
市場概要:
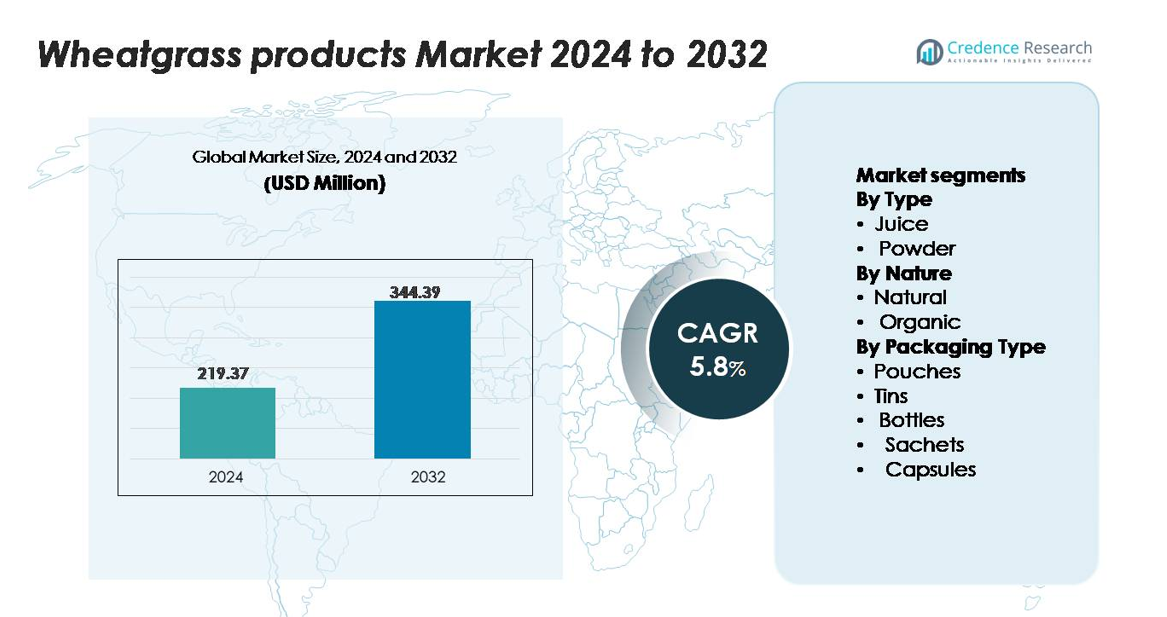
世界のウィートグラス製品市場は、2024年に2億1937万米ドルと評価され、2032年までに3億4439万米ドルに達すると予測されており、予測期間(2024年~2032年)中に5.8%のCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ウィートグラス製品市場規模 2024 | 2億1937万米ドル |
| ウィートグラス製品市場、CAGR | 5.8% |
| ウィートグラス製品市場規模 2032 | 3億4439万米ドル |
ウィートグラス製品市場には、Naturya、Dr. Berg、Pines International Inc.、Nature Bell、Girmes Wheatgrass、Navitas Organics、Amazing Grass、Nutriblade、Terrasoul Superfoods、Synergy Natural、Dynamic Greens Wheatgrass Juice、Myprotein、Now Foods、Herbco International Inc.、ABE’S Organics、E-Phamaxなどの有名な企業が含まれています。これらの企業は、有機認証製品、多様なパウダーおよびジュース形式、強力なオンライン流通を通じて競争しています。北米は、機能性食品の高い採用と先進的な小売ネットワークに支えられ、約34%のシェアで主要な地域市場として位置づけられています。ヨーロッパは、強力なクリーンラベルの好みと拡大する栄養補助食品の消費により、約28%でそれに続いています。
市場の洞察:
- 世界のウィートグラス製品市場は2024年に2億1937万米ドルと評価され、2032年までに3億4439万米ドルに達すると予測されており、植物由来の機能性栄養への需要の高まりに支えられ、5.8%のCAGRで拡大しています。
- 市場の強力な推進要因には、免疫、デトックス、クリーンラベルのウェルネスに対する消費者の関心の高まりが含まれ、主流およびプレミアムカテゴリーでのウィートグラスパウダー、ジュース、カプセル、機能性ブレンドの採用を促進しています。
- 主要なトレンドは、有機およびフリーズドライ形式の急速な拡大、シングルサーブのサシェ、eコマース主導のパーソナライゼーションを反映しており、パウダーは安定性と製剤の多様性のために支配的なセグメントとして残っています。
- 競争の激化により、ブランドは有機認証、栄養素保持技術、持続可能な包装を強調する一方、市場の制約には原材料の変動性、短い収穫サイクル、新興市場での消費者の認知度の低さが含まれます。
- 地域的には、北米が約34%のシェアでリードし、次いでヨーロッパが約28%、アジア太平洋が約23%となっており、健康意識の高さとニュートラシューティカルや飲料用途でのウィートグラスの統合の高まりを反映しています。
市場セグメンテーション分析:
タイプ別(ジュース、パウダー)
パウダーをベースにしたウィートグラス製品は、長い保存期間、高い安定性、多様な製剤(スムージー、カプセル、機能性ブレンドを含む)への適合性により、支配的なサブセグメントとして最大のシェアを獲得しています。製造業者は、栄養素の濃縮保持とニュートラシューティカルや食品用途への容易な統合が可能なため、パウダー形式を好みます。ジュース形式は、デトックス飲料への消費者の関心の高まりにより、新鮮なプレスとレディトゥドリンクカテゴリーで拡大を続けています。しかし、パウダーのスケーラビリティ、携帯性、低輸送コストが、世界のB2Bおよび小売チャネルでのリードを確固たるものにしています。
- 例えば、Amazing Grass Organic Wheat Grass Powderは、約8グラム(約1スクープ)のサービングサイズに基づいており、約30カロリー、2グラムのタンパク質、4グラムの炭水化物、240ミリグラムのカリウムを提供します。
性質別(ナチュラル、有機)
有機サブセグメントは、農薬不使用、最小限の加工のグリーンスーパーフードを好む消費者の増加に支えられ、支配的な市場シェアを保持しています。認定有機ウィートグラスは、ニュートラシューティカル、コールドプレスジュースブランド、専門健康店でプレミアム需要を引き付け、クリーンラベルの位置付けが購入決定に大きく影響します。化学物質不使用の栽培に対する規制の強調と有機農業面積の拡大が供給をさらに強化しています。一方、ナチュラルバリアントは主流の小売および工業用途で重要であり、コスト効果の高い代替品を提供します。しかし、有機ウィートグラスのウェルネストレンド、ビーガンライフスタイル、毒素フリーの製剤との強い整合性が、そのリーダーシップを強化し続けています。
- 例えば、Pines Internationalのオーガニック小麦草パウダーは、収穫後90分以内に107°F(41.6°C)以下の低温脱水で加工され、クロロフィルと酵素活性を保持しています。標準の3.5 g(1 1/4ティースプーン)あたりの提供量には、約1 gのタンパク質、10 kcalのエネルギー、および約0.72 mg(4% DV)の鉄分が含まれており、これらは栄養素の保持を示す指標です。
包装タイプ別(パウチ、缶、ボトル、サシェ、カプセル)
パウチは軽量構造、材料使用量の少なさ、粉末およびカプセル形式の両方に適していることから、主要な包装サブセグメントを代表しています。そのバリア特性は製品の新鮮さを高め、保存期間を延ばし、eコマースや小売流通に好まれています。サシェは特に旅行に便利で持ち運びしやすい栄養製品において、シングルサーブの利便性で注目を集めています。ボトルはジュース形式での関連性を維持し、カプセルは正確な投与を求める栄養補助食品購入者をターゲットにしています。缶はニッチなプレミアムカテゴリーに対応していますが、ボリュームでは遅れています。全体として、コスト効率、持続可能性、携帯性がパウチを市場のリーダーとして確保しています。
主要な成長要因
機能性および植物ベースの栄養への消費者シフトの高まり
小麦草製品の主要な成長要因は、植物ベース、機能性、免疫サポート栄養への消費者の移行が加速していることです。小麦草はクロロフィル、必須アミノ酸、抗酸化物質、微量栄養素の豊富なプロファイルを提供し、デトックスフォーミュレーション、消化健康補助食品、日常の健康習慣で望まれています。都市のストレス、食事の不均衡、ライフスタイル関連の健康問題が増加する中、消費者は粉末、ジュース、錠剤、ブレンドなどの便利な自然の解決策を一貫して求めています。小売業者はスーパーフードの品揃えを拡大し、栄養補助食品ブランドは小麦草をグリーンミックス、発泡性飲料、クリーンラベルサプリメントに統合しています。この予防医療と日常の健康の両方にわたる広範な採用が、安定した市場拡大を支えています。
- 例えば、Amazing Grassのオーガニック小麦草パウダーは、通常8 gの提供量あたり30 kcalのエネルギー、2 gのタンパク質、4 gの炭水化物を提供します。主要な微量栄養素には、約240 mgのカリウムと、一部のラベルで約42 mgであることがあるクロロフィルの自然に豊富な供給源が含まれています。
栄養補助食品と機能性飲料カテゴリーの拡大
栄養補助食品、スポーツ栄養、機能性飲料の急速な浸透が、小麦草ベースのフォーミュレーションの需要を大幅に加速させています。ブランドは小麦草を抗酸化物質が豊富な飲料粉末、コールドプレスジュース、スーパーフードショット、ウェルネストニックの主要成分として位置付けています。アスリートやフィットネスに焦点を当てた消費者は、小麦草のアルカリ化効果と微量栄養素の密度を採用しています。製造業者は、混合性と製品性能を向上させるために、微粉砕粉末、フリーズドライ抽出物、フレーバーニュートラルブレンドに投資しています。スピルリナ、モリンガ、大麦草、プロバイオティクスとの補完的な位置付けが、クロスカテゴリーの使用を強化します。薬局、健康ストア、オンラインウェルネスプラットフォームでの小売配置の増加が視認性を強化し、プライベートラベルラインがさらに手頃な価格とリーチを広げています。
- 例えば、Navitas Organics Superfood+ Greens Blendには、オーガニックのモリンガ、ケール、小麦草ジュースパウダーが含まれており、6gの摂取量あたり約167mgのカルシウム、2gの食物繊維、147mgのカリウムを提供します。
化粧品、ペット栄養、自然派家庭用品での採用の拡大
小麦草は多様な非食品用途でますます利用されており、段階的な市場成長を促進しています。パーソナルケアでは、その抗酸化作用と抗炎症特性が、肌の若返りクリーム、植物性クレンザー、頭皮を栄養する処方に適しています。ブランドは、クリーンビューティー消費者にアピールするために、その天然のクロロフィル含有量と微量ミネラルを強調しています。ペット栄養では、小麦草パウダーが消化サポートチューや栄養強化キブル、猫用グラスブレンドに追加されています。同様に、自然派家庭用品カテゴリーでは、小麦草エキスがエコフレンドリーなクリーナーや空気清浄製品に組み込まれています。この広がる多用途性は、製造業者が収益源を多様化しながら、小麦草を多機能の植物由来成分としての地位を強化するのに役立ちます。
主要なトレンドと機会:
オーガニック、コールドプロセス、フリーズドライ形式によるプレミアム化
プレミアム製品形式は、小麦草製品の革新を形作る主要なトレンドを表しています。消費者はますます、栄養の完全性と風味プロファイルを従来の乾燥方法よりも効果的に保持するオーガニック認定、コールドプロセス、フリーズドライ製品を好むようになっています。フリーズドライパウダーは、より高いクロロフィルと酵素レベルを維持し、ブランドがそれらを高品質なスーパーフードとして位置付けることを可能にします。コールドプレスジュースショットは、ウェルネスカフェやサブスクリプションベースのデトックスプログラムで人気を集めています。差別化された製品グレード、透明なラベル表示、トレーサビリティに裏打ちされた調達を開発する機会があります。製造業者は、契約農業と統合栽培施設を活用して、無農薬生産を確保しながら、クリーンでプレミアムなグリーン栄養への世界的な需要の高まりに対応しています。
- 例えば、Terrasoul Superfoodsのフリーズドライ小麦草ジュースパウダーは、4gの摂取量(小さじ2杯)あたり約7kcal、1gのタンパク質、0.5gの炭水化物を提供し、フリーズドライによって保持された高い栄養密度を反映しています。
オンライン浸透の拡大とパーソナライズされたウェルネス処方
デジタル小売とパーソナライズされた栄養プラットフォームの急増は、小麦草製品に新たな機会を開きます。Eコマースブランドは、グリーンスーパーフードの高い検索需要から利益を得て、小ロット製品、サブスクリプションキット、バンドルパックを通じて成長を促進します。パーソナライズされたウェルネス企業は、AIベースの評価を使用して、ライフスタイル、食事、マイクロバイオームプロファイルに合わせた小麦草パウダーやカプセルを推奨することが増えています。これにより、消費者のエンゲージメントが向上し、使用の一貫性が促進されます。オンラインチャネルはまた、フレーバー付き小麦草ショット、発泡性タブレット、アダプトゲンを含む強化ブレンド、持ち運びに便利な機能性サシェなどのニッチな革新をサポートします。製品教育の強化、インフルエンサー主導のマーケティング、デジタルデトックストレンドがこの軌道をさらに強化します。
- 例えば、Naturyaは有機ウィートグラスパウダーを100gと200gのパックで販売しており、1日あたり10gから15gの摂取が推奨され、クロロフィル、鉄、マグネシウムを提供します。
主な課題:
原材料の品質のばらつきとサプライチェーンの制約
ウィートグラスの品質は農業条件に非常に敏感で、栄養の一貫性、色の均一性、微生物の安全性に課題を生じさせます。土壌の栄養、収穫時期、栽培環境の変動はクロロフィル、酵素、抗酸化物質のレベルに影響を与え、大規模生産者にとって標準化が困難です。さらに、短い収穫サイクルと腐敗しやすさが、バイオアクティブ化合物を維持するために迅速な加工を必要とします。季節的な変動と限られた高品質の有機農業面積がサプライチェーンにさらなる負担をかけます。メーカーは信頼性のある出力を確保するために、制御環境栽培、品質保証プロトコル、迅速なコールドチェーン加工に投資する必要があります。これらの複雑さが生産コストを増加させ、プレミアム製品ラインの拡張性を制限します。
消費者の認知度の低さと味や効果に関する誤解
その栄養プロファイルにもかかわらず、ウィートグラスはその強い味、草のような香り、使用の複雑さに関する誤解により採用の障壁に直面しています。カジュアルな消費者はその機能的な利点を過小評価したり、抹茶、スピルリナ、モリンガのようなより馴染みのあるスーパーフードと不利に比較するかもしれません。標準化されたサービングガイドラインの欠如も、投与量や日常消費に関する混乱を引き起こします。ブランドはこれらのギャップを、味覚に合ったフレーバーの革新、消費者教育の向上、明確なラベル表示を通じて解決する必要があります。ウィートグラスを果実エキス、植物成分、またはプロバイオティクスとブレンドすることで受け入れを改善しますが、持続的な感覚的懸念と低い認知度が市場への広範な浸透を引き続き妨げています。
地域分析:
北米
北米は、機能性食品、デトックス飲料、有機サプリメントの広範な採用により、世界のウィートグラス製品市場の約34%を占めています。健康食品店、専門栄養チェーン、eコマースプラットフォームを通じた強力な小売浸透が安定した需要を支えています。米国は植物ベースのウェルネスに対する高い認知度により消費をリードし、カナダではコールドプレスジュースやスーパーフードブレンドへの関心が高まっています。フリーズドライパウダー、フレーバーショット、クリーンラベルのフォーミュレーションの革新がカテゴリーの拡大を強化しています。有機農業に対する規制のサポートと増加するヴィーガン人口が地域の競争力をさらに高めています。
ヨーロッパ
ヨーロッパは市場シェアの約28%を占めており、有機認証、クリーンラベルの栄養、持続可能な調達に対する強力な規制の焦点に支えられています。ドイツ、英国、フランスは確立されたウェルネス小売ネットワークとスーパーフードの高い受容性を通じて消費をリードしています。ウィートグラスパウダーとカプセルの需要は、栄養補助食品や機能性飲料の用途で増加し続けています。この地域は、有機農業の拡大と消化および免疫健康への消費者の関心の高まりから利益を得ています。プライベートラベル製品と機能性食品の革新がカテゴリーの勢いを加速させ、地域のメーカーはトレーサビリティとプレミアムなコールドプロセスフォーマットを強調して提供を差別化しています。
アジア太平洋
アジア太平洋は、健康意識の高まり、都市化、可処分所得の増加により、世界市場の約23%を占めています。日本、中国、韓国、インドなどの国々では、栄養補助食品、スムージー、ハーブサプリメント、自然のデトックス製品における小麦草の急速な普及が見られます。地元のメーカーは、伝統的な健康関連を活用して、手頃な価格の粉末やカプセルのバリエーションを導入しています。eコマースのアクセス拡大と予防的健康ソリューションの需要が採用をさらに強化しています。有機栽培とスーパーフード輸出への関心の高まりが地域の生産能力を強化し、アジア太平洋を小麦草ベースの機能性製品の最も成長の速い市場の一つに位置づけています。
ラテンアメリカ
ラテンアメリカは、自然のデトックスソリューション、植物ベースの食事、機能性飲料への関心の高まりにより、約8%の市場シェアを持っています。ブラジルとメキシコが採用をリードしており、健康ストアネットワークの拡大と栄養豊富なスーパーフードへの消費者の嗜好の高まりに支えられています。地元ブランドは、スムージーパウダー、ウェルネスミックス、ハーブサプリメントに小麦草をますます取り入れています。地域生産が限られているため、市場は特に米国やヨーロッパからの輸入に依存しています。しかし、有機農業の認識向上と都市部でのプレミアム製品ラインの拡大が、安定した長期成長の機会に寄与しています。
中東・アフリカ
中東・アフリカ地域は、ホリスティックヘルス、植物ベースの栄養、自然のデトックスソリューションへの関心の高まりにより、世界市場の約7%を占めています。UAE、サウジアラビア、南アフリカなどの都市市場では、薬局や専門小売店を通じて小麦草ジュース、タブレット、粉末サシェの需要が高まっています。増加する外国人居住者と拡大するオンラインウェルネスプラットフォームがさらなる可視性を高めています。しかし、地元での栽培が限られており、輸入依存度が高いため、市場の浸透が制約されています。これらの制約にもかかわらず、プレミアムな位置付けと自然なウェルネス製品への消費者の持続的なシフトが地域の安定した成長を支えています。
市場セグメンテーション:
タイプ別
- ジュース
- パウダー
性質別
- ナチュラル
- オーガニック
包装タイプ別
- ポーチ
- 缶
- ボトル
- サシェ
- カプセル
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
小麦草製品市場の競争環境は中程度に分散しており、確立された栄養補助食品企業、専門のスーパーフードブランド、新興のオーガニック生産者が市場シェアを競っています。主要なプレーヤーは、パウダー、ジュース、カプセル、飲料の形式でポートフォリオを拡大し、有機認証、クリーンラベルの位置付け、冷加工や凍結乾燥技術による高栄養素保持を強調しています。多くの企業は、契約農業や垂直統合型の栽培モデルを採用し、一貫した品質とトレーサビリティを確保しています。戦略的優先事項には、eコマースチャネルを通じた地理的拡大、ウェルネス小売業者とのパートナーシップ、フレーバーショット、強化ブレンド、シングルサーブサシェなどの製品革新が含まれます。プライベートラベルの競争も増加しており、特に北アメリカとヨーロッパでは、小売業者がコスト効果の高い代替品を導入しています。ブランドの差別化、持続可能なパッケージング、透明性のある調達は依然として重要な競争手段です。消費者の認識が高まる中、プレミアムオーガニック基準に合わせ、流通を多様化し、健康効果の科学的検証を強調する企業は、世界の小麦草製品市場でより強力な競争力を維持しています。
主要プレイヤー分析:
- Naturya
- Berg
- Pines International Inc.
- Nature Bell
- Girmes Wheatgrass
- Navitas Organics
- Amazing Grass
- Nutriblade
- Terrasoul Superfoods
- Synergy Natural
最近の展開:
- 2025年3月、SunfoodはAmazing Grassと戦略的パートナーシップを発表し、北米の小売業者を対象とした有機小麦草粉製品の共同開発および共同マーケティングを行うことになりました。このパートナーシップは、Sunfoodのスーパーフード調達の専門知識と、Amazing Grassの確立された流通ネットワークおよび北米市場でのブランドプレゼンスを活用し、両社の強みを結集しています。この協力は、地域の主要な小売チャネルでのプレミアム有機小麦草製品の普及と入手可能性を拡大することを目的としています。
- 2025年1月、Terrasoul Superfoodsは、新たに100%有機小麦草粉のラインを発表し、鮮度を高めたプレミアム包装戦略を採用しました。この製品の発売は、プレミアム品質基準の維持と、小麦草粉の栄養価を保持するより良い包装ソリューションを通じて消費者体験を向上させるという同社のコミットメントを表しています。
- 2024年10月、BulkSupplementsは、Green Foods Corporationから小麦草粉の生産施設を買収したと発表しました。この戦略的買収により、BulkSupplementsの製造能力が大幅に拡大し、市場での小麦草製品の需要増加に対応するための生産量を増やすことが可能になりました。この買収は、サプライチェーンと生産能力をより良く管理することで、BulkSupplementsの競争力を強化します。
レポートのカバレッジ:
この調査レポートは、タイプ、性質、包装タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に解説し、彼らのビジネス、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する産業動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 市場は、消費者が小麦草を日常の健康管理、スポーツ栄養、デトックスルーチンにますます取り入れるにつれて拡大し続けます。
- オーガニックおよびクリーンラベルの小麦草製品は、より厳しい品質基準と化学物質を含まない成分への嗜好の高まりにより、より強力な勢いを得るでしょう。
- 優れた栄養素保持とプレミアムな位置付けにより、フリーズドライおよび低温加工の形式が加速して採用されるでしょう。
- Eコマースおよびサブスクリプションベースの健康プラットフォームが流通を強化し、パーソナライズされた製品バンドルや定期購入を可能にします。
- 小麦草は、機能性飲料、栄養補助食品の製剤、ブレンドベースのスーパーフードパウダーでより広い用途を得るでしょう。
- フレーバーショット、レディトゥドリンクミックス、シングルサーブのサシェでの革新が増加し、外出先の消費者をターゲットにします。
- 持続可能な包装、特にパウチや生分解性の形式が、主要ブランド間で競争力のある差別化要因となるでしょう。
- オーガニック農業と管理された環境での栽培の拡大が、製品の一貫性と供給の信頼性を向上させます。
- インド、中国、東南アジアなどの新興市場が、健康意識の高まりと都市化を通じてより速い成長を促進します。
- 企業は、ブランド化、科学的検証、プレミアムグレードの認証への投資を強化し、市場競争力を高めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
小麦草製品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、小麦草製品市場はどの程度の年平均成長率で成長すると予測されていますか?
小麦草製品市場の成長を活用している重要なプレーヤーは誰ですか?
小麦草製品市場の成長を促進している主な要因は何ですか?
小麦草製品市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ウィートグラス製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のウィートグラス製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 219.37 million → 2032: USD 344.39 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ウィートグラス製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ウィートグラス製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるウィートグラス製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ウィートグラス製品市場市場の成長要因
- 3.3 ウィートグラス製品市場市場の抑制要因および課題
- 3.4 ウィートグラス製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ウィートグラス製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ウィートグラス製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ウィートグラス製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ウィートグラス製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ウィートグラス製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はウィートグラス製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ウィートグラス製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ウィートグラス製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ウィートグラス製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ウィートグラス製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ウィートグラス製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のウィートグラス製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のウィートグラス製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のウィートグラス製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のウィートグラス製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのウィートグラス製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のウィートグラス製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのウィートグラス製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ウィートグラス製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
