
キャノーラ種子市場(播種用種子)の概要:
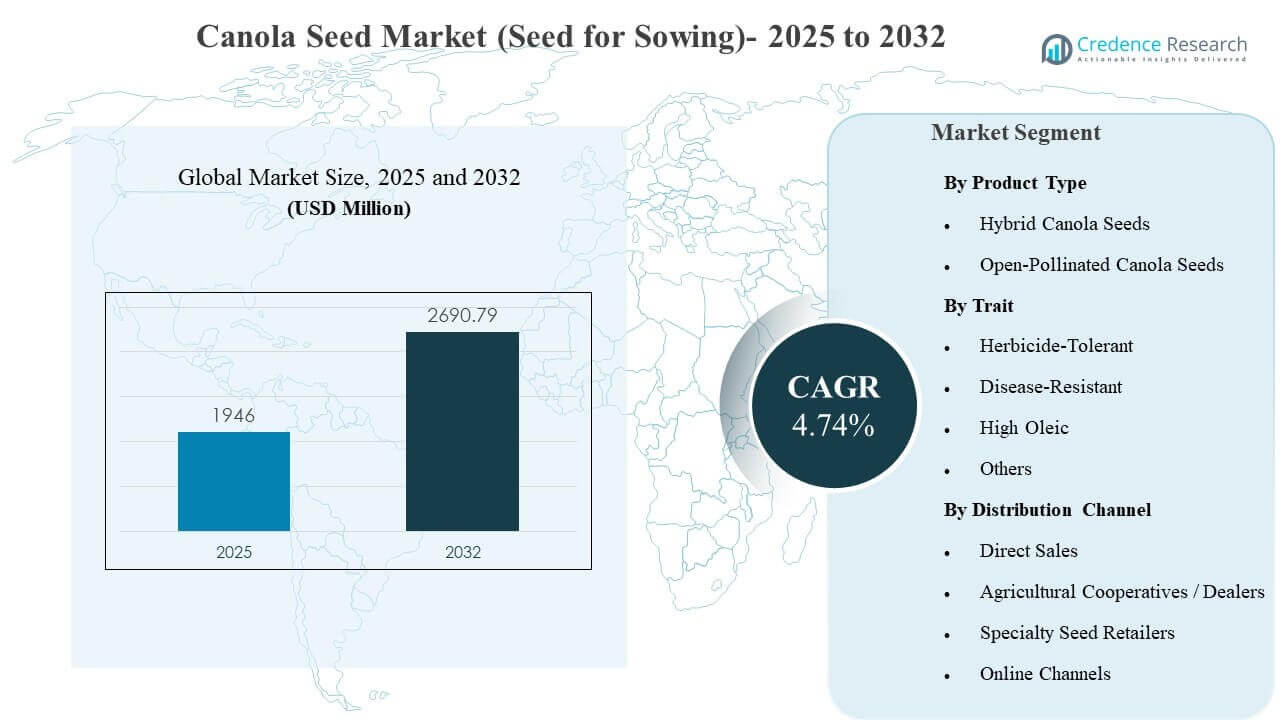
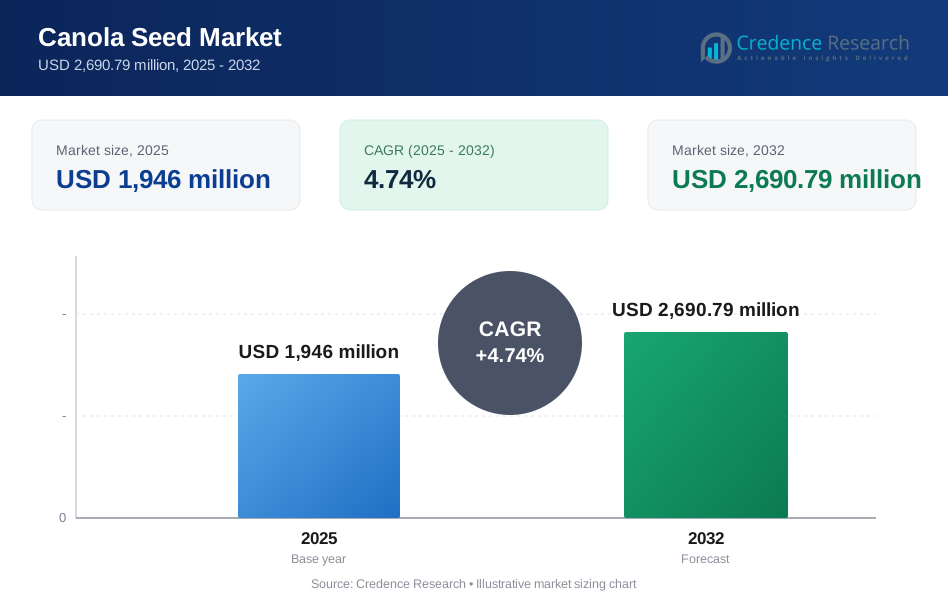
世界のキャノーラ種子市場(播種用種子)の規模は2025年に19億4,600万米ドルと推定され、2032年までに26億9,079万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)4.74%で成長します。成長は主に、商業栽培者に対してより強い収量安定性と予測可能な畑の均一性を提供する高性能ハイブリッド品種への急速な移行によって支えられています。キャノーラ種子市場(播種用種子)の拡大は、食用油や再生可能燃料の需要の高まりによっても強化されており、主要生産地域での油糧種子の作付け経済を強化しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| キャノーラ種子市場(播種用種子)規模 2025 | 19億4,600万米ドル |
| キャノーラ種子市場(播種用種子)、CAGR | 4.74% |
| キャノーラ種子市場(播種用種子)規模 2032 | 26億9,079万米ドル |
主要な市場動向とインサイト
- キャノーラ種子市場(播種用種子)は、2025年の19億4,600万米ドルから2032年の26億9,079万米ドルに成長し、2025年から2032年にかけて年平均成長率4.74%で成長すると予測されています。
- ハイブリッドキャノーラ種子は2025年に89.65%の最大シェアを占め、高活力の商業遺伝子に対する強い代替需要を反映しています。
- 除草剤耐性特性は2025年に52.30%を占め、農場レベルでの雑草管理効率とリスク軽減に焦点を当てています。
- 農業協同組合/ディーラーは2025年に44.60%を占め、地元の農業サポートと購入期間の確保の重要性を強調しています。
- 北米は2025年に36.35%でリードし、大規模なキャノーラ作付けシステムとプレミアムハイブリッドおよび特性パッケージの高い採用によって支えられています。
セグメント分析
キャノーラ種子市場(播種用種子)は、ハイブリッドポートフォリオが最高性能の遺伝子を集中させ、変動する気象条件や土壌条件の下でより良い立ち上がりと強い収量の一貫性を提供するため、依然としてハイブリッド主導です。ハイブリッドの提供はまた、より広範な特性の積み重ねを可能にし、シーズン中の介入を減らし、より予測可能な出力品質を優先する栽培者にとっての価値提案を向上させます。
キャノーラ種子市場(播種用種子)における特性の好みは、運用の簡素化とリスク管理によって形成されています。除草剤耐性ソリューションは、大規模作付けシステムにおける雑草管理の複雑さを軽減し、病害抵抗性特性は、病原体の圧力が油の収量と作物の生存を脅かす地域でますます重視されています。高オレイン酸の位置付けは、プレミアムオイルプログラムや契約駆動の仕様要件を通じて関連性を増しています。
キャノーラ種子市場(播種用)の流通ダイナミクスは、ディーラーや協同組合のネットワークが製品配置のアドバイス、種子の供給、農業支援の主要ルートとして機能するため、関係性に依存しています。大規模な栽培者がバンドルソリューションとパフォーマンスの説明責任を求める場合、直接プログラムは影響力を持ち続けていますが、オンラインチャネルは主に再注文や小ロットサイズ向けに発展しています。
製品タイプ別インサイト
ハイブリッドキャノーラ種子は2025年に89.65%の最大シェアを占めました。キャノーラ種子市場(播種用)の採用は、機械化された収穫効率をサポートする高い収量安定性と改善された植物の均一性のためにハイブリッドを好みます。ハイブリッド育種パイプラインは通常より進んでおり、成熟帯や農業条件にわたる選択肢を拡大しています。ハイブリッドポートフォリオはまた、新しい特性パッケージに集中しており、商業農業システムにおける交換サイクルを強化しています。
特性別インサイト
除草剤耐性は2025年に52.30%の最大シェアを占めました。キャノーラ種子市場(播種用)の除草剤耐性特性の需要は、栽培者が簡素化された雑草管理プログラムと競争圧力による収量損失の削減を優先するために増加しています。特性主導の種子選択は、大規模な畑での運用変動を低減することでシーズンプランニングを改善します。除草剤耐性の採用は、通過回数の削減と収量保護の強化を報いる農場レベルの経済によっても強化されています。
流通チャネル別インサイト
農業協同組合/ディーラーは2025年に44.60%の最大シェアを占めました。キャノーラ種子市場(播種用)の購入は依然として地元の農業指導、製品配置の推奨、およびシーズン中のサービスサポートに大きく依存しています。協同組合とディーラーネットワークは、配達の信頼性、資金調達オプション、およびバンドル入力の調整を改善します。ディーラー主導のチャネルは、集中注文期間中に地域の栽培者クラスターへの種子会社のリーチを強化します。
キャノーラ種子市場(播種用)の推進要因
ハイブリッド種子交換サイクルの拡大
キャノーラ種子市場(播種用)の成長は、商業農場全体でのハイブリッド品種の交換サイクルの拡大によって支えられています。ハイブリッドは、古い品種と比較して、より高い均一性、強い立ち上がり、改善された収量の信頼性を提供します。栽培者は、畑の変動を減らし、大規模な面積での収穫作業を簡素化するために、ハイブリッドをますます採用しています。種子会社も頻繁にハイブリッドポートフォリオを刷新し、新しい遺伝子と特性スタックが主流の利用可能性に移行するにつれて、繰り返し購入を強化しています。
食品および産業用途におけるキャノーラ油の需要増加
キャノーラ種子市場(播種用)は、食品加工および産業用途におけるキャノーラ油の持続的な需要増加から利益を得ています。キャノーラ油の需要は、油糧作物の回転の経済性を改善し、農業的に適している場合に栽培者がキャノーラの面積を維持または拡大することを奨励します。強い加工需要はまた、品種選択と種子購入に影響を与える契約プログラムをサポートします。油の品質と一貫性に対する高い価値実現は、改良された種子性能の重要性をさらに高めます。
- 例えば、カーギル社は、レジーナのキャノーラ加工施設が年間100万メートルトンのキャノーラを処理し、食品およびバイオ燃料市場向けに粗キャノーラ油を生産するよう設計されていると報告しており、下流の需要がどのように種子購入のインセンティブを直接強化できるかを示しています。
リスク管理のための特性主導の価値提案
キャノーラ種子市場(播種用種子)の需要は、生産者が収量を保護し、運用の不確実性を減少させる特性パッケージを優先するにつれて増加しています。除草剤耐性特性は、特に労働力とタイミングの制約が大きい大規模システムにおいて、効率的な雑草管理をサポートします。病害抵抗性特性は、繰り返し病原体の圧力に直面する地域で作物の回復力を向上させます。特性の積み重ねは、プレミアム種子の全体的なROIケースを高め、価値に基づく価格設定と持続的な採用の勢いをサポートします。
種子流通と農学支援ネットワークの強化
キャノーラ種子市場(播種用種子)は、より強力なラストマイル流通ネットワークとアドバイザリーエコシステムを通じて拡大します。農業協同組合とディーラーは、種子の入手可能性、地域の配置知識、サービスサポートを組み合わせることでアクセスを改善します。直接販売プログラムは、大規模生産者向けのパフォーマンス責任とバンドルソリューションを強化します。改善された物流、種子処理能力、履行の信頼性は、集中購買期間中の供給側の摩擦を減少させ、プレミアム種子購入に対する農家の信頼を強化します。
- 例えば、ブレットヤング社は、カナダの4つの加工、倉庫、流通施設で250人以上を雇用しており、西カナダの40以上のサイトでキャノーラ比較試験を実施しており、地域に密着した物流と農学的検証が配置の信頼性と供給の信頼性を向上させる方法を強調しています。
キャノーラ種子市場(播種用種子)の課題
キャノーラ種子市場(播種用種子)は、投入コストが農場ゲートでの作物実現を上回る速度で上昇する場合、手頃な価格とマージンの圧力に直面します。プレミアムハイブリッドと特性パッケージは、特に生産の変動性が高い地域で、生産者の予算サイクルによって制約される可能性があります。気象ショックと不均一な降雨パターンは収量の不確実性を高め、リスクを回避する農場運営において種子のアップグレードを遅らせる可能性があります。地域ごとの規制の違いも、次世代特性の均一な採用を遅らせ、ポートフォリオのスケーラビリティを制限します。
- 例えば、バイエル社は、DEKALB DK401TLキャノーラハイブリッドが、2023-2025年に西カナダの33の試験地で比較対象の収量の106.3%に達し、平均で3.4ブッシェル/エーカーで同等のInVigorハイブリッドを上回り、79%の勝率を記録したと報告しています。
キャノーラ種子市場(播種用種子)は、抵抗管理と管理の複雑さに関連する課題にも直面しています。除草剤耐性は雑草管理の効率を向上させますが、繰り返し使用すると抵抗リスクが増加し、長期的な管理コストが高くなる可能性があります。病害圧力は地域によって急速に変化する可能性があり、継続的な育種投資とより迅速な品種更新サイクルが必要です。供給の信頼性は、厳しい生産期間、種子処理能力の制約、および好ましい植え付け条件中の需要の急増によって緊張する可能性があります。
キャノーラ種子市場(播種用)の動向と機会
キャノーラ種子市場(播種用)は、加工業者や購入者がより一貫した性能仕様を求める中、油の品質差別化に強い注目が集まっています。高オレイン酸の製品はプレミアムな位置付けを可能にし、需要を安定させる契約ベースのプログラムをサポートします。育種の取り組みは、熱や水分ストレス下での性能を保護するレジリエンス特性をますます重視しています。これらの変化は、種子供給業者がプレミアムポートフォリオを拡大し、ターゲットを絞った農学プログラムを通じて関与を深める機会を生み出します。
- 例えば、カーギルの高オレイン酸、低飽和キャノーラオイルプラットフォームは、10年間の研究開発を経て開発され、150以上のハイブリッドを含み、飽和脂肪を7%から4.5%以下に削減し、一般的なキャノーラオイルに比べてフライ寿命を150%改善しました。これは、油の品質特性がプレミアムで仕様に基づくプログラムに商業化される方法を示しています。
キャノーラ種子市場(播種用)はまた、キャノーラが土壌を改善し、害虫のサイクルを断ち切る新興の輪作システムでの拡大機会からも利益を得ています。新しい耕作地の開発は、多様な生育環境と成熟ニーズに適した改良された遺伝子によって支えられています。チャネルの革新は、デジタル注文ツールと在庫の可視性の向上を通じて進行しており、再注文の利便性を向上させます。バリューチェーン全体でのパートナーシップは、生産を下流のオフテイクシグナルにリンクすることで、種子需要をさらに強化することができます。
地域別インサイト
北アメリカ
北アメリカは2025年に36.35%のシェアを占め、大規模なキャノーラ農業システムとハイブリッドおよび特性対応種子パッケージの強力な採用に支えられています。キャノーラ種子市場(播種用)の需要は、成熟した流通ネットワークと、性能重視の農業に関連した高い交換購入行動によって強化されています。カナダはキャノーラ生産と種子革新の中心地であり、広範なポートフォリオの利用可能性と改良された遺伝子の迅速な商業化をサポートしています。
ヨーロッパ
ヨーロッパは2025年に24.85%のシェアを占め、確立された油糧種子作物システムと広範な農学ネットワークに支えられています。キャノーラ種子市場(播種用)の需要は、栽培者が菜種/キャノーラの輪作において収量の安定性と病気への耐性を優先する地域で安定しています。規制と管理要件が特性商業化のタイムラインを延ばす可能性があり、特定の市場での先進技術の採用ペースと製品ミックスに影響を与えます。
アジア太平洋
アジア太平洋は2025年に30.05%のシェアを占め、油糧種子栽培と下流の消費要件に関連した強い地域需要を反映しています。キャノーラ種子市場(播種用)の需要は、商業農業慣行の拡大と、適切な生産ゾーンでの性能種子への関心の高まりから利益を得ています。オーストラリアは主要な生産者および輸出国として地域供給を支え、農学と種子アクセスへの継続的な投資が市場拡大をサポートしています。
ラテンアメリカ
ラテンアメリカは2025年に7.55%のシェアを持ち、基盤は小さいものの、回転経済の改善と油糧種子の多様化への関心の高まりを反映しています。キャノーラ種子市場(播種用種子)の採用は、キャノーラが二重作付けや土壌健康戦略に適合し、下流の需要シグナルが作付け面積のインセンティブを強化する地域で増加しています。地域特有の製品配置がより確立され、地元の農学サポートが改善されるにつれて、種子の採用が増加すると予想されます。
中東・アフリカ
中東・アフリカは、キャノーラの作付け可能面積が小さく、農業気候の適合性が変動するため、2025年に1.20%のシェアを獲得しました。キャノーラ種子市場(播種用種子)の需要は、油糧種子の栽培が灌漑アクセスや政策インセンティブと一致する地域に集中しています。輸入や地域の供給制約も採用速度に影響を与える可能性があり、市場の成長は農学の改善と種子の入手可能性の向上に結びついています。
競争環境
キャノーラ種子市場(播種用種子)の競争は、ハイブリッドポートフォリオの深さ、特性の幅、農学による差別化によって形成されています。大手統合企業は、プレミアムな地位を守るために、研究開発の規模、特性の展開、チャネルパートナーシップを優先しています。地域の種子専門家は、地域特有の製品配置、サービスの応答性、主要な栽培者コミュニティでの流通アクセスを通じて競争しています。製品の性能の一貫性と供給の信頼性は、注文期間が短い中で重要な差別化要因です。
バイエルAGは、ハイブリッドキャノーラの革新とポートフォリオの最適化に重点を置き、特性を活用した製品開発と運用能力の構築を通じて強力な地位を維持しています。バイエルAGのキャノーラ種子市場(播種用種子)の位置付けは、信頼できる種子供給、処理準備、地域の農業条件に結びついた配置ガイダンスに重点を置いてサポートされています。履行とサービスエコシステムへの継続的な投資は、農家の信頼を強化し、リピート購入行動を支援します。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- バイエルAG
- BASF SE
- コルテバ・アグリサイエンス
- ニューファーム・リミテッド
- ユラリス・セメンス
- シンジェンタ
- カンタラ種子
- ブレットヤング
- DLF種子
- ヌートリエン
- アクティブ・アグリサイエンス
- ランド・オ・レイクス
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いとして分類します。
最近の展開
- 2025年6月、BASFはInVigor Goldを発売しました。これは、カナダとアメリカのより暑く乾燥した地域でのキャノーラ生産を拡大するために設計された新しいキャノーラ種子の革新です。BASFは、この製品がLibertyLink除草剤耐性、ポッド破砕耐性、黒斑病耐性、改良された耐熱性を組み合わせることが期待されており、米国での提供は規制承認を待って2027年を目指していると述べました。
- 2025年1月、バイエルは、ブロッコリー、カリフラワー、キャベツ、ケールなどの関連するアブラナ科作物から有用な遺伝子を研究することでキャノーラ育種を改善することを目的としたアルバータ大学とのパートナーシップを強調しました。報告によれば、この協力は、より高い種子収量を持つ新しいキャノーラハイブリッド品種の開発を支援することを目的としています。
- 2024年4月、バイエルクロップサイエンス株式会社は、HyTech Production Ltd.からアルバータ州コールデールにあるキャノーラ処理および包装施設を買収すると発表しました。バイエルは、この取引がキャノーラハイブリッドの生産、包装、サービス、供給の管理を改善することでキャノーラ事業を強化するのに役立つと述べ、11月1日に完了することを予定しています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 19億4600万米ドル |
| 2032年の収益予測 | 26億9079万米ドル |
| 成長率 (CAGR) | 4.74% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| 対象セグメント | 製品タイプ別見通し: ハイブリッドキャノーラ種子、オープンポリネーテッドキャノーラ種子; 特性別見通し: 除草剤耐性、病害抵抗性、高オレイン酸、その他; 流通チャネル別見通し: 直接販売、農業協同組合/ディーラー、専門種子小売業者、オンラインチャネル |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | バイエルAG; BASF SE; コルテバ・アグリサイエンス; ヌファーム・リミテッド; ユーラリス・セマンセス; シンジェンタ; CANTERRA Seeds; BrettYoung; DLF Seeds; Nutrien; Active AgriScience; Land O’Lakes |
| ページ数 | 331 |
セグメンテーション別
製品タイプ別
- ハイブリッドキャノーラ種子
- オープンポリネーテッドキャノーラ種子
特性別
- 除草剤耐性
- 病害抵抗性
- 高オレイン酸
- その他
流通チャネル別
- 直接販売
- 農業協同組合 / 販売業者
- 専門種子小売業者
- オンラインチャネル
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のカノーラ種子市場(播種用種子)の市場規模と2032年の予測はどのくらいですか?
2025年から2032年の間における菜種市場(播種用種子)のCAGRは何ですか?
2025年には、製品タイプ別でどのセグメントが最も大きいですか?
カノーラ種子市場(播種用種子)の主な成長要因は何ですか?
カノーラ種子市場(播種用種子)の主要企業はどこですか?
2025年にカノーラ種子市場(播種用種子)をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 菜種市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の菜種市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1,946 million → 2032: USD 2,690.79 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 菜種市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 菜種市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における菜種市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 菜種市場市場の成長要因
- 3.3 菜種市場市場の抑制要因および課題
- 3.4 菜種市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 菜種市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 菜種市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、菜種市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 菜種市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 菜種市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は菜種市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 菜種市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 菜種市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 菜種市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 菜種市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新菜種市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の菜種市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の菜種市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の菜種市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の菜種市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの菜種市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の菜種市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの菜種市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 菜種市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
