
キャベツおよびその他のアブラナ科市場の概要:
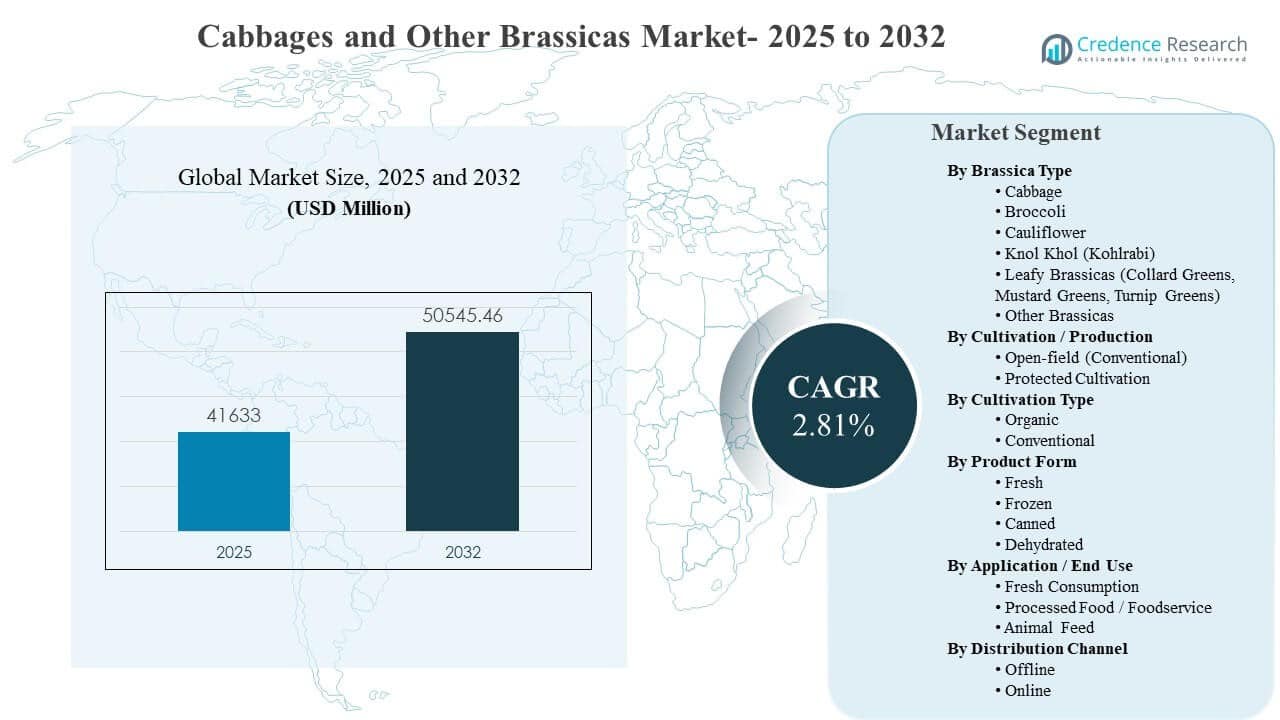
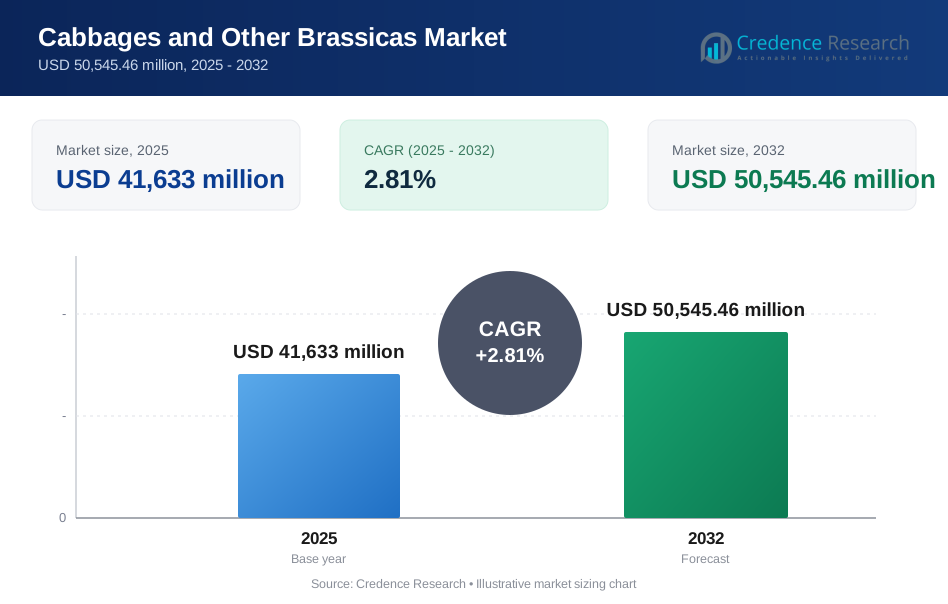
世界のキャベツおよびその他のアブラナ科市場の規模は、2025年に4,163.3億米ドルと推定され、2032年までに5,054.546億米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)2.81%で成長しています。成長は主に、家庭料理やフードサービスメニューでの日常的な消費の安定性、さまざまな栽培地域からの年間を通じた供給、冷蔵流通の改善によって支えられています。現代の小売業での便利で付加価値のある野菜フォーマットの需要拡大は、新鮮および加工供給チェーン全体でのアブラナ科作物のスループットをさらに強化します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のキャベツおよびその他のアブラナ科市場規模 | 4,163.3億米ドル |
| キャベツおよびその他のアブラナ科市場、CAGR | 2.81% |
| 2032年のキャベツおよびその他のアブラナ科市場規模 | 5,054.546億米ドル |
主要市場動向とインサイト
- 市場は2025年の4,163.3億米ドルから2032年の5,054.546億米ドルに拡大し、2025年から2032年にかけて2.81%のCAGRを記録する見込みです。
- キャベツは2025年に61.6%の最大シェアを占め、料理での高い基本使用と強力な価格アクセスによって支えられています。
- 露地(従来型)生産は2025年に87.6%のシェアを占め、規模の経済と広範な面積ベースの供給を反映しています。
- アジア太平洋地域は2025年の収益の51.9%を占め、大規模な生産基盤と強力な家庭消費の強度に支えられています。
- 保護栽培は、収量の安定性の向上と市場への供給の近接性の向上により、2026年から2032年にかけて着実に拡大すると予想されています。
セグメント分析
キャベツおよびその他のアブラナ科市場の需要は、新鮮な家庭消費に根ざしており、小売業者やフードサービス業者が使用するパッケージおよび付加価値フォーマットからの支援が増加しています。製品ミックスは、刻んだブレンドや調理済みアイテムなどの便利さに向かって進化し続けており、保存期間を延ばし、調理時間を短縮しています。加工指向のチャネルも標準化されたグレードと一貫した供給を引き出し、生産者、パッカー、下流のバイヤー間の調整を強化します。
供給のダイナミクスは、大規模な露地基盤によって形成され、気候変動と水の制約に直面する地域での保護栽培の拡大によって補完されています。バイヤーが継続性、外観、食品安全の遵守を優先する中、供給者は農業の一貫性、収穫後の取り扱い、冷蔵チェーンの信頼性でますます競争しています。これらの要因は、価格に敏感な状況でも市場の緩やかな拡大を総合的にサポートしています。
ブラシカタイプの洞察による
キャベツは2025年に61.6%の最大シェアを占めました。広範な家庭への浸透と高い料理の多様性が、新鮮および加工消費におけるキャベツのボリュームリーダーシップを支えています。強力な貯蔵性能と供給の可用性が信頼できる小売の回転率と卸売取引をサポートします。発酵食品や調理済み食品の需要も、伝統的な主食やパッケージサラダの主要成分としてキャベツが機能する地域での安定した調達を強化します。
栽培/生産の洞察による
露地栽培(従来型)は2025年に87.6%の最大シェアを占めました。規模に基づく経済と確立された面積ベースの生産が、主要な生産地域全体で露地栽培の供給を支配的に保っています。大量の収穫量が主流の小売および卸売チャネルをサポートし、価格と継続性が重要です。保護栽培は、バイヤーが均一な品質、季節的安定性、害虫圧力や作物性能の厳密な管理を優先する小規模な基盤から拡大しています。
栽培タイプの洞察による
有機栽培と従来型栽培の両方が全体のブラシカ供給に貢献し、価格感度、認証の可用性、小売業者の品揃え戦略によって購入が形作られます。従来型の生産は、確立された農学と規模でのコスト優位性により広く分布しています。有機需要はクリーンラベルの好みと特定市場でのプレミアム小売ポジショニングによって支えられています。供給の成長は、移行経済、認証のタイムライン、一貫した収量と外観品質を維持する能力に影響されます。
製品形態の洞察による
新鮮、冷凍、缶詰、乾燥形態は、家庭消費、原料使用、フードサービス準備の異なる需要プールに対応します。新鮮な形式は、特にキャベツ、ブロッコリー、カリフラワーにおいて、日常の料理と小売生産のスループットの中心にあります。冷凍および缶詰の提供は、供給の安定性と労働節約をサポートし、予測可能な投入コストが重要なフードサービスおよび加工業者に役立ちます。乾燥形態は通常、棚の安定性と物流効率を優先するニッチな原料用途に供されます。
用途/エンドユースの洞察による
家庭と小売を通じた新鮮な消費が主要な需要基盤であり、頻繁な購入サイクルと幅広い料理用途によって支えられています。加工食品とフードサービスチャネルは、調理済み食品やサラダ志向のメニューにおける標準化されたカットと一貫した供給の需要を強化します。動物飼料の使用は二次的であり、しばしば地域経済、副産物の可用性、季節的な過剰供給条件に結びついています。エンドユースのミックスは、流通インフラと各地域内の加工能力の程度に依存します。
流通チャネルの洞察による
オフライン流通は、物理的な取り扱い、新鮮さの評価、伝統的な市場やスーパーマーケット全体での高頻度の補充の重要性から支配的です。卸売業者は供給を集約し、都市部の小売需要のための可用性を安定させる上で重要な役割を果たします。オンライン食料品は、コールドチェーンの履行が改善され、消費者が日常の野菜の定期配送を採用するにつれて拡大しています。オムニチャネル小売業者は、店内と配送バスケットの両方で棚寿命を改善し、縮小を減らすために、パッケージ化された付加価値形式をますます使用しています。
キャベツとその他のアブラナ科市場の推進要因
現代的な小売とコールドチェーンの拡大
現代的な小売の拡大は、標準化された調達、包装、品質管理を通じて、一貫した品質のアブラナ科野菜の供給を改善します。コールドチェーンの改善は、腐敗を減らし、生産者や包装業者の供給範囲を広げます。温度管理の向上は、収穫後の取り扱いに敏感なブロッコリーや葉物アブラナ科の処理量を増やします。小売業者はまた、プロモーションやバンドルオファーを増やし、主要な野菜のリピート購入を促進します。
- 例えば、SyscoはVerdant Technologiesと提携し、米国のブロードライン流通拠点でHarvestHold収穫後技術を試験的に導入し、試験拠点での顧客体験スコアが40%改善し、ブロッコリーの腐敗と縮小が測定可能なレベルで減少しました。
便利で付加価値のある野菜フォーマットの需要増加
パッケージされた刻みミックス、サラダキット、調理済みフォーマットは、調理時間を短縮し、使いやすさを向上させることで消費を増やします。フードサービス業者は、労働効率を改善し、部分の標準化を図るために、事前処理されたアブラナ科の材料を採用しています。この変化は、一貫したサイズとカット仕様の需要を高め、サプライチェーン全体の調整を強化します。調味料ブレンドやミールキットの製品革新は、現代的な小売バスケット内でのアブラナ科の引き上げをさらに増加させます。
- 例えば、Taylor Farmsは、北米の主要な即食サラダと新鮮なカット野菜の生産者であり、2025年2月にユマの生産工場で完全自動化された新鮮なカット野菜の加工技術を導入し、10台の従来型乾燥機をわずか3台の次世代カルーセル乾燥機に置き換え、同等のレタスとアブラナ科の量を大幅に低いエネルギー消費で処理しています。
家庭とフードサービスにおける安定した基礎消費
キャベツ、ブロッコリー、カリフラワーは、これらの野菜が多くの料理において日常の食事に欠かせないため、安定した需要を維持しています。強力な基礎使用は変動を制限し、生産者や貿易業者の予測可能な季節計画を支援します。フードサービスメニューは、スープ、炒め物、サラダ、調理済みの食事を通じてアブラナ科を取り入れ、安定した消費を維持します。この消費基盤は、流通と包装オプションの改善に伴い、漸進的な成長を支えます。
主要生産地域における生産拡大と収量改善
改良された種子品種、農学的手法、害虫管理は、より良い収量と一貫した作物品質をサポートします。大規模な生産地域は、植栽強度を高め、季節を通じて供給の継続性を強化します。選択された地域では、天候リスクを軽減し、出力を安定させるために保護栽培も拡大しています。これらの変化は、小売契約や一貫した仕様に基づく加工供給プログラムに不可欠な信頼性のある供給をサポートします。
キャベツおよびその他のアブラナ科市場の課題
天候の変動、害虫の圧力、水の利用可能性が露地栽培の供給全体において収量の不確実性を生み出し、一貫した量を必要とする買い手にとって調達リスクを高めます。主要な野菜の価格感受性は、特に供給が急増して農場出荷価格や卸売価格に圧力がかかる場合、価値の捕捉を制限する可能性があります。収穫後の損失は、特により傷みやすいアブラナ科の種類において、コールドチェーンインフラが不均一な場合に重要な意味を持ちます。外観と均一性に結びついた品質要件は、選別コストを増加させ、流通全体での縮小率を高める可能性があります。
- 例えば、Cropinはその農業インテリジェンスプラットフォームが10億エーカー以上を計算し、700万人の農家をデジタル化したと述べており、デジタル農場モニタリングが変動するフィールド条件と分散した供給基盤全体の可視性を向上させるために使用されている規模を示しています。
断片化された生産構造は標準化を減少させ、特に小規模農家が栽培を支配する場合にはトレーサビリティを複雑にします。物流の混乱と輸送コストの上昇は、長距離供給回廊におけるパッカーやディストリビューターの利益率を圧縮する可能性があります。付加価値フォーマットに対する食品安全の期待が高まっており、より強力なサプライヤー管理と検証プログラムが必要です。一部の地域では加工能力の制約があり、季節的な過剰供給を冷凍、缶詰、または乾燥チャンネルに吸収する能力を制限しています。
キャベツおよびその他のアブラナ科市場の動向と機会
気候変動の激しい地域では、保護栽培と制御環境の実践が拡大し、安定した供給プログラムと高品質のポジショニングの機会を創出しています。小売業者はますます契約ベースの調達と標準化された仕様を好み、一貫したグレードと文書を提供できるサプライヤーを支援しています。カット済みおよびパッケージ化されたフォーマットの成長は、新鮮さの管理、包装の革新、レシピ主導の販売促進を通じて差別化を生み出します。これらの動向は、包装の自動化と収穫後の取り扱いへの投資を促進します。
- 例えば、80 Acres Farmsはケンタッキー州に20万平方フィートの屋内農場を開設し、年間最大4000万食分の生産物を栽培できるとされており、これは同社の以前の最大農場の約3倍の大きさで、少なくとも4倍の生産性を示し、独自のソフトウェア、ロボティクス、および環境制御が一貫した供給実行を強化できることを示しています。
オンライン食料品とオムニチャネル小売は、輸送が容易で配達ウィンドウ全体で品質を維持するパッケージ化されたアブラナ科に対する追加の需要を生み出します。サプライヤーは、ブランド提供、トレーサブルな調達ストーリー、およびeコマースの履行に合わせたSKUを通じて追加の価値を捕捉できます。加工業者は、オフグレードの生産物の成分用途を通じて拡大された利用から利益を得ることができ、全体的な収量経済を改善します。地域の貿易機会も、コールドチェーンの信頼性が高まるにつれて、需要の高いアブラナ科品種の国境を越えた移動を改善します。
地域別インサイト
北アメリカ
北アメリカは、現代的な小売浸透、強力な包装製品の採用、家庭料理およびフードサービス全体での安定した需要に支えられ、2025年の収益の17.3%を占めました。大口購入者は、一貫した等級、食品安全プログラム、信頼できる年間供給を好みます。刻んだミックスやミールキットなどの付加価値フォーマットは、標準化されたインプットの需要を強化します。供給ネットワークは、流通が多いチャネルでのマージンを保護するために、コールドチェーンのパフォーマンスと縮小削減を優先します。
ヨーロッパ
ヨーロッパは、野菜の高摂取、構造化された小売調達、スープ、調理済み食品、新鮮なカットカテゴリー全体での確立された加工需要により、2025年の収益の19.7%を占めました。購入者は、品質の一貫性、トレーサビリティ、食品安全基準の遵守を重視します。季節生産は、輸入と在庫戦略によって補完され、安定した供給を確保します。オーガニックや包装フォーマットにおけるプレミアム化の機会が存在し、小売業者の品揃え戦略が差別化された提供をサポートします。
アジア太平洋
アジア太平洋は、主要な人口集中地域での大規模生産と強力な日常消費を反映し、2025年の収益の51.9%を占めました。家庭需要は依然として主要な推進力であり、キャベツや他のアブラナ科野菜が伝統的な料理で広く使用されています。供給チェーンは卸売市場と拡大する現代小売を網羅し、バルク取引と包装フォーマットの両方をサポートします。成長するコールドチェーンと加工能力は、都市市場での高付加価値で標準化された製品の増分需要をサポートします。
ラテンアメリカ
ラテンアメリカは、主要市場での都市消費の拡大と小売インフラの改善に支えられ、2025年の収益の7.8%を占めました。伝統的な卸売チャネルは依然としてボリューム配分に重要であり、スーパーマーケットは品質と包装要件に影響を与えています。機会は、損失を減らし、小売業者に対する一貫性を向上させる収穫後のアップグレードに関連しています。包装および利便性主導の製品が勢いを増すにつれて、加工需要は徐々に発展します。
中東およびアフリカ
中東およびアフリカは、小売拡大、選択的な温室投資、コールドチェーンの改善に支えられ、2025年の収益の3.3%を占めました。供給制約と物流の課題は、プレミアムアブラナ科フォーマットの一貫した供給を制限する可能性があります。需要は、都市部での主食使用とフードサービスの拡大によって支えられています。輸入最適化、水不足地域での保護栽培、腐敗を減らすための収穫後の取り扱いの改善の機会があります。
競争環境
キャベツおよび他のアブラナ科市場における競争は、供給の信頼性、品質の一貫性、食品安全の遵守、およびバルクと付加価値チャネルの両方に対応する能力によって形成されます。大規模なサプライヤーは、スケール調達、包装能力、および小売業者の縮小を減らすコールドチェーンパフォーマンスを通じて差別化します。刻んだブレンドやミールキットなどの付加価値製品の革新は、強力な加工および包装インフラを持つサプライヤーにとって、高マージンのポジショニングをサポートします。ブランドパートナーシップと小売プログラムの実行は、購入者の選択にますます影響を与えています。
Food Company Inc.は、信頼性のある供給実行と、大規模なバイヤーの要求に合わせた一貫した等級、包装形式、履行パフォーマンスを通じて競争する体制を整えています。差別化は、標準化された仕様と追跡可能な調達で小売プログラムをサポートする能力に依存しています。付加価値能力の拡大により、刻みミックスや調理済み生産ラインなど、利便性を重視したカテゴリーへの参加が強化されます。包装、物流、品質システム全体の運用規律は、長期的な小売関係を維持するための中心となります。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- Food Company Inc.
- Bonduelle Americas Inc.
- Grimmway Enterprises Inc.
- Taylor Fresh Foods Inc.
- Fresh Express Incorporated
- Earthbound Farm LLC
- Vegpro International Inc.
- Green Giant Fresh LLC
- Church Brothers LLC
- Pero Family Farms Food Company LLC
- Pacific Coast Producers
- Lakeside Produce
- Ocean Mist Farms
- AeroFarms
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのに役立ちます。データは質的に分析され、企業を純粋プレイ、カテゴリ重視、業界重視、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2026年3月の買収更新で、Grimmway Enterprises Inc.に関連するGrimmway Produce Groupが、ミネソタ州モリスにあるFreshaの本社、約40エーカーの土地、ニンジン加工工場を買収しました。
- 2025年11月の買収で、Taylor Fresh Foods Inc.は、英国のNatures Way Foodsを買収し、新鮮な調理済み食品の展開を拡大し、さらなる革新を支援すると発表しました。
- 2025年2月の製品発売で、Bonduelle Americas Inc.は、米国での植物由来の便利な製品ポートフォリオを拡大するために、すぐに食べられるランチボウルを導入しました。
- 2024年12月の買収で、Fresh Express Incorporatedは、北米全域でのフードサービス事業を拡大するためにMcEntire Produceを買収しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 41,633百万 |
| 2032年の収益予測 | USD 50,545.46百万 |
| 成長率(CAGR) | 2.81% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | ブラシカタイプ別; 栽培/生産別; 栽培タイプ別; 製品形態別; 用途/最終用途別; 流通チャネル別 |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Food Company Inc.; Bonduelle Americas Inc.; Grimmway Enterprises Inc.; Taylor Fresh Foods Inc.; Fresh Express Incorporated; Earthbound Farm LLC; Vegpro International Inc.; Green Giant Fresh LLC; Church Brothers LLC; Pero Family Farms Food Company LLC; Pacific Coast Producers; Lakeside Produce; Ocean Mist Farms; AeroFarms |
| ページ数 | 336 |
セグメンテーション
ブラシカタイプ別
- キャベツ
- ブロッコリー
- カリフラワー
- コールラビ(コールラビ)
- 葉物ブラシカ(コラードグリーン、マスタードグリーン、カブグリーン)
- その他のブラシカ
栽培/生産別
- 露地(従来型)
- 保護栽培(温室/ポリハウス/制御環境)
栽培タイプ別
- オーガニック
- 従来型
製品形態別
- 新鮮
- 冷凍
- 缶詰
- 乾燥
用途/最終用途別
- 生鮮消費(家庭/小売)
- 加工食品/フードサービス
- 動物飼料
流通チャネル別
- オフライン [伝統的市場、卸売業者、スーパーマーケット]
- オンライン
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
キャベツおよびその他のアブラナ科市場の現在の規模と予測規模はどのくらいですか?
予測期間中の市場のCAGRはどのくらいですか?
2025年に最も大きなシェアを持つセグメントはどれですか?
市場成長を促進している要因は何ですか?
市場の主要な企業はどこですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 キャベツおよびその他のアブラナ科市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のキャベツおよびその他のアブラナ科市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 41,633 million → 2032: USD 50,545.46 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 キャベツおよびその他のアブラナ科市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. キャベツおよびその他のアブラナ科市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるキャベツおよびその他のアブラナ科市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 キャベツおよびその他のアブラナ科市場市場の成長要因
- 3.3 キャベツおよびその他のアブラナ科市場市場の抑制要因および課題
- 3.4 キャベツおよびその他のアブラナ科市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 キャベツおよびその他のアブラナ科市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 キャベツおよびその他のアブラナ科市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、キャベツおよびその他のアブラナ科市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 キャベツおよびその他のアブラナ科市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. キャベツおよびその他のアブラナ科市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はキャベツおよびその他のアブラナ科市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 キャベツおよびその他のアブラナ科市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 キャベツおよびその他のアブラナ科市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 キャベツおよびその他のアブラナ科市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 キャベツおよびその他のアブラナ科市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新キャベツおよびその他のアブラナ科市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のキャベツおよびその他のアブラナ科市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のキャベツおよびその他のアブラナ科市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のキャベツおよびその他のアブラナ科市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のキャベツおよびその他のアブラナ科市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのキャベツおよびその他のアブラナ科市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のキャベツおよびその他のアブラナ科市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのキャベツおよびその他のアブラナ科市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. キャベツおよびその他のアブラナ科市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
