
栗市場の概要:
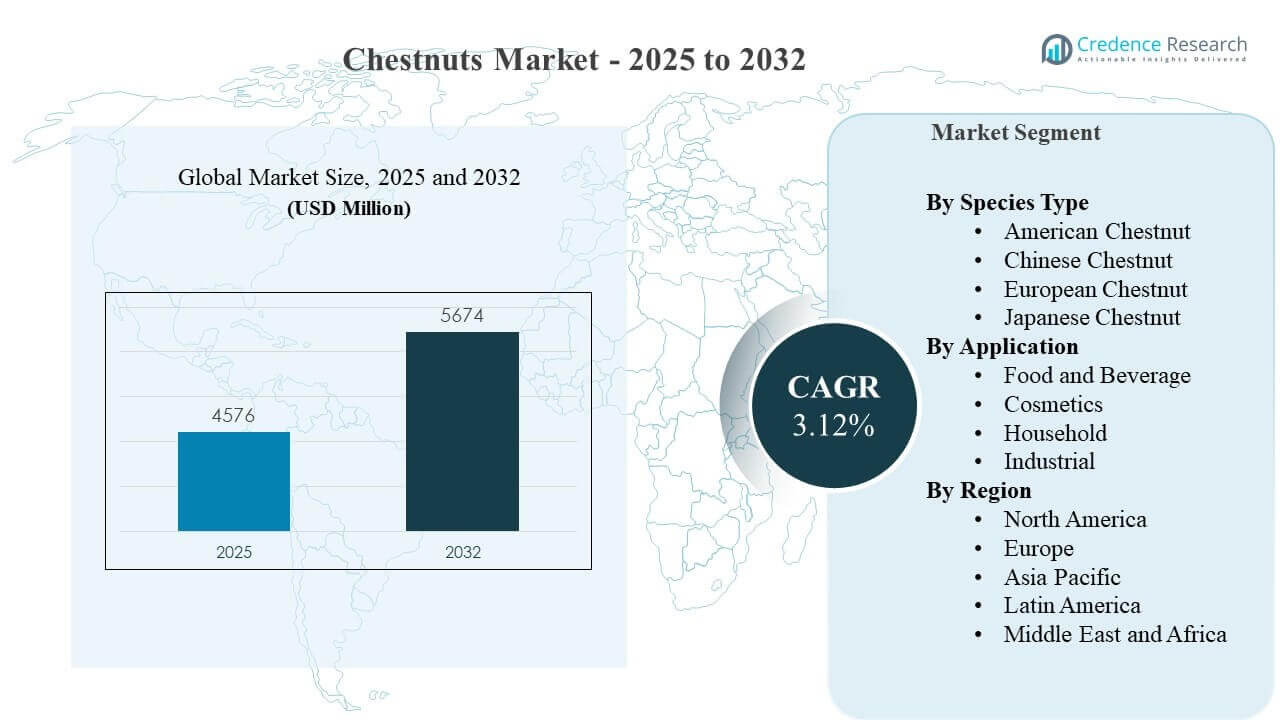
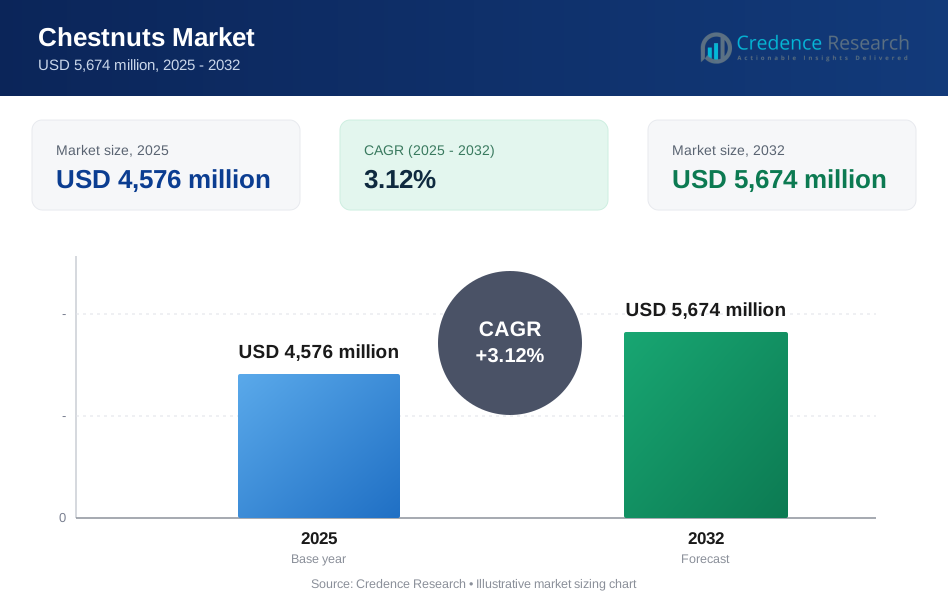
世界の栗市場の規模は2025年に45億7,600万米ドルと推定され、2032年までに56億7,400万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率3.12%で成長しています。皮むき、冷凍、ピューレ、粉などの付加価値のある栗の形式に対する需要の拡大が最も強力な成長の原動力です。これらの形式は調理の手間を減らし、栗を大量の食品用途に統合しやすくします。アジア太平洋地域は供給と加工の構造的中心地であり、規模主導の供給可能性と貿易の流れを支えています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の栗市場規模 | 45億7,600万米ドル |
| 栗市場、CAGR | 3.12% |
| 2032年の栗市場規模 | 56億7,400万米ドル |
主要な市場動向とインサイト
- 栗市場は2025年の45億7,600万米ドルから2032年の56億7,400万米ドルに増加すると予測されており、2025年から2032年にかけて年平均成長率3.12%を示しています。
- アジア太平洋地域は2025年に75.9%のシェアを持ち、栽培、加工能力、国内消費の集中を反映しています。
- 食品・飲料は2025年に70.8%のシェアを持ち、ベーカリー、菓子、デザート、季節のスナック需要に支えられ、最大の用途となりました。
- 中国栗は供給の深さと成分グレード形式への加工適性により、2025年に37.6%の最大種シェアを占めました。
- ヨーロッパは2025年の収益の12.1%を占め、確立された消費文化とプレミアム付加価値製品の位置づけに支えられています。
セグメント分析
栗市場の需要は主に食品主導の消費によって形成されており、栗は季節のスナックとして、またベーカリー、菓子、調理済み食品の成分として機能します。成長は、年間を通じた供給と一貫した製品性能を可能にする付加価値加工によってますます支えられています。小売の拡大と強化されたコールドチェーンの実行により、新鮮で使いやすい形式へのアクセスが向上し、購入頻度が高まります。プレミアム化は、消費者の支払い意欲と小売業者の品揃えの決定に影響を与える原産地、等級、パッケージングの手がかりにも見られます。
このカテゴリーは、特に植物ベースや小麦削減の配合に使用される栗粉や栗由来の成分を通じて、成分の多様化からも恩恵を受けています。成分の採用は、供給業者が一貫した仕様、安定した保存期間、信頼できる量を提供できるときに最も強力です。フードサービスの需要は、特にデザートやフィリングにおいて、キッチンのスループットとポーションの一貫性を向上させるフォーマットを好むことで貢献しています。全体として、加工能力と品質管理は、商品ポジショニングだけでなく競争力をますます決定づけています。
種別インサイトによる
2025年には、中国栗が37.6%で最大のシェアを占めました。中国栗のリーダーシップは、消費者パックと産業用成分フォーマットの両方で供給の継続性を向上させる規模の可用性によって支えられています。加工適性は、歩留まりの一貫性と欠陥管理が重要な皮むき、冷凍、ピューレ用途でのパフォーマンスを強化します。商業採用は、供給業者が標準化された等級付けと安定した品質を提供し、下流ユーザーの変動を減少させるときにも支援されます。
用途別インサイトによる
2025年には、食品と飲料が70.8%で最大のシェアを占めました。食品と飲料がリードするのは、栗が広くローストスナックフォーマット、ベーカリーや菓子レシピ、デザートフィリング、季節の贈り物に使用されているためです。需要は、調理時間を短縮し、収穫に関連した期間を超えて使用機会を拡大する便利な加工フォーマットによってさらに強化されます。スプレッド、ピューレ、粉の製品革新は、より広範な製造採用と繰り返しの調達パターンをサポートします。
栗市場の推進要因
パッケージ食品における付加価値のある栗フォーマットの需要増加
栗市場の成長は、季節的な新鮮な購入から、皮むき、冷凍、真空パック、ピューレ、粉などの付加価値のあるフォーマットにシフトしています。これらのフォーマットは、調理時間を短縮し、ベーカリー、菓子、デザート、スナック製造において一貫したパフォーマンスを提供します。2025年の食品と飲料のリーダーシップは、栗が成分としても完成したスナックとしても役立つため、需要を安定させます。フォーマットの革新は、ローストの機会を超えて消費を拡大し、現代の小売店での全国的な入手可能性を向上させます。
- 例えば、秦皇島燕山栗有限公司は、4,000トンの新鮮な栗の保管、3,000トンの低温保管、年間購入、保管、加工量が6,000トン以上であり、そのポートフォリオにはIQFロースト皮むき栗、栗ペースト、栗粉が含まれており、加工規模が年間を通じて付加価値のある供給をサポートする方法を示しています。
現代小売とコールドチェーンの可用性の拡大
現代小売の拡大は、栗と栗ベースの製品の視認性、棚の存在感、流通の信頼性を向上させます。強化されたコールドチェーン能力は、新鮮で食べやすいフォーマットをより実現可能にし、腐敗や品質損失による縮小を減少させます。小売準備済みのパッケージは、原産地の手がかり、等級付け、便利さのメッセージを通じて差別化をサポートし、プレミアムポジショニングを可能にします。店内でのより良い実行は、家庭での在庫を促進し、季節のピークとオフシーズンの両方での繰り返し購入を増加させ、年間を通じてどこでも一貫して買い物客に提供します。
- 例えば、Terminino Fruttaは、新鮮な栗製品を0〜4°C、冷凍製品を-18〜-20°Cで保管し、異常が発生した場合にアラームを発することができるコンピュータシステムによってセル温度を継続的に監視していると述べており、デジタル冷蔵チェーン管理が信頼性のある小売流通をどのようにサポートしているかを示しています。
植物ベースで小麦を減らした配合ニーズに合わせた成分の多様化
栗市場の需要は、クリーンラベルを優先し、小麦依存を減らしたレシピでの栗粉や栗由来の成分の広範な使用から恩恵を受けています。栗粉はベーカリーやスナックの配合に食感と穏やかな甘さを加え、プレミアム製品のポジショニングをサポートします。供給者が一貫した製粉、制御された水分、安定した保存期間の仕様を提供すると、採用が進みます。メーカーが植物ベースのポートフォリオを拡大するにつれて、栗成分は製品開発の焦点をより多く受け、今日、世界的に広範な商業化の機会を得ています。
サプライチェーンの規模の利点と加工能力の集中
アジア太平洋地域のリーダーシップは、栽培規模と加工能力における構造的な利点を反映しており、世界的な栗の供給をサポートしています。規模はコスト効率と輸出の安定性を強化し、標準化された仕様と信頼できる量を必要とする産業バイヤーにサービスを提供します。加工の深さにより、同じ原材料ストリームから複数の形式を可能にし、ポートフォリオの幅を広げ、顧客へのリーチを拡大します。集中した皮むき、冷凍、包装能力は、品質管理と付加価値、成分主導、プライベートラベルのチャネルにおける競争力を世界的に向上させます。
栗市場の課題
栗市場は、栗が保管条件に敏感で、腐敗、虫害、水分関連の欠陥を経験する可能性があるため、品質と保存期間の制約に直面しています。品質のばらつきが拒否率を増加させ、一貫した入力仕様を必要とする産業バイヤーの信頼を弱める可能性があります。選別、皮むき、欠陥管理が労働集約的なプロセスや特殊な設備を必要とする場合、コスト圧力が高まります。これらの制約は、スケーラビリティを制限し、バリューチェーン全体の利益率の安定性を低下させる可能性があります。
- 例えば、Volmar Packagingは、真空パックされた調理済みの栗は6〜12ヶ月保存でき、真空パックされた生の栗は0°C〜4°Cで保存すると最大3ヶ月持続することができると述べており、保存期間の性能が包装技術と厳密に制御された保管条件に大きく依存していることを示しています。
供給の変動性は、収穫条件、果樹園の健康、局所的な混乱により、収量と供給が変動する可能性があるため、もう一つの課題です。原材料の供給が厳しくなると、加工業者は皮むき、冷凍、または成分グレード製品の一貫した生産を維持するのに苦労することがあります。価格の変動は、小売の販売を減少させ、レシピで他のナッツや成分への代替を促す可能性があります。小規模地域での輸入依存は、物流の制約、輸送時間、通貨に関連した価格変動への露出を増加させます。
栗市場の動向と機会
栗市場の機会は、ブランドが原産地、品質等級、クリーンラベル属性を強調するプレミアムおよび機能的な位置付けで増加しています。スプレッド、ピューレ、レトルトパックの革新は、消費機会を増やし、年間を通じた需要の安定性を向上させます。工業用途に一貫した仕様を提供するサプライヤーは、製パンおよび製菓のサプライチェーンでシェアを拡大できます。鮮度を保ち、廃棄を減らす包装形式は、小売業者の信頼を向上させ、流通を広げることができます。
もう一つのトレンドは、家庭やフードサービス事業者の準備の障壁を減らす利便性主導の形式の商業化です。調理済みの皮むき製品や冷凍形式は、キッチンのスループットを速め、一貫したポーションをサポートします。デジタル小売と専門の電子商取引は、伝統的な流通が限られている地域でのアクセスを拡大し、ピークシーズン外での追加需要を可能にします。食品メーカーとの成分主導のパートナーシップは、季節的なピークに頼るのではなく、栗を定期的な製品ラインに組み込むことができます。
- 例えば、M.G.M.は、Prontarroste栗が均一にレーザー刻印され、途切れないコールドチェーンの下で新鮮さを保つジッパーバッグに詰められており、約3ヶ月の保存期間を持ち、伝統的な生栗の10〜20%に対して約2%の重量損失を報告しています。
地域別インサイト
北米
北米は2025年に7.4%のシェアを持ち、専門小売、プレミアムスナッキング、製パンや自然食品チャネルに関連する成分需要に支えられています。需要は、季節カテゴリが強力な販売促進を受け、支払い意欲が高い都市市場に集中しています。成長は、調理の障壁を減らす皮むき、冷凍、常温保存形式の利用可能性の増加によって支えられています。拡大はまた、栗をより健康的なスナッキングやプレミアムデザート用途に位置付ける製品革新によっても促進されています。
ヨーロッパ
ヨーロッパは2025年の収益の12.1%を占め、確立された料理の伝統と付加価値消費の強い浸透を反映しています。需要は、焼き栗文化、製菓用途、デザートやフィリングに使用される調理済み製品によって支えられています。原産地の手がかりや品質等級によるプレミアム化は、専門小売全体での価格設定力をサポートします。安定した需要は、季節を超えた消費を維持するパッケージ形式にも関連しています。
アジア太平洋
アジア太平洋は、栽培、加工、国内消費における支配力により、2025年に栗市場の75.9%のシェアを持っていました。規模は、小売パックと工業用成分使用の両方に一貫した供給をサポートし、輸出関連の利用可能性を強化します。加工能力は、高スループット用途に適した皮むきや即使用可能なバリエーションを含む広範な形式カバレッジを可能にします。地域のエコシステムは、コスト効率と標準化された仕様をサポートし、長期的なリーダーシップを強化します。
ラテンアメリカ
ラテンアメリカは2025年の収益の2.8%を占めており、比較的小さな生産拠点と低い習慣的消費を反映しています。需要は特定の国や、輸入が近代的な小売を通じて利用可能なプレミアムニッチに集中する傾向があります。常温保存可能な形式や冷凍形式は、利用可能性を向上させ、季節性や物流に関連する制約を減らすことができます。成長の可能性は、小売の拡大とデザートやベーカリー用の材料形式の採用拡大に結びついています。
中東・アフリカ
中東・アフリカは2025年に1.8%のシェアを持ち、需要は高所得の都市市場と輸入主導のチャネルに集中しています。消費は通常、季節的であり、価格の位置付けやプレミアム形式の利用可能性に敏感です。限られた現地生産規模が市場を輸入に依存させ、物流の露出を増加させています。漸進的な成長は、近代的な小売の発展と贈答向けのプレミアムカテゴリーに関連しています。
競争環境
栗市場の競争は、調達の信頼性、加工能力、複数の形式で一貫した品質を提供する能力によって形成されています。サプライヤーは、ベーカリー、菓子、スナック製造の要件に合致する皮むきや冷凍栗、ピューレ、スプレッド、粉などの付加価値製品を通じて差別化を図っています。品質管理、等級基準、保管性能は重要であり、欠陥や腐敗が顧客の受け入れに大きく影響する可能性があります。流通パートナーシップとプライベートラベルプログラムは、市場アクセスとボリュームの安定性にさらに影響を与えます。
承徳神力食品有限公司は、加工主導の参加を中心に位置付けられており、規模のある運営と標準化された出力が国内および輸出関連のチャネルでの競争力を支えることができます。承徳神力食品有限公司は、生のコモディティダイナミクスに頼るのではなく、付加価値の浸透と形式の幅を拡大することでポジショニングを強化できます。一貫した等級付け、欠陥管理、産業バイヤーに合わせた包装形式が、再調達を増加させることができます。成分ディストリビューターや小売顧客とのチャネルパートナーシップは、さらなるリーチの拡大と需要の安定化を図ることができます。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- 承徳神力食品有限公司
- Chestnut Growers, Inc.
- 秦皇島燕山栗食品有限公司
- Roland Foods, LLC
- Royal Nut Company
- 山東智峰食品有限公司
- V. Besana S.p.A.
- ConAgra Foods, Inc.
- Clément Faugier
- Route 9 Cooperative
- Battistini Vivai
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを支援します。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2026年3月、Red River Foods, Inc.とAgroforestry Partners, LLCは、米国の栗市場の開発に協力するための覚書に署名しました。このパートナーシップは、国内の栗供給の拡大、顧客需要の評価、栗製品の開発とテスト、生産量の計画、バリューチェーン全体での供給の多様化を目的としています。
- 2026年1月、Foray Bioscienceは、選定された栗の品種のための人工種子技術に関して、West Coast Chestnutと商業化パートナーシップを締結しました。この合意は、栗の繁殖を加速し、新しい品種をスケールアップするために必要な時間を短縮することを目的としており、人工種子の複数年にわたる先行購入契約が含まれています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 4576百万 |
| 2032年の収益予測 | USD 5674百万 |
| 成長率(CAGR) | 3.12% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 種タイプの展望による: アメリカ栗、中国栗、ヨーロッパ栗、日本栗; アプリケーションの展望による: 食品および飲料、化粧品、家庭用、産業用 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Chengde Shenli Food Co., Ltd.; Chestnut Growers, Inc.; Qinhuangdao Yanshan Chestnut Food Co., Ltd.; Roland Foods, LLC; Royal Nut Company; Shandong Zhifeng Foodstuffs Co., Ltd.; V. Besana S.p.A.; ConAgra Foods, Inc.; Clément Faugier; Route 9 Cooperative; Battistini Vivai |
| ページ数 | 327 |
セグメンテーション
種タイプによる
- アメリカ栗
- 中国栗
- ヨーロッパ栗
- 日本栗
アプリケーションによる
- 食品および飲料
- 化粧品
- 家庭用
- 産業用
地域による
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
栗市場の市場規模と予測はどのようになっていますか?
栗市場のCAGRは何ですか?
栗市場で最大のセグメントは何ですか?
栗市場の成長を促進している要因は何ですか?
栗市場の主要企業はどこですか?
どの地域が栗市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 栗市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の栗市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 4,576 million → 2032: USD 5,674 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 栗市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 栗市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における栗市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 栗市場市場の成長要因
- 3.3 栗市場市場の抑制要因および課題
- 3.4 栗市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 栗市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 栗市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、栗市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 栗市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 栗市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は栗市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 栗市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 栗市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 栗市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 栗市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新栗市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の栗市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の栗市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の栗市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の栗市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの栗市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の栗市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの栗市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 栗市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
