
キレート鉄農業用微量栄養素市場の概要:
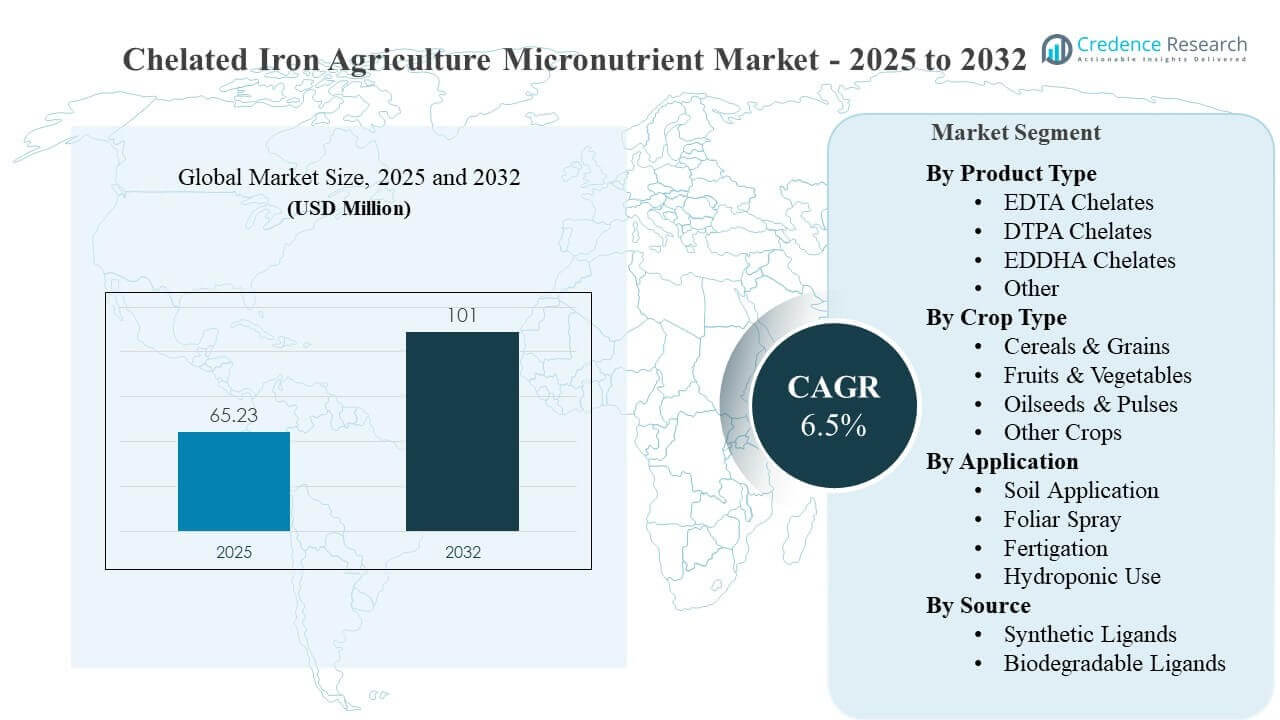
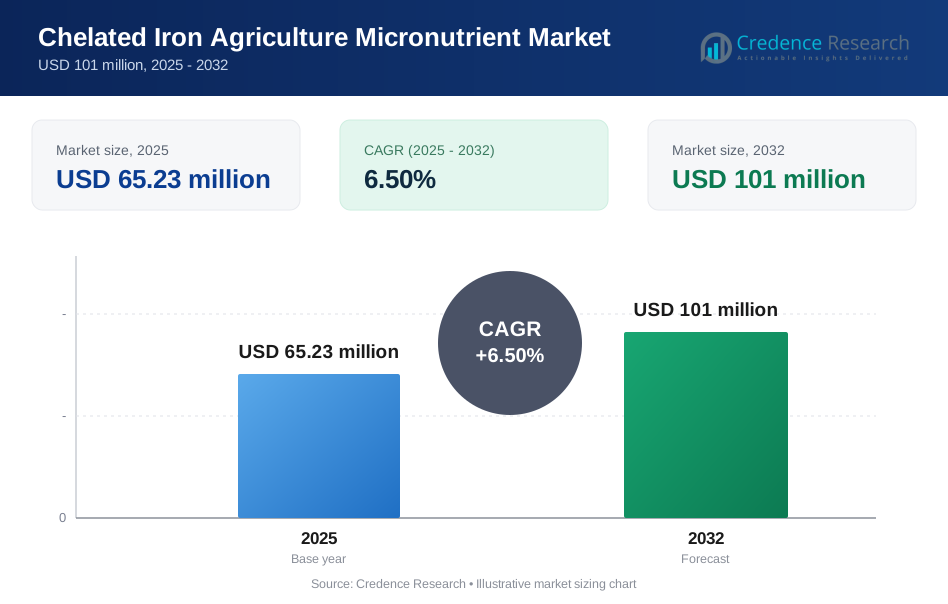
世界のキレート鉄農業用微量栄養素市場の規模は、2025年に6,523万米ドルと推定され、2032年までに1億100万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率6.5%で成長すると見込まれています。需要は主に、鉄欠乏症やクロロシスを修正する必要性によって強化されており、特にアルカリ性条件や集中的な作付けのもとで鉄の利用可能性が構造的に制約されている土壌や生産システムで顕著です。精密灌漑や制御環境農業の広範な展開も、肥料灌漑や温室栄養プログラムにクリーンに統合できる安定した水溶性キレート鉄の投入を好む傾向を高めています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のキレート鉄農業用微量栄養素市場規模 | 6,523万米ドル |
| キレート鉄農業用微量栄養素市場、CAGR | 6.5% |
| 2032年のキレート鉄農業用微量栄養素市場規模 | 1億100万米ドル |
主要な市場動向とインサイト
- 市場は2025年から2032年にかけて年平均成長率6.5%で拡大し、2032年までに1億100万米ドルに達すると予測されています。
- アジア太平洋地域は2025年に収益の31.4%を占め、特別栄養採用の急速な成長と園芸強度の拡大に支えられています。
- 土壌施用は2025年に49.6%のシェアを占め、広範囲の農地や多くの果樹園システムでのデフォルト修正アプローチとしての役割を反映しています。
- 合成リガンドは2025年に64.3%を占め、確立されたリガンド化学と幅広い製品の利用可能性への継続的な好みを示しています。
- EDTAキレートは2025年に41.1%を占め、広範な作物適合性と定着した流通プログラムによりリーダーシップを維持しています。
セグメント分析
農業におけるキレート鉄の採用は、栄養素の利用可能性の制約、作物の価値密度、および栽培者がどれだけ正確に供給を管理できるかに密接に関連しています。多くの生産環境では、キレート鉄はクロロシスのリスクを軽減し、植物の活力を保護し、収量と品質の結果を安定させるための修正および予防的な投入として位置付けられています。市場は、水溶性肥料プログラムと統合作物栄養バンドルの拡大から恩恵を受けており、微量栄養素の投与がより標準化されています。農学の実践が専門化するにつれて、購入者はリガンドの安定性、タンクミックスや灌漑システムとの互換性、変動する土壌pHに対する性能の一貫性によって製品を評価するようになっています。
購買行動はまた、応用の実用性を反映しています。土壌プログラムは、従来の肥料配置や早期修正ルーチンと一致するため一般的ですが、灌漑水で溶解性を維持し信頼性のあるパフォーマンスを発揮するキレート剤の需要は、施肥と保護栽培の増加に伴い高まっています。作物の組み合わせは支払い意欲に影響を与えます:より高価値の果物、野菜、保護作物は、通常、広範囲の作物よりもプレミアムキレート鉄の使用をより容易に正当化します。これにより、タイミング、投与量、供給方法を最適化するのに役立つ差別化された製剤と技術サポートサービスの需要が強化されます。
製品タイプ別の洞察
EDTAキレートは2025年に41.1%の最大シェアを占めました。 EDTAベースの製品は、一般的な作物栄養プログラムと広く互換性があり、可溶性肥料ポートフォリオに定期的に統合されているため、広く採用されています。確立された製造規模と流通業者の親しみやすさが、多様なチャネルでの利用可能性をサポートしています。多くの栽培者は、予測可能な取り扱いと混合性能を好み、これが多入力栄養スケジュールでの運用摩擦を減少させます。
作物タイプ別の洞察
穀物と穀類は2025年に36.2%の最大シェアを占めました。 大規模な植栽面積と基礎栄養修正プログラムにおける穀物の役割が、ボリュームリーダーシップを維持しています。商業用穀物操作は、標準化された栄養プロトコルを採用することが多く、これが繰り返し購入を改善し、より広い流通カバレッジをサポートします。収量の安定性と均一なスタンド開発への継続的な焦点が、感受性のある土壌での信頼性のある微量栄養素修正の需要を強化しています。
応用別の洞察
土壌応用は2025年に49.6%の最大シェアを占めました。 土壌供給は、従来の施肥ルーチンに適合し、最小限の運用変更で規模で実施できるため、デフォルトのアプローチとして残っています。これは、早期修正やより広範な肥沃度プログラムの一部として一般的に使用されます。しかし、点滴灌漑と精密栄養の強化により、より速い反応や改善された均一性が必要な場合に代替供給方法への関心が着実に高まっています。
ソース別の洞察
合成リガンドは2025年に64.3%の最大シェアを占めました。 合成リガンド化学は、その確立されたパフォーマンスプロファイル、コスト構造の利点、および広範な商業的利用可能性のために支配的です。購入者はしばしば予測可能な安定性、互換性、一貫した農業反応を優先し、これが現行のリガンドシステムを支持します。同時に、持続可能性の圧力と製品差別化戦略が、選択されたプログラムでの生分解性リガンド代替品の徐々な採用をサポートしています。
キレート鉄農業微量栄養素市場の推進要因
多くの農業土壌における構造的な鉄の不足
キレート鉄の需要は、土壌が鉄の吸収を制限し、光合成効率と作物の活力を低下させるクロロシスのリスクを引き起こす場合に増加します。アルカリ性および石灰質の土壌条件は、特に持続的な微量栄養素の利用可能性の制約と関連しており、安定した鉄栄養の役割を高めます。栽培者は吸収効率を改善し、欠乏事象に関連する収量と品質の変動を減少させるためにキレート形態を採用しています。これらの動向は、生産システムが高強度、厳しい作物スケジュール、予測可能な栄養供給への依存度が高まるにつれて強化されます。
- 例えば、BASFのSequestrene 138 Feは、EDDHA由来の6%のキレート鉄で製剤化されており、pH 7.0以上の土壌、特に鉄クロロシスが一般的に観察されるアルカリ性および石灰質の土壌で効果的とされています。
高付加価値園芸と品質重視の生産の拡大
果物、野菜、品質に敏感な作物の栽培の増加は、高級微量栄養素プログラムへの投資意欲を高めます。キレート鉄は、着色、キャノピーの健康、均一な発育をサポートし、多くの園芸供給チェーンで等級結果と市場性に影響を与える可能性があります。輸出および小売等級システムでは、栄養管理の精度が収益結果とより密接に関連します。この環境は、一貫した性能を提供し、技術的なアドバイザリーサービスでサポートできるキレート投入を好みます。
施肥灌漑、精密灌漑、可溶性栄養プログラムの成長
点滴灌漑と精密栄養供給の普及により、可溶性、安定性、灌漑システムとの互換性を維持する製品の需要が増加しています。降水リスク、エミッターの詰まりの懸念、または変動する水化学が微量栄養素の供給を複雑にする場合、キレート鉄が選ばれることがよくあります。栽培者がよりデータ駆動型の施肥灌漑スケジュールを採用するにつれて、微量栄養素はますます小さく、制御された増分で投与されます。これにより、繰り返し使用がサポートされ、日常の灌漑駆動型栄養にクリーンに統合されるキレート形態の需要が強化されます。
リガンド化学と製剤性能による製品差別化
供給者は、安定性、作物適合性、および異なる土壌および水条件での性能能力で競争しています。リガンドシステムと製剤設計の革新は、より良い性能の一貫性と複雑な栄養プログラムでの使用の容易さをサポートします。購入者は、管理の複雑さを軽減し、他の投入物との互換性を改善し、信頼性のある視覚的および農業的成果を提供する製品に反応します。これらの推進要因は、流通チャネル全体での市場拡大とプレミアム化を総合的にサポートします。
- 例えば、Van Iperenは、鉄-EDDHAがpH 9まで、HBEDがpH 12まで鉄の沈殿を防ぐと述べており、最高品質の鉄-EDDHAは4.8%のオルト-オルト含有量を保証しています。一方、FerteniaのFERLANDラインは、製品バリエーションに応じてオルト-オルトレベルが3.4%から5.0%の6% EDDHAキレートを提供しています。
キレート鉄農業微量栄養素市場の課題
コスト感受性は、特に広域作物栽培や低投入強度の地域で繰り返し発生する制約です。キレート鉄製品は、非キレート代替品よりも単価が高くなることがあり、採用は明確な欠乏リスク、作物の価値、農業アドバイザリーの影響に依存します。一部の市場では、微量栄養素欠乏診断の認識が一貫していないため、積極的な採用が制限されることもあります。さらに、製品選択の複雑さ、リガンドタイプ、適用方法、タイミングが技術的指導が限られている場合に結果の変動を引き起こす可能性があります。
- 例えば、Haifa GroupのHaiFer™ Fe-EDDHA製品ラインは、製品グレードに応じてオルト-オルトキレート分が4.8%(HaiFer™ 48)から5.5%(HaiFer™ 55)まで変化する6%の総鉄を提供しており、単一のサプライヤーのポートフォリオ内でも、現行の土壌pH条件に対して不適切なオルト-オルト分を選択することが農業成果を著しく損なう可能性があることを示しています。
規制および環境の監視も、ポートフォリオの利用可能性や再配合の優先順位に影響を与える可能性があり、特に持続性や流出の影響に関する懸念が存在する場合に重要です。サプライヤーは、パフォーマンス、持続可能性の位置付け、コンプライアンス要件をバランスさせながら、コスト競争力を維持する必要があります。物流とチャネルの断片化は、一部の発展途上地域での一貫した市場アクセスをさらに複雑にします。これらの要因は、強い基礎的な農業ニーズにもかかわらず、浸透を遅らせる可能性があります。
キレート鉄農業微量栄養素市場の動向と機会
重要なトレンドの一つは、統合されたプログラムベースの作物栄養へのシフトであり、微量栄養素が水溶性肥料と共にパッケージ化され、標準化された推奨事項に基づいて提供されることです。これにより、投与の再現性が向上し、取り扱いやすく、混合しやすく、定期的なスケジュールで適用しやすい製品への需要が強化されます。作物および土壌に特化したアドバイザリーサポートを提供するサプライヤーは、購入者の信頼を向上させ、複雑さの認識を低減できます。農業サービスモデルが成熟するにつれて、キレート鉄製品は測定可能な作物パフォーマンスプログラムの一部としてますます位置付けられています。
- 例えば、YaraTera Rexolin APNは、Fe 6.0%、Mn 2.4%、Zn 1.3%、Cu 0.25%、B 0.85%、Mo 0.25%を単一の微小顆粒に組み合わせており、Yaraは水耕栽培の野菜作物に対して15 μmol/L Fe(0.8 mg/L)、花作物に対して25-35 μmol/L Fe(1.4-2.0 mg/L)の継続的な鉄レベルを推奨しており、キレート鉄が標準化された作物特化の栄養プログラムに組み込まれていることを示しています。
もう一つの機会は、持続可能性に敏感なチャネルや高強度生産システムでの生分解性リガンドシステムの採用拡大です。環境プロファイル、残留物の考慮事項、管理要件との互換性に関する差別化が進んでいます。制御環境農業や水耕栽培の運営は、一貫した溶解性と厳密な栄養管理を必要とするため、プレミアムな機会を提供します。これらのセグメントは、技術サポートやカスタマイズされた製剤を通じて、高利益率の製品と長期的な顧客関係をサポートできます。
地域の洞察
北アメリカ
北アメリカは2025年に市場の27.6%を占め、確立された特殊作物栄養の実践と成熟した投入物の流通によって支えられています。精密農業と構造化された農学プログラムは、欠乏リスクが作物の品質と均一性に影響を与える場合に、キレート化微量栄養素の採用を促進します。強力なディーラーネットワークと技術的アドバイザリーサービスが、農場全体での一貫した製品配置をサポートします。需要はまた、高価値作物システムにおける点滴灌漑と可溶性栄養プログラムの使用増加によって強化されています。
ヨーロッパ
ヨーロッパは2025年に収益の22.9%を占め、多くの国で集中的な園芸と品質重視の生産基準によって支えられています。栄養プログラムはしばしば製品の信頼性、コンプライアンスの整合性、作物特有のパフォーマンスを強調し、安定したキレート化鉄ソリューションの需要を支えています。持続可能性の期待と規制の枠組みは、差別化されたリガンドシステムと管理志向の製剤への関心を高める可能性があります。特定市場での保護栽培は、正確で水に適したキレート化投入物の需要をさらに強化します。
アジア太平洋
アジア太平洋は2025年に31.4%のシェアを持ち、特殊肥料の採用拡大、園芸の集約化の加速、灌漑と施肥の近代化を反映しています。温室農業と栄養管理された作物の急速な成長は、安定した可溶性キレート化鉄製品の需要を支えています。多様な農業構造は採用の不均一を生み出しますが、プレミアムプログラムは通常、組織化されたサプライチェーンで最も速く拡大します。作物および国別の推奨を調整するサプライヤーは、多様な農学的文脈での浸透を拡大できます。
ラテンアメリカ
ラテンアメリカは2025年に10.8%のシェアを持ち、栄養管理が品質の結果に密接に結びついている輸出志向の果物生産とプランテーション農業によって支えられています。採用は、技術的アドバイスと精密灌漑へのアクセスを持つ専門化された運営で最も強力です。しかし、農場構造の変動性と投入物の手頃な価格が、一部の地域での広範な採用を制限する可能性があります。成長は施肥が拡大し、栽培者が微量栄養素の制約をより一貫して修正しようとする場合にサポートされます。
中東およびアフリカ
中東およびアフリカは2025年に市場の7.3%を占め、需要は集中的な農業地域と制御環境生産に集中しています。地域の一部でのアルカリ性土壌条件と水の制約は、キレート化栄養プログラムの農学的価値を高める可能性があります。温室の拡大は、精密な供給システムでの安定した水溶性微量栄養素の使用をサポートします。商業生産拠点外での手頃な価格と不均一な流通カバレッジによって、より広範な採用は制約されています。
競争環境
競争は、リガンド化学の性能、製剤の安定性、土壌、葉面散布、灌水、そして水耕栽培の用途における適合性に焦点を当てています。サプライヤーは、ポートフォリオの幅、流通範囲、農業アドバイザリーサポート、そしてより広範な水溶性肥料プログラムへの統合を通じて差別化を図っています。製品の位置付けは、しばしば困難な土壌や水の条件下での安定性、作物反応の一貫性、既存の農場ルーチンへの容易な採用を強調します。戦略的な焦点は、しばしば専門的な栄養ポートフォリオの強化、技術サービス能力の向上、そして高成長地域でのチャネルパートナーシップの構築を含みます。
ヤラ・インターナショナルASAは、通常、作物栄養の統合的な位置付けを通じて競争し、微量栄養素の提供をより広範な肥料およびアドバイザリーフレームワークと組み合わせてプログラムベースの採用をサポートします。同社のアプローチは、農学主導の製品配置、欠乏補正に関する技術的指導、そして価値に敏感な作物システムにおける収量と品質の成果との整合を強調する傾向があります。水溶性および特殊プログラムとのポートフォリオ統合は、クロスセルおよび継続的な需要をサポートします。この位置付けは、特に構造化された推奨事項と一貫した栄養供給ルーチンに依存する地域で効果的です。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- ヤラ・インターナショナルASA
- BASF SE
- ハイファ・グループ
- ノリオン・ホールディングB.V.
- シンジェンタ・グループ
- モザイク・カンパニー
- ニューファーム・リミテッド
- コロマンデル・インターナショナル・リミテッド
- アクゾノーベル N.V.
- ヴァラグロ S.p.A.
企業の定性的および定量的分析が行われ、クライアントがより広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリー集中、業界集中、多様化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2025年10月、石家荘漢浩貿易有限公司は、先進的なキレート技術を活用し、広範なpH範囲で植物に最適な鉄の供給を保証するEDDHA Fe 6%有機キレート鉄肥料を導入しました。この製品は、鉄分が不足している土壌、特に植物に利用可能な遊離鉄が通常存在しないアルカリ性および石灰質土壌を対象としています。この発売は、アジアの農業市場からの高性能でpH安定性のあるキレート鉄の需要の高まりを反映しています。
- 2025年10月、NouryonはHBEDキレート鉄製品を積極的に宣伝し、100%オルト-オルト結合を特徴とする世界唯一の鉄キレートとして区別しました。これにより、鉄は植物に完全に生物利用可能になります。同社は、HBEDが他の鉄肥料と比較して低用量で植物の吸収により多くの鉄を供給し、ヘクタールあたりのコストと環境への影響を削減することを強調しました。HBEDはNouryonによって独占的に生産される特許技術であり、この特定の鉄キレート化学を提供できる競合サプライヤーは世界的に存在しません。
- 2025年1月、シンジェンタとIntrinsyx Bioは、温室作物における栄養吸収効率を向上させる生物学的ソリューションの開発に向けた戦略的協力を発表しました。このパートナーシップは、キレート鉄と相乗効果を発揮する微生物内生菌の共同開発に焦点を当て、根の吸収効率を拡張し、全体的な植物栄養結果を改善します。この協力は、アグリテックの革新と伝統的な微量栄養素の専門知識を融合させる業界の広範なトレンドを表しています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 6,523万米ドル |
| 2032年の収益予測 | 1億100万米ドル |
| 成長率 (CAGR) | 6.5% (2025–2032) |
| 基準年 | 2025年 |
| 予測期間 | 2026-2032年 |
| 定量単位 | 百万米ドル |
| 対象セグメント | 製品タイプ別展望: EDTAキレート、DTPAキレート、EDDHAキレート、その他のキレート鉄形態; 作物タイプ別展望: 穀物、果物と野菜、油糧種子と豆類、その他の作物; 応用別展望: 土壌施用、葉面散布、灌漑、ハイドロポニック使用; ソース別展望: 合成リガンド、生分解性リガンド |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | ヤラ・インターナショナルASA、BASF SE、ハイファグループ、Nouryon Holding B.V.、シンジェンタグループ、モザイクカンパニー、ニューファームリミテッド、コロマンドル・インターナショナル・リミテッド、アクゾノーベルN.V.、ヴァラグロS.p.A. |
| ページ数 | 330 |
セグメンテーション
製品タイプ別
- EDTAキレート
- DTPAキレート
- EDDHAキレート
- その他のキレート鉄の形態
作物の種類別
- 穀物 & 穀類
- 果物 & 野菜
- 油糧種子 & 豆類
- その他の作物
用途別
- 土壌施用
- 葉面散布
- 灌漑施肥
- 水耕栽培用
供給源別
- 合成リガンド
- 生分解性リガンド
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
キレート鉄農業微量栄養素市場の市場規模と予測はどのくらいですか?
2025年から2032年までの成長率(CAGR)はどのくらいですか?
市場で最も大きなセグメントはどれですか?
市場成長を促進する主要な要因は何ですか?
競争の激しい市場でリードしている企業はどれですか?
どの地域が市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 キレート鉄農業微量栄養素市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のキレート鉄農業微量栄養素市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 65.23 million → 2032: USD 101 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 キレート鉄農業微量栄養素市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. キレート鉄農業微量栄養素市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるキレート鉄農業微量栄養素市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 キレート鉄農業微量栄養素市場市場の成長要因
- 3.3 キレート鉄農業微量栄養素市場市場の抑制要因および課題
- 3.4 キレート鉄農業微量栄養素市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 キレート鉄農業微量栄養素市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 キレート鉄農業微量栄養素市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、キレート鉄農業微量栄養素市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 キレート鉄農業微量栄養素市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. キレート鉄農業微量栄養素市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はキレート鉄農業微量栄養素市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 キレート鉄農業微量栄養素市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 キレート鉄農業微量栄養素市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 キレート鉄農業微量栄養素市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 キレート鉄農業微量栄養素市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新キレート鉄農業微量栄養素市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のキレート鉄農業微量栄養素市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のキレート鉄農業微量栄養素市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のキレート鉄農業微量栄養素市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のキレート鉄農業微量栄養素市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのキレート鉄農業微量栄養素市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のキレート鉄農業微量栄養素市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのキレート鉄農業微量栄養素市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. キレート鉄農業微量栄養素市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
