
穀物および穀類種子市場の概要:
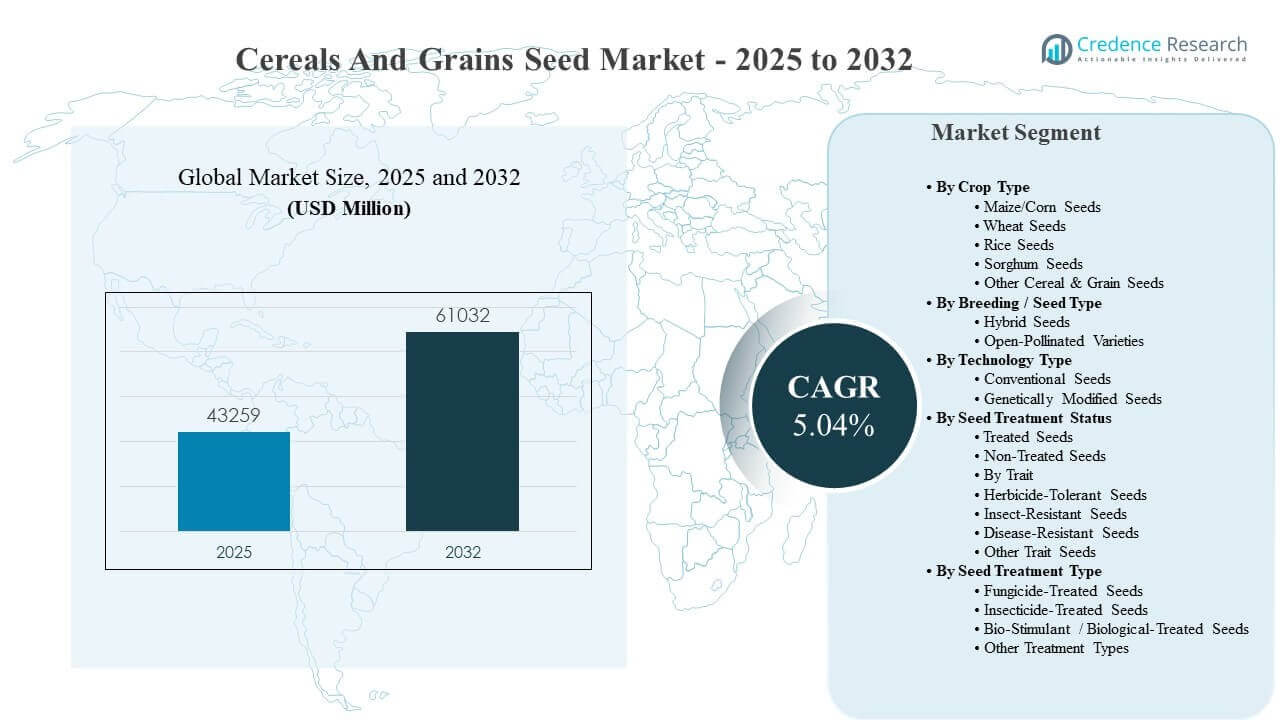
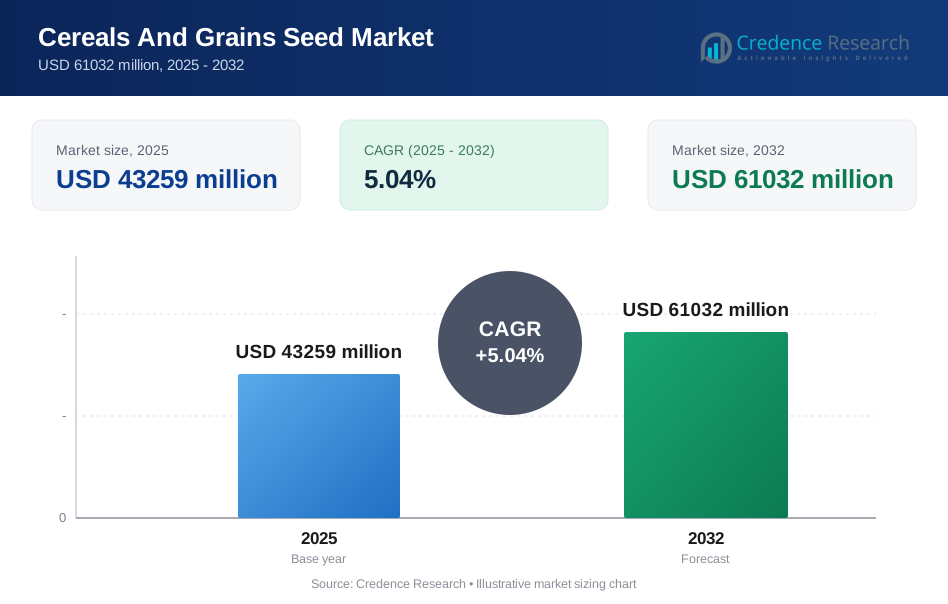
世界の穀物および穀類種子市場の規模は、2025年に4,325億9,000万米ドルと推定され、2032年までに6,103億2,000万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)5.04%で成長します。成長の主な要因は、気象変動や投入コストの圧力下で作物のパフォーマンスを向上させる高収量の種子品種への需要の高まりであり、主要な穀物作物におけるより迅速な代替サイクルを促進しています。商業種子流通の拡大、種子品質基準の向上、主要生産国における差別化された遺伝子の広範な利用可能性が、持続的な市場の勢いをさらに支えています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の穀物および穀類種子市場規模 | 4,325億9,000万米ドル |
| 穀物および穀類種子市場、CAGR | 5.04% |
| 2032年の穀物および穀類種子市場規模 | 6,103億2,000万米ドル |
主要な市場動向とインサイト
- 市場は2032年までに6,103億2,000万米ドルに達し、5.04%のCAGRで拡大すると予測されています(2025–2032年)。
- トウモロコシ種子は2025年に56.70%の最大シェアを占め、強力な飼料および産業需要の引きによって支えられています。
- ハイブリッド種子は2025年に61.90%のシェアを持ち、収量の安定性と均一な農業パフォーマンスへの好みを反映しています。
- 北米は2025年の収益の34.60%を占め、高度に商業化された農業システムと高い種子交換率によって支えられています。
- アジア太平洋地域は2025年の収益の28.10%を占め、大規模な穀物作付面積と正式な種子チャネルの拡大によって支えられています。
セグメント分析
穀物および穀類種子市場は、改良された遺伝子の経済的価値と、種子供給者が変動する気候の下で一貫したフィールドパフォーマンスを提供する能力によって形成されています。ハイブリッド製品は、均一性と立ち上がりの確立を改善することで価値の捕捉を強化し、農家が保存種子に頼るのではなく種子を再購入する意欲を支えています。採用はまた、洗浄、選別、包装の自動化がロットの一貫性を向上させ、運用上の無駄を削減する現代の種子生産および加工慣行からも恩恵を受けています。多くの生産地域では、チャネルの正式化とより強力なディーラーネットワークが、認証済み種子へのアクセスを改善しています。
技術と特性の決定は、規制の受け入れ、管理要件、および輸出チャネルの感受性に強く影響されます。特性の商業化は、管轄区域全体で重大なコンプライアンスと承認の負担を伴う可能性があり、展開を遅らせ、より大きな規制能力を持つ供給者の間で高度な特性ポートフォリオを集中させることがあります。同時に、市場では、特に持続可能性の位置付け、土壌健康の物語、およびストレス軽減の利点が購入決定に影響を与える場合に、統合された作物確立戦略の一環として、生物学的およびバイオスティミュラントの種子処理への関心が高まっています。
購入者の行動は作物経済学とリスクプロファイルによって異なりますが、共通のテーマは、収量の変動を減らし予測可能性を向上させるソリューションへの関心が高まっていることです。農家は通常、特に水不足の穀物地帯で、熱、干ばつ、害虫の圧力下で安定した性能を示す遺伝子を優先します。偽造または低品質の種子は、一部の新興地域で商業的リスクとして残っており、ブランドの信頼を保護するために認証、追跡可能性、および信頼できる小売関係の重要性を強調しています。
作物タイプ別の洞察
トウモロコシ/コーン種子は2025年に56.70%の最大シェアを占めました。 このセグメントが主導する理由は、トウモロコシ種子の支出が大規模な植栽面積、高い商業化、飼料、でんぷん、産業のバリューチェーンからの強い需要に基づいているためです。種子の交換サイクルは、他のいくつかの穀物よりもトウモロコシで一貫しており、繰り返し購入行動をサポートしています。供給者はまた、性能の位置付け、地域に特化した農業推奨、および処理とアドバイザリーサービスのバンドルを通じて、トウモロコシのポートフォリオを差別化しています。
育種/種子タイプ別の洞察
ハイブリッド種子は2025年に61.90%の最大シェアを占めました。 ハイブリッドは、収量の安定性、均一な発芽、および予測可能な収穫結果における利点が認識されているため、種子投資のリターンを改善します。ハイブリッドは、気候変動にさらされた環境でのリスクを軽減できるため、価値提案がさらに強化されます。育種速度の向上、分析駆動の選択、および作物全体での広範な利用可能性が、持続的なハイブリッドの浸透をサポートしています。
技術タイプ別の洞察
穀物と穀類の種子における技術の採用は、地域および作物に特有であり、規制の経路と市場アクセスの考慮事項によって形成されます。従来の種子の改善は、GM栽培が制限されている場所や特定の特性を抑制するプレミアム輸出チャネルがある場所で重要です。遺伝子組み換えオプションは、確立された承認と管理の枠組みを持つ市場でより迅速に拡大する傾向があります。種子供給者は、作物と地理によってポートフォリオを調整し、従来のトラックとバイオテックトラックの両方を維持することで、これらの現実をますますバランスさせています。
種子処理ステータス別の洞察
種子処理のステータスは、害虫や病気の圧力、基礎となる種子ロットの価値、および地域の農業慣行の強度によって影響を受けます。処理された種子は、発芽とスタンドの確立を保護して収量の結果を守るために、より高価値のハイブリッドロットで好まれることがよくあります。処理されていない種子は、低投入システムや、処理経済または規制政策が広範な採用を制限する地域で依然として関連性があります。チャネルバンドルと小売業者の推奨は、処理の採用に大きく影響を与える可能性があります。
特性別の洞察
特性需要は、雑草、昆虫、病気をより効果的に管理しながら、収量の安定性を保護する必要性によって推進されています。除草剤耐性や昆虫抵抗性の特性は、雑草の抵抗性や昆虫の圧力が持続し、管理コストが上昇している場所で特に魅力的です。病気抵抗性の特性は、天候の変動性が病気の発生率を高め、栽培者がシーズン中の介入に依存することを減らそうとする中で重要性を増しています。特性の採用は、承認のタイムライン、管理要件、種子の手頃な価格によっても形作られます。
種子処理タイプの洞察
殺菌剤処理および殺虫剤処理のソリューションは、多くの穀物システムで初期のリスクが重要な場合に基盤となっています。生物学的およびバイオスティミュラント処理は、特にストレス軽減、根の活力、持続可能性に合わせた位置付けの補完としてますます評価されています。処理の選択は、しばしば地域の病気や昆虫の複合体、植え付け時期、土壌条件に依存します。供給者は、発芽と貯蔵性能を保護するために、処方の互換性と種子の安全性に関する革新を続けています。
穀物と穀類の種子市場の推進要因
気候変動下での収量安定性の需要増加
天候の変動性は、変動する成長シーズン全体で収量の安定性を保護する遺伝子の価値を高めています。農家は、熱ストレス、干ばつの露出、不規則な降雨パターンからのリスクを減少させる種子の性能を優先しています。これにより、先進的なハイブリッド、地域に特化した製品の位置付け、改良された育種パイプラインの需要が強化されます。その結果、供給者は、性能の信頼性と農家の再購入行動を維持するために、多環境試験とストレス耐性の選択を拡大しています。
- 例えば、バイエルは、Preceon™ スマートコーンシステムが2024年に米国の主要なトウモロコシ生産州で展開され、その後イタリアとカナダに拡大されたと述べており、同社はまた、短茎トウモロコシプラットフォームを高風や困難な天候下での倒伏やグリーンスナップへの耐性を向上させるように設計されていると説明しており、種子開発者が地域に特化した発売とストレス性能の位置付けを通じて気候耐性の特性を商業化していることを示しています。
穀物バリューチェーンの商業化と種子交換の拡大
商業農業と構造化された調達の成長は、主要な穀物の認定種子の使用を増加させています。農場の運営が拡大し、より入力最適化されるにつれて、予測可能なスタンドの確立と均一な作物の発展がより高い優先事項となります。これは、特に種子の品質が収量の結果を大きく変える作物において、より速い交換サイクルをサポートします。強力なディーラーネットワークと改善された可用性も、非公式な種子システムから移行する地域での採用を増加させます。
- 例えば、コルテバは、農家-ディーラーネットワークと種子と化学ソリューションを束ねた小売チャネルを通じて地域の種子ブランドを接続しており、バイエルは、製品、サービス、パートナーシップを通じて低・中所得国の5,300万人の小規模農家に到達したと報告しており、流通規模とアクセスプログラムが種子交換と正式な市場採用をサポートしていることを強調しています。
育種速度、分析、製品差別化の革新
種子会社は、先進的な分析、より速い育種サイクル、および大規模な試験ネットワークを活用して、市場投入までの時間と製品性能を向上させています。競争優位性は、汎用的な品種ではなく、特定の農業気候帯で一貫した成果を提供することにますます依存しています。これにより、製品ポートフォリオのより深いセグメンテーションと、よりターゲットを絞った農業支援が推進されます。時間が経つにつれて、これらの能力は農家の信頼を高め、高価値の穀物地域でのプレミアム種子の浸透を拡大します。
遺伝子と処理およびアドバイザリーサポートのバンドル
農家は、種子を単独の投入物としてではなく、より広範な作物確立パッケージの一部として評価することが増えています。遺伝子を種子処理、病害防除の位置付け、および農業指導と組み合わせることで、ROIの認識が向上し、意思決定が簡素化されます。小売業者や流通パートナーは、地域のリスクプロファイルに適した統合ソリューションを推奨することで、この効果を増幅することがよくあります。このバンドルアプローチは、再購入を増やし、顧客離れを減らし、結果が測定可能な場合、サプライヤーの価格設定力を強化することができます。
穀物種子市場の課題
規制の違いは、穀物における技術と特性の普及における主要な制約として残っています。技術の受け入れは国によって異なり、輸入要件、管理期待、および公共政策によって影響を受ける可能性があり、グローバルなポートフォリオの拡大を複雑にします。承認の複雑さは商業化のタイムラインを延ばし、コンプライアンスコストを上昇させ、市場に到達する特性とその時期に影響を与えます。これにより、採用パターンが不均一になり、特定の技術スタックの対象市場が制限される可能性があります。
- 例えば、BioceresはHB4小麦プラットフォームを通じてこの問題を強調しました。ブラジルが2023年に商業栽培を承認したとき、アルゼンチンに次いでHB4小麦の栽培を承認した2番目の国となりましたが、この特性はすでに米国、コロンビア、ニュージーランド、オーストラリア、南アフリカ、ナイジェリアで食品および飼料の承認を取得しており、インドネシアでは飼料の承認を取得しています。
チャネルの整合性と種子の品質の一貫性も成長の課題であり、特に偽造種子や弱い執行が農家の信頼を損なう可能性のある地域で問題となります。品質の問題は再植のリスクを増加させ、プレミアム製品に対する支払い意欲を低下させ、価値の捕捉を圧縮します。サプライヤーは、ブランドの信頼を保護するために、認証、追跡可能性、および教育に投資する必要があります。物流、保管条件、およびラストマイルの取り扱いも発芽結果と顧客満足度に影響を与えます。
穀物種子市場のトレンドと機会
生物学的およびバイオスティミュラント種子処理は、作物の確立とストレス耐性を改善する補完技術としてより目立つようになっています。持続可能性の期待が高まる中、生産者とサプライチェーンは、化学負荷の削減というストーリーと一致しながらパフォーマンスをサポートできるソリューションを評価しています。これにより、生物学的製剤の革新、従来の処理との互換性、および作物や地域ごとの特別な位置付けがサポートされます。時間が経つにつれて、処理の革新は遺伝子と並んで差別化のレバーになる可能性があります。
ハイブリッド小麦と改良されたソルガムの提供は、従来の拠点を超えてハイブリッドの浸透を拡大する機会を提供します。経済性やスケーラビリティによって歴史的にハイブリッド化が制限されていた場所では、育種、種子生産システム、地域ターゲティングの進歩が新たな需要を引き出すことができます。ストレスに弱い環境では、水の利用可能性が厳しくなるにつれて、干ばつ耐性のある穀物が重要性を増す可能性があります。これらの変化は、対応可能な収益プールを拡大し、主要な作物カテゴリー全体で競争力のあるポジショニングを再構築することができます。
- 例えば、バイエルは、ハイブリッド小麦が品種小麦よりも約10〜15%高い収量をもたらすことができると述べ、後の投資家向けプレゼンテーションでは、10%から最大20%の増加が期待されると示し、ハイブリッド小麦が穀物育種経済における重要なステップチェンジと見なされている理由を強調しています。同様に、KWSは、2025年初頭に最初の完全に競争力のある穀物ソルガムハイブリッドが承認されたと報告し、干ばつに弱い市場でのソルガムハイブリッド採用の商業的根拠を強化し始めていることを示しています。
地域別インサイト
北米
北米は2025年に34.60%のシェアを保持し、高度に商業化された穀物生産とプレミアム種子ソリューションの強力な採用に支えられています。農場の規模、機械化、成果重視の投入選択により、種子の交換サイクルは比較的一貫しています。サプライヤーの差別化は、しばしば地域で検証されたパフォーマンス、農学サポート、および種子プラスサービスのバンドルポジショニングを強調します。需要はまた、主要な穀物の高い植栽強度を維持する大規模な飼料および工業用エンド市場によって強化されています。
ヨーロッパ
ヨーロッパは2025年に22.50%のシェアを占め、多くの市場での強力な穀物作付けシステムと厳しい品質期待によって形成されています。イノベーションはしばしば非遺伝子組み換え経路、ストレス耐性の向上、および地域特有の条件下での品種性能を強調します。正式なチャネルと認証の実践は、高品質の種子ロットに対する一貫した需要をサポートします。サプライヤーのポジショニングは、しばしば品種性能データ、病害管理の適合性、および地域の農学要件との互換性に焦点を当てています。
アジア太平洋
アジア太平洋は2025年に28.10%のシェアを獲得し、広大な穀物面積といくつかの国での種子システムの近代化の進展に支えられています。成長は、正式な流通の拡大、認証種子の利点に対する認識の高まり、および主食作物の収量向上の取り組みによって支えられています。採用は作物や市場の成熟度によって大きく異なりますが、ハイブリッド化の取り組みと品質の向上が価値の獲得を増加させています。地域の育種に焦点を当てたスケーラブルな流通を組み合わせた種子サプライヤーは、この地域でのシェアを強化することができます。
ラテンアメリカ
ラテンアメリカは2025年に9.70%のシェアを占め、主要な生産地帯での高い商業化と強力なパフォーマンス主導の購買行動に支えられています。需要は、プロフェッショナルな農業運営と変動性にさらされた気候での収量安定性の経済性によって強化されています。サプライヤー戦略は、しばしば地域に特化した製品ポジショニングとフィールドパフォーマンスの検証を強調します。この地域のシェアは、穀物システム全体での作物の組み合わせと異なる強度のため、北米やアジア太平洋よりも低くなっています。
中東・アフリカ
中東・アフリカは2025年に5.10%のシェアを持ち、気候への露出、食料安全保障の優先事項、そして耐性のある穀物生産の必要性によって需要が影響を受けます。採用は、一部の地域で手頃な価格、一貫性のない流通チャネルの品質、非公式システムでの種子交換率の低さによって制約されています。しかし、ストレス耐性のある穀物と改良された認証種子の利用可能性は、支援プログラムと流通が改善される地域での採用拡大を促進できます。信頼できるチャネルと農家教育に焦点を当てることは、長期的な需要を構築するために重要です。
競争環境
穀物種子市場における競争は、育種パイプラインの強さ、地域に特化した性能の信頼性、種子生産と流通を効率的に拡大する能力によって定義されます。主要なプレーヤーは、ハイブリッドと特性ポートフォリオ、多地点試験ネットワーク、農業主導の商業化戦略を通じて差別化し、種子選択を予想されるフィールドの成果に結び付けます。複数の穀物作物にわたるポートフォリオの幅はクロスセリングをサポートし、パートナーシップとライセンスは特定の市場での特性アクセスを加速できます。チャネルの強さとブランドの信頼は、特に品質保証と認証が購入の信頼に影響を与える場合において重要です。
Bayer AGは、差別化された遺伝子、システムベースの提供、農場レベルの意思決定支援に焦点を当てたマルチクロップ種子と作物科学の参加者として位置付けられています。同社のアプローチは通常、広範な試験に裏付けられた性能ポジショニングを強調し、遺伝子と農業的推奨を組み合わせた統合作物確立コンセプトを伴います。この戦略は、切り替えコストを改善し、トウモロコシが多い地域での顧客関係を深めることができます。パイプラインの深さと商業化能力への継続的な投資は、主要な穀物種子カテゴリー全体での競争力をサポートします。
業界の研究と成長報告書には、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Bayer AG
- Corteva Agriscience
- Syngenta Group
- Advanta Seeds (UPL Ltd.)
- KWS SAAT SE & Co. KGaA
- BASF SE
- Limagrain
- Land O’Lakes, Inc.
- DLF
- Takii & Co., Ltd.
- Rallis India Limited
- Barenbrug South Africa
- FMC Corporation
- Allied Seed, LLC
- Mahyco
- Rasi Seeds Pvt. Ltd.
企業の質的および量的分析が行われ、顧客が広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いとして分類します。
最近の展開
- 2026年2月、バイエルクロップサイエンスは、低炭素強度作物向けに特別に開発された初のマルチ作物種子ブランドであるnewgold®を発売しました。これにより、農家は急成長するバイオ燃料市場に直接参加し、農場の収益性の機会を向上させることができます。この発売は、持続可能な航空燃料と再生可能ディーゼル部門をターゲットにしており、食料生産と競合することなく低炭素燃料を拡大するという課題に対処しています。
- 2026年2月、コルテバアグリサイエンスとバイエルクロップサイエンスは、トウモロコシ技術のライセンス供与を2027年まで加速し、綿花のライセンス供与を解放し、両社間の継続中の訴訟を解決する包括的な6億1000万ドルのライセンス契約に達しました。この協定により、トウモロコシと大豆で市場シェアを拡大しているコルテバの種子事業のライセンス供与の道が開かれます。
- 2025年9月、バレーシーズはジンバブエのクウェクウェで、リムポポとザンベジという2つの新しい小麦品種を発売し、パン生産のための同国の小麦輸入費を削減することを目指しました。DCKファームでの早期収穫は、1ヘクタールあたり平均6.5〜7メートルトンという強力な結果をもたらし、生産性と焼成品質の両方に焦点を当てています。
- 2025年7月、BASF SEとマレーシア農業研究開発機構(MARDI)は、マレーシアで2つのクリアフィールド米品種、MR-CL3とMR-CL4を導入しました。これらの品種は、雑草制御能力の向上と収量の増加を提供し、地域の持続可能な米生産に貢献しています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 43259百万米ドル |
| 2032年の収益予測 | 61032百万米ドル |
| 成長率(CAGR) | 5.04%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | 作物タイプ、育種/種子タイプ、技術タイプ、種子処理状況、特性、およびこのレポートで定義されている種子処理タイプの見通し |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | バイエルAG; コルテバアグリサイエンス; シンジェンタグループ; アドバンタシーズ(UPL Ltd.); KWS SAAT SE & Co. KGaA; BASF SE; リマグレイン; ランドオーレイクス, Inc.; DLF; タキイ種苗株式会社; ラリスインディアリミテッド; バーレンブルグ南アフリカ; FMCコーポレーション; アライドシード, LLC; マヒコ; ラシシーズプライベートリミテッド |
| ページ数 | 338 |
セグメンテーション
作物タイプ別
- トウモロコシ/コーン種子
- 小麦種子
- 米種子
- ソルガム種子
- その他の穀物・穀類種子
育種/種子タイプ別
- ハイブリッド種子
- オープンポリネーテッド品種
技術タイプ別
- 従来型種子
- 遺伝子組み換え種子
種子処理状況別
- 処理済み種子
- 未処理種子
特性別
- 除草剤耐性種子
- 害虫耐性種子
- 病害耐性種子
- その他の特性種子
種子処理タイプ別
- 殺菌剤処理種子
- 殺虫剤処理種子
- バイオスティミュラント/生物処理種子
- その他の処理タイプ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
穀物および穀物種子市場の現在の市場規模と予測市場規模はどのくらいですか?
穀物および穀類種子市場の成長率はどのくらいですか?
市場で最も大きなセグメントは何ですか?
市場成長を促進している要因は何ですか?
この市場でリードしている企業はどれですか?
どの地域が穀物および穀物種市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シリアルおよび穀物種子市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシリアルおよび穀物種子市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 43259 million → 2032: USD 61032 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シリアルおよび穀物種子市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シリアルおよび穀物種子市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシリアルおよび穀物種子市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シリアルおよび穀物種子市場市場の成長要因
- 3.3 シリアルおよび穀物種子市場市場の抑制要因および課題
- 3.4 シリアルおよび穀物種子市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シリアルおよび穀物種子市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シリアルおよび穀物種子市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シリアルおよび穀物種子市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シリアルおよび穀物種子市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シリアルおよび穀物種子市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシリアルおよび穀物種子市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シリアルおよび穀物種子市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シリアルおよび穀物種子市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シリアルおよび穀物種子市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シリアルおよび穀物種子市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シリアルおよび穀物種子市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシリアルおよび穀物種子市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシリアルおよび穀物種子市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシリアルおよび穀物種子市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシリアルおよび穀物種子市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシリアルおよび穀物種子市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシリアルおよび穀物種子市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシリアルおよび穀物種子市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シリアルおよび穀物種子市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
