
化学種子処理市場の概要:
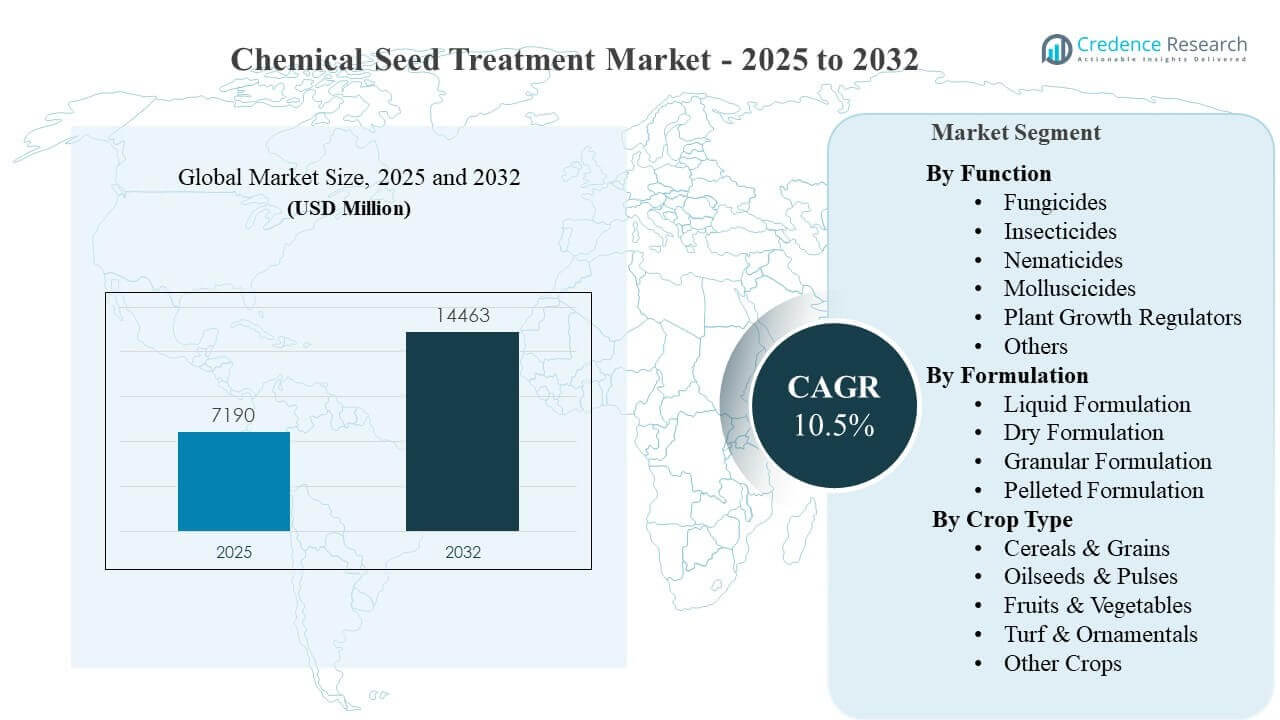
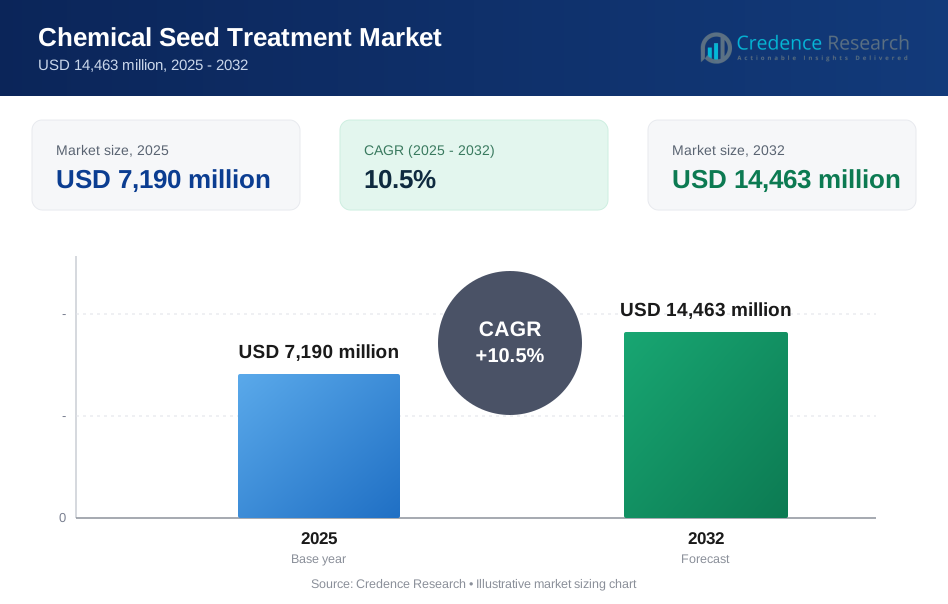
世界の化学種子処理市場の規模は2025年に71億9,000万米ドルと推定され、2032年までに144億6,300万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)は10.5%です。成長は主にハイブリッドおよびバイオテクノロジー種子の経済的価値の上昇によって支えられており、発芽と初期の活力を害虫や種子または土壌由来の病気から保護する必要性が高まっています。ラテンアメリカは、大規模な大豆とトウモロコシのシステムが通常、種子適用保護を標準的な予防策として組み込んでいるため、高強度消費の中心地となっています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 化学種子処理市場規模 2025 | 71億9,000万米ドル |
| 化学種子処理市場、CAGR | 10.5% |
| 化学種子処理市場規模 2032 | 144億6,300万米ドル |
主要な市場動向とインサイト
- 市場は2025年の71億9,000万米ドルから2032年の144億6,300万米ドルに拡大し、2025年から2032年のCAGRは10.5%を反映しています。
- 殺虫剤は2025年に69.8%のシェアで機能ミックスをリードし、初期シーズンの害虫からの保護に対する強い需要を反映しています。
- 穀物および穀類は、広い作付面積と標準化された種子プログラムに支えられ、2025年に最大の作物タイプシェアである40.7%を占めました。
- ラテンアメリカは2025年に42.8%のシェアで地域需要をリードし、列作物生産地帯における種子処理の集中的な集中を示しています。
- 北アメリカは2025年に20.3%のシェアを占め、トウモロコシと大豆システムにおける商業的に処理された種子の高い浸透によって支えられています。
セグメント分析
化学種子処理の需要は、植え付け後の最初の数週間におけるスタンドの確立と収量リスクの低減に対する生産者の関心に密接に関連しています。処理された種子は、作物が最も脆弱で再植が高コストなときに、昆虫の食害、真菌感染、線虫圧力に対する予防層を提供します。採用はまた、プロフェッショナルに処理された種子へのシフトによって形作られ、一貫した投与、カバーユニフォーミティ、粉塵制御が安全性と性能に重要です。種子システムが近代化するにつれて、活性成分をコーティングポリマーや取り扱い向上剤と組み合わせた統合オファリングが一般的になっています。
サプライヤーの戦略は、接着性を向上させ、粉塵の発生を最小限に抑え、高速処理ラインとの互換性を高める差別化された処方をますます重視しています。ポートフォリオの開発は、特定の作物–害虫の複合体に合わせた線虫ソリューションや処理パッケージを含む、より広範な保護スタックを反映しています。需要は、農場の規模、植え付け速度、および圧縮された作業ウィンドウが一度の植え付け時の保護アプローチの価値を高める商業用作物で最も強いです。これらの動態は、主要な種子ブランドとディストリビューター全体でプレミアム処理パッケージへの着実なアップグレードを強化しています。
機能別インサイト
殺虫剤は2025年に69.8%の最大シェアを占めました。初期の虫の圧力は不可逆的なスタンド損失を引き起こす可能性があるため、損害が発生した後の反応的な制御よりも予防的な保護が評価されます。種子に適用された殺虫剤は、シーズン中のスプレーへの依存を減らし、労働効率とタイムリーなフィールド操作をサポートします。プレミアム種子の経済性は、特に大規模作物において、出芽と初期の活力を保護する理由をさらに強化します。
処方別インサイト
液体処方は、均一なカバレッジと高スループット機器全体での信頼性のある接着をサポートするため、商業的な処理操作で広く好まれています。物流、保管、または適用の制約がより簡単な取り扱いを好む場合、乾燥および粒状のアプローチは依然として関連性がありますが、性能の一貫性はコーティングの質に大きく依存します。ペレット状の処方は、特に特殊種子システムで、種子のサイズの均一性、植え付け性、または多成分の供給が必要な場合に使用されます。処方全体で、粉塵制御と種子の安全性は、プロの処理業者と種子会社にとって重要な決定要因です。
作物タイプ別インサイト
穀物は2025年に40.7%の最大シェアを占めました。大規模な植え付け面積と商品規模の生産により、穀物は種子に適用された保護の最大の消費プールとなっています。冷たい土壌や変動する湿度条件での早期植え付けは、病気や害虫のリスクを高め、予防的な処理をサポートします。標準化された種子流通チャネルも、認定種子供給に処理を組み込むことで採用を加速させます。
化学種子処理市場の推進要因
商業種子の価値の上昇と設立の保護の必要性
ハイブリッドやバイオテクノロジーの特性の採用が進むことで、スタンド損失や初期の活力の低下の経済的コストが増加しています。化学種子処理は、害虫や種子または土壌由来の病原体からの出芽を保護することで、リスクを低減します。再植えのウィンドウが狭く、作物のタイミングが収量にとって重要な場合、予防的な保護は特に価値があります。種子処理は、追加のシーズン中のパスなしで保護を提供するため、現代の機械化農業にも適しています。これらの要因は、プレミアム処理パッケージへの着実なアップグレードを強化します。
- 例えば、Golden Harvestは、SyngentaのVayantis種子処理をCruiserMaxx Vibranceに追加することで、アイオワ州スレーターでの大豆スタンドが3,000株/エーカー、シーダーラピッズで6,000株/エーカー増加し、アイオワ州の3つのサイトで未処理のエントリーより平均10,000株/エーカー多くなったと報告しています。
列作物生産の強化と農場運営規模の拡大
農場の規模が拡大し、植え付けがより速く完了するにつれて、運営効率は競争上の必須条件となります。種子処理は、植え付け時に単一の標準化されたステップで早期保護を提供することによって、このニーズをサポートします。大規模な農地運営では、肥料や灌漑の反応を最適化するために、一貫した発芽と均一なスタンドを優先します。これにより、商業チャネルからの専門的に処理された種子の採用が促進されます。その結果、大規模な穀物、トウモロコシ、大豆システムにおける基礎的な需要が強化されます。
専門的な種子処理と統合された入力提供の拡大
種子会社やディストリビューターは、処理済み種子をデフォルトの提供として提供することが増えており、一貫性と管理基準の遵守を向上させています。専門的な処理ラインは、農場での方法と比較して、投与精度、カバー範囲、粉塵管理を改善します。複数の有効成分とコーティング技術を組み合わせたバンドルプログラムは、生産者の意思決定を簡素化します。この構造は、確立された市場での浸透を高め、種子流通インフラが改善されている地域での採用を加速します。労働制約やタイミングリスクが高い場所では、価値提案が強化されます。
変動する気候条件下での害虫や病害の圧力の進化
気象の変動は、初期の病害発生や害虫の圧力の変化を増加させ、予防的アプローチの価値を高めます。種子や土壌に由来する病原体は、植え付け条件が冷涼または湿潤な場合にスタンド密度を大幅に減少させる可能性があります。植え付けが遅れる場合や、気温の変化で害虫のライフサイクルが変わる場合、昆虫の摂食リスクが上昇する可能性があります。化学的な種子処理は、変動する季節における確立を安定させ、より予測可能な収量結果をサポートします。これらの動態は、作物価格が変動しても一貫した需要を支えます。
- 例えば、バイエルは、ILeVO種子処理を施した大豆がSDS管理研究において未処理の対照よりも2ブッシェル/エーカー多く収量を上げたと報告しており、Crop Protection NetworkはSDS葉病指数を35%削減し、商業用ベースの種子処理と比較して4.4ブッシェル/エーカーの収量増加を記録しています。
化学的種子処理市場の課題
規制の監視と管理基準の厳格化は、製品の利用可能性を制約し、いくつかの地域で新しい登録のペースを遅らせます。これにより、コンプライアンスコストが増加し、より強力な残留物と環境リスクパッケージが必要となり、特定の有効成分や使用パターンを制限する可能性があります。同時に、抵抗管理の必要性は、化学回転と統合害虫管理が一貫して採用されない場合、長期的な効果を低下させる可能性があります。これらの圧力は、サプライヤーに革新とライフサイクル管理への多額の投資を強いることになります。
- 例えば、シンジェンタのPLINAZOLIN技術は新しいIRACグループ30の作用機序を導入し、40以上の国と40以上の作物で商業化のために位置付けられ、今後2〜5年でさらに登録が予定されており、新しい耐性管理ツールを市場に投入するために必要な規制作業とライフサイクル投資の規模を強調しています。
土壌、気候、害虫の複合体による性能の変動も、広範な一律の位置付けにおいて実際的な課題として残っています。特にコストに敏感なシーズンでは、害虫の圧力が低い場合に生産者は付加価値を疑問視するかもしれません。処理の互換性の問題、粉塵の懸念、種子の取り扱い要件は、種子処理業者にとって運用の複雑さを増す可能性があります。その結果、サプライヤーはより明確な農学的指導、強力な現地検証、改良された製剤/コーティング技術をサポートする必要があります。
化学種子処理市場の動向と機会
複数の機能を組み合わせた統合種子処理パッケージは、生産者が簡素化された現地でのリスク管理を求める中で注目を集めています。これは、害虫や病気の圧力に同時に対処し、変動するシーズン全体で一貫性を向上させるマルチアクティブプログラムの需要を支えています。サプライヤーはまた、接着性を向上させ、粉塵を減らし、高速処理ラインでの流動性を向上させる製剤とコーティングのアップグレードを強調しています。これらの改善は、プロフェッショナルな処理量を拡大し、プレミアムな位置付けを強化するのに役立ちます。
生物学的およびハイブリッドプログラムは、従来の化学物質と並んで、より広範な種子適用ソリューションの一部として位置付けられています。これにより、作物の活力、ストレス耐性のサポート、または特定の害虫複合体におけるターゲット保護に焦点を当てた差別化された提供の機会が生まれます。成長はまた、認証された種子と商業流通が処理の浸透を拡大する発展途上地域での種子バリューチェーンの継続的な近代化によって支えられています。これらのトレンドは、作物や地域全体でのプレミアム化とより広範な採用の両方をサポートしています。
- 例えば、コルテバは、2022年から2024年の米国72のフィールドロケーションの平均に基づいて、自然由来のLumidapt Valta LS生物栄養種子処理がLumiGENトウモロコシ種子処理レシピに追加された場合、2.0ブッシェル/Aの収量優位性をもたらしたと述べています。
地域別インサイト
北米(2025年に20.3%のシェア)
北米は、商業用トウモロコシおよび大豆種子システムの高い浸透率の恩恵を受けており、処理された種子は購入決定に一般的に統合されています。需要は、大規模農場の規模と均一な発芽とスタンドの確立に置かれる価値によって強化されています。プロフェッショナルな処理インフラストラクチャと強力なディーラーネットワークは、製品の安定した供給とプログラムの採用をサポートします。サプライヤーは、製剤の性能、種子特性との互換性、高スループットシステムでの使いやすさで競争しています。
ヨーロッパ(2025年に13.1%のシェア)
ヨーロッパは、特に穀物と油糧種子において、確立された種子生産と構造化された流通によって支えられています。採用は、管理要件とより厳しい規制フレームワークによって形作られ、製品ポートフォリオと使用パターンに影響を与える可能性があります。需要は、変動する春の植え付け条件下での確立の保護と均一な作物スタンドの維持に基づいています。革新の重点は、安全な取り扱い、改良された製剤、コンプライアンスに合わせた位置付けにしばしば集中しています。
アジア太平洋地域(2025年のシェア19.1%)
アジア太平洋地域の需要は、認証済み種子への移行、商業化の拡大、主要な作付けシステムの強化によって促進されています。この地域には多様な農場構造が存在するため、作物、農場規模、国レベルの種子流通の成熟度によって採用が異なります。種子システムが近代化するにつれて、プロフェッショナルな処理量やプレミアムプログラムが通常拡大します。供給者は、地域の害虫や病気の圧力に合わせた作物や地理に特化したプログラムに注力しています。
ラテンアメリカ(2025年のシェア42.8%)
ラテンアメリカは、大規模な大豆とトウモロコシのシステムの集中と、予防的な植え付け保護の採用が強いため、世界の需要をリードしています。処理済み種子は、確立を保護し、初期のリスクを軽減するために、標準的な農業プログラムに組み込まれることがよくあります。機械化された操作と圧縮された植え付け期間は、単一の事前保護ステップの価値を強化します。競争の激しさは高く、性能の一貫性とプログラムの幅広さに強い重点が置かれています。
中東・アフリカ(2025年のシェア4.7%)
中東・アフリカは市場シェアが小さいままですが、一部の国で商業農業と正式な種子流通の緩やかな拡大によって成長が支えられています。機械化が進み、より高品質な種子投入に移行する農家が増えると、採用が増加します。供給者は通常、流通チャネルの開発、トレーニング、変動する物流条件に対応するための適切な処方に注力しています。商業作物がより確立された地域での需要が最も強いです。
競争環境
競争は、製品性能、処方およびコーティング技術、規制遵守能力、強力な種子およびディーラーチャネルを通じた統合プログラムの供給能力によって形作られています。大手企業は、殺虫剤、殺菌剤、補完的なソリューションを含む幅広いポートフォリオを活用し、接着性、カバー力、取り扱いを改善するために独自の処方システムとアクティブ成分を組み合わせることがよくあります。差別化は、作物特有のリスクプロファイルに基づいたプログラム設計、処理者向けのサポートツール、強力な管理メッセージングからますます生じています。種子会社や流通業者とのパートナーシップは、処理済み種子の浸透を拡大するために重要です。
シンジェンタグループは通常、作物保護ポートフォリオの幅広さと商業種子エコシステムとの統合を強調し、より広範な作物プログラム内で種子適用ソリューションを強化します。同社のアプローチは、製品プラットフォームの強化、処方のアップグレードによる性能の維持、パッケージ化されたオファリングに処理を組み込む流通チャネルのサポートに一般的に焦点を当てています。このポジショニングは、早期リスク管理が標準化された大規模作物でのプレミアムプログラムの採用をサポートします。継続的なポートフォリオ開発と規制の進展は、競争力を維持するために中心的な役割を果たします。
業界の研究と成長報告には、市場の競争環境に関する詳細な分析と、主要企業に関する情報が含まれています。
- シンジェンタグループ
- バイエル クロップサイエンス AG
- BASF SE
- コルテバ アグリサイエンス
- FMC コーポレーション
- ニューファーム リミテッド
- UPL Ltd.
- 住友化学株式会社
- PI インダストリーズ Ltd.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのに役立ちます。データは質的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の動向
- 2025年7月、バイエルはBacillus velezensisに基づくトウモロコシ用のバイオスティミュラント種子処理Yoaloを発売し、初期段階の作物性能を向上させ、種子処理の革新におけるバイエルの地位を強化しました。
- 2025年1月、UPL Corpは米国EPAの登録を受けて、綿花用のATROFORCEバイオネマチサイド種子処理を発売し、2025年シーズンに向けて製品を位置付け、線虫による収量損失をターゲットにしています。
- 2024年3月、FMCコーポレーションはカナダでNovonesisと提携し、生物農薬保護プラットフォームを拡大し、FMCは2025年の成長シーズンに向けていくつかのNovonesisバイオソリューション製品の独占販売代理店となり、新技術開発にも協力します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 7190百万 |
| 2032年の収益予測 | USD 14463百万 |
| 成長率 (CAGR) | 10.5% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 機能別見通し: 殺菌剤、殺虫剤、線虫駆除剤、軟体動物駆除剤、植物成長調整剤、その他; 製剤別見通し: 液体製剤、乾燥製剤、粒状製剤、ペレット製剤; 作物タイプ別見通し: 穀物・穀類、油糧種子・豆類、果物・野菜、芝生・観賞用植物、その他の作物 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| 主要企業のプロファイル | シンジェンタグループ、バイエルクロップサイエンスAG、BASF SE、コルテバアグリサイエンス、FMCコーポレーション、ヌファームリミテッド、UPL Ltd.、住友化学株式会社、PIインダストリーズ株式会社 |
| ページ数 | 327 |
セグメンテーション
機能別
- 殺菌剤
- 殺虫剤
- 線虫駆除剤
- 軟体動物駆除剤
- 植物成長調整剤
- その他
製剤別
- 液体製剤
- 乾燥製剤
- 粒状製剤
- ペレット製剤
作物タイプ別
- 穀物・穀類
- 油糧種子・豆類
- 果物・野菜
- 芝生・観賞用植物
- その他の作物
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
化学種子処理市場の現在の規模と予測規模はどのくらいですか?
化学種子処理市場のCAGRは何ですか?
市場で最も大きなセグメントは何ですか?
市場成長を促進する主要な要因は何ですか?
化学種子処理市場でリーダーとなっている企業はどれですか?
化学種子処理市場をリードしている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 化学種子処理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の化学種子処理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 7,190 million → 2032: USD 14,463 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 化学種子処理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 化学種子処理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における化学種子処理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 化学種子処理市場市場の成長要因
- 3.3 化学種子処理市場市場の抑制要因および課題
- 3.4 化学種子処理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 化学種子処理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 化学種子処理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、化学種子処理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 化学種子処理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 化学種子処理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は化学種子処理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 化学種子処理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 化学種子処理市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 化学種子処理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 化学種子処理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新化学種子処理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の化学種子処理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の化学種子処理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の化学種子処理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の化学種子処理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの化学種子処理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の化学種子処理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの化学種子処理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 化学種子処理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
