
市場概要
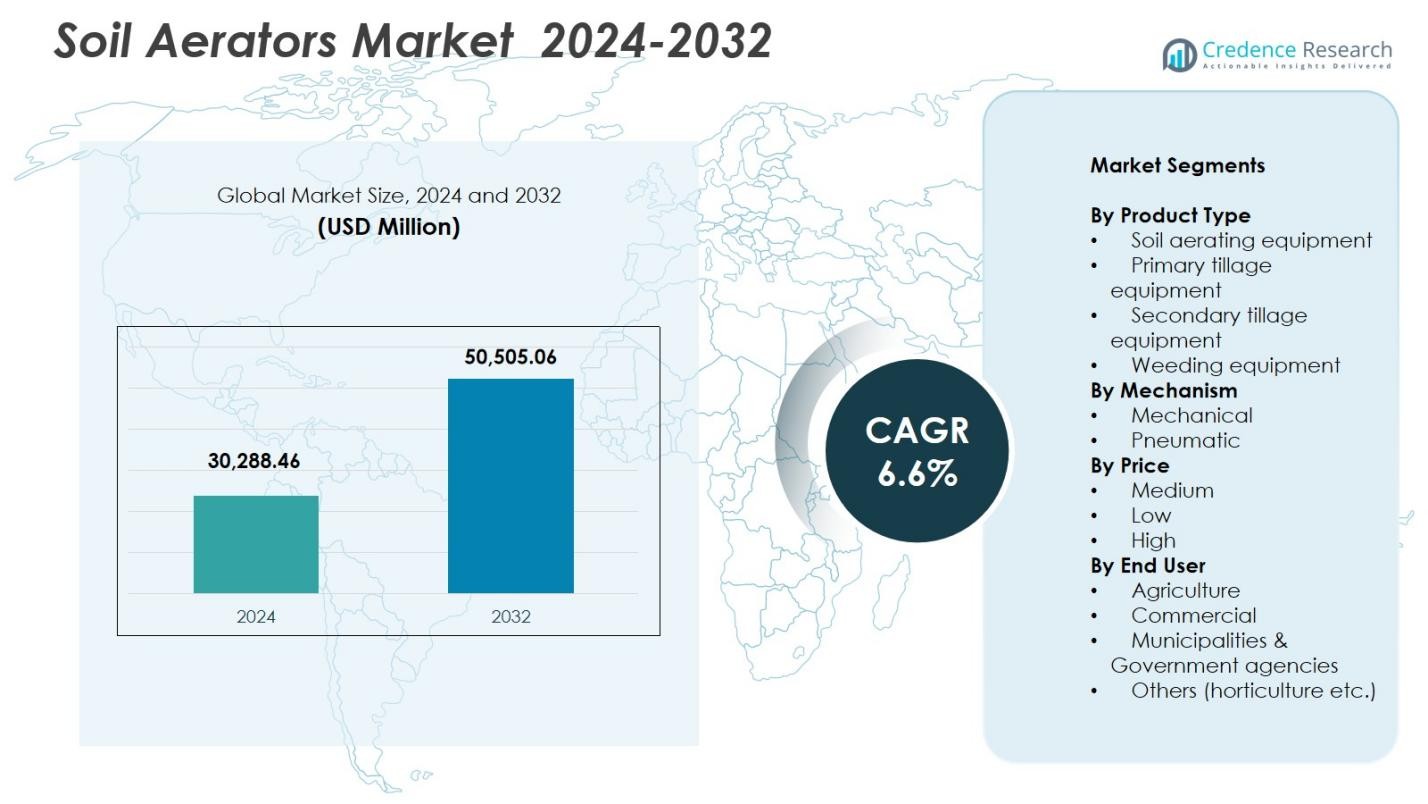
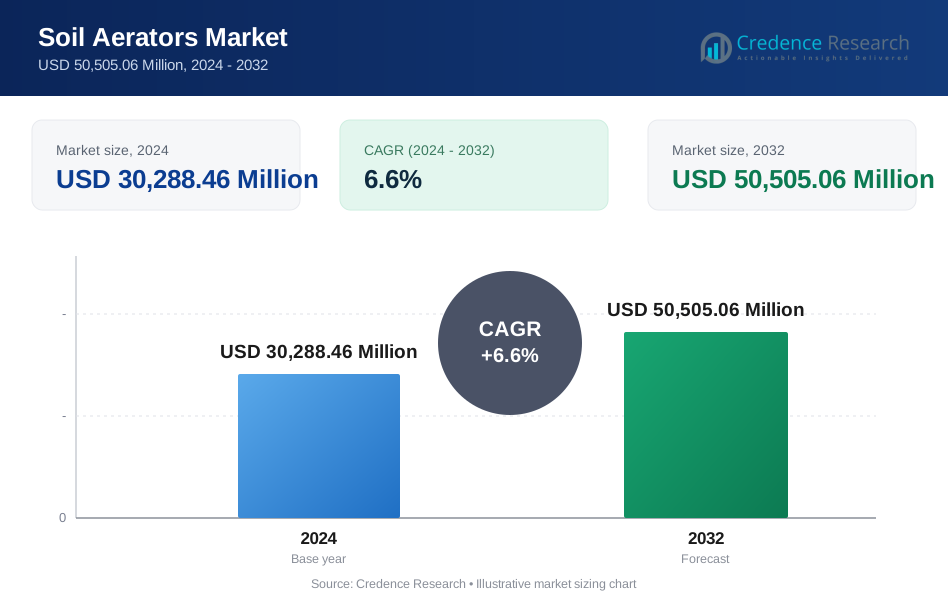
土壌エアレーター市場の規模は2024年に30,288.46百万米ドルと評価され、予測期間中に年平均成長率6.6%で2032年までに50,505.06百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 土壌エアレーター市場規模 2024 | 30,288.46百万米ドル |
| 土壌エアレーター市場, CAGR | 6.6% |
| 土壌エアレーター市場規模 2032 | 50,505.06百万米ドル |
土壌エアレーター市場は、Deere、Toro、Kubota、Bobcat、Alamo、Salford、Orthman、Evers Agro、Kondex、Lemken、Bucher、Rata Industries、Northstar Attachments、Kenney Machinery、Briggs & Strattonなどの主要企業によって支配されています。DeereとToroは、高効率で精度の高い先進的な機械式および空気式エアレーターを提供し、KubotaとBobcatは中小規模農場に適した多用途でコスト効果の高いソリューションに焦点を当てています。北米は、広範な機械化と精密農業の採用により、32.5%の地域シェアを持ち、ヨーロッパは持続可能な農業慣行と規制フレームワークによって28.1%で続きます。アジア太平洋地域は急速な農業の近代化によって22.4%を占め、ラテンアメリカと中東・アフリカはそれぞれ9.3%と7.7%のシェアを持ち、政府のイニシアティブと商業農業の拡大から恩恵を受けています。市場の成長は、革新、地域拡大、強力な流通ネットワークによって形成されています。
市場インサイト
- 土壌エアレーター市場の規模は2024年に30,288.46百万米ドルと評価され、2032年までに50,505.06百万米ドルに達すると予測され、年平均成長率は6.6%です。
- 機械化農業の採用の増加、土壌の健康への注目、農場の近代化に対する政府補助金が世界的な市場成長を促進しています。
- 精密農業技術との統合、機械式および空気式エアレーターの開発、中価格帯機器の需要増加が成長機会を生み出す主要なトレンドです。
- Deere、Toro、Kubota、Bobcat、Alamo、Salford、Orthman、Evers Agro、Kondex、Lemken、Bucher、Rata Industries、Northstar Attachments、Kenney Machinery、Briggs & Strattonが強力な製品ポートフォリオと地域的な存在感で市場を支配しています。
- 北米が32.5%のシェアでリードし、ヨーロッパが28.1%、アジア太平洋が22.4%、ラテンアメリカが9.3%、中東・アフリカが7.7%を占めています。土壌エアレーター機器は42.8%のシェアで支配的なサブセグメントであり、機械式エアレーターが57.3%のシェアでリードしています。
市場セグメンテーション分析
製品タイプ別
製品タイプ別にセグメント化された土壌エアレーター市場は、土壌エアレーティング機器が主導しており、2024年には市場の42.8%を占めています。この支配は、精密農業技術の採用の増加と土壌の肥沃度や作物収量の向上の必要性の高まりによって推進されています。一次耕うん機器と二次耕うん機器も大きく貢献し、効率的な土壌準備をサポートしています。除草機器は、特に持続可能で労働効率の高い実践を重視する地域で徐々に普及しています。機械化農業への注目の高まりと手作業コストの削減は、すべての製品タイプにわたる需要を引き続き推進しています。
- 例えば、プラグコアエアレーターだけで2024年には世界の土壌エアレーター市場の約40%を占めており、効率的な土壌圧縮緩和と水浸透の改善に対する強い需要を反映しています。
メカニズム別
メカニズムセグメント内では、機械式土壌エアレーターが2024年に57.3%の市場シェアを占めており、そのシンプルさ、低メンテナンス要件、中小規模農家での広範な採用により支配しています。空気圧式土壌エアレーターは、効率の高さと均一な土壌穿孔のため商業農場で注目を集めています。機械式エアレーターの成長は、費用対効果の高さと既存のトラクターや農機具との統合の容易さによって支えられています。地域の政府補助金や機械化農業を促進するイニシアチブは、新興農業経済において空気圧式の代替品よりも機械式システムの選好をさらに強化しています。
- 例えば、インドの農業機械化サブミッションの下でのトラクターと機械のスキームは、トラクターと関連機器に約50%-80%の補助金を提供しており、機械式土壌エアレーターのようなPTO駆動ツールを小規模農家にとってより手頃にし、機械化されたフィールド操作への移行を加速しています。
価格別
土壌エアレーター市場の価格セグメントは、中価格帯の機器が2024年に48.6%の市場を占めて支配しています。このセグメントは、手頃な価格と性能のバランスを求める中規模農場に訴求しています。低価格の機器は小規模農家を引き付けますが、しばしば高度な機能が欠けています。一方、高価格モデルは耐久性と効率性が向上しているため、大規模商業農場で好まれています。中価格帯セグメントは、農業機械化の進展、支援的な資金調達オプション、生産性向上に関する意識の高まりから利益を得ており、農家が大きな資本支出をせずに土壌の健康を向上させるための好ましい選択肢となっています。
主要成長要因
機械化農業への需要の高まり
土壌エアレーター市場は、主に世界的に機械化された農業慣行の採用が増加していることにより推進されています。農家は、土壌の肥沃度を高め、作物の収量を改善し、手作業への依存を減らすために高度な機器を求めています。機械化された土壌エアレーションは、均一な土壌の穿孔、より良い水の浸透、および栄養素の吸収を改善し、これが直接的に生産性の向上に寄与します。政府のイニシアチブ、補助金、および機械化を支援する好意的な農業政策は、特に新興経済国での採用をさらに加速させます。さらに、中規模および大規模の商業農場の増加と運営効率の必要性が結びつき、現代の土壌エアレーターへの依存を強化しています。この傾向は、メーカーが革新し、さまざまな農場の規模や土壌の種類に対応する製品ポートフォリオを拡大することを促しています。全体として、機械化は重要な成長のレバーとして機能し、持続可能で効率的な農業慣行を促進しながら市場の拡大を推進します。
- 例えば、ジョンディアのフロンティアCAシリーズのエアレーターは、一貫したコア除去を通じて水の浸透と根の発達を向上させ、農場が全体的な土壌構造を改善するのに役立つと記録されています。
持続可能な農業と土壌健康への注目
持続可能な農業慣行と土壌健康管理に対する意識の高まりは、土壌エアレーター市場の重要な成長要因です。土壌エアレーションは、酸素供給、微生物活動、および水分保持を改善し、長期的な土壌生産性と環境持続可能性に寄与します。政府や農業組織は、化学薬品への依存を減らし、土壌の質を向上させる機器の採用を奨励するエコフレンドリーな慣行を推進しています。有機農業や再生農業のトレンドは、特に栄養が枯渇した土壌や圧縮された土壌の地域で、土壌エアレーターの追加需要を生み出しています。農家や商業農業企業は、持続可能な栽培方法に合致するツールに投資し、市場を前進させています。メーカーは、効率、コスト、および環境への影響をバランスさせた革新的なソリューションを提供し、現代の責任ある農業システムにおいて土壌エアレーターを不可欠な機器として位置づけています。
- 例えば、ロデール研究所の再生農業試験では、エアレーションされた土壌が微生物バイオマスを改善し、水の浸透を向上させ、持続可能なシステムにおけるエアレーションの役割を強化していることが強調されています。
機器設計における技術的進歩
土壌エアレーターにおける技術革新は、効率性、耐久性、および使いやすさを向上させる主要な成長要因です。高度な設計には、調整可能なタイネ、モジュラー構成、およびさまざまなサイズのトラクターとの互換性などの機能が組み込まれており、運用の柔軟性を高めています。GPSガイド付きおよび精密農業システムとの統合により、フィールドカバレッジが最適化され、労働力と燃料コストが削減されます。材料と工学における革新は、機器の耐久性を向上させ、メンテナンス要件と所有総コストを削減します。これらの進歩は、信頼性の高い高性能な土壌管理ツールを求める小規模農家や商業農場の両方にアピールします。革新的な土壌エアレーションソリューションの継続的な導入により、メーカーは多様な農業ニーズに対応でき、市場の成長を促進し、農業機械化における技術の戦略的重要性を強化しています。
主要なトレンドと機会
精密農業との統合
土壌エアレーター市場の顕著なトレンドは、精密農業技術と機器の統合です。GPS対応およびセンサーに基づくシステムにより、土壌条件のリアルタイム監視が可能になり、正確なエアレーションと資源の最適化が実現します。これにより、作物の収量と土壌の健康が向上するだけでなく、燃料や労働力の要件を削減することで運用コストも最小限に抑えられます。スマートエアレーターを提供し、データに基づく土壌管理の洞察を提供することで、技術に精通した農家や大規模な農業企業にアピールする機会があります。IoT対応およびAI駆動の土壌エアレーターに投資する企業は、現代的で効率的かつ持続可能な農業慣行に合致するツールを提供することで、市場シェアを獲得できます。土壌エアレーションと精密農業の融合は、今後数年間で成長と革新の重要な道を示しています。
- 例えば、SensoterraのIoT土壌水分センサーは、校正された土壌で99.5%のデータ精度を提供し、エアレーションのタイミングを導くリアルタイムの浸透洞察を提供します。
新興経済国での拡大
アジア太平洋、ラテンアメリカ、アフリカの新興経済国は、土壌エアレーター市場の成長に大きな機会を提供します。急速な都市化、可処分所得の増加、商業農業部門の拡大が、機械化された土壌管理ソリューションの需要を促進しています。これらの地域の政府は、補助金、研修プログラム、支援政策を通じて農業の近代化を促進し、土壌エアレーターの採用を奨励しています。さらに、中規模および大規模農場の増加により、コスト効率と運用効率を両立する機器の需要が生まれています。市場プレーヤーは、手頃な価格で耐久性があり、現地に適応した製品を提供することで、これらの機会を活用できます。流通ネットワークの拡大、地元ディーラーとのパートナーシップ、認知度向上キャンペーンは、市場浸透をさらに強化し、新興経済国を土壌エアレーター産業の主要な成長ホットスポットとして位置づけます。
- 例えば、ブラジルのModerfrotaクレジットプログラムは、機械化された農業機器への投資を大幅に増加させ、農家が手作業の土壌準備からトラクター対応のエアレーションシステムに移行することを可能にしました。
主要な課題
高い初期資本投資
土壌エアレーター市場の主な課題の一つは、機械化された機器の高い初期コストであり、小規模農家が採用を躊躇する要因となっています。中規模および大規模な商業農場は先進的な土壌エアレーターに投資できますが、小規模農家はしばしば財政的制約に直面し、市場浸透が制限されます。融資オプションや政府の補助金があっても、高価な機器への投資に対するリスク認識が障壁となっています。さらに、メンテナンス、スペアパーツの入手可能性、運用トレーニングが所有コストに寄与し、採用率に影響を与えています。メーカーは、コスト効果の高いソリューション、モジュラーデザイン、レンタルやリースモデルを提供することで、多様な農場セグメントにおいて機械化された土壌エアレーションを利用可能にする必要があります。
土壌タイプと農場条件の変動性
土壌の不均一性と異なる農場条件は、土壌エアレーターの効果にとって大きな課題となります。ある土壌タイプに最適化された機器は、圧縮された粘土質や岩が多い地形では性能が低下し、普遍的な適用性が制限されます。多様な土壌プロファイルを持つ地域の農家は、複数のモデルや調整可能な構成を必要とするかもしれず、複雑さとコストが増加します。さらに、降雨パターンや季節の変動といった気候要因が土壌エアレーションの効率に影響を与える可能性があります。これらの課題に対処するためには、メーカーが多様で耐久性があり、適応性のある土壌エアレーターを設計し、さまざまな土壌条件に適した調整可能なメカニズムを備える必要があります。この変動性に対応できないと、採用が妨げられ、市場の全体的な成長可能性が低下する可能性があります。
地域分析
北アメリカ
北アメリカは2024年に土壌エアレーター市場を32.5%のシェアで支配しました。これは、先進的な農業慣行、広範な機械化、および精密農業技術の高い採用によって推進されています。アメリカ合衆国とカナダは、持続可能な土壌管理と農場の近代化を促進する政府の取り組みに支えられ、この地域をリードしています。大規模な商業農場は、作物収量と土壌健康を向上させるために、高性能で技術的に進んだ土壌エアレーターを好みます。確立されたメーカーの存在、資金調達オプションの利用可能性、および強力な流通ネットワークが市場の成長をさらに後押ししています。土壌劣化の認識の高まりと生産性向上の必要性が、この成熟した農業市場での需要を持続させています。
ヨーロッパ
ヨーロッパは2024年に土壌エアレーター市場の28.1%のシェアを占め、ドイツ、フランス、イギリスなどの国々が主導しています。市場の成長は、広範な機械化農業、厳しい土壌保全規制、および持続可能な農業慣行の採用によって支えられています。ヨーロッパの農家は、環境規制や有機農業のトレンドにより、効率性と耐久性を提供する中価格帯および高価格帯のエアレーターにますます投資しています。GPSやIoTシステムと統合された精密エアレーターなどの技術的進歩が採用をさらに促進しています。さらに、土壌健康と機械化を促進するために欧州連合が提供する補助金や助成金が市場の状況を強化しています。
アジア太平洋
アジア太平洋地域は2024年に土壌エアレーター市場の22.4%のシェアを持ち、中国、インド、オーストラリアなどの国々で急速な農業の近代化、機械化、および商業農場の増加によって促進されています。政府の取り組み、補助金、および農業機器採用のための財政支援が市場の成長を加速させています。土壌肥沃度管理と持続可能な農業慣行に対する認識の高まりが、機械式および空気圧式土壌エアレーターの需要を促進しています。中規模農場の成長と、地元および国際的なメーカーによる投資の増加が市場浸透をさらに後押ししています。この地域は、好ましい政策、大規模な耕作可能地、および作物生産性に対する関心の高まりが組み合わさり、重要な成長の可能性を示しています。
ラテンアメリカ
ラテンアメリカは、2024年に土壌エアレーター市場に9.3%を貢献し、ブラジル、アルゼンチン、メキシコでの農業活動の拡大によって支えられています。この地域の成長は、機械化の傾向、商業農業の増加、土壌保全の意識向上によって推進されています。商業農場は運営効率と土壌生産性を向上させるために、中価格帯および高価格帯の土壌エアレーターを好んでいます。農業の近代化と輸出志向の農業を促進する政府プログラムは、先進的な土壌管理機器の採用を奨励しています。さらに、地元のディストリビューターと国際的なメーカーとのパートナーシップがアクセスの向上に寄与しています。多様な土壌条件といった課題は、機器のカスタマイズを通じて対処されており、地域の安定した成長を支えています。
中東・アフリカ
中東・アフリカは、2024年に土壌エアレーター市場の7.7%を占め、農業の近代化と食料安全保障の向上を目指す取り組みによって推進されています。南アフリカ、エジプト、UAEなどの国々は、乾燥および半乾燥地域での生産性向上と水および栄養管理の最適化のために機械化された土壌エアレーターを採用しています。政府の補助金や農場機械化の支援は、中価格帯および高価格帯のエアレーターへの投資を奨励しています。さらに、国際的な協力や地元製造のパートナーシップが機器の入手可能性を向上させています。厳しい土壌条件や限られたインフラといった課題にもかかわらず、商業農業活動の増加と持続可能な土壌管理の意識向上により、この地域は安定した成長を示しています。
市場セグメンテーション
製品タイプ別
- 土壌エアレーター機器
- 一次耕作機器
- 二次耕作機器
- 除草機器
メカニズム別
- 機械式
- 空気圧式
価格別
- 中価格帯
- 低価格帯
- 高価格帯
エンドユーザー別
- 農業
- 商業
- 自治体および政府機関
- その他(園芸など)
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
土壌エアレーター市場は、革新的で効率的かつ耐久性のあるソリューションを提供するために競争するグローバルおよび地域のプレーヤーの混在が特徴です。主要なプレーヤーには、Deere、Toro、Kubota、Bobcat、Alamo、Salford、Orthman、Evers Agro、Kondex、Lemken、Bucher、Rata Industries、Northstar Attachments、Kenney Machinery、およびBriggs & Strattonが含まれます。これらの企業は、製品開発、技術の進歩、および市場シェアを拡大するための戦略的パートナーシップに注力しています。DeereとToroは高性能機器と精密エアレーターでリードし、KubotaとBobcatは多用途でコスト効果の高いソリューションで知られています。合併、買収、地域パートナーシップなどの戦略的イニシアチブは、流通ネットワークを強化し、市場浸透を支援します。さらに、研究開発への投資により、メーカーはさまざまな土壌タイプや農場のサイズに対応する機械式および空気式エアレーターを提供することができます。競争環境は、製品の革新、地域の拡大、持続可能で効率的な土壌管理への注力によって形作られ、主要プレーヤー間の市場成長と差別化を促進しています。
主要プレイヤー分析
- トロ
- クボタ
- エバースアグロ
- アラモ
- ボブキャット
- サルフォード
- オースマン
- ディア
- コンデックス
- レムケン
最近の動向
- 2024年1月、Z Turf Equipmentは「Z-Aerate 50」を発売しました。これは50インチ、12列のエアレーションヘッドを備え、最大3エーカー/時間のエアレーションが可能で、同時に粒状材料を適用するための内蔵ブロードキャストスプレッダーを特徴とする多機能土壌エアレーターです。
- 2023年7月、ジョン・ディアはSmart Apply, Inc.を買収し、精密スプレーヤーに関連する提供を拡大し、エアレーション/農業機器のシナジーをサポートしました。
- 2023年3月、ボブキャットはヨーロッパ、中東、アフリカ(EMEA)市場をターゲットにした新しい芝生エアレーター(他の芝生メンテナンス機器を含む)を発売しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、メカニズム、価格、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、および技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 機械化農業の採用は、世界的に土壌エアレーターの需要を引き続き促進します。
- 機械式および空気式エアレーターの技術革新は、効率と精度を向上させます。
- GPSおよびIoT対応の精密農業システムとの統合が市場浸透を高めます。
- 中価格帯の土壌エアレーターは、小規模および中規模農場で引き続き好まれます。
- 持続可能な農業慣行は、土壌健康の改善のために土壌エアレーターの使用をサポートします。
- 新興経済国での拡大が、メーカーに新たな成長機会を生み出します。
- 戦略的パートナーシップと地域配信ネットワークが市場の存在感を強化します。
- メーカーは、多様な土壌タイプに適した耐久性と多用途性を備えた機器に注力します。
- 土壌生産性と作物収量の最適化に関する認識の高まりが採用を促進します。
- 研究開発への投資が、製品革新と市場での競争差別化を推進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
土壌エアレーター市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、土壌エアレーター市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた土壌エアレーター市場のセグメントはどれですか?
土壌エアレーター市場の成長を促進している主な要因は何ですか?
土壌エアレーター市場の主要企業はどこですか?
2024年に土壌エアレーター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 土壌エアレーター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の土壌エアレーター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 30,288.46 Million → 2032: USD 50,505.06 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 土壌エアレーター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 土壌エアレーター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における土壌エアレーター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 土壌エアレーター市場市場の成長要因
- 3.3 土壌エアレーター市場市場の抑制要因および課題
- 3.4 土壌エアレーター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 土壌エアレーター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 土壌エアレーター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、土壌エアレーター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 土壌エアレーター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 土壌エアレーター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は土壌エアレーター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 土壌エアレーター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 土壌エアレーター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 土壌エアレーター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 土壌エアレーター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新土壌エアレーター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の土壌エアレーター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の土壌エアレーター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の土壌エアレーター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の土壌エアレーター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの土壌エアレーター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の土壌エアレーター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの土壌エアレーター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 土壌エアレーター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
