
市場概要:
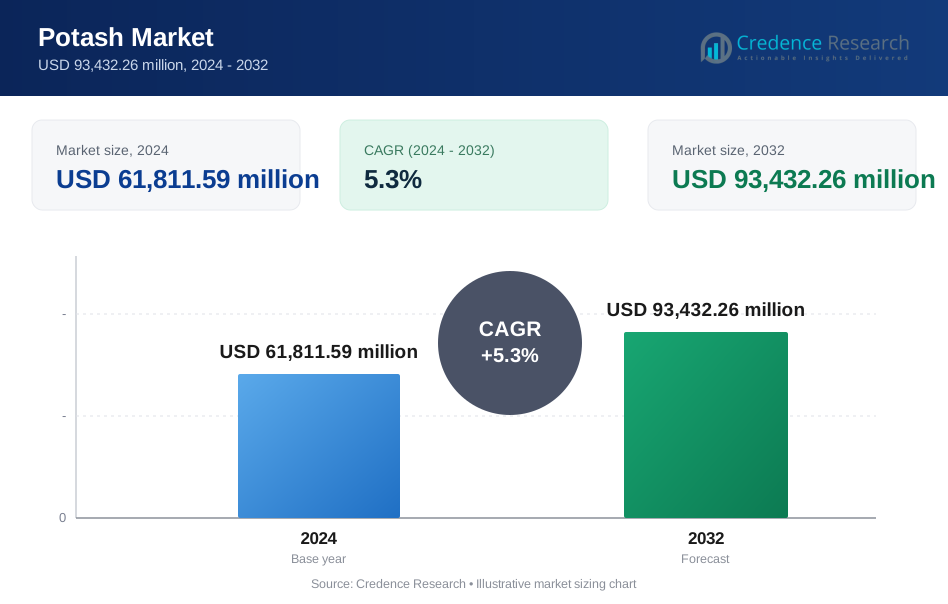
カリウム市場は2024年に618億1,159万米ドルと評価され、2032年までに934億3,226万米ドルに達すると予測されています。予測期間中、年平均成長率(CAGR)は5.3%で成長すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のカリウム市場規模 | 618億1,159万米ドル |
| カリウム市場、CAGR | 5.3% |
| 2032年のカリウム市場規模 | 934億3,226万米ドル |
市場の成長は、世界中の集約農業システムからの肥料需要の増加によって推進されています。農家は土壌の健康、作物の強度、および収量の安定性を向上させるためにカリウムを施用します。人口増加は耕作可能地の生産性に圧力をかけます。商業農業の実践は、一貫した栄養管理を支持します。政府の食料安全保障プログラムは肥料の使用を奨励します。バイオ燃料作物の栽培拡大がさらなる需要を生み出します。採鉱および加工の進歩は、信頼性のある供給とコスト効率をサポートします。
北米とヨーロッパは、大規模な商業農業活動によりカリウム市場をリードしています。カナダは強力な採鉱能力と輸出によって支えられた主要な生産国です。東ヨーロッパは穀物栽培から安定した需要を示しています。アジア太平洋地域は、急速に増加する食料消費により新興市場となっています。中国とインドは、主食作物の生産を維持するために肥料の使用を増やしています。ラテンアメリカは大豆栽培から勢いを増し、アフリカは肥料アクセスの改善を通じて初期成長を示しています。

市場の洞察:
- カリウム市場は2024年に618億1,159万米ドルと評価され、2032年までに934億3,226万米ドルに達すると予測されており、安定した世界的な肥料需要と食料安全保障のニーズによって5.3%のCAGRで成長しています。
- 北米はカナダの強力な生産基盤により約30%のシェアでリードし、アジア太平洋地域は人口に基づく食料需要に支えられ約28%で続き、ヨーロッパは安定した農業慣行と輸入に支えられ約25%を保持しています。
- アジア太平洋地域は、中国とインドでの肥料使用の増加、耕作強度の拡大、および作物生産性に対する強力な政府支援により、約28%のシェアで最も成長が速い地域です。
- 製品タイプ別では、コスト効率と幅広い作物適合性により、塩化カリウム(ムリエイト・オブ・ポタッシュ)が約65%の需要を占め、高価値作物によりカリウム硫酸塩と特殊カリウム製品が合計で約35%を占めています。
- 用途別では、肥料と農業が約85%のシェアを占め、産業およびその他のニッチな用途が残りの15%を貢献し、基礎的な需要の多様化をサポートしています。
市場の推進要因:
世界的な食料需要の増加と作物収量の最適化への圧力
カリウム市場は、世界的な食料消費の増加ニーズから恩恵を受けています。農家は限られた耕作地からの収量を増やす圧力に直面しています。カリウムは根の発達と作物の強度を改善します。主要作物は安定した成長サイクルのためにカリウムに依存しています。収量の一貫性は農場の最優先事項です。土壌の栄養素の損失は長期的なカリウム需要を高めます。投入効率が肥料購入の決定に影響を与えます。それは持続可能な作物生産計画をサポートします。
- 例えば、FAOはカリウムを植物成長に必要な3つの必須栄養素の1つとして確認しています。
商業農業の拡大と集約的農業慣行
カリウム市場は大規模な農場の拡大から勢いを得ています。商業農場は構造化された栄養プログラムに依存しています。カリウムは広い地域での均一な作物性能を保証します。機械化された農業は予測可能な肥料の結果を好みます。輸出作物は一貫した品質基準を要求します。農場の運営者は信頼できる栄養素の投入を求めています。カリウムは標準化された肥料ブレンドに適しています。それは拡張可能な農業システムをサポートします。
- 例えば、Nutrienは40カ国以上の商業農場にカリウム製品を供給していると報告しています。
食料安全保障と農場生産性に対する政府の支援
カリウム市場は食料安全保障の取り組みから支援を受けています。政府は作物収量を保護するために肥料の使用を促進しています。補助金プログラムはバランスの取れた栄養素の適用を奨励します。国家農業ミッションは生産性の向上を強調しています。カリウムは土壌健康の改善目標と一致しています。公共機関は栄養管理の認識をサポートします。政策の継続性は肥料需要を安定させます。それは国内の食料供給の回復力を強化します。
高価値作物と現金作物栽培の成長
カリウム市場は現金作物の耕作面積の増加から恩恵を受けています。果物や野菜はカリウム豊富な栄養を必要とします。現金作物はサイズ、色、品質の一貫性を要求します。輸出市場は厳しい作物基準を施行します。カリウムは植物のストレス耐性を向上させます。園芸はバランスの取れた栄養供給に依存しています。農場の収入目標が肥料投資を促進します。それは高級作物栽培システムをサポートします。
市場のトレンド:
精密農業とターゲット栄養素適用へのシフト
カリウム市場は世界中での精密農業の採用の増加と一致しています。農家は土壌検査を頼りに栄養素の決定を導きます。可変レート技術はカリウムの使用効率を向上させます。デジタルプラットフォームは正確なフィールドレベルの適用をサポートします。精密ツールは肥料の無駄を減らすのに役立ちます。作物監視システムはタイムリーな栄養素の供給を導きます。機器のアップグレードは制御された肥料配置をサポートします。それはコスト管理と収量の結果を改善します。
- 例えば、John Deereはその精密農業システムがセンチメートルレベルまでのGPS精度をサポートしていると確認しています。
ブレンドおよびカスタマイズされた肥料ソリューションの使用拡大
カリウム市場はカスタマイズされた肥料配合の需要を反映しています。農家は作物のニーズに合わせたブレンドを好みます。カリウムは複合肥料製品にうまく統合されます。カスタマイズされたブレンドはフィールド適用プロセスを簡素化します。肥料メーカーは配合の柔軟性を拡大しています。作物特有の栄養が性能の一貫性を向上させます。ブレンドは効率的な栄養素の吸収をサポートします。それは製品差別化戦略を強化します。
- 例えば、モザイクカンパニーは作物の種類に合わせた複数のNPK肥料ブレンドを生産しています。
土壌の健康と長期的な生産性への注目の高まり
ポタッシュ市場は土壌健康管理への注目の高まりに従っています。農家は土壌の質を保護するためにバランスの取れた栄養プログラムを採用しています。カリウムは根系と水の調整をサポートします。長期的な土壌計画は農場戦略において重要性を増しています。普及プログラムは持続可能な肥料の実践を促進します。バランスの取れた栄養は収量の低下を防ぐのに役立ちます。土壌検査の採用は拡大し続けています。それは強靭な農業システムをサポートします。
特殊作物および高付加価値作物におけるポタッシュ使用の拡大
ポタッシュ市場は特殊作物栽培での使用が広がっています。果物、野菜、プランテーションは正確なカリウムレベルを必要とします。品質重視の作物は色と保存期間の改善を求めます。特殊農業は一貫した栄養性能を好みます。ポタッシュは作物のストレス耐性を向上させます。栽培者は高品質の肥料投入に投資します。市場アクセスは品質重視の栄養を推進します。それは高付加価値の農業生産をサポートします。
市場の課題分析:
供給集中と地政学的リスクの露出
ポタッシュ市場は集中した世界的な供給源からの課題に直面しています。生産は限られた数の国に依存しています。貿易制限は輸出の可用性に影響を与えます。物流の混乱は肥料の配送スケジュールに影響を与えます。価格の変動性は買い手に計画の不確実性をもたらします。輸入依存地域は供給リスクが高くなります。長いプロジェクトのタイムラインは迅速な能力拡大を制限します。それは流通業者にとって調達の複雑さを増します。
環境規制と生産者へのコスト圧力
ポタッシュ市場は環境規制からの圧力に直面しています。採掘作業は厳しいコンプライアンス要件に直面しています。許可の遅延はプロジェクトのタイムラインに影響を与えます。エネルギーコストは生産経済に影響を与えます。持続可能性への期待は運営費用を増加させます。水管理は重要な懸念事項です。地域社会の反対は承認を遅らせる可能性があります。それは資本および運営コストの負担を増加させます。
市場機会:
新興農業経済における肥料需要の増加
ポタッシュ市場は新興経済において強い機会を持っています。農業活動の拡大は肥料消費を増加させます。政府は収量を上げるために栄養の使用を促進します。作物の多様化はカリウム需要を増加させます。農村インフラの改善は市場アクセスをサポートします。農家の教育は肥料の採用を改善します。流通ネットワークは拡大し続けています。それは長期的な需要の成長をサポートします。
製品革新と付加価値用途への拡大
ポタッシュ市場は製品革新を通じて機会を提供します。生産者は効率を向上させた肥料グレードを開発しています。特殊な配合は作物特有のニーズをターゲットにしています。ブレンド製品は広く受け入れられています。デジタルアドバイザリーサービスは肥料の選択をサポートします。パートナーシップは地域市場のリーチを強化します。物流への投資は供給の信頼性を向上させます。それは競争力のある市場ポジショニングをサポートします。
市場セグメンテーション分析:
製品/タイプ別
塩化カリウムは、ムリ酸カリとも呼ばれ、作物の適合性が広く、コスト効率が高いため、需要を支配しています。農家は穀物や油糧種子などの主食作物にこの製品を頼っています。硫酸カリウム、または硫酸カリは、塩化物含有量に敏感な作物に使用されます。高価値の果物、野菜、プランテーション作物は、品質向上のためにこのグレードを好みます。硝酸カリウムやその他の特殊カリ製品は、正確な栄養ニーズに対応します。これらの製品は、施肥灌漑や特殊作物システムをサポートします。カリ市場は、土壌や作物の要件が多様であるため、この製品ミックスから利益を得ています。農業地域全体で柔軟な栄養戦略をサポートします。
- 例えば、K+Sグループは、塩化カリウムを世界で最も多く販売されているカリ製品として確認しています。
用途 / 最終用途別
肥料と農業は、継続的な食料生産のニーズのため、支配的な最終用途セグメントを表しています。カリは収量の安定性、作物の強度、ストレス耐性を向上させます。大規模な農業システムは、一貫したカリ供給に依存しています。工業および一般工業用途には、化学品、ガラス、製造プロセスが含まれます。これらの用途は、特定の化学特性のためにカリを必要とします。他の小規模およびニッチな用途には、動物飼料添加物や水処理用途が含まれます。これらのセグメントからの需要は安定していますが、量は限られています。セクター全体で多様な最終用途需要を維持しています。
- 例えば、SQMは、世界中で農業および工業用途のために硝酸カリウムを供給しています。
セグメンテーション:
製品 / タイプ別
- 塩化カリウム(ムリ酸カリ / MOP)
- 硫酸カリウム(硫酸カリ / SOP)
- 硝酸カリウムおよびその他の特殊カリ製品
用途 / 最終用途別
- 肥料と農業
- 工業および一般工業用途
- その他の小規模およびニッチな用途
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカは、カリ市場の約30%を占める最大のシェアを持っています。カナダは、強力な採掘能力と発達した輸出ネットワークにより、地域供給をリードしています。アメリカ合衆国は、大規模な商業農業を通じて需要を牽引しています。農家はトウモロコシ、穀物、油糧種子のためにカリに依存しています。先進的な農学的実践が安定した肥料使用をサポートしています。効率的な物流が農業地域全体での供給を改善します。生産者、流通業者、最終ユーザー間の緊密な連携から利益を得ています。
ヨーロッパとアジア太平洋
ヨーロッパは、カリ市場の需要の約25%を占めています。この地域は、穀物や園芸生産を支えるために輸入に大きく依存しています。土壌健康イニシアチブが農場全体でのバランスの取れた栄養使用を促進しています。アジア太平洋は、人口による食料需要のため、約28%のシェアを占めています。中国とインドは、集中的な主食作物栽培を通じて消費をリードしています。政府のプログラムが肥料アクセスと使用効率をサポートしています。多様な作物システム全体で強い長期的な需要の可能性を示しています。
ラテンアメリカと中東・アフリカ
ラテンアメリカはカリ市場のシェアの約12%を占めています。ブラジルは大豆とサトウキビの農業を通じて地域の需要を牽引しています。輸出志向の農業が安定した肥料消費を支えています。中東・アフリカは現在約5%のシェアを持っています。灌漑農業システムが乾燥地域でのカリウム需要を促進しています。肥料アクセスプログラムが採用を徐々に改善しています。これは初期段階の成長を反映し、長期的な発展の可能性を示しています。
主要プレイヤー分析:
- Nutrien Ltd.
- The Mosaic Company
- JSC Belaruskali
- Uralkali / Uralchem Group
- K+S Aktiengesellschaft
- EuroChem Group
- SQM (Sociedad Química y Minera)
- ICL Group Ltd.
- Intrepid Potash Inc.
- Compass Minerals International
- Arab Potash Company
- Yara International
- Rio Tinto
- BHP
競争分析:
カリ市場は、世界の統合生産者と地域のサプライヤーの間で激しい競争を示しています。大手企業は鉱業資産、物流、グローバルな流通ネットワークを支配しています。これらの企業はコスト効率、規模、供給の信頼性に注力しています。製品ポートフォリオの深さが多様な作物や産業のニーズをサポートしています。地域の生産者は、エンドユーザーへの近接性と柔軟な供給契約を通じて競争しています。戦略的パートナーシップが主要な農業市場へのアクセスを強化しています。能力の最適化は競争の主要な優先事項であり続けています。持続可能性の実践が購買者の好みと規制の整合性に影響を与えています。これは、規模、信頼性、長期的な供給の安全性が競争力を定義する市場を反映しています。
最近の展開:
- 2025年12月、米国の制裁解除を受けて、ベラルーシのカリウム肥料の米国との貿易が約4年ぶりに再開される予定です。この政策の変更はカリウム肥料貿易の動向に大きな変化をもたらし、ベラルーシのMOPは2022年2月以来米国に輸入されていませんが、2017年から2021年の間には年間平均63万5,000トンが輸入されていました。2025年2月初めには、ベラルーシの主要カリウム肥料生産者であるベラルスカリが市場の感情に影響を与える戦略的な動きとして、2025年初めに生産を100万メートルトン削減する計画を立てました。
- 2025年12月、ウラルケムグループは、インドの肥料会社3社—Rashtriya Chemicals and Fertilizers Limited (RCF)、National Fertilizers Limited (NFL)、Indian Potash Limited (IPL)—と、ロシアに1.8-2百万トンの尿素工場を建設するための合弁事業を設立する覚書を締結しました。この画期的な合意は、ロシアのウラジーミル・プーチン大統領のインド訪問中に締結され、インドの肥料会社が海外に生産施設を設立する最も重要な合弁事業の一つを表しています。原料の安定供給を確保するため、Toaz JSCからのアンモニア供給が保証されています。2025年6月、ウラルケムのCEOは、ウラルカリが30年間インドネシアにカリウム肥料を供給していることを強調しましたが、2022年以降、インドネシアにおけるロシアのカリウム肥料市場シェアは20%から8-10%に減少しており、ウラルケムは供給量の回復に向けて積極的に取り組んでいます。
- 2025年11月、ニュートリエンは2025年のカリウム肥料販売量ガイダンスを1,400万-1,450万メートルトンに引き上げ、強い世界的需要と同社の一貫した歴史的な世界出荷シェアを反映しました。同社は、記録的な作物生産の見通しが肥料製品の需要を支えていると強調し、ブラジルの大豆作付面積が増加し、オーストラリアでは農家の収益が強化されると予想されています。さらに、2025年9月には、ニュートリエンはアルゼンチンの窒素生産者であるProfertil S.A.の50%の株式を約6億ドルで売却する契約を発表しました。加えて、2025年6月には、同社の長期戦略の一環として、供給チェーンの回復力を強化するために、世界的な需要の増加を見越して西海岸のカリウム肥料港の容量を増やす選択肢を検討し始めました。
- 2025年11月、モザイクはブラジルの塩化カリウム採掘事業をVL Mineração Ltda.に売却しました。具体的には、セルジペ州ロザリオ・ド・カテテにあるタクアリ・ヴァスラスカリウム鉱山です。この取引には、クロージング時に1,200万ドル、クロージング1年後に1,000万ドル、6年間で最大500万ドルの条件付き支払いが含まれており、VL Mineraçãoは約2,200万ドルの資産退職義務を引き受けました。2025年1月初めには、モザイクはサウジアラビア鉱業会社(Ma'aden)との取引を完了し、Ma'aden Wa'ad Al Shamal Phosphate Company (MWSPC)の25%の株式を売却し、Ma'adenの株式111,012,433株を約15億ドルで受け取り、約5億ドルの税引前利益を見込んでいます。
レポートのカバレッジ:
この調査レポートは、製品タイプと用途セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し:
- 需要の成長は世界の食料安全保障のニーズに結びついている
- 大規模農業は安定した肥料消費を維持する
- 高価値作物での特殊カリの使用が拡大
- 精密農業が効率的な栄養素利用を支援
- 新興経済国が肥料の採用を増加
- サプライチェーンの回復力が戦略的焦点を獲得
- 持続可能性の実践が生産者の戦略に影響を与える
- 工業需要が安定した基準量を維持
- 地域の多様化が供給リスクを低減
- イノベーションが製品の差別化を強化
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のカリウム市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、カリウム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたカリウム市場のセグメントはどれですか?
カリウム市場の成長を促進している主な要因は何ですか?
カリウム市場の主要企業はどこですか?
2024年にカリウム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポタッシュ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポタッシュ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 61,811.59 million → 2032: USD 93,432.26 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポタッシュ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポタッシュ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポタッシュ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポタッシュ市場市場の成長要因
- 3.3 ポタッシュ市場市場の抑制要因および課題
- 3.4 ポタッシュ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポタッシュ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポタッシュ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポタッシュ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポタッシュ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポタッシュ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポタッシュ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポタッシュ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポタッシュ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポタッシュ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポタッシュ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポタッシュ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポタッシュ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポタッシュ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポタッシュ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポタッシュ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポタッシュ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポタッシュ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポタッシュ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポタッシュ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
