
マレーシア農薬市場の概要:
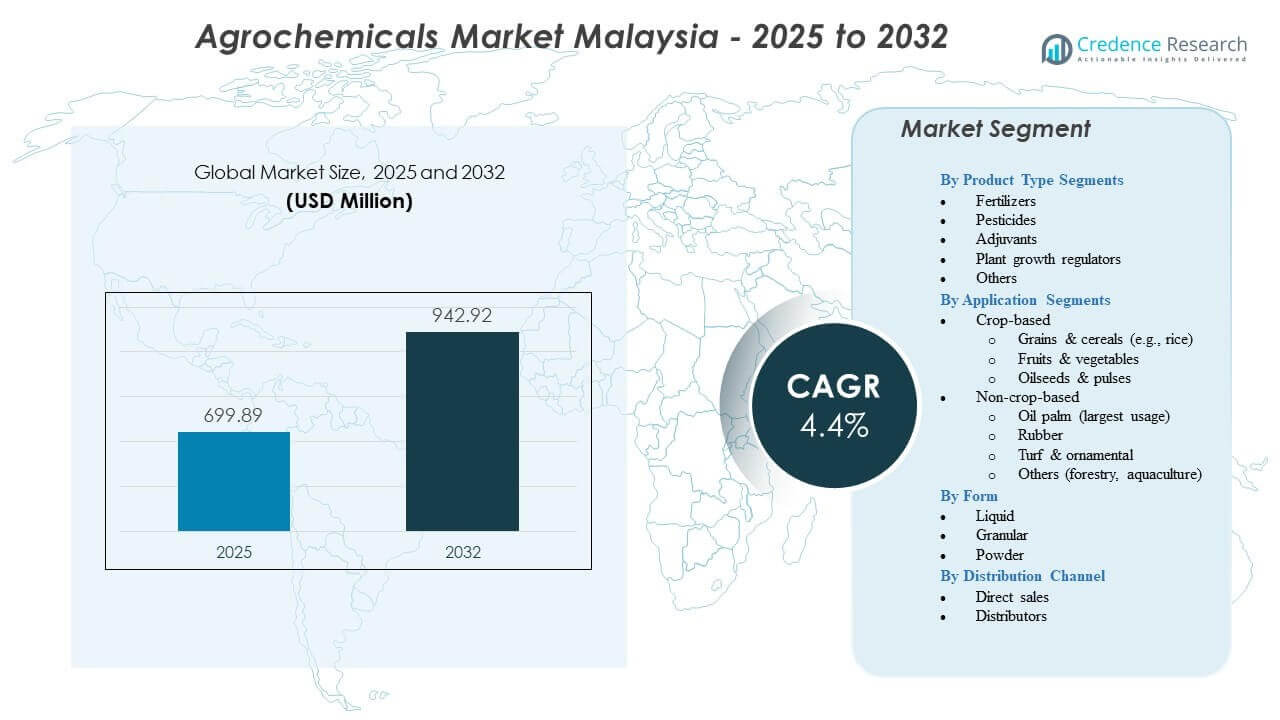
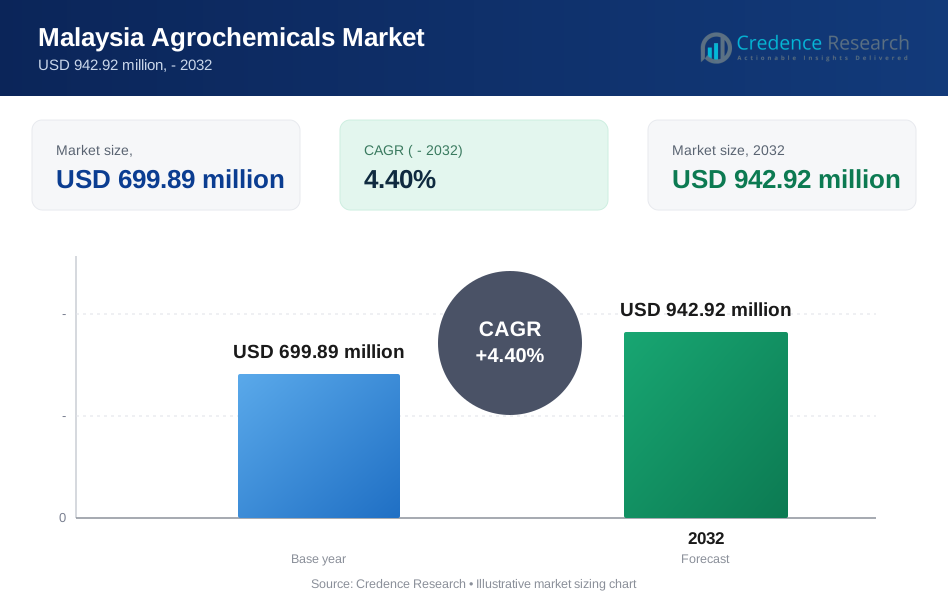
マレーシア農薬市場は、2025年の6億9989万米ドルから2032年には推定9億4292万米ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)4.4%で成長すると予測されています。
プランテーション活動の拡大、害虫の圧力の増加、油ヤシ、ゴム、園芸セグメント全体での作物生産性向上の必要性から、強い需要が生じています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年マレーシア農薬市場規模 | 6億9989万米ドル |
| マレーシア農薬市場、CAGR | 4.4% |
| 2032年マレーシア農薬市場規模 | 9億4292万米ドル |
マレーシア農薬市場の洞察:
- 市場の強力な推進要因には、プランテーション面積の拡大、害虫圧力の増加、認証された肥料、農薬、土壌改良製品への移行を促す厳しい品質基準が含まれます。
- 規制の強化、環境問題、古い化学物質からの移行圧力の増加が、従来の処方に依存する供給者に課題をもたらします。
- 地域の動態では、広範な油ヤシ農園が継続的な化学薬品の適用を必要とするため、東マレーシアが主導し、中央および南部地域は園芸主導の需要を通じて成長しています。
- 北部マレーシアは、米の栽培が近代化し、新興クラスターが作物の回復力を強化するために構造化された栄養および保護プログラムを採用することで、安定した勢いを示しています。
マレーシア農薬市場の推進要因
高価値作物プランテーションの強力な拡大が化学薬品投入需要を牽引
大規模な油ヤシ、ゴム、果樹プランテーションは、多様な地形での収量安定性を確保するために作物保護ツールへの依存を拡大しています。農家は、大規模な農園で一貫した生産性を維持するために除草剤、殺菌剤、肥料を使用します。気候変動は、敏感な作物を保護するためにより強力な病害管理計画を採用するよう生産者を促しています。マレーシア農薬市場は、プランテーションの生産を保護する投入物の安定した使用から利益を得ています。生産者は、より長い作物サイクルをサポートするために土壌健康製品に焦点を当てています。害虫の発生が増加する中、農園はより高精度の計画的な適用を使用しています。輸出目標は品質基準を引き上げ、より広範な化学薬品の採用を促進します。これは、主要な作物クラスター全体で規制された保護ツールへの依存を強化します。
害虫圧力と病害強度の増加が高度な処方の採用を支援
熱帯の気象パターンは害虫の生存率を高め、主要作物の繁殖サイクルを延ばします。栽培者は葉の斑点病、疫病、真菌の拡散を管理するために、より強力な製剤を採用します。これにより、初期段階での損害を制限するために試験された化学物質への構造化された需要が生まれます。小規模農家は、プランテーションレベルのプロトコルに合わせた統合治療スケジュールを採用します。意識向上キャンペーンは、病気にかかりやすい地域での適時介入を促進します。マレーシアの農薬市場は、作物損失に対する懸念の高まりから安定した支持を得ています。サプライチェーンは、モンスーンによる脅威の際に信頼できる投入物の必要性を強調しています。輸入業者は、ピークサイクル中の害虫負荷の削減をサポートするターゲットソリューションを提供します。
- 例えば、シンジェンタグループは、アジアで導入された昆虫防除用のPLINAZOLIN®技術が、複数の害虫種に対して迅速なノックダウンを提供し、長い残効性をサポートし、熱帯作物における抵抗管理プログラムを強化することを報告しました。
政府主導の収量改善プログラムが投入物の信頼性と採用を強化
公共機関は、全国的な供給ギャップを減らすために、農村地域での収量改善プログラムを推進しています。補助金に関連した取り組みは、認定された供給者を通じて規制された農薬の使用を奨励します。農民は、安全な適用ルールの遵守を向上させるトレーニングを受けます。これにより、認定製品への信頼が高まり、非公式な代替品を抑制します。管理プログラムは、土壌栄養とバランスの取れた肥料使用の認識を高めます。マレーシアの農薬市場は、地区間の構造化された知識共有システムから利益を得ています。地域に根ざしたアウトリーチセッションは、適切な投与スケジュールの採用を促進します。改善されたクレジットアクセスも、法的に承認された製品の需要を高めます。
- 例えば、バイエルAGは、商業農場での統合作物ソリューションを示し、監視されたフィールド条件下での投入物の最適化と持続可能な実践における測定可能な改善を示すBayer ForwardFarmingイニシアチブを世界的に展開しています。
プロフェッショナルな農場管理と契約農業へのシフトが農薬浸透を強化
商業農場は、安定した年間生産をサポートするために体系的な作物計画に投資しています。契約農業契約は、栽培者に厳格な投入基準を遵守させます。これにより、購入者と生産者の間で承認された化学物質使用に関する強い整合性が生まれます。農園管理者は、化学物質の回転サイクルを最適化するデジタルアドバイザリーシステムを採用しています。データ駆動のモニタリングツールは、輸入規制の遵守をサポートします。マレーシアの農薬市場は、より厳格な運用管理を採用する農場から勢いを得ています。輸出関連企業は、投入物の選択をガイドするトレーサビリティ記録を必要としています。契約条件を満たす農民は、品質ペナルティを回避するために標準的な農薬パッケージを使用します。
マレーシア農薬市場の動向
バイオベースの作物保護ソリューションと持続可能な実践への移行の増加
農家は、繰り返される化学サイクルに関連する土壌の負担を軽減するために、バイオベースの肥料と農薬を見直しています。プランテーショングループは、気候ストレス時の根の強さを向上させるためにバイオスティミュラントをテストしています。これは、規制された残留レベルを持つ環境に優しい代替品への関心の高まりを反映しています。輸出市場のバイヤーは、環境に優しい投入物に移行する農場からの農産物を好みます。マレーシアの農薬市場では、世界の貿易規則に適合する低毒性オプションへの関心が高まっています。研究機関は、長期的な土壌疲労を軽減するために微生物製品を推進しています。流通業者は、栄養効率をサポートする有機ブレンドの供給を増やしています。エココンプライアンスラベルの採用は、大規模な農園での受け入れを強化します。
商業農園における精密応用技術とスマート農業ツールの拡大
商業農場は、大規模な区画全体での化学精度を向上させるためにドローンとGPSスプレイヤーに投資しています。精密ツールは、ターゲットエリアに投入物を向けることで無駄を減らします。これは、広範なプランテーションゾーンを管理する農場のコスト管理をサポートします。応用データは、季節サイクルの計画の可視性を管理者に提供します。マレーシアの農薬市場は、正確なフィールドカバレッジのためのデジタルツールへの関心の高まりと一致しています。センサーは、肥料のタイミングをガイドするために土壌の水分を追跡します。デジタルマップは、病気の警報時に保護計画を調整するのに役立ちます。農園は、グローバルバイヤーによって設定された持続可能性目標を達成するために自動化システムを使用します。
- 例えば、Corteva Agriscienceは、商業農場全体での正確な投入物の配置と最適化されたスプレータイミングを可能にするフィールドレベルの推奨を提供するために、数百万の農業データポイントを処理するデジタルプラットフォームであるGranular Insights™を展開しています。
流通ネットワークの統合と統合供給モデルの役割の拡大
地域の流通業者は、完全な肥料と作物保護のバンドルを提供するために製品ラインを拡大しています。統合された流通は、単一のチャネルから複数の製品にアクセスすることを農家に支援します。これは、投入物とともに技術サポートを提供するサプライヤーへの信頼を強化します。大手プレーヤーは、製品使用を指導するアドバイザリーチームに投資しています。マレーシアの農薬市場は、パフォーマンス成果に結びついたバンドルソリューションを提供するネットワークとともに進化しています。小売業者は、農村供給を安定させるために在庫システムを強化しています。契約ベースの配送モデルは、遠隔地区でのリーチを拡大します。農家は、真正性とコンプライアンスを保証するサプライチェーンを好みます。
- 例えば、Hextar Group of Companiesは、買収活動を通じて肥料ポートフォリオを拡大し、全国的な流通カバレッジを強化し、作物保護と栄養ソリューションを統合供給構造の下で統合しました。
輸出コンプライアンスをサポートするための国際品質基準との整合性の向上
輸出市場は、厳格な残留物管理を伴う農産物を要求し、農場にコンプライアントな投入物を採用させています。認証プログラムは、プランテーション全体での化学物質の使用を監視します。これは、実証済みの残留性能を持つ規制された製剤への依存を強化します。バイヤーは、作物ロットの承認前にトレーサビリティログを検査します。マレーシアの農薬市場は、地元の農業慣行に影響を与える世界的な食品安全の期待に適応しています。農園管理者は、検証可能な試験記録を持つ承認済みの製剤に傾倒しています。小売チェーンは、安全コンプライアンスを満たす農場を強調し、より良い価格アクセスを提供します。農家は、海外の要件に一致するように構造化された応用ログを維持します。
マレーシア農薬市場の課題分析
規制の強化、コストの変動、小規模農家の認識不足が入力の採用勢いを鈍化させる
規制当局は、敏感な作物に対する古い処方の使用を制限する厳しい規則を施行しています。農家は残留限界に関連するより高いコンプライアンス圧力に直面しています。これは、限られたトレーニングリソースしか持たない小規模農家に混乱を引き起こします。輸入価格の変動は、ピーク植え付けシーズン中にコストの障壁を引き上げます。マレーシア農薬市場は、小規模農場が高度な処方を購入できない場合にストレスを受けます。安全な使用方法に関する認識の欠如が誤用の懸念を高めます。サプライチェーンのギャップが遠隔地の農村地域での入手可能性を遅らせます。弱い普及サービスが承認された化学物質リストの明確さを減少させます。
環境問題、土壌劣化のリスク、低毒性入力の需要増加が従来製品に挑戦
環境団体はプランテーションベルト全体での化学フットプリントの削減を推進しています。土壌劣化の問題は、厳しい処方の繰り返し使用に対する懸念を引き起こします。これは、古い化学物質に依存するサプライヤーに圧力をかけます。消費者は厳しい残留物チェックを伴うクリーンな農産物を求めています。マレーシア農薬市場は、更新された安全基準を満たさない製品の採用が遅れています。生産者は長期的な土壌劣化に関連する入力の使用をためらいます。天候の混乱が散布の窓を減少させ、処理の成功を弱めます。農薬の廃棄に関する複雑な規則が農家に追加のコンプライアンス作業を生み出します。
マレーシア農薬市場の機会
バイオベースの入力、デジタルアドバイザリーツール、持続可能な農業支援プログラムの採用増加が新たな成長の可能性を創出
バイオベースの肥料や生物農薬が果物や野菜のセグメントで注目を集めています。これにより、エコフレンドリーな入力範囲を提供するサプライヤーに強力な道が開かれます。プランテーショングループは、栄養計画を指導するデジタルツールを歓迎しています。精密プラットフォームは、出力の向上に関連する高度な入力パッケージの受け入れを高めます。マレーシア農薬市場は、気候に敏感な地域向けのオーダーメイドのソリューションを通じてその足跡を広げることができます。政府の持続可能性プログラムは、認定製品の拡大の余地を提供します。残留物安全製品を推進するディストリビューターは、輸出志向のクラスターの間で勢いを増しています。構造化されたトレーニングモジュールが小規模農家グループ全体での採用をサポートします。
高価値作物の拡大と統合入力パッケージへの強化投資がスケーラブルな成長の見通しを解き放つ
プレミアム作物の需要は、農場が高度な農薬で生産性を向上させることを促します。これは、テストされた治療スケジュールの受け入れを高めます。統合製品バンドルは、ディストリビューターに新たな収益チャネルを創出します。高価値園芸は、防護スプレーや栄養ブレンドの採用を促進します。マレーシア農薬市場は、広い面積での収量向上を追求する農園から利益を得ます。契約農業は、標準化された入力キットの余地を生み出します。クレジットリンク購入を提供する小売ネットワークは、その顧客基盤を拡大します。協同組合とのサプライヤーパートナーシップがより迅速な市場浸透を解き放ちます。
マレーシア農薬市場のセグメンテーション分析:
製品タイプセグメント別
肥料は、大規模なプランテーション地域での高い使用率により強力な地位を保持しており、窒素、リン、カリウム、および複合ブレンドが多様な土壌プロファイルにわたって収量の安定性をサポートしています。農薬は、熱帯気候での害虫サイクルを制御するために使用される除草剤、殺虫剤、殺菌剤、および殺鼠剤を通じて安定した需要を維持しています。農家がより良い散布効率とフィールドカバレッジを求める場所で、補助剤が採用されています。植物成長調整剤は、果物や野菜の生産における作物の均一性をサポートします。土壌改良剤、石灰剤、微量栄養素などの他の投入物は、長期的な土壌の健康を強化します。マレーシアの農薬市場は、商業農場および小規模農場全体でこれらの製品への持続的な依存から利益を得ています。これは、作物の耐性と品質の結果を改善する規制された処方への関心の高まりと一致しています。
- 例えば、Yara International ASAは、世界的なネットワークを通じて年間2,000万トン以上の完成肥料を生産しており、油ヤシを含むプランテーション作物向けに調整された複合および特殊栄養ブレンドを供給しています。
用途別セグメント
作物ベースの用途は、栄養と保護を優先して一貫した出力を維持するために、穀物とシリアル、果物と野菜、油糧種子と豆類を通じて支配しています。作物以外の需要は、油ヤシ、ゴム、芝生、観賞用作物、林業、水産養殖を通じて成長しています。油ヤシは、大規模なプランテーション地域が構造化された処理計画を必要とするため、最も高い農薬使用を促進します。ゴム農園は、病害防除のために安定した投入サイクルを採用しています。芝生と観賞用作物のユーザーは、低残留レベルのターゲットフォーミュレーションに焦点を当てています。林業ユニットは、苗木の成長を保護するために選択的な投入物を適用します。これは、マレーシアの農薬市場全体での多様な使用パターンを反映しており、農場の効率向上への関心の高まりによってサポートされています。
- 例えば、FGV Holdings Berhadは、40万ヘクタール以上の油ヤシプランテーションを管理しており、農園の生産性を維持するために必要な農薬の適用規模を反映しています。
形状別
液体製品は、適用の容易さとプランテーションでの大規模な散布に適しているため、リードしています。粒状形態は、さまざまな土壌タイプにわたる制御された栄養素の放出をサポートします。粉末形態は、濃縮された有効成分を必要とする特定の作物保護作業で関連性を維持します。マレーシアの農薬市場では、農場がコスト、作物のニーズ、および取り扱いの好みに基づいて形状を選択しています。これは、異なるフィールド条件に一致するマルチフォーマットポートフォリオを提供するようにサプライヤーを促します。
流通チャネル別
直接販売チャネルは、一貫した供給と技術サポートを求める大規模農園を引き付けます。ディストリビューターは、確立された小売ポイントとアドバイザリーネットワークを通じて、農村地域全体で市場のリーチを拡大します。マレーシアの農薬市場は、両方のチャネルでバランスの取れた成長を維持しています。これは、すべての規模の農業に対する供給の信頼性の向上と標準化された製品の入手可能性から利益を得ています。
セグメンテーション:
製品タイプ別セグメント
- 肥料
- 窒素系
- リン酸系
- カリウム系
- 複合肥料
- 農薬
- 除草剤
- 殺虫剤
- 殺菌剤
- 殺鼠剤
- 助剤
- 植物成長調整剤
- その他
- 土壌改良剤
- 石灰剤
- 微量栄養素
用途別セグメント
- 作物ベース
- 穀物 & シリアル(例:米)
- 果物 & 野菜
- 油糧種子 & 豆類
- 非作物ベース
- 油ヤシ(最大使用量)
- ゴム
- 芝生 & 観賞用
- その他(林業、水産養殖)
形態別
- 液体
- 粒状
- 粉末
流通チャネル別
- 直接販売
- ディストリビューター
地域分析:
北部マレーシアは、ケダ州とペルリス州の米栽培地帯からの強い需要により、市場シェアの約18%を占めています。穀物とシリアルは、拡張された作付けサイクルを通じて安定した肥料と農薬の使用を促進します。小規模農家は、病害圧から収量を守るために規制された投入物に依存しています。ピークシーズン中のタイムリーな配送をサポートする確立された流通ネットワークから恩恵を受けています。この地域では、土壌栄養製品への関心が高まっています。農家は、田んぼでの回復力を向上させるためにバランスの取れた栄養計画を採用しています。
中央および南部マレーシアは、混合園芸、野菜クラスター、商業用農園によって、合計で約35%の市場シェアを保持しています。高価値の果物と野菜は、国内および輸出基準を満たすために正確な化学薬品の使用を必要とします。ジョホールの大規模農業ユニットは、除草剤と特殊肥料の使用を促進しています。直接販売チャネルを通じて高度な製剤の安定した流れをサポートしています。セランゴールとクアラルンプールの小売ハブは供給の信頼性を強化しています。この地域はまた、規制された製品とトレーサビリティの必要性に対する認識の向上から恩恵を受けています。
東部および東マレーシアは、油ヤシとゴム農園での農薬への依存度が高いため、約47%の最大市場ブロックを占めています。サバ州とサラワク州は、大規模農園運営のために除草剤、殺菌剤、複合肥料の広範な使用を記録しています。農園管理者は、収量目標を維持するために構造化された処理計画を適用しています。年間を通じて安定した需要基盤をサポートしています。マレーシアの農薬市場は、広い面積と高い投入強度のおかげで、ここで強い商業的勢いを得ています。農場は、変動する気象条件の下で農園の生産性を保護するために技術的な指導に従っています。
主要プレイヤー分析:
- Agricultural Chemicals (M) Sdn Bhd (ACM)
- Hextar Group of Companies
- Crop Protection (M) Sdn Bhd
- Advansia Sdn Bhd
- Farmcochem Group
- Central Minerals & Chemicals Sdn Bhd (CMC)
- Kenso Corporation Sdn Bhd
- PK Fertilizers Sdn Bhd
- Ancom Nylex Berhad
- Bayer AG
- Syngenta Group
- BASF SE
- Nufarm Ltd
- UPL Ltd
- Corteva Agriscience
- Yara International ASA
競争分析:
主要プレイヤーは、大規模農園の技術的要求に合った専門的な製品ラインでプランテーションベルトをターゲットにしています。肥料供給業者は、油ヤシやゴムに合わせた複合ブレンドに焦点を当て、作物保護会社は熱帯病サイクルに適した除草剤や殺菌剤を促進しています。これにより、ブランド品とジェネリック製品のポートフォリオ全体で強力な競争が生まれ、供給業者は価格の安定を維持するために取り組んでいます。マレーシアの農薬市場は、地方市場への浸透を改善する流通パートナーシップへの安定した投資を反映しています。企業は、小規模農家の製品認識を強化するためのトレーニングプログラムを提供しています。小売業者は、作物アドバイザリーサービスをサポートするデジタルツールを拡大しています。企業は、輸出バイヤーからの期待の高まりに応えるために残留基準の遵守を強調しています。競争は、バイオベースの投入物やフィールドパフォーマンスを向上させる統合製品バンドルへの関心の高まりにより激化しています。
最近の動向:
- 2025年12月、Hextar Group of Companies、Hextar Global Bhdは、3つの肥料会社を1億2000万リンギットで買収すると発表しました。この動きは、顧客リーチと流通効率におけるシナジーを生み出すことで、農薬事業を補完します。
- 2025年4月、Pursell Agri-TechはWastech Groupと提携し、マレーシアにおいて制御放出肥料(CRF)の製造に焦点を当てた肥料生産施設を建設し、東南アジア全体で持続可能な農業慣行を促進します。
- 2024年9月、HELM AGはAncom Nylex Berhadと2300万米ドルの株式配置を通じて戦略的パートナーシップを形成し、活性成分の合成を強化し、東南アジアへの農薬流通チャネルを拡大します。
レポートのカバレッジ:
この調査レポートは、製品タイプセグメント、アプリケーションセグメント、形状および流通チャネルに基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形作る産業の市場動向、規制状況、および技術的進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 気候変動下で作物の回復力を支えるために、プランテーションが構造化された栄養計画を採用するにつれて需要が増加します。
- 大規模な農園全体で散布精度を向上させる精密ツールの普及に伴い、投入量が強化されます。
- 農場が輸出期待に応える安全な残留プロファイルを求める中、バイオベースの製剤が注目を集めています。
- 高価値の園芸が果物や野菜の品質を保護する規制された農薬への依存を拡大しています。
- プランテーションの運営者は、長期的な土壌バランスを設計した複合肥料の調達を増やしています。
- デジタルアドバイザリープラットフォームが、廃棄物を削減する最適化された投入スケジュールに向けて農家を導きます。
- ディストリビューターは、パフォーマンスを目標とした農業モデルに合わせた統合バンドルでポートフォリオを拡大しています。
- コンプライアンス規則が強化され、トレーサビリティサポートが強力な認証済みの投入物に頼ることが求められています。
- 東マレーシアの地域クラスターは、油ヤシ地帯での継続的な農薬使用により需要を強化しています。
- トレーニングプログラムが小規模農家の採用を強化し、マレーシア農薬市場の全体的な市場浸透を高めています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
マレーシアの農薬市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、マレーシアの農薬市場はどの程度の年平均成長率で成長すると予測されていますか?
2025年にマレーシアの農業化学品市場のどのセグメントが最大のシェアを持っていましたか?
マレーシア農薬市場の成長を促進している主な要因は何ですか?
マレーシア農業化学市場の主要企業はどこですか?
2025年にマレーシア農業化学品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 マレーシア農薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のマレーシア農薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 699.89 million → 2032: USD 942.92 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 マレーシア農薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. マレーシア農薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるマレーシア農薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 マレーシア農薬市場市場の成長要因
- 3.3 マレーシア農薬市場市場の抑制要因および課題
- 3.4 マレーシア農薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 マレーシア農薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 マレーシア農薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、マレーシア農薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 マレーシア農薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. マレーシア農薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はマレーシア農薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 マレーシア農薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 マレーシア農薬市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 マレーシア農薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 マレーシア農薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新マレーシア農薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のマレーシア農薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のマレーシア農薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のマレーシア農薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のマレーシア農薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのマレーシア農薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のマレーシア農薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのマレーシア農薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. マレーシア農薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
