
センターピボット灌漑システム市場の概要:
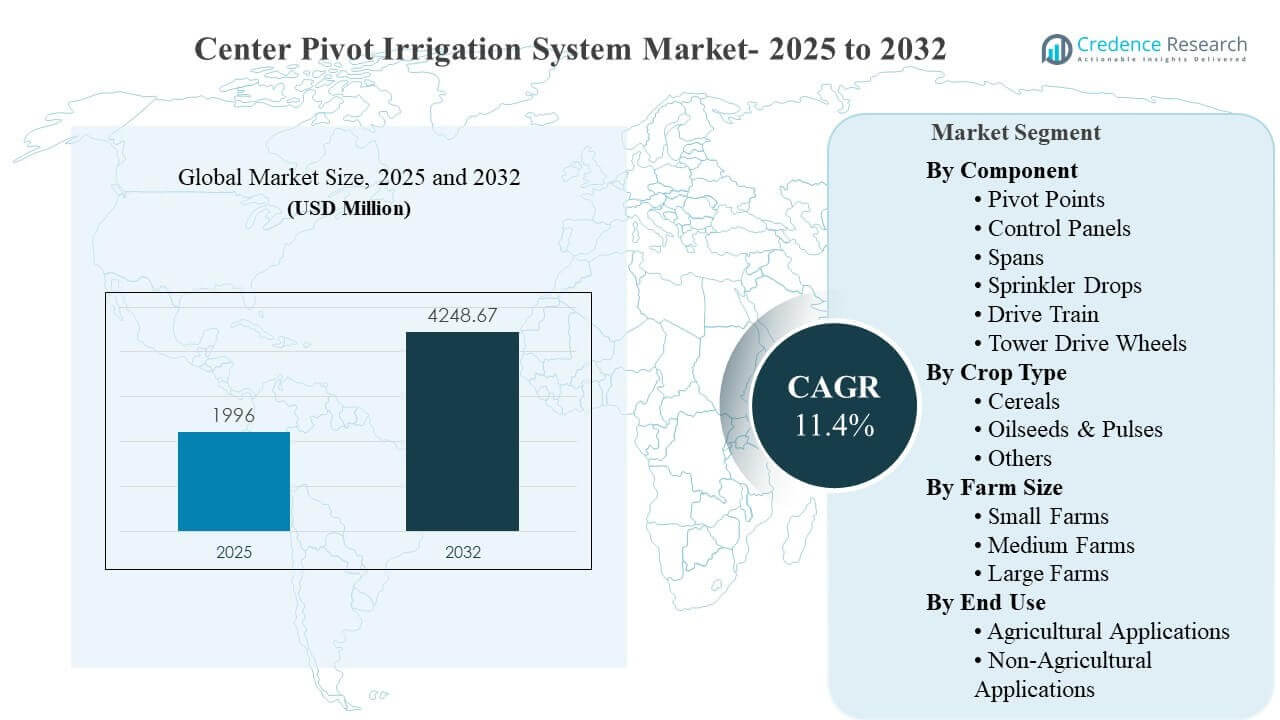
世界のセンターピボット灌漑システム市場の規模は、2025年に1996百万米ドルと推定され、2032年までに4248.67百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)11.4%で成長します。この成長の勢いは、水利用効率を向上させ、大規模な畑に均一な適用を達成する必要性によって推進されています。これは、生産者が気候変動の増加と厳しい水制約に対応するためです。採用はまた、労働強度を低減し、灌漑スケジュールの規律を改善し、主要な灌漑地域全体で日常の農場運営の再現性を強化する接続制御の展開の増加によっても支えられています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| センターピボット灌漑システム市場規模 2025 | 1996百万米ドル |
| センターピボット灌漑システム市場、CAGR | 11.4% |
| センターピボット灌漑システム市場規模 2032 | 4248.67百万米ドル |
主要な市場動向と洞察
- センターピボット灌漑システム市場は、1996百万米ドル(2025年)から4248.67百万米ドル(2032年)に拡大し、11.4%のCAGR(2025–2032年)を反映しています。
- 北米は34.2%(2025年)を占め、大規模な機械化農業と強力なサービス/ディーラーカバレッジによって支えられています。
- アジア太平洋地域は28.7%(2025年)を占め、主要な農業ベルト全体での機械化の加速と灌漑の近代化強度の向上を反映しています。
- 構成要素の中でスパンは31.0%(2025年)を占め、カバレッジニーズと構造的信頼性に関連した強力なアップグレードと交換サイクルを示しています。
- 穀物は39.0%(2025年)を占め、主食作物の耕作面積の強度と灌漑の均一性とタイミングに対する穀物収量の高い感受性を反映しています。
セグメント分析
センターピボット灌漑システム市場の需要は、運用の簡素化と測定可能な水生産性の成果とますます一致しています。リモートモニタリングと自動化機能により、灌漑ウィンドウを管理するために必要なフィールド訪問の回数が減少し、天候の変動や作物の段階的な要件に対応する能力が向上します。サブスクリプション形式のアドバイザリーおよび意思決定支援ツールは、スケジュールの規律を強化し、分散した畑全体でより一貫した灌漑慣行を可能にします。これらの要因は、予測可能な結果と限られたダウンタイムを必要とする農場での採用を広げるのに役立ちます。
センターピボット灌漑システム市場の購買行動は、機器のみの価格比較ではなく、所有総コストの評価に向けてシフトし続けています。購入者は、稼働時間、地元のサービス対応、スペアパーツの入手可能性、農場管理システムとのコントローラーの統合の容易さを重視しています。コンポーネントの交換サイクルとアップグレードは依然として重要であり、長寿命の機械資産でも制御装置、駆動アセンブリ、水適用ハードウェアの定期的な近代化が必要です。この耐久性とデジタル能力の組み合わせが、主要なサプライヤー間の差別化を強化します。
コンポーネント別インサイト
スパンは2025年に31.0%の最大シェアを占めました。スパンの優位性は、灌漑範囲、フィールドカバレッジの経済性、変動する地形や風荷重の下でのシステムの信頼性を決定するスパン構造の役割を反映しています。大規模な連続フィールドは、運用効率を向上させるため、中断が少ない長くて頑丈なスパンを好みます。交換需要もスパンシェアを支えており、構造的な摩耗、整列問題、近代化プロジェクトが稼働時間と水分配の一貫性に直接影響を与えます。
作物タイプ別インサイト
穀物は2025年に39.0%の最大シェアを占めました。穀物の作付面積は、機械化灌漑の主要な推進力であり、主食作物は広範な植え付け地域で収量を安定させるために一貫した水のタイミングを必要とします。ピボットシステムからの均一な適用は、予測可能な作物の発育をサポートし、重要な成長段階でのストレスを軽減します。灌漑の近代化プログラムと水資源保全の取り組みは、測定可能な水生産性の向上をもたらす技術を促進することで、穀物関連の需要をさらに強化します。
農場規模別インサイト
中規模農場は2025年に43.0%の最大シェアを占めました。中規模農場のリーダーシップは、手頃な価格と規模のバランスを反映しており、農場は最大の設備の全コストプロファイルなしで機械化灌漑を正当化できます。中規模の運営は通常、信頼性と使いやすさを優先し、標準化されたピボット構成の強力な採用を生み出します。接続機能と自動化も、複数のフィールドにわたる管理性を向上させ、スタッフの制約と監視のニーズが持続する中で中規模農場の採用を強化します。
エンドユース別インサイト
農業用途は主要な需要基盤を表しており、センターピボットシステムは作物の灌漑要件、収量安定性の目標、フィールドスケールの水管理ニーズに基づいて設計されています。農業用途は、均一性、スケジューリングの規律、労働強度の低減に結びついた測定可能な生産性の成果から利益を得ます。非農業用途は、芝生、造園、機関の水管理などの特定の使用例で依然として関連性がありますが、採用は通常、季節的な作物のパフォーマンスの推進力ではなく、サイト固有の経済性と調達サイクルに依存します。
センターピボット灌漑システム市場の推進要因
フィールドスケールでの水効率の高い灌漑の必要性の高まり
センターピボット灌漑システム市場の成長は、水の無駄を減らし、大規模な畑での均一な適用を改善する圧力の増加によって強化されています。生産者は、降雨の変動がより頻繁になり、灌漑スケジュールの複雑さが増す中で、繰り返しのパフォーマンスを提供する機械化システムの価値が高まっています。現代のピボット設計は、流出のリスクを減らし、作物のニーズに合わせた浸透の調整をサポートします。また、水利用効率の要件は、改良されたスプリンクラーと圧力調整を通じて古いシステムのアップグレードを促進します。これらの要因は、農業用水の生産性を重視する地域での採用を拡大します。
- 例えば、ハンターインダストリーズのセンニンガー i-Wob2 スプリンクラーは、6 から 15 psi で動作するように設計されており、最適なパフォーマンスのために 10 psi が推奨されており、3 年間の保証が付いています。これにより、圧力需要を低減しながら、フィールドスケールの適用性能を向上させるための定量化されたアップグレードオプションを生産者に提供します。
精密農業と接続された灌漑制御の拡大
センターピボット灌漑システム市場の需要は、農場が接続されたコントローラー、リモートモニタリング、データ駆動のスケジューリングを日常業務に統合することで強化されます。自動化は労働集約度を低減し、天候条件が変化した際の対応速度を向上させます。デジタルプラットフォームはまた、灌漑の意思決定の追跡可能性を向上させ、複数の畑間でのより良い調整をサポートします。センサーとアドバイザリーツールを採用する農場は、作物の成長段階の要件により一貫して灌漑イベントを合わせることができます。この運用上の利点は、制御パネルや関連する電気システムのアップグレードへの投資意欲を促進します。
中大規模農場運営における機械化
センターピボット灌漑システム市場の採用は、中大規模農場における機械化の規模経済から利益を得ます。より大きな畑の面積は、反復的な手動灌漑作業を減らすシステムの回収価値を高めます。機械化された灌漑はまた、農場労働力の利用可能性が制約されるときに運用の一貫性をサポートします。予測可能な水の供給は収量の安定性を改善し、不安定な投入コストサイクル中の投資信頼をサポートします。いくつかの市場での農場統合の傾向は、ピボットシステムやレトロフィットソリューションの対象基盤をさらに拡大します。
- 例えば、リンゼイは、Zimmatic 7500WD 三輪モバイルピボットがどの方向にも牽引可能で、最大 160 エーカー(65 ヘクタール)の畑を灌漑できると述べており、中規模で分散した畑のレイアウトにおける機械化灌漑の労働節約規模の利点を強調しています。
設置済みベースシステムの強力な交換とアップグレードサイクル
センターピボット灌漑システム市場の収益は、設置済みベース全体での継続的な交換とアップグレードサイクルによって支えられています。構造部品と駆動アセンブリは、信頼性を維持するために近代化が必要です。農場はまた、均一性を改善しエネルギーコストを削減するために新しいスプリンクラーパッケージと圧力管理ソリューションを採用します。制御のアップグレードにより、リモートモニタリングが可能になり、より良い診断を通じて計画外のダウンタイムを減少させます。これらのライフサイクルダイナミクスは、グリーンフィールドインストールを超えた繰り返し需要をサポートし、コンポーネントレベルの機会を強化します。
センターピボット灌漑システム市場の課題
センターピボット灌漑システム市場の拡大は、高い初期資本要件と手頃な資金調達へのアクセスの不均一さによって制約を受けています。多くの農場は、商品価格が変動し、投入コストが不確実な場合、回収期間を慎重に評価します。調達サイクルが複数年の資本支出計画ではなく季節的なキャッシュフローに依存する場合、プロジェクトの遅延も発生する可能性があります。不規則なフィールド形状やインフラアクセスが限られている地域では、設置の複雑さが増します。これらの障壁は、小規模農場や流通カバレッジが断片化された市場での採用を遅らせます。
- 例えば、Valley IrrigationのSmall Field Center Pivotは、最大60エーカーの不規則な形状のフィールド向けに設計されており、5.8メートル(19.2フィート)および8.7メートル(28.5フィート)のオーバーハングオプションを最適化して、小規模または断片化された区画で灌漑カバレッジを拡大します。これは、専門的なシステム設計がフィールド適合性を向上させる一方で、設定および設置の複雑さを増すことを示しています。
センターピボット灌漑システム市場の実行リスクは、水の利用可能性のガバナンスが不確実になる場合や許可フレームワークが変更される場合に増加します。地下水の抽出や地表水の配分に対する地域の制限は、恒久的な灌漑インフラへの投資の信頼性を低下させる可能性があります。メンテナンス要件も、地元のサービスカバレッジが限られており、予備部品のリードタイムが長い場合、運用リスクを生じさせます。電気および自動化のトラブルシューティングに必要な熟練労働者は、農村地域全体で均一に利用できるわけではありません。これらの要因は、ダウンタイムコストを増加させ、初めての採用者の満足度を低下させる可能性があります。
市場の動向と機会
センターピボット灌漑システム市場の機会は、機器の展開を長期的なパフォーマンス管理に変えるデジタルサービスを通じて拡大します。リモートモニタリング、スケジューリングアドバイザリーツール、予測メンテナンス機能は、継続的な収益の可能性を生み出し、顧客維持を強化します。農場管理プラットフォームとの統合も、灌漑と施肥および他の農業的決定を調整するのに役立ち、フィールド間の最適化をサポートします。接続されたコントロールは、農場運営全体での監査可能性と標準化を向上させます。これらのトレンドは、新規および既存の設置における制御パネルやシステムのアップグレードの需要を増加させます。
- 例えば、Lindsayは、ネブラスカ州北中部で実施されたFieldNET Advisorの試験で、132.6エーカーの収穫地で3%の収量増加を達成し、17%の水使用削減を実現し、対照フィールドと比較して灌漑使用を925万ガロン削減したと報告しています。
センターピボット灌漑システム市場の成長は、小規模または不規則なフィールドに特化したソリューションや、水の適用効率を向上させるレトロフィットパッケージによって支えられています。コンパクトなピボット構成は、フィールド形状が従来の長スパンシステムの実現可能性を低下させる地域での採用を促進します。レトロフィットスプリンクラードロップや圧力調整キットも、蒸発を減少させ、均一性を向上させることで経済性を強化します。水不足地域でのプロジェクト主導の需要は、サービス契約と組み合わせたバンドル展開の機会を生み出します。これらの道筋は、従来の大規模農場のコアを超えて、対応可能な需要を広げます。
地域別インサイト
北アメリカ
北米におけるセンターピボット灌漑システム市場のリーダーシップは、大規模な農地、確立された機械化、そして高いシステム稼働時間を支える強力なサービスネットワークを反映しています。北米は2025年に34.2%のシェアを持ち、交換需要と接続された灌漑制御への継続的なアップグレードによって支えられています。多くの農場運営者は所有総コストを優先し、信頼性、部品の入手可能性、ディーラーの応答時間に重点を置いています。精密農業の採用も自動化と意思決定支援の統合に対する増分需要を支えています。これらの要因は、主要な灌漑作物地帯全体での安定した展開を維持しています。
ヨーロッパ
ヨーロッパにおけるセンターピボット灌漑システム市場の活動は、水効率規制、持続可能性目標、および灌漑農業システムの近代化によって形成されています。ヨーロッパは2025年に19.3%のシェアを占めており、機械化された灌漑が制御を改善し、水の損失を減らすアップグレードによって支えられています。採用パターンは、農場の構造、灌漑インフラの準備状況、および地域の水管理に応じて国ごとに異なります。需要はしばしば、効率的なスプリンクラーパッケージとコンプライアンス期待に合致する制御アップグレードを好みます。競争力のあるポジショニングは、サービスのカバレッジとマルチサイトの運用要件をサポートする能力にも依存します。
アジア太平洋
アジア太平洋におけるセンターピボット灌漑システム市場の参加は、主要な農業生産地域全体での機械化と近代化の加速を反映しています。アジア太平洋は2025年に28.7%のシェアを獲得し、効率的な灌漑慣行への投資と収量安定性への高まる重視によって支えられています。大規模プロジェクトと近代化イニシアチブは、適切な農地形式でのピボットシステムのアドレス可能な基盤を増加させます。購入者はますます、自動化とリモートモニタリングを重視し、分散した運用をより効果的に管理します。これらの推進要因は、新しい設置と既存設備の近代化の両方に対する強い勢いをサポートします。
ラテンアメリカ
ラテンアメリカにおけるセンターピボット灌漑システム市場の需要は、輸出志向の農業と特定の国における大規模農場によって支えられています。ラテンアメリカは2025年に10.6%のシェアを代表し、地域ごとに不均一な浸透を伴う意味のある採用を反映しています。展開レベルは、インフラアクセス、資金調達の可用性、および農場投資サイクルの安定性に依存します。高価値作物と灌漑穀物システムは、水の安全性が優先される場所で機械化灌漑投資をサポートします。サプライヤーの差別化は、しばしばサービスの信頼性、部品の物流、および遠隔農業地域をサポートする能力に依存します。
中東・アフリカ
中東・アフリカにおけるセンターピボット灌漑システム市場の成長は、水不足、食料安全保障プログラム、およびプロジェクト主導の調達によって影響を受けています。中東・アフリカは2025年に7.2%のシェアを占め、特定の国や商業農業クラスターでの集中需要を反映しています。大規模な設置は、しばしば過酷な運用条件下での信頼性のあるパフォーマンスと強力なメンテナンスサポートを重視します。需要は、政府支援の投資プログラムや民間セクターのアグリビジネスの拡大を通じて増加する可能性があります。地域のパイプラインは、リモート管理と構造化されたサービス契約を含むバンドルソリューションからも利益を得ています。
競争環境
センターピボット灌漑システム市場の競争は、耐久性、システムの稼働時間、および分散された農業地域におけるサービス提供能力に焦点を当てています。主要なサプライヤーは、ディーラーネットワーク、スペアパーツの供給、長寿命の機械資産に対するライフサイクルサポートを通じて差別化を図っています。製品ポートフォリオは、ハードウェアと接続された制御、リモートモニタリング、およびアドバイザリー機能を組み合わせて、スケジューリングの規律と運用の一貫性を向上させる傾向があります。競争の激化は、複数の交換サイクルにわたって顧客関係を保護するレトロフィットおよび近代化パッケージの周りでも増加しています。プロジェクト実行能力と資金調達サポートは、大規模な展開の勝利に影響を与える可能性があります。
Valmont Industriesは、広範なセンターピボットポートフォリオと大規模な運用におけるパフォーマンス重視の灌漑成果に焦点を当てることで、強力なポジショニングを維持しています。Valmont Industriesは、機械化灌漑における確立されたグローバルなフットプリントと長い運営歴史から利益を得ています。Valmont Industriesはまた、リモート管理と生産性の測定を強化するために、接続されたデバイスの展開とデジタル対応を強調しています。スケールと流通サポートにより、メンテナンスのニーズやコンポーネントの交換サイクルに対する迅速な対応が可能です。このポジショニングは、稼働時間とライフサイクル経済を重視する地域での持続的な競争力をサポートします。
業界の研究と成長報告には、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Valmont Industries
- Lindsay Corporation
- T-L Irrigation Co.
- Reinke Manufacturing Co., Inc.
- Netafim
- Pierce Corporation
- Jain Irrigation Systems Ltd.
- Rivulis Irrigation
- Hunter Industries
- Rain Bird Corporation
- EPC Industries Limited (EPCO)
- Metzer
- OCMIS Irrigation
- Bauer GmbH
- Rainfine (Dalian) Irrigation Co., Ltd.
- Alkhorayef Group
- Grupo Fockink
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年2月、Valley Irrigation(Valmont社)は、小規模で不規則な形状の農地向けに特別に設計された灌漑システムであるValley Small Field Center Pivotを発売し、2026年第1四半期から北米全域の認定ディーラーを通じて提供されると発表しました。
- 2025年11月、Reinke ManufacturingとCropX Technologiesは、CropXの農学データをReinkeのReinCloud 3プラットフォームに統合することでパートナーシップを拡大し、農家が土壌、天候、センサー、灌漑情報を一元的にアクセスできるようにしました。また、Reinkeは新しい灌漑システムごとに無料のCropXセンサーを提供し始めました。
- 2025年1月、Lindsay Corporationは、オーストリアに拠点を置く先進技術ソリューションプロバイダーであるPessl Instrumentsの49.9%の少数株式を取得し、後日残りの株式を取得するオプションを保持しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 19億9,600万米ドル |
| 2032年の収益予測 | 42億4,867万米ドル |
| 成長率(CAGR) | 11.4%(2025–2032年) |
| 基準年 | 2025年 |
| 予測期間 | 2026–2032年 |
| 定量単位 | 百万米ドル |
| 対象セグメント | コンポーネント別展望:ピボットポイント、制御パネル、スパン、スプリンクラードロップ、ドライブトレイン、タワードライブホイール;作物タイプ別展望:穀物、油糧種子&豆類、その他;農場規模別展望:小規模農場、中規模農場、大規模農場;エンドユース別展望:農業用途、非農業用途 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Valmont Industries; Lindsay Corporation; T-L Irrigation Co.; Reinke Manufacturing Co., Inc.; Netafim; Pierce Corporation; Jain Irrigation Systems Ltd.; Rivulis Irrigation; Hunter Industries; Rain Bird Corporation; EPC Industries Limited (EPCO); Metzer; OCMIS Irrigation; Bauer GmbH; Rainfine (Dalian) Irrigation Co., Ltd.; Alkhorayef Group; Grupo Fockink |
| ページ数 | 336 |
セグメンテーション
コンポーネント別
- ピボットポイント
- 制御パネル
- スパン
- スプリンクラードロップ
- ドライブトレイン
- タワードライブホイール
作物タイプ別
- 穀物
- 油糧種子&豆類
- その他
農場規模別
- 小規模農場
- 中規模農場
- 大規模農場
エンドユース別
- 農業用途
- 非農業用途
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年と2032年のセンターピボット灌漑システム市場の市場規模はどのくらいですか?
2025年から2032年までのセンターピボット灌漑システム市場のCAGRはどのくらいですか?
2025年にコンポーネント別で最も大きなシェアを持つセグメントはどれですか?
センターピボット灌漑システム市場の成長を促進している要因は何ですか?
センターピボット灌漑システム市場の主要企業はどこですか?
2025年にセンターピボット灌漑システム市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 センターピボット灌漑システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のセンターピボット灌漑システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1996 million → 2032: USD 4248.67 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 センターピボット灌漑システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. センターピボット灌漑システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるセンターピボット灌漑システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 センターピボット灌漑システム市場市場の成長要因
- 3.3 センターピボット灌漑システム市場市場の抑制要因および課題
- 3.4 センターピボット灌漑システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 センターピボット灌漑システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 センターピボット灌漑システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、センターピボット灌漑システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 センターピボット灌漑システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. センターピボット灌漑システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はセンターピボット灌漑システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 センターピボット灌漑システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 センターピボット灌漑システム市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 センターピボット灌漑システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 センターピボット灌漑システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新センターピボット灌漑システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のセンターピボット灌漑システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のセンターピボット灌漑システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のセンターピボット灌漑システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のセンターピボット灌漑システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのセンターピボット灌漑システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のセンターピボット灌漑システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのセンターピボット灌漑システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. センターピボット灌漑システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
