
カナリーシード市場の概要:
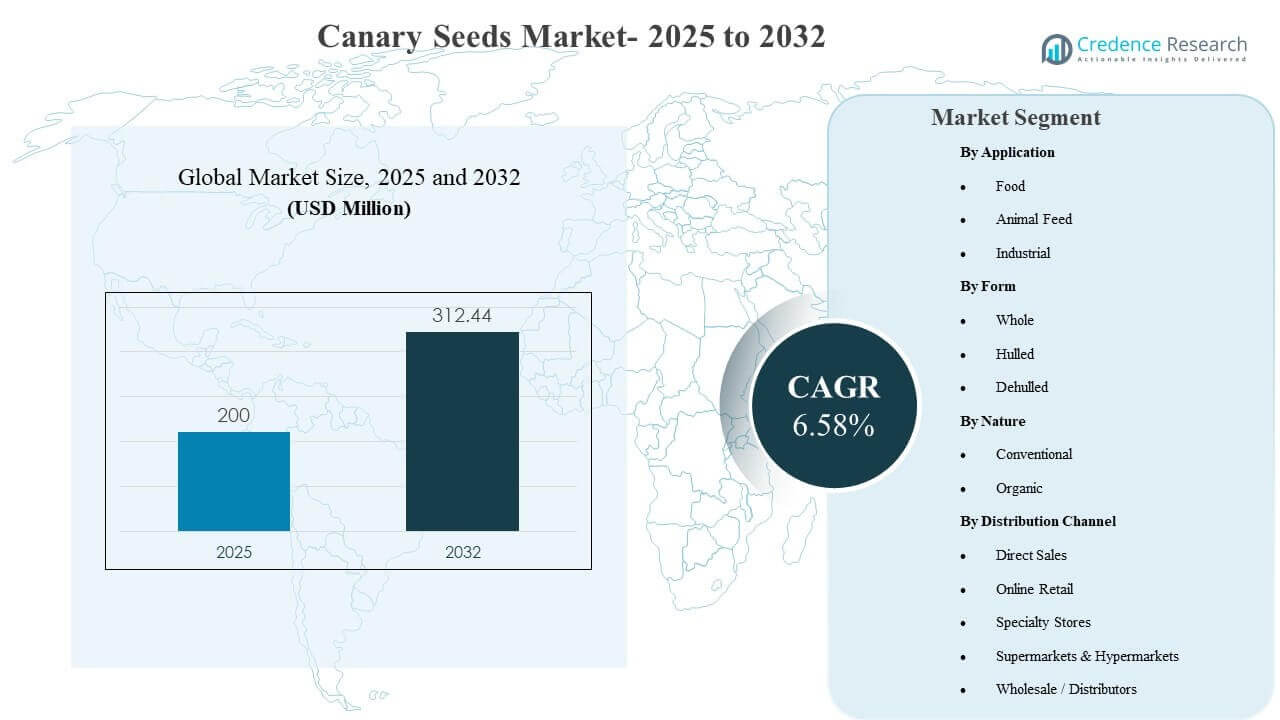
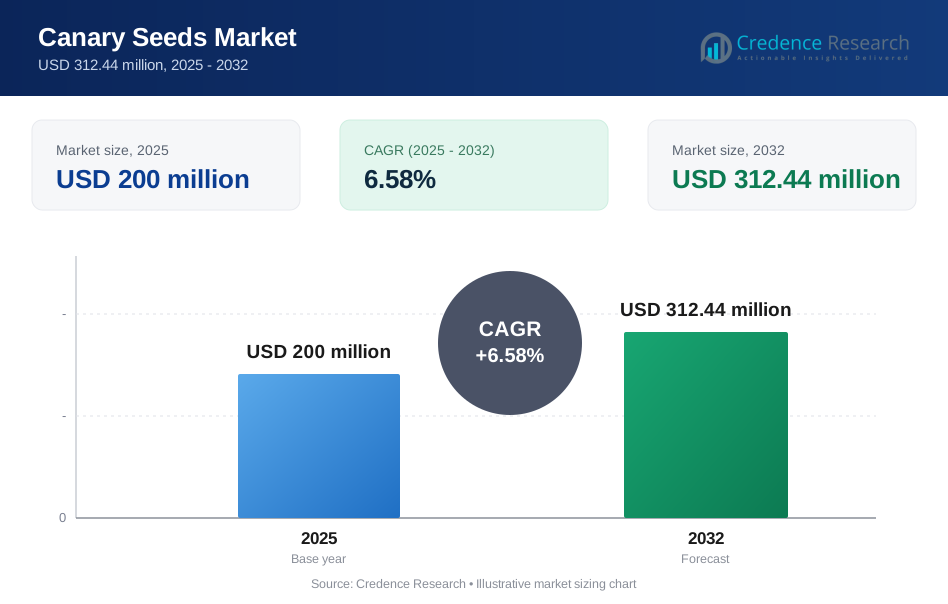
世界のカナリーシード市場の規模は2025年に2億米ドルと推定され、2032年までに3億12.44百万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)は6.58%です。需要の成長は主に、クリーンラベルの位置付け、栄養密度、機能的な製粉の可能性が伝統的な鳥の餌の需要を超えて繰り返し購入を支える食品配合におけるカナリーシードの採用拡大によって支えられています。確立された栽培と輸出主導の貿易フローからの供給側の安定性は、加工業者や流通業者への供給を維持し、包装食品や飼料チャネル全体での安定した商業化を支援します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| カナリーシード市場規模 2025 | 2億米ドル |
| カナリーシード市場、CAGR | 6.58% |
| カナリーシード市場規模 2032 | 3億12.44百万米ドル |
主要な市場動向と洞察
- カナリーシード市場は、2025年の2億米ドルから2032年までに3億12.44百万米ドルに拡大すると予測されており、2025年から2032年にかけて6.58%のCAGRを示しています。
- 北米は2025年にカナリーシード市場の収益の43.8%を占めており、強力な生産、輸出能力、および大量流通のスループットによって支えられています。
- ヨーロッパは2025年に24.6%のシェアを持ち、成分採用と選択された市場での小売利用可能性の増加によって成長が支えられています。
- 全体のカナリーシードは2025年に58.6%のシェアを占めており、最小限の加工形式に対する強い需要を反映しています。
- 動物飼料は2025年に52.3%のシェアを占めており、鳥の餌やより広範な飼料用途からの構造的需要の継続を示しています。
セグメント分析
カナリーシード市場は、伝統的な動物飼料の量が基盤となり、人間の食品用途が成分採用を通じて拡大している二重需要構造を示しています。食品グレードの位置付けは、植物ベースの栄養、ベーキングへの組み込み、機能的な穀物代替品への関心の高まりから恩恵を受けており、一貫した等級、清掃、および品質仕様の需要を増加させています。市場の参加はしばしばコモディティ取引と付加価値加工の混合を反映しており、純度、原産地、供給の信頼性によって差別化が図られています。
バリューチェーン全体で、加工の深さとチャネル戦略がマージンの獲得を決定します。全種子の形式はバルク取引と飼料流通に適合し、殻付きおよび殻なしの形式は、食感、消化性、使いやすさが重要な食品統合をサポートします。流通は、大規模な卸売移動と、特に消費者向けのパッケージングと健康の位置付けが発見しやすさを向上させる現代の小売およびオンラインチャネルでの選択的成長をますます組み合わせています。
用途別インサイト
動物飼料は2025年に52.3%の最大シェアを占めました。主要な地位は、鳥の飼料および飼料グレードの種子流通における安定した繰り返しの需要によってサポートされています。バルク物流、標準化されたグレーディング、およびディストリビューターネットワークは、飼料用途の効率的な市場クリアリングをサポートします。食品の採用は増加していますが、飼料の需要は依然として基礎的なボリュームと購入頻度を支えています。
形式別インサイト
全体は2025年に58.6%の最大シェアを占めました。全種子のリーダーシップは、低い加工要件、バルク処理への適合性の高さ、および飼料と商品取引の流れとの強い整合性によって強化されています。この形式は伝統的な需要チャネル全体で広く受け入れられており、卸売業者やディストリビューターに一貫したスループットをサポートします。殻付きおよび殻なしの形式は食品の使用例を通じて成長していますが、全種子は依然として主要な取引形式です。
性質別インサイト
従来型は2025年に83.7%の最大シェアを占めました。従来型の供給は、広範な栽培経済、確立された農業慣行、および輸出地域全体での高い利用可能性から利益を得ています。価格競争力とスケーラブルなボリュームは、バルク飼料および成分パイプラインのための従来型の購入を強化します。有機需要は専門的な位置付けによってサポートされていますが、認証能力と分離された取り扱い要件がシェア拡大を制約しています。
流通チャネル別インサイト
卸売/ディストリビューターは2025年に34.8%の最大シェアを占めました。主要なチャネルは、バルク種子がディストリビューターを通じて飼料、成分、およびパッケージングノードに移動する貿易主導の市場構造を反映しています。ディストリビューターネットワークは、集約、グレーディングの整合性、および下流のバイヤーに対する一貫した供給の可用性を提供します。直接販売と現代の小売チャネルは多様化に貢献していますが、卸売の動きは依然としてボリュームフローの中心です。
カナリーシード市場の推進要因
主流の配合における食品成分採用の拡大
食品メーカーは、植物ベースおよびクリーンラベルの位置付けに向けて成分ポートフォリオを拡大し続けており、カナリーシードを機能的な穀物入力としての関心を高めています。製品開発者は、栄養密度、製粉の柔軟性、および焼き菓子やブレンド穀物の用途における配合の互換性を提供する成分を優先しています。カナリーシード市場は、プロセッサーが食品仕様を満たす一貫したグレーディング、クリーニング、およびトレーサビリティを提供する際に利益を得ます。ニッチな穀物の小売可視性の向上も、消費者の試用と繰り返し購入を改善し、需要の一貫性を強化します。
- 例えば、CANTERRA SEEDSは、CDC Lumio、CDC Cibo、CDC Calviという3つの無毛カナリアシード品種を販売しており、カナダのカナリアシードの栄養データによれば、殻を取り除いたカナリアシードのグローツには約21%のタンパク質、60%のデンプン、6.5%の脂肪、6.5%の総食物繊維が含まれており、食品製造パイプラインへの適合性をサポートしています。
鳥の餌と飼料流通ネットワークからの構造的需要
カナリアシード市場は、カナリアシードがよく知られた飼料成分として残っている再発する鳥の餌の需要によって支えられ続けています。飼料関連の需要は、確立された流通チャネル、安定した購買パターン、および全種子形式を好む大量移動経済によって強化されています。商業バイヤーは信頼できる供給、一貫した品質、および予測可能な物流を重視しており、これが繰り返しの契約と流通業者主導の購買をサポートしています。この構造的基盤需要は、変動性を減少させ、新たな食品用途とともに市場の安定した拡大をサポートします。
輸出志向の生産と取引におけるサプライチェーンの成熟
輸出主導のサプライチェーンは、輸入地域全体での供給を維持し、規模の効率を通じて競争力のある価格設定を可能にすることで市場の成長をサポートします。成熟した取引システムは、信頼できる調達に依存する卸売業者、原材料バイヤー、および包装商品ブランドへのアクセスを改善します。カナリアシード市場は、生産者、集荷業者、および輸出業者が下流の要件を満たす品質基準を維持することで回復力を得ます。強力な物流能力と確立された貿易関係は供給の継続性を維持するのに役立ち、産業および食品バイヤーによる長期的な採用をサポートします。
加工、等級付け、品質保証による製品差別化
殻むき、専門的なクリーニング、より厳密な等級付けなどの付加価値加工により、サプライヤーはより高価値の食品用途をターゲットにすることができます。バイヤーは、消費者向けフォーマットでカナリアシードを位置付ける際に、種子の純度、均一性、および機能的性能をますます重視しています。カナリアシード市場は、加工業者が不純物を減らし、製粉および製剤の一貫性を向上させる能力に投資することで進展します。明確な仕様の整合性はバイヤーの信頼を向上させ、専門および主流チャネル全体での幅広い商業化をサポートします。
- 例えば、サタケはその光学選別機が1時間あたり約5〜8トンを処理し、カメラ、電子センサー、およびエアジェットリジェクションを使用して1トンあたり約0.5%の欠陥材料を識別できると述べており、測定可能な選別精度が種子加工業者の食品グレード品質保証を強化できることを示しています。
市場の課題
カナリアシード市場は、農業生産サイクル、天候への露出、および主要輸出地域での供給集中に関連する変動リスクに直面しています。価格の動きは飼料ブレンド内での代替決定に影響を与え、原材料コストが急速に上昇すると食品成分の採用に影響を与える可能性があります。不純物、等級のばらつき、湿度管理などの品質の一貫性の課題も、食品グレードのバイヤーにとって拒否リスクを増加させる可能性があります。これらの要因を管理するには、より強力な契約、品質管理、および多様化された調達戦略が必要です。
もう一つの課題は、食品チャネルにおける消費者の採用ペースであり、認知度や繰り返しの使用が従来の飼料需要と比べて遅れる可能性があります。製品のポジショニングは、すでに棚のスペースを占め、広くレシピに親しまれている既存の穀物や種子と競争しなければなりません。食品グレードの流通における規制遵守とラベル表示の期待は、小規模なサプライヤーにとって運営上の負担を増やす可能性があります。専門店、オンライン、マスリテールにおけるチャネルの分断も、市場参入の複雑さを増す要因となります。
- 例えば、アルピステシードは、5ティースプーンあたり10グラムのタンパク質を含む人間消費用の殻を取り除いた無毛のカナリアシードを販売しており、その製品情報によれば、約15%から25%のカナリアシード粉を使用したパンは、平均的なグルテンフリーパンよりも官能パネルで大幅に高い評価を得ていることを示しています。これは、測定可能な製品性能の利点があっても、サプライヤーが繰り返しの需要を構築するためにより強力な教育と小売実行を必要とすることを示しています。
カナリアシード市場のトレンドと機会
カナリアシード市場は、ブランドが機能性穀物、より健康的なベーキング材料、植物ベースの成分ブレンドに拡大するにつれて、食品用途での機会が増加しています。殻付きや殻なしの種子などの加工形式は、使いやすさを向上させ、サプライヤーがより厳しい仕様でプレミアムセグメントをターゲットにすることを可能にします。サプライヤーがパッケージング、ラベル表示、流通を現代の小売およびオンライン消費者に合わせると、成長の可能性が向上します。成分の革新と製品教育は、家庭への浸透を加速し、繰り返しの需要を改善することができます。
- 例えば、イングレディオンのノルクインとの独占商業契約は、20年以上にわたる高収量、高タンパク質品種の独自育種作業から開発されたキヌア粉を中心に構築されており、専門穀物サプライヤーが原穀物の供給だけでなく、測定可能な製品差別化と加工ノウハウを通じてプレミアムポジショニングを創出できることを示しています。
もう一つの機会は、長期的な調達を強化し、大規模なバイヤーの価格を安定させるサプライチェーンのパートナーシップにあります。輸出業者、流通業者、加工業者は、トレーサビリティプログラム、一貫性に焦点を当てた品質システム、特定のエンドユースに合わせたグレードを通じて競争力を向上させることができます。新興地域での流通業者のカバレッジ拡大は、アクセスを改善し、限られたチャネルへの依存を減らすことができます。信頼性のあるバルク供給と食品グレードの差別化を組み合わせた市場参加者は、より高い価値の需要成長を獲得する位置にあります。
地域別インサイト
北アメリカ
北アメリカは2025年にカナリアシード市場の収益の43.8%を占めました。地域のリーダーシップは、強力な生産規模、輸出志向、流通業者のスループットによって支えられており、飼料および成分バイヤーのための一貫したバルク供給を可能にしています。加工およびグレーディングの能力は、食品グレードの用途に適した品質をサポートし、出荷の適合性を向上させます。商業契約慣行と物流の強さは、下流チャネルの供給信頼性を強化します。
ヨーロッパ
ヨーロッパは2025年にカナリアシード市場の収益の24.6%を占めました。成長は、選ばれた国々での現代の小売および専門食品チャネルを通じた成分採用の拡大と広範な利用可能性によって支えられています。食品グレードの使用は、健康的な穀物への消費者の関心と、ベーカリーやブレンド製品における多様なフォーミュレーションから利益を得ています。流通の強さと仕様に基づく購買は、安定した需要拡大をサポートします。
アジア太平洋
アジア太平洋は、2025年にカナリーシード市場の収益の17.9%を占めました。地域の需要は、健康志向の食品の都市消費の増加と、代替穀物や種子への関心の高まりによって支えられています。輸入依存は、安定した貿易リンクと加工業者や流通業者にとって一貫した品質基準の重要性を高めています。オンライン小売や専門店の拡大により、消費者向けフォーマットへのアクセスが向上します。
ラテンアメリカ
ラテンアメリカは、2025年にカナリーシード市場の収益の9.8%を占めました。地域の参加は、輸出業者の活動と貿易の連携によって支えられ、世界的な供給の可用性に貢献しています。需要は、国レベルの小売開発に応じて、飼料関連の使用と選択的な食品成分の採用の組み合わせによって形成されます。チャネルパートナーシップと加工投資は、時間とともに価値の獲得を改善することができます。
中東・アフリカ
中東・アフリカは、2025年にカナリーシード市場の収益の3.9%を占めました。市場活動は主に輸入、流通業者の可用性、飼料や特殊食品チャネルにおけるニッチな需要によって形成されています。供給の一貫性と包装の適合性がより広範な小売浸透を支えると、成長の可能性が向上します。ターゲットを絞った流通拡大は、徐々に対応可能な需要を増加させることができます。
競争環境
カナリーシード市場における競争は、調達の信頼性、等級付けと洗浄基準、およびバルクと付加価値チャネルの両方に対応する能力によって形成されます。市場参加者は、供給の一貫性、輸出関係、加工の深さ、および卸売、小売、オンラインアウトレット全体のチャネル到達によって差別化を図ります。戦略的優先事項には、流通ネットワークの拡大、品質保証の改善、食品用途により適した加工フォーマットの開発が一般的に含まれます。
Finseed Ltd.は、信頼できる供給、一貫した等級付け、チャネルアクセスがバイヤーの保持と再契約に影響を与える競争環境に位置しています。Finseed Ltd.が安定した調達を支援し、さまざまな最終用途に対する品質仕様を維持し、効率的なボリューム移動のために流通業者との関係を強化すると、市場の地位が向上します。加工に適した製品とカスタマイズされた等級は、食品成分チャネルへのより広範な浸透をサポートできます。商業的競争力は、品質の一貫性とともにコスト効率を維持することにも依存します。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- Finseed Ltd.
- Pepef Seeds Corporation
- Globus Seeds S.A.
- Bird City International, Inc.
- True Grass Seeds Ltd.
- Tarquin Seeds Ltd.
- Argus Seeds Ltd.
- Shenstone Seeds Ltd.
- ヴェルヌイユ種子会社
- Red Star Seeds Ltd.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリ特化、業界特化、多角化に分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いに分類します。
最近の展開
- 2025年2月、S&W Seed Companyはオーストラリアの子会社の自主管理を成功裏に完了し、Avior Asset Managementに移行しました。この戦略的な動きにより、同社は高利益率のDouble TeamおよびPrussic Acid Freeの特殊種子を含む、アメリカを拠点とした主要業務に専念することができました。
- 2025年5月、Canterra Seedsはウィニペグに拠点を置く種子会社Alliance Seedの買収を発表しました。Allianceは独立したブランドとして運営を続ける一方で、このパートナーシップはカナリア種子輸出の世界的な価格設定者である西カナダの種子市場におけるCanterraの地位を強化します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 2億米ドル |
| 2032年の収益予測 | 3億1244万米ドル |
| 成長率 (CAGR) | 6.58% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2025–2032 |
| 定量単位 | 百万米ドル |
| カバーされたセグメント | 用途展望別: 食品、動物飼料、工業; 形態展望別: 全粒、殻付き、脱殻; 性質展望別: 従来型、有機; 流通チャネル展望別: 直接販売、オンライン小売、専門店、スーパーマーケット&ハイパーマーケット、卸売/ディストリビューター |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Finseed Ltd.; Pepef Seeds Corporation; Globus Seeds S.A.; Bird City International, Inc.; True Grass Seeds Ltd.; Tarquin Seeds Ltd.; Argus Seeds Ltd.; Shenstone Seeds Ltd.; Verneuil Seed Company Limited; Red Star Seeds Ltd. |
| ページ数 | 330 |
セグメンテーション
用途別
- 食品
- 動物飼料
- 工業
形態別
- 全粒
- 殻付き
- 脱殻
性質別
- 従来型
- 有機
流通チャネル別
- 直接販売
- オンライン小売
- 専門店
- スーパーマーケット&ハイパーマーケット
- 卸売/ディストリビューター
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
カナリアシード市場の現在の規模はどのくらいですか?
カナリアシード市場の予測規模はどのくらいですか?
予測期間中のカナリアシード市場のCAGRはどれくらいですか?
カナリアシード市場で最も大きなセグメントはどれですか?
カナリアシード市場の主要企業はどこですか?
カナリアシード市場をリードしている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 カナリーシード市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のカナリーシード市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 200 million → 2032: USD 312.44 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 カナリーシード市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. カナリーシード市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるカナリーシード市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 カナリーシード市場市場の成長要因
- 3.3 カナリーシード市場市場の抑制要因および課題
- 3.4 カナリーシード市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 カナリーシード市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 カナリーシード市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、カナリーシード市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 カナリーシード市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. カナリーシード市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はカナリーシード市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 カナリーシード市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 カナリーシード市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 カナリーシード市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 カナリーシード市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新カナリーシード市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のカナリーシード市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のカナリーシード市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のカナリーシード市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のカナリーシード市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのカナリーシード市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のカナリーシード市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのカナリーシード市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. カナリーシード市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
