
バイオラショナル市場の概要
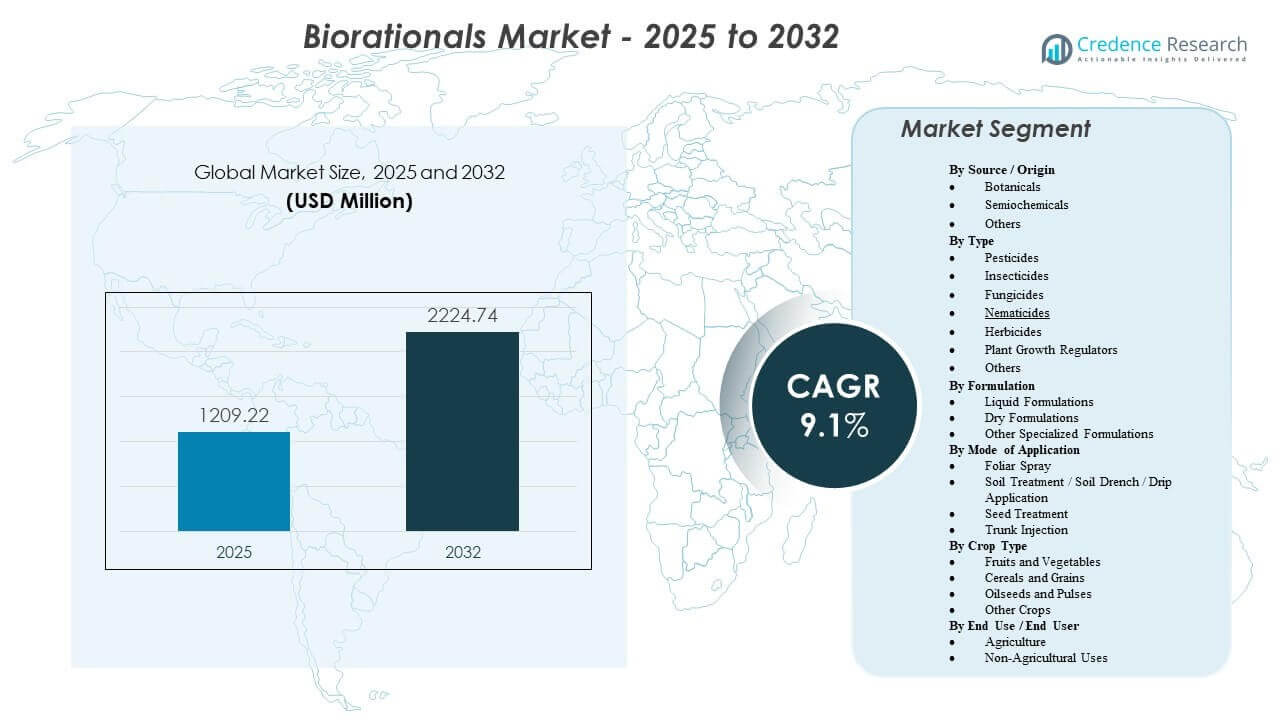
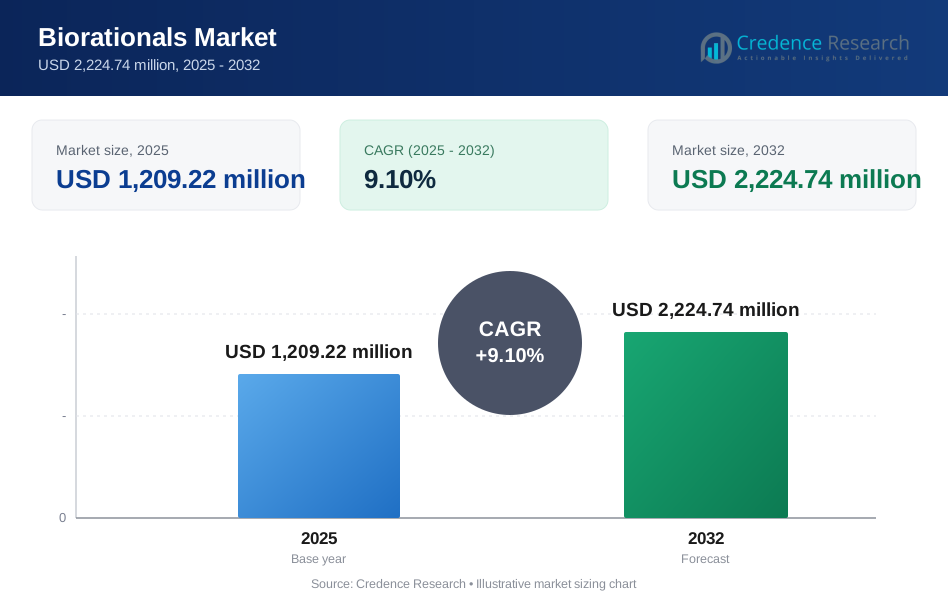
世界のバイオラショナル市場の市場規模は2025年に12億922万ドルと推定され、2032年までに22億2474万ドルに達すると予測されています。2025年から2032年にかけて年平均成長率(CAGR)9.1%で成長すると予想されており、これは生産者が害虫の圧力と化学残留物に関する規制の厳格化や購入者の要件をバランスさせる中で、低残留で安全な作物保護ソリューションへの移行が支えています。需要は、品質の結果とコンプライアンスリスクが実現価格や輸出アクセスに直接影響を与える作物システムで最も強くなっています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バイオラショナル市場規模 2025 | 12億922万ドル |
| バイオラショナル市場、CAGR | 9.1% |
| バイオラショナル市場規模 2032 | 22億2474万ドル |
主要な市場動向と洞察
- 市場は2025年の12億922万ドルから2032年の22億2474万ドルに拡大すると予測されており、2025年から2032年のCAGRは9.1%です。
- 2025年には北米が世界の収益の40%を占めており、統合害虫管理とプレミアム作物保護プログラムの採用が高いことを反映しています。
- 2025年には植物由来の活性成分の受け入れが広がったことで、植物性製品が43%のシェアを占めました。
- 果物と野菜は39%のシェアを占めており、集中的な害虫/病気のサイクルと1ヘクタールあたりの高いリスク価値が要因です。
- 製品タイプの使用においては、殺虫剤が収益の40%を占め、高頻度の適用プログラムでのターゲット害虫制御の強い需要を示しています。
バイオラショナル市場セグメント分析
バイオラショナルは、効果、残留物のコンプライアンス、耐性管理を単一のシーズン内でバランスさせる必要がある生産者プログラムにますます統合されています。採用は通常、品質パラメータ、市場アクセス基準、再入場間隔の制約が投入選択に影響を与える特殊作物や制御された生産システムで高くなっています。購入者は、既存のスプレースケジュールへの適合性、タンクミックスの互換性、天候条件における一貫性、フィールドパフォーマンスのサポートに基づいてバイオラショナルを評価することが多いです。
地域全体での採用は、規制の方向性、小売業者や輸出業者の残留基準、生物学的/バイオラショナルの展開をサポートする技術アドバイザリーネットワークの利用可能性に沿って進む傾向があります。ポートフォリオが成熟するにつれ、サプライヤーは、従来の化学物質の直接的な一対一の代替ではなく、害虫/病気のターゲット、作物の適合性、IPMプログラムでのパフォーマンスによる差別化されたポジショニングを強調しています。
ソース/起源の洞察
2025年には植物由来の成分が43%で最大のシェアを占めました。 植物由来の活性成分は、残留物に敏感な作物プログラムとよく一致し、買い手基準への準拠を維持するための栽培者のニーズをサポートします。標準化された抽出物のより広い利用可能性と改良された製剤技術により、現場での使用の一貫性が向上しました。また、植物由来の成分は、他のツールと交代で使用することで耐性圧力を軽減する統合害虫管理プログラムとの互換性からも採用が進んでいます。
タイプ別インサイト
2025年には殺虫剤が40%で最大のシェアを占めました。 特に園芸や他の集約的なシステムでは、昆虫の圧力が繰り返し発生し、目に見える収量リスクの要因となっています。タイムリーな制御が品質と市場性のある収量を保護します。バイオ殺虫剤ソリューションは、ターゲットを絞った活動、収穫前の短い間隔、耐性管理戦略との適合性のために選ばれることが多いです。また、従来の化学物質が特定の害虫群に対して制限を受けたり、効果が低下したりする場合には需要が高まります。
製剤別インサイト
液体製剤は、葉面散布やタンクミックスの柔軟性に依存するプログラムで好まれることが多く、適用の容易さが重要な場合に迅速な採用をサポートします。乾燥形式は、特定の気候や流通環境での安定性、保管、物流の利点のために選ばれることがあります。製剤の選択は、生物活性成分の温度、UV曝露、取り扱い方法に対する感受性によっても形作られ、農場レベルでの製品性能に影響を与えます。
適用方法別インサイト
葉面散布は、多くの作物保護プログラムで最も一般的な方法であり、確立された機器やスケジューリングの実践に適しています。根域保護や早期の作物確立が優先される場合には、土壌や滴下方式が使用されます。精密な投薬と早期の保護を効率的に提供できる場合には、種子処理が採用されますが、これは活性の安定性と種子取り扱いプロセスとの互換性に依存します。
作物タイプ別インサイト
2025年には果物と野菜が39%で最大のシェアを占めました。 これらの作物は頻繁に害虫や病気の圧力にさらされ、国内小売や輸出チャネルの両方で品質仕様が厳しいことがあります。高い作物価値は、残留物リスクを低減し、市場性を保護するために高コストの投入物を採用する意欲を支えます。集中的な生産は、シーズン内の複数のサイクルで適用できるIPMに適合したツールの利点も増加させます。
エンドユース/エンドユーザー別インサイト
農業は依然として主要な需要センターであり、適用量は植え付け面積と季節的な害虫サイクルに応じて拡大します。非農業用途は、曝露の懸念や環境制約が高い環境でのより安全な害虫管理の必要性によって推進されます。このセグメントの需要は通常、地域の規制、調達サイクル、および特定の害虫や環境に対する検証済みの性能主張の可用性に依存します。
バイオラショナル市場の推進要因
規制圧力と残留物遵守要件
バイオラショナルは、従来の農薬成分に対する規制の厳格化と、食品供給チェーンにおける残留限界への関心の高まりから恩恵を受けています。栽培者や供給者は、作物の品質や収量保護を損なうことなく、コンプライアンスリスクを低減するソリューションを優先します。小売業者や輸出業者の要件は、高価値作物においてより直接的に投入選択に影響を与え、安全な代替品への需要を生み出します。この動態は、特に害虫の圧力が持続し、複数回の適用が必要な場合に、安定した採用を支えます。
- 例えば、英国のプログラムでの葉物ハーブの監視では、2回の処理と14〜38日の収穫間隔の後、シプロジニルの残留が法定最大残留限界の30分の1未満であることが示され、プログラムがMRL内で保護を維持しながら快適に運営できることを示しています。
統合的害虫管理と耐性の懸念の成長
IPMの採用は、耐性の課題が特定の従来の化学物質の効果を低下させる中で拡大を続けています。バイオラショナルは、作用モードを多様化し、長期的な制御効果を維持するためのローテーションツールとして使用されます。それらの有益な昆虫との互換性とターゲットを絞った制御プロファイルは、IPMベースのプログラムにおける役割を強化します。栽培者は、単一の適用性能だけでなく、プログラムの適合性とシーズン全体の成果に基づいて製品を評価することが増えています。
高価値園芸作物と特殊作物の拡大
果物や野菜は、品質の成果と市場性が害虫や病気の管理と密接に関連しているため、大きな需要を占めています。リスクの高い価値は、特に輸出志向の生産において、先進的な作物保護投入への投資を支えます。短い収穫期間と複数の作物サイクルも、残留物と再入制約を満たすソリューションの必要性を高めます。これにより、季節や生産地域を超えた繰り返し需要が持続されます。
製剤とフィールドパフォーマンスの一貫性の進展
改善された製剤システムは、生物製品とバイオラショナル製品の変動性と安定性に関する過去の懸念に対処するのに役立ちます。より良い保存期間、取り扱い耐性、適用互換性は、より高いリピート購入率に繋がる可能性があります。改善されたデリバリーメカニズムは、変動する気候条件下での性能をサポートすることもできます。これらの改善は、採用の摩擦を減らし、より多くの作物システムや農場規模にわたる使用ケースを広げます。
- 例えば、Biotropは、ポートフォリオ内のいくつかの微生物バイオ農薬の保存期間を常温で36ヶ月に延ばし、冷蔵の必要がないと報告しており、過去に熱帯市場での生物採用を制限していた12〜18ヶ月のコールドチェーン依存製品からの大きな変化を示しています。
バイオラショナル市場の課題
バイオラショナルは、天候の影響、適用タイミング、地域の害虫圧力の動態により、フィールドパフォーマンスに変動が生じることがあります。これは、特に一貫性が重要な大規模作物において、本格的な採用前の技術的助言や試験の負担を増加させる可能性があります。一部の地域では、不均一な流通ネットワークと限られた拡張サポートが、価値提案が明確であっても浸透を遅らせることがあります。
ヘクタールあたりのコストの考慮は依然として重要であり、特に価格に敏感な畝作物では、生産者が確立された化学薬品と比較して投入物を評価します。採用は、製品の入手可能性、新しい有効成分の規制スケジュール、およびプログラム統合に関する明確なガイダンスの必要性によっても制約される可能性があります。ポートフォリオが拡大するにつれて、供給者は主張を差別化し、繰り返し使用に対する信頼を維持するための農学的サポートを提供する必要があります。
- 例えば、Valent BioSciences の Delfin バイオ農薬は、綿のボールワーム試験でヘクタールあたり 602.32 米ドルのコストがかかり、クロルピリホスのような化学オプションのヘクタールあたり 27.93 米ドルよりも高く、効果にもかかわらず採用の決定に影響を与えます。
バイオラショナル市場のトレンドと機会
ポートフォリオの拡大により、セミオケミカル、植物成長調整剤、統合作物健康ソリューションへの進出が進み、直接的な害虫駆除を超えたバイオラショナルの価値提案が広がっています。収量の質、ストレス耐性、プログラムの互換性に基づいた製品は、多様な作物システムでの採用を促進する可能性があります。意思決定支援ツールの使用増加と精密な適用実践も、ターゲットソリューションへの適合性を向上させます。
- 例えば、BASF の生物学的殺菌剤 Serifel (Bacillus amyloliquefaciens MBI 600) は、同社および第三者の試験で、市場向けトマトの収量を 5–10% 向上させ、標準的なスプレープログラムに統合することで、花端腐れの発生率を最大 20% 減少させることが示されており、品質と互換性の主張をサポートしています。
パートナーシップ主導の商業化と流通提携が、企業が生物学的およびバイオラショナルプラットフォームを地理的に拡大する中で、より顕著になっています。これにより、市場アクセスが加速し、新製品のスケールアップまでの時間が短縮される可能性があります。公共および民間の持続可能性目標が低影響の投入物を奨励する場合、調達基準やサプライチェーン要件を通じた需要の牽引が生まれる機会も増えます。
地域別インサイト
北米
北米は2025年に40%の収益シェアを保持しました。採用は、広範なIPMの使用、強力な小売業者および輸出業者の残留物期待、およびバイオラショナルをプログラムに統合するのを助ける技術アドバイザリーネットワークのより大きな可用性によってサポートされています。需要は、高価値作物の生産および新しい投入物を試行および最適化できる専門化された農場運営に集中しています。供給者の存在と流通の範囲も強力であり、より迅速なスケールアップをサポートしています。
ヨーロッパ
ヨーロッパは2025年に25%の収益シェアを占めました。この地域の規制環境と持続可能性に関連した政策の方向性は、低影響の作物保護ツールへの切り替えを継続的にサポートしています。採用は国別の作物プロファイルによって影響を受け、園芸や保護栽培での需要が強いです。技術的な検証とコンプライアンスの位置付けは、この地域での重要な購入ドライバーです。
アジア太平洋
アジア太平洋は2025年に28%の収益シェアを占めました。成長は集約的な農業、残留物管理の意識向上、高価値生産における現代的な作物保護プログラムの使用増加によってサポートされています。採用は流通ネットワークの強化と供給者が地域特有の性能ガイダンスを提供することで拡大します。市場開発は、園芸、保護栽培、輸出志向の作物生産の拡大からも利益を得ています。
ラテンアメリカ
南アメリカは2025年に5%の収益シェアを占めました。輸出基準、残留物の遵守、耐性の課題が生産者の行動に影響を与える中、採用が増加しています。大規模農業は、より広範な浸透を支えるために、一貫性と経済的価値の強力な証拠を必要とします。流通パートナーシップと現地試験は、主要な作物地帯全体での採用拡大に重要な役割を果たします。
中東・アフリカ
中東・アフリカは2025年に2%の収益シェアを占めました。需要は通常、安全な害虫駆除が優先される高付加価値の生産クラスターやセグメントに集中しています。採用は、製品の入手可能性、技術サポート、市場参入を可能にする規制フレームワークに依存します。制御環境農業が拡大し、調達基準が進化する中、成長機会が存在します。
競争環境
競争は、ポートフォリオの幅、効果の検証、現地ガイダンスとプログラム統合を通じて生産者の成果をサポートする能力によって形作られています。主要なプレーヤーは、生物学的およびバイオラショナルのパイプライン開発、流通の広がり、作物システムと標的害虫/病害による差別化されたポジショニングを通じて競争します。パートナーシップとコラボレーションは、発見の加速、商業化速度の向上、地理的カバレッジの拡大に利用されます。
BASF SEは、従来の化学物質、生物学的製品、デジタル農業サポートを含む統合ソリューションを強調する広範な作物保護戦略を通じて、バイオラショナルエコシステムの主要な参加者であり続けています。そのアプローチは通常、プログラムの適合性に焦点を当て、バイオラショナルをスプレースケジュールを補完し、耐性管理を改善し、残留物に敏感な作物の要件に対応するように位置付けます。この分野でのBASFの進展は、ポートフォリオの強化、パートナーシップ、現地条件下でのパフォーマンスの一貫性を向上させることを目的とした製剤の改善によって形作られています。
- BASF SE
- バイエルAG
- シンジェンタAG
- UPLリミテッド
- FMCコーポレーション
- ノボザイムズA/S
- 住友化学株式会社
- バレントバイオサイエンスLLC
- コパート生物システムズ(コパートB.V.)
- サーティスバイオロジカルズ
- ゴーワンカンパニーLLC
- バイオワークス株式会社
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは、企業をピュアプレイ、カテゴリー集中、業界集中、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年1月、Koppert Biological Systemsは、Certhonとの提携で建設中のハイテク蛾繁殖施設を発表しました。これは、同社の生物的害虫防除生産チェーンに不可欠な粉蛾の社内生産を確保し、拡大することを目的としています。
- 2025年10月、住友化学株式会社は、Valent BioSciences LLC、MGK、およびValent North America LLCが新たに統合されたエンティティ、Sumitomo Biorational Company LLCに統合され、2026年4月に発効すると発表しました。これにより、微生物および植物由来のソリューションに焦点を当てた生物合理的イノベーションのグローバルセンターが創設されます。
- 2024年4月、Bayer AGは、AlphaBio Controlとのライセンス協力を通じて、広範囲の耕作地向けの初の生物殺虫剤を発売する計画を発表し、同社の作物科学部門における生物製剤および生物防除の提供をさらに強化しました。
- 2024年3月、FMC Corporationは、カナダにおける生物製剤の作物保護プラットフォームを拡大し、微生物およびバイオスティミュラント製品のスイートを含む「Biologicals by FMC」ポートフォリオの流通を強化し、2025年の成長シーズンに向けて従来の化学物質と並ぶ生物合理的ツールとして位置付けました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 1209.22百万 |
| 2032年の収益予測 | USD 2224.74百万 |
| 成長率 (CAGR) | 9.1% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | ソース/起源別; 種類別; 製剤別; 適用方法別; 作物種類別; 最終用途/エンドユーザー別; 地域別 |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、南米、中東&アフリカ |
| プロファイルされた主要企業 | BASF SE; Bayer AG; Syngenta AG; UPL Limited; FMC Corporation; Novozymes A/S; 住友化学株式会社; Valent BioSciences LLC; Koppert Biological Systems (Koppert B.V.); Certis Biologicals; Gowan Company, LLC; BioWorks, Inc. |
セグメンテーション
ソース/起源別
- 植物由来
- セミオケミカル
- その他
種類別
- 殺虫剤
- 殺虫剤
- 殺菌剤
- 線虫駆除剤
- 除草剤
- 植物成長調整剤
- その他
製剤別
- 液体製剤
- 乾燥製剤
- その他の特殊製剤
適用方法別
- 葉面散布
- 土壌処理 / 土壌灌注 / 点滴適用
- 種子処理
- 幹注入
作物の種類別
- 果物と野菜
- 穀物と穀類
- 油糧種子と豆類
- その他の作物
最終用途 / エンドユーザー別
- 農業
- 非農業用途
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオラショナル市場の現在の規模と成長見通しはどのようになっていますか?
2025年にバイオラショナル市場をリードする地域はどこですか?
どのセグメントが出所/起源によって市場をリードしていますか?
どの作物タイプがバイオラショナルの需要に最も貢献していますか?
バイオラショナルの使用において、どのタイプカテゴリーが最も重要ですか?
この市場における競争を形成する主な要因は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオラショナル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオラショナル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1,209.22 million → 2032: USD 2,224.74 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオラショナル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオラショナル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオラショナル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオラショナル市場市場の成長要因
- 3.3 バイオラショナル市場市場の抑制要因および課題
- 3.4 バイオラショナル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオラショナル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオラショナル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオラショナル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオラショナル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオラショナル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオラショナル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオラショナル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオラショナル市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオラショナル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオラショナル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオラショナル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオラショナル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオラショナル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオラショナル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオラショナル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオラショナル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオラショナル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオラショナル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオラショナル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
