
バイオラショナル農薬市場の概要:
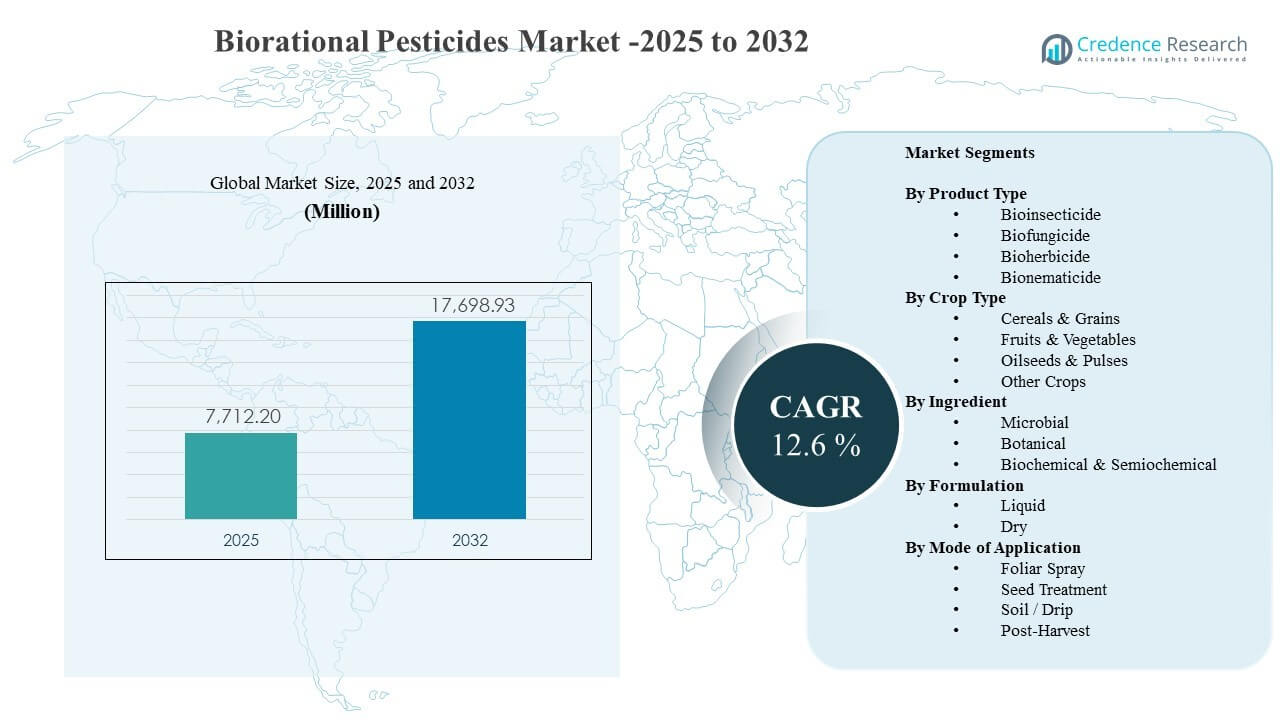
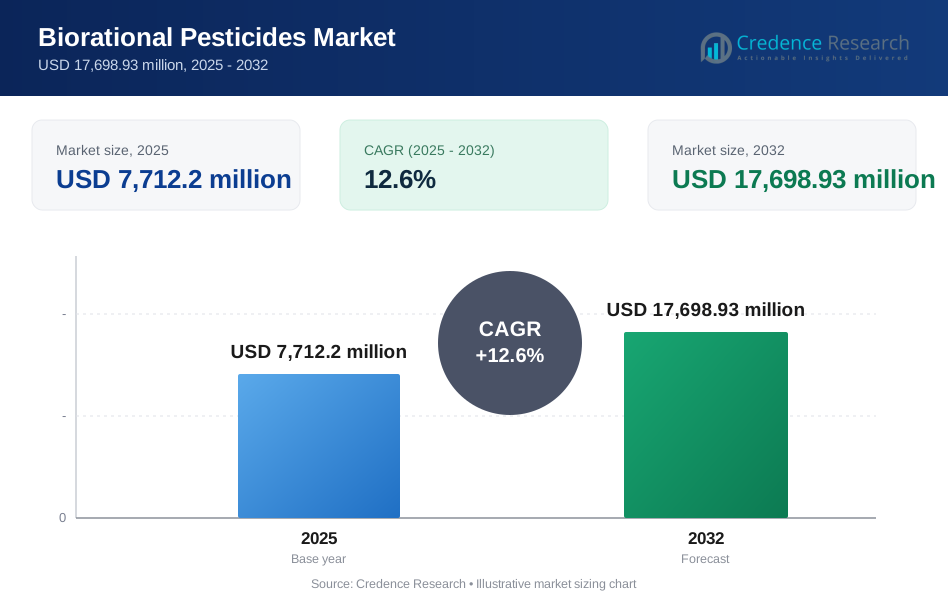
世界のバイオラショナル農薬市場の規模は、2025年に77億1,220万米ドルと推定され、2032年までに176億9,893万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)12.6%で成長します。需要は主に、残留基準、統合害虫管理(IPM)慣行、持続可能性に関連した調達要件に合致する効果的な害虫および病害管理ソリューションを求める生産者や農業関連企業によって推進されています。採用はまた、確立された供給チャネルを通じた製品の広範な利用可能性と、多様なフィールド条件下での生物学的性能に対する信頼の向上によって支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のバイオラショナル農薬市場規模 | 77億1,220万米ドル |
| バイオラショナル農薬市場、CAGR | 12.6% |
| 2032年のバイオラショナル農薬市場規模 | 176億9,893万米ドル |
主要な市場動向とインサイト
- バイオラショナル農薬市場は、2025年から2032年にかけてCAGR 6%で拡大すると予測されており、従来型および持続可能な農業プログラムへの浸透が加速しています。
- 微生物成分は2025年に最大シェアの9%を占めており、強力な効果プロファイルとIPMローテーションへの適合性によって支えられています。
- バイオ殺虫剤製品は2025年に6%の主要シェアを持ち、残留物に敏感な作物プログラムにおける害虫駆除の優先度が引き続き高いことを示しています。
- 液体製剤は2025年に0%のシェアを占めており、既存のスプレーシステムとの取り扱いやすさと互換性を反映しています。
- 葉面スプレーは2025年に3%のシェアを占めており、葉面適用が害虫圧力に迅速に対応するための最も広く採用されている方法であることを示しています。
セグメント分析
バイオラショナル農薬市場は、農業の意思決定者が耐性管理をサポートし、進化する残留物期待に対応するためのターゲットソリューションを好むようになるにつれて拡大しています。果物や野菜での採用の増加は、輸出志向のバリューチェーンや小売業者の厳しい要件に関連しており、作物に安全な投入物と収穫前の短いインターバルに重点が置かれています。購入者はまた、有益な昆虫や生物的防除戦略と互換性のあるソリューションを含むIPMプログラムに統合される製品を優先しています。
製剤の安定性が向上し、サプライヤーが作物や地域を超えてラベルを拡大するにつれて、商業的な牽引力が強まっています。微生物および植物由来のプラットフォームは、特に耐性圧力が制御コストを上昇させている場合に、従来の化学物質への依存を減らすためのローテーションツールとしてますます位置づけられています。流通パートナーシップ、農学アドバイザリーサポート、および季節を通じた実証されたフィールドパフォーマンスは、繰り返しの採用を改善し、ニッチな有機用途を超えて使用を拡大しています。
製品タイプ別の洞察
バイオインセクチサイドは2025年に44.6%の最大シェアを占めました。バイオインセクチサイドのリーダーシップは、主要な作付けシステム全体での持続的な昆虫圧力と耐性を管理するためのローテーションオプションの必要性によって支えられています。バイオインセクチサイドは、市場アクセスがコンプライアンスと再現可能な品質に依存する園芸において、残留物に敏感なプログラムともよく一致します。主流の農業投入チャネルを通じたより広範な利用可能性と明確な適用ガイダンスが、商業農場全体での採用を強化しています。
作物タイプ別の洞察
果物と野菜は、1ヘクタールあたりの価値が高く、小売および輸出プログラム全体での残留物感度が強いため、2025年に最も商業的に魅力的な作物セグメントを表しました。園芸の生産者は、コンプライアンスや品質を損なうことなく収穫直前に展開できる柔軟なソリューションを必要とすることがよくあります。集中的な生産サイクルにおける害虫や病気の発生は、収量と外観を保護するローテーションに優しい投入物の需要を増加させます。アドバイザリー主導の購入とより厳しいバイヤー仕様も、バイオラショナル製品の採用意欲を向上させます。
成分別の洞察
微生物成分は2025年に71.9%の最大シェアを占めました。微生物ソリューションは、ターゲットを絞った生物学的作用モードと、生態系の互換性を重視するIPM戦略との強い整合性によりリードしています。改良された製剤とより良い貯蔵安定性が、保存期間とフィールドの一貫性に関連する以前の障壁に対処しています。作物登録の拡大とより広範な商業的検証が、生産者やアドバイザーの間での信頼を高めており、季節を超えた繰り返し使用をサポートしています。
製剤別の洞察
液体製剤は2025年に68.0%の最大シェアを占めました。液体製品は、液体処理が既存のスプレー操作とスムーズに統合し、農場レベルでの投与と混合を簡素化するため、リードしています。液体は、運用速度が重要な場合に葉面プログラムのカバレッジと付着を改善することができます。流通業者や適用者も、いくつかの乾燥フォーマットと比較して、物流が簡単で採用の摩擦が少ないため、液体を好みます。継続的な製剤の革新が、液体形態の生物活性物質の安定性を向上させています。
適用方法別の洞察
葉面スプレーは2025年に57.3%の最大シェアを占めました。葉面適用は、活発な害虫や病気のイベント中に迅速な展開を提供し、確立された農場の慣行に適合するため、依然として主要なルートです。葉面プログラムは、作物の段階や複数のサイクルにわたる柔軟なスケジューリングを可能にし、繰り返しの治療パターンをサポートします。タンクミックス計画との互換性とより広範な機器の利用可能性が、多様な農場規模全体での葉面使用をさらに強化しています。
バイオラショナル農薬市場の推進要因
高価値作物における残留基準遵守の圧力の高まり
小売および輸出チャネルにおける残留基準遵守の要件が、果物や野菜、特殊作物におけるバイオラショナル農薬の需要を増加させています。サプライチェーンは、最大残留限界の予測可能な遵守と高毒性化学物質への依存の減少をますます期待しています。バイオラショナル製品は、収穫時期や作物の品質を損なうことなく市場アクセスを維持する手段を提供します。持続可能性指標を組み込んだ農業ビジネスの調達慣行が採用を強化しています。生鮮食品に対するバイヤーの監視が強化されることで、バイオラショナルサプライヤーのポートフォリオ拡大が加速しています。
- 例えば、Certis Belchimは、スペインの主要生産者協同組合と開発したIPMプログラムが残留物のない生産物を目指しており、一部のスーパーマーケットチェーンは法定MRLの33%から50%以下の残留を要求し、残留プロファイルをわずか3から5製品に制限していると述べました。
抵抗管理の必要性とIPMの拡大
いくつかの害虫や病害複合体に対する抵抗圧が高まっており、異なる作用機序を持つローテーションツールの必要性が増しています。バイオラショナル農薬は、選択圧を軽減し、既存の化学物質の有効性を維持するために、IPMプログラムにますます統合されています。多くの生産者は、生物製剤をモニタリング、有益な昆虫、文化的管理と組み合わせて、結果を安定させています。アドバイザリー主導のプログラムは、フィールドパフォーマンスを再現可能なプレイブックに変換することで採用を加速しています。より広い利用可能性と明確なラベルガイダンスが、地域全体での一貫した展開を可能にしています。
- 例えば、BASFは、Velifer生物殺虫剤について、1枚の葉に2.5匹の白粉虫から適用を開始した場合、制御率が60%に達し、開始圧が15匹の白粉虫の場合は制御率が40%に低下したと報告しており、早期のIPMベースの展開の重要性を強調しています。
製品革新と改良された製剤性能
製剤と供給の進歩が、微生物および生化学活性物質のフィールド信頼性を向上させています。より良い安定性、改善された保存期間、より使いやすい形式が、農場レベルでの運用摩擦を軽減します。革新はまた、より広範な作物登録とより柔軟な適用タイミングをサポートしています。これらの改善は、バイオラショナル農薬が高い性能期待がある従来の農業システムでより効果的に競争するのを助けます。信頼性が向上するにつれて、生産者は作物保護予算のより大きな割合をバイオラショナル製品に割り当てる意欲を高めています。
主要サプライヤーによるチャネル拡大と商業規模の拡大
大手作物保護会社や専門の生物製剤サプライヤーは、パートナーシップ、買収、流通カバレッジの拡大を通じて市場へのルートを強化しています。拡大したディーラーネットワークと農業支援プログラムが、製品試用率と採用の持続性を向上させます。商業規模の拡大は、ピークシーズン中の製品の利用可能性を向上させ、リードタイムの制約を軽減します。トレーニングとアドバイザリーサポートが、製品を作物の段階や害虫圧力に合わせるのを助け、成果を向上させます。これらの商業化努力は信頼を高め、初期採用者を超えて農場全体での浸透を広げます。
バイオラショナル農薬市場の課題
異なる環境条件下での性能の変動は、バイオラショナル農薬のポートフォリオの一部にとって主要な採用の障壁となっています。温度、湿度、紫外線の露出、適用のタイミングが効果に影響を与えるため、正しい使用方法とアドバイザリーサポートへの依存が増加します。特に深刻な害虫発生時には、即効性を期待する生産者が慎重になることがあります。特定の生物活性物質の保管および取り扱い要件が、流通業者や農場にとって運用の複雑さを増すことがあります。いくつかの地域では価格感度が高く、従来の代替品が1回の適用あたり安価に見える場合、切り替えが遅れることがあります。
- 例えば、IPL Biologicalsは、その微生物ソリューションが不利な保管条件下でも最大24ヶ月の保存期間を提供すると述べており、13の特許取得済みの革新によってサポートされた50以上の革新的な微生物ソリューションを報告しています。これは、安定性とフィールドパフォーマンスの一貫性を改善するために、製剤および菌株選択技術がどのように使用されているかを示しています。
規制の経路と登録の複雑さも、特定の国での革新と商業化のペースを制約する可能性があります。作物や害虫にわたるラベルの拡張には時間と地域のフィールドデータが必要であり、新製品のスケーリングを遅らせることがあります。市場間での基準の断片化は、国境を越えた商業化を複雑にし、コンプライアンスコストを増加させる可能性があります。生物学的および生化学的カテゴリーに参入するサプライヤーが増えるにつれて、競争の激化が進み、価格圧力が増し、実証されたパフォーマンスへの期待が高まります。農場レベルの教育と一貫した農学サポートは、繰り返し採用を維持するために不可欠です。
市場動向と機会
バイオラショナル農薬の採用は、生物製品を精密なスカウティング、デジタル意思決定サポート、ターゲットを絞った適用スケジューリングと組み合わせた統合プログラムによってますます推進されています。この傾向は製品のパフォーマンスの一貫性を向上させ、信頼性のある結果を求める生産者にとっての価値提案を強化します。ニッチな代替品ではなく、ローテーションツールとして位置づけられた製品の需要も高まっており、従来の農場全体でのより広範な使用をサポートしています。アドバイザリーサービスとトレーニングを製品提供と組み合わせる企業は、顧客維持を向上させています。高価値作物の面積と輸出要件が拡大している地域での成長機会が最も強力です。
- 例えば、VisconのEVA Scoutr温室ロボットは、0.012 mmの小さな害虫や病気を検出し、15以上の害虫や病気を認識し、±10 cmの精度で発生をマッピングします。これは、デジタルスカウティングインフラストラクチャが生物作物保護プログラムのタイミングと一貫性をどのように向上させるかを示しています。
微生物、植物性、および生化学的革新を通じたポートフォリオの拡大は、より広範な害虫および病気スペクトルに対処する機会を生み出しています。改良された製剤、新しい菌株、および互換性のある入力との組み合わせが、実用的な使用ウィンドウを広げています。収穫後の適用や種子処理プログラムは、品質保持のニーズと初期段階の作物保護のために追加の関心領域として浮上しています。制御された環境農業の拡大は、収量と外観を保護する低残留ソリューションの需要をサポートしています。より広範な流通パートナーシップは、新興地域でのアクセスを加速し、新しい顧客セグメントを開拓することができます。
地域別インサイト
北アメリカ
北米は2025年に収益の37.6%を占め、成熟したバイオ製品の流通、IPMプログラムの強力な採用、高価値作物における残留物に基づく要件によって支えられています。商業農場と統合されたサプライチェーンは、コンプライアンスを維持し、品質の結果を保護する製品を優先します。アドバイザリーインフラストラクチャと製品トレーニングは、正しい使用を改善し、リピート購入を強化します。主要サプライヤーによるポートフォリオの拡大も、利用可能性を向上させ、作物のカバー範囲を広げています。
ヨーロッパ
ヨーロッパは2025年に22.3%のシェアを占め、より厳しい規制の方向性と持続可能な作物保護の実践への強い重視によって支えられています。多くの市場での調達は、化学負荷を削減し、生態系との互換性を持つソリューションを好みます。採用は、残留物と認証要件が入力選択を形作る園芸作物や特殊作物でより強力です。入札とディストリビューターの影響はブランドの位置付けに影響を与える可能性があり、フィールドパフォーマンスの検証が重要です。
アジア太平洋
アジア太平洋は2025年に22.1%のシェアを占め、集約農業の拡大、輸出コンプライアンスへの注目の高まり、現代的な作物保護の実践への投資の増加によって支えられています。採用は、農場構造、手頃な価格、アドバイザリーアクセスの違いにより国によって異なります。成長の勢いは、ポートフォリオのローカライゼーションと流通カバレッジの拡大によって支えられています。抵抗管理の認識の向上も、ローテーションに優しいバイオラショナルソリューションの受け入れを改善しています。
ラテンアメリカ
ラテンアメリカは2025年に11.4%のシェアを占め、大規模な商業農業の足跡、高い害虫圧力、輸出関連作物におけるバイオ製品の採用の増加によって支えられています。生産者の関心は、バイオ製品がプログラムの持続可能性を改善し、抵抗管理戦略をサポートする場所で増加しています。採用は、ディストリビューターが農学サポートを提供し、ピークシーズン中に製品の利用可能性が信頼できる場所で最も強力です。競争活動は、バイオ製品のポートフォリオを拡大し、チャネルの存在感を強化することにますます焦点を当てています。
中東・アフリカ
中東とアフリカは2025年に6.6%のシェアを占め、園芸生産の拡大、温室栽培、特定の市場における品質重視のサプライチェーンによって支えられています。チャネルの断片化とアドバイザリーサポートへのアクセスの変動により、採用はまだ発展途上です。輸出やプレミアム小売プログラムに低残留ソリューションが必要な場所で需要が増加しています。トレーニングと安定した製品供給を提供するサプライヤーは、浸透を加速させることができます。
競争環境
バイオラショナル農薬市場の競争は、ポートフォリオの幅、フィールドの信頼性、チャネルアクセス、正しい展開のための農学ガイダンスで生産者をサポートする能力によって形作られています。主要サプライヤーは、微生物および生化学プラットフォームの拡大、流通パートナーシップの強化、製品をIPMポジショニングに統合することで競争しています。差別化は、多くの場合、環境条件全体での一貫性、作物や害虫にわたるラベルの幅、技術サポートの可用性に依存します。戦略的な買収とコラボレーションは、パイプラインの拡大を加速し、商業化の規模を改善するためにますます利用されています。
Valent BioSciencesは、実証された生物活性物質と商業農業プログラムにおける実用的な展開を重視した専門的な生物製品供給者として位置づけられています。同社の焦点は通常、作物のカバー範囲の拡大、技術的アドバイザリーサポートの強化、および有益な生物とのローテーションと互換性を重視したIPMフレームワークにソリューションを合わせることにあります。商業的な牽引力は、ディストリビューターとの関与と、繰り返しの適用をサポートする季節的なプログラム計画を通じて強化されます。競争が激化する中で差別化を維持するためには、製品開発と現場での検証が引き続き重要です。
業界の研究と成長報告には、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています。これには以下が含まれます:
- Valent BioSciences
- Bayer AG
- Syngenta Group
- BASF SE
- Certis Biologicals
- FMC Corporation
- UPL Limited
- Koppert Biological Systems
- Corteva Agriscience
- Novonesis
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境および主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年1月、BASFアグリカルチュラルソリューションズは、生物学的害虫駆除ソリューションに特化した企業であるAgBiTechを買収する契約を発表しました。BASFは、AgBiTechのポートフォリオ、知的財産、製造業務、研究開発施設、従業員を含む完全な所有権を取得し、規制当局の承認を条件に2026年前半に完了する予定です。
- 2025年11月、シンジェンタ・クロッププロテクションとAmoéba SAは、EUおよび英国における穀物および畑作物のための生物防除ソリューションを開発および商業化するための覚書に署名しました。このパートナーシップは、セプトリア・トリティチ・ブロッチや黄さび病などの小麦病に初期的に焦点を当てており、両社は2026年春までに最終的な流通契約を交渉することを目指していると述べています。
- 2025年11月、コルテバは自然にインスパイアされた害虫駆除ソリューションを発表し、同社の初の生物殺虫剤の発売としてこの動きを説明しました。コルテバは、新しい提供が農家が害虫を制御し、作物の収量を保護するのを助けるよう設計されていると述べ、生物学的作物保護における注目すべき製品発売の更新を示しています。
- 2025年7月、バイエルはM2iグループとのパートナーシップを拡大し、フェロモンベースの生物学的作物保護製品をヨーロッパおよびアフリカ以外にも配布し、グローバルな生物学的協力を強化しました。バイエルは、このより広範な契約が、石果や核果、トマト、ブドウなどの作物で使用される選択されたM2i製品の以前の流通契約に基づいていると述べています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 7,712.2百万 |
| 2032年の収益予測 | USD 17,698.93百万 |
| 成長率 (CAGR) | 12.6% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプ別、作物タイプ別、成分別、製剤別、適用方法別 |
| 地域の範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Valent BioSciences; Bayer AG; Syngenta Group; BASF SE; Certis Biologicals; FMC Corporation; UPL Limited; Koppert Biological Systems; Corteva Agriscience; Novonesis |
| ページ数 | 325 |
セグメンテーション
製品タイプ別
- 生物殺虫剤
- 生物殺菌剤
- 生物除草剤
- 生物線虫駆除剤
作物タイプ別
- 穀物 & 穀類
- 果物 & 野菜
- 油糧種子 & 豆類
- その他の作物
成分別
- 微生物
- 植物性
- 生化学的
- その他
製剤別
- 液体
- 乾燥
適用方法別
- 葉面散布
- 種子処理
- 土壌 / 点滴
- 収穫後
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオラショナル農薬市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までのバイオラショナル農薬市場のCAGRはどのくらいですか?
バイオラショナル農薬市場で最も大きなセグメントはどれですか?
バイオラショナル農薬市場の成長を促進している要因は何ですか?
バイオラショナル農薬市場の主要企業はどこですか?
2025年にバイオラショナル農薬市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオラショナル農薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオラショナル農薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 7,712.2 million → 2032: USD 17,698.93 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオラショナル農薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオラショナル農薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオラショナル農薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオラショナル農薬市場市場の成長要因
- 3.3 バイオラショナル農薬市場市場の抑制要因および課題
- 3.4 バイオラショナル農薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオラショナル農薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオラショナル農薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオラショナル農薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオラショナル農薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオラショナル農薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオラショナル農薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオラショナル農薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオラショナル農薬市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオラショナル農薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオラショナル農薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオラショナル農薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオラショナル農薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオラショナル農薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオラショナル農薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオラショナル農薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオラショナル農薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオラショナル農薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオラショナル農薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオラショナル農薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
