
バイオ殺虫剤市場
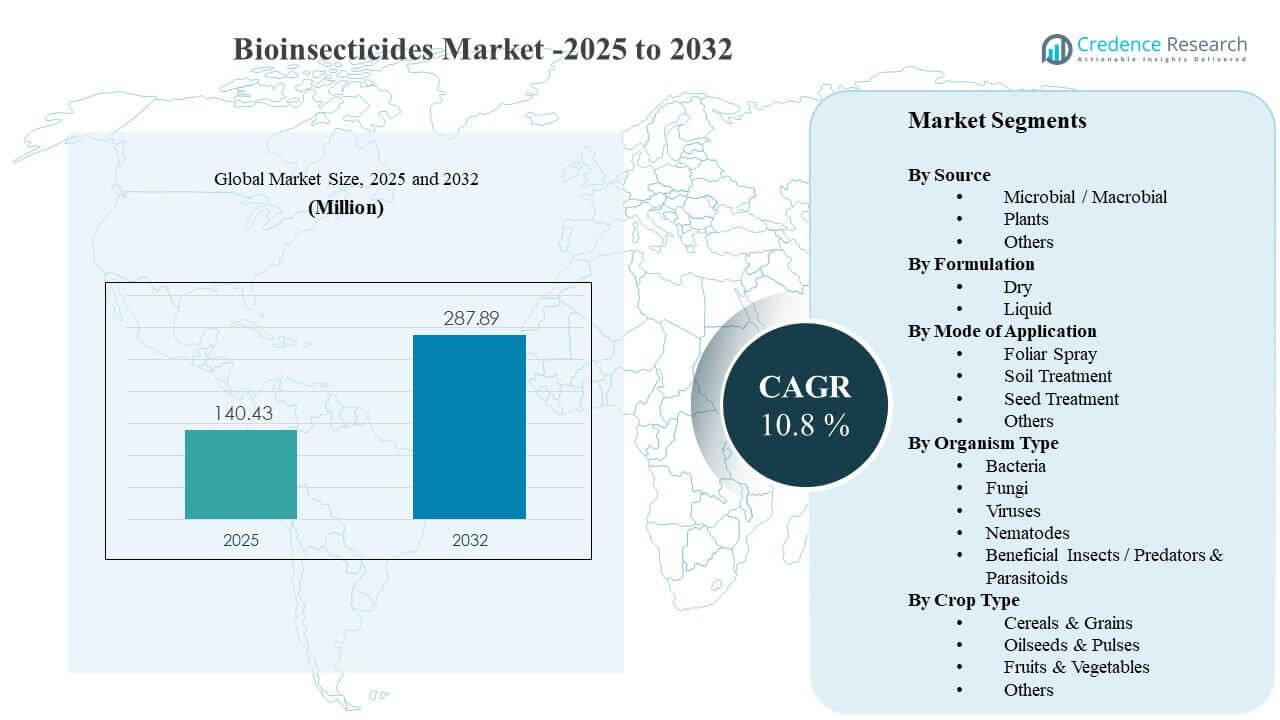
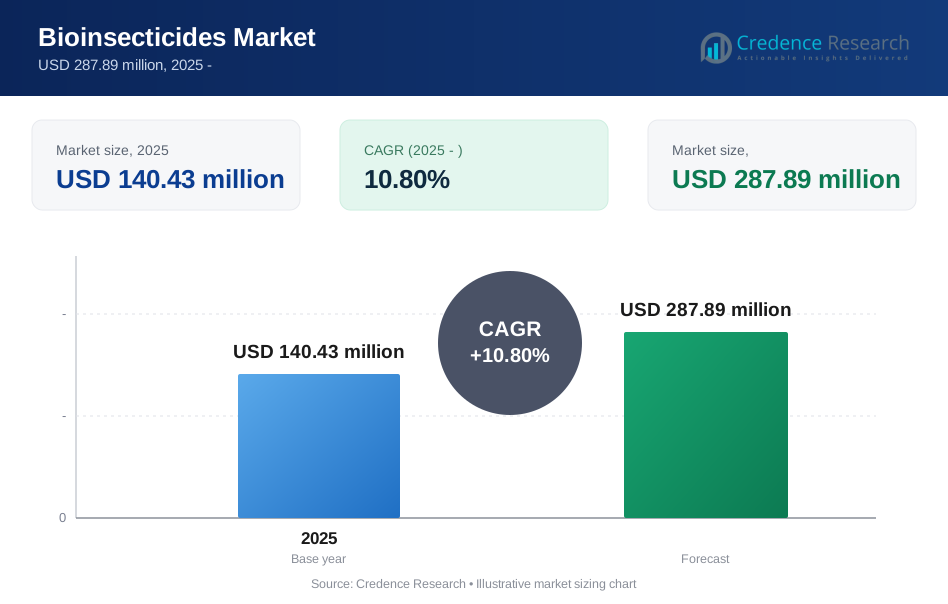
世界のバイオ殺虫剤市場の規模は2025年に1億4043万米ドルと推定され、2032年までに2億8789万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)10.8%で成長すると見込まれています。需要の成長は主に、残留物の遵守、耐性管理、および広範囲作物と高価値作物の両方における標的害虫の選択的制御を優先する統合害虫管理プログラムへの移行によって促進されています。バイオ殺虫剤市場の成長は、微生物活性剤や製剤技術の製品革新によっても支えられており、地域全体での標準的な農場適用システムとのフィールド安定性、取り扱い、および互換性を向上させています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バイオ殺虫剤市場規模 2025 | 1億4043万米ドル |
| バイオ殺虫剤市場、CAGR | 10.8% |
| バイオ殺虫剤市場規模 2032 | 2億8789万米ドル |
主要市場動向と洞察
- 微生物/大型微生物は2025年に56.8%の最大シェアを占め、スケーラブルな生産とIPMプログラムとの強い適合性によって支えられています。
- 葉面スプレーは2025年に43.1%のシェアを持ち、従来のスプレーインフラを使用したキャノピーターゲティングの継続的な好みを反映しています。
- 穀物は2025年に32.2%のシェアを占め、大規模な作付面積、再発する害虫圧力、および繰り返しの需要サイクルによって促進されています。
- 北米は2025年に34.9%のシェアを占め、成熟した生物学的作物保護の採用と強力な流通ネットワークによって支えられています。
- バイオ殺虫剤市場は2032年までに2億8789万米ドルに達すると予測されており、作物保護ポートフォリオ全体での持続的な拡大を反映しています。
セグメント分析
バイオ殺虫剤市場の採用は、食品バリューチェーンにおける残留物の期待が厳しくなる中で、効果的な害虫駆除の成果を求める買い手の要件と密接に関連しています。生産者や作物アドバイザーは、従来の殺虫剤からの耐性圧力を軽減し、収量の安定性を保護するために、統合プログラム内でバイオ殺虫剤をローテーションツールとして位置付けることが増えています。購買決定は通常、フィールド条件下での一貫性、既存の機器を使用した適用の容易さ、および運用の複雑さを避けるための他の作物保護入力との互換性を重視します。
バイオ殺虫剤市場の需要は、UV曝露、湿度、温度などの環境要因に対する生物活性物質の性能感度にも影響されており、これにより、製剤の改善と明確な適用プロトコルの重要性が増しています。保護栽培や高価値園芸は、制御された条件が生物学的効果をサポートし、市場アクセスが低残留物準拠に結びついているため、より強い採用を示すことがよくあります。予測期間中、大手農薬メーカーや専門の生物学的企業によるポートフォリオの拡大は、地域全体でのアクセス、教育、製品の入手可能性を強化すると期待されています。
ソース別インサイト
微生物/マクロビオは2025年に56.8%の最大シェアを占めました。微生物ソリューションは、大規模に生産でき、品質が標準化され、確立された農場のスプレー慣行を通じて展開できるため、主導する傾向があります。微生物バイオ殺虫剤は、標的モードの作用とローテーションプログラムへの適合性により、耐性管理戦略にもよく適合します。製剤の安定性と保存期間の継続的な改善は、複数の作物タイプにわたる広範なフィールド採用をサポートしています。
製剤別インサイト
液体製剤は、多くの使用ケースで採用パターンをリードしています。液体製品は通常、従来のスプレーシステムを使用して簡単に投与、混合、適用できるからです。液体フォーマットは、キャノピー害虫が主なターゲットである葉面プログラムで、柔軟なタンクミックスとカバーレンジ要件をサポートします。ステッカー、分散剤、安定剤などの製剤の進歩は、フィールド条件での持続性を向上させ、性能の変動を減少させています。乾燥製剤は、保管、輸送、長期間の保存期間が優先される場合に重要です。
生物種別インサイト
生物種の選択は、主に害虫スペクトル、作物環境、適用タイミングの要件によって形作られます。細菌性バイオ殺虫剤は、特定の昆虫群を対象とするプログラムで広く使用されており、特に繰り返し適用スケジュールが一般的な場合に使用されます。真菌ソリューションは、保護栽培や湿度をサポートする条件で好まれることがあり、園芸や温室セグメントでの採用をサポートしています。ウイルス、線虫、有益な昆虫は、選択性と非標的安全性が優先される、ターゲットを絞った高価値で制御された環境の害虫管理プログラムでますます使用されています。
適用方法別インサイト
葉面スプレーは、2025年に43.1%の最大シェアを占めました。葉面散布は、キャノピー害虫と直接接触し、作物段階全体でのルーチンスプレースケジュールにスムーズに統合されるため、リードしています。葉面適用は、既存の機器エコシステムに適合し、害虫圧力や天候条件に基づいて投与量やタイミングを実用的に調整することができます。IPMローテーションとの互換性は、生物学的害虫制御のための繰り返し可能な適用ルートとしての葉面使用をさらにサポートしています。
作物タイプ別インサイト
シリアル & 穀物は2025年に32.2%で最大のシェアを占めました。このセグメントがリードする理由は、大規模な作付面積と繰り返される昆虫の圧力が、害虫防除入力の安定した季節需要を生み出すからです。シリアルと穀物におけるバイオインセクティサイドは、従来のプログラムを補完し、複数の季節サイクルにわたる抵抗リスクを低減するためにますます使用されています。サプライチェーン全体での持続可能性へのコミットメントと組み合わせたIPMの普及により、主要作物への浸透が強化され続けています。
バイオインセクティサイド市場の推進要因
統合害虫管理プログラムの拡大
バイオインセクティサイド市場の成長は、商業農業システム全体での統合害虫管理の採用拡大によって支えられています。IPMプログラムは、抵抗管理と広範囲の化学薬品依存の削減を優先します。バイオインセクティサイドは、従来の化学物質と組み合わせて使用することで、時間をかけて効果を維持するためのターゲット制御オプションを提供します。アドバイザリー主導の採用モデルと明確なフィールドプロトコルが、生物学的性能に対する生産者の信頼を向上させています。IPMが調達およびコンプライアンスの枠組みに組み込まれるにつれて、バイオインセクティサイド市場の需要が高まります。
食品供給チェーンにおける残留物コンプライアンスの重要性の増加
バイオインセクティサイド市場の需要は、国内小売および輸出主導の供給チェーン全体でのより厳しい残留物期待によって強化されています。低残留プログラムは、生産者が敏感な作物で限界を超えるリスクを低減する生物学的入力を採用することを奨励します。果物、野菜、その他の高価値セグメントは、しばしば最も高いコンプライアンス圧力に直面し、生物学的採用を加速させます。買い手はまた、害虫防除の目的を損なうことなく市場アクセスを維持するのに役立つソリューションを評価します。トレーサビリティとコンプライアンス要件がより標準化されるにつれて、バイオインセクティサイド市場の成長が強化されます。
微生物活性成分と製剤安定性における製品革新
バイオインセクティサイド市場の成長は、フィールド条件下での一貫性を向上させる製品革新にますます結びついています。安定化された製剤、改善された保存期間、UVおよび温度変動に対する耐性の向上により、生産者のパフォーマンスの変動が減少します。強化されたアジュバントシステムと改善された分散行動も、より信頼性の高いフィールドカバレッジをサポートします。これらの改善により、新規ユーザーの切り替えコストとトレーニング要件が削減されます。製品の信頼性が従来の期待に近づくと、バイオインセクティサイド市場の採用が向上します。
- 例えば、最近の半導体量子ドットを組み込んだBacillus thuringiensisマイクロカプセル製剤は、UV曝露96時間後に57.77%の胞子生存率を維持し、非マイクロカプセルSQD製剤の33.74%および保護されていないコントロールの31.25%と比較して、幼虫の死亡率を71.22%に増加させ、先進的な製剤技術がフィールドパフォーマンスを直接改善する方法を示しています。
主要サプライヤーによるポートフォリオ拡大と商業化規模
バイオ殺虫剤市場の拡大は、確立された作物保護企業と専門の生物製品提供者の商業化規模から利益を得ています。大手企業は製品登録を加速し、流通の足跡を拡大し、採用を改善するデモンストレーショントライアルに投資することができます。ポートフォリオの幅広さにより、サプライヤーは作物や害虫のプロファイルにわたる統合製品プログラム内でバイオ殺虫剤を位置づけることができます。技術サポートとアドバイザリーサービスへのアクセスが増えることで、リピート購入行動が改善されます。バイオ殺虫剤市場の成長は、商業化能力が地域全体で拡大するにつれて勢いを増します。
- 例えば、BASFの農業ソリューション部門は、残留物を減らし、抵抗性を管理するための生物製品をカバーするBioSolutionsポートフォリオを拡大しており、AgBiTechの生物殺虫事業の買収を通じて、複数の地域でのバイオ殺虫剤の登録、流通、技術サポートを拡大しています。
バイオ殺虫剤市場の課題
バイオ殺虫剤市場の採用は、変化する環境条件下での性能の変動性や農場の実践の違いに関連する課題に直面しています。生物活性物質は、一貫した結果を出すために、より正確なタイミング、繰り返しの適用スケジュール、および保管の規律を必要とする場合があります。化学的な速効性コントロールによって形成された生産者の期待は、生物的性能が正しく位置づけられていない場合、不満を引き起こす可能性があります。他の投入物との互換性が不明確な場合、運用の複雑さが増します。拡張およびアドバイザリーサポートが限られている場合、バイオ殺虫剤市場の浸透が遅れる可能性があります。
バイオ殺虫剤市場の成長は、特定の生物活性物質の供給チェーンとスケールアップの複雑さによっても制約されており、場合によっては有効な数、品質の一貫性、コールドチェーンの要件を維持する必要があります。規制の経路は時間がかかり、地域によって大きく異なるため、製品の入手可能性と発売のペースに影響を与えます。価格に敏感な市場、特に利益率の低い広大な作物では、価格と認識される価値が障壁となることがあります。偽造品や低品質の製品も信頼を損ない、採用を遅らせる可能性があります。バイオ殺虫剤市場の参加者は、品質管理と農家教育を通じてこれらの制約に対処する必要があります。
- 例えば、Koppertなどのサプライヤーからの商業用昆虫病原性線虫製品は、35–43°F(約2–6°C)で継続的に保持する必要があります。この範囲からの逸脱は、温度の逸脱が不可逆的に生存率とフィールド性能を低下させるためです。
バイオ殺虫剤市場のトレンドと機会
バイオ殺虫剤市場のトレンドは、制御の一貫性を高めるために生物製品と互換性のある化学物質を組み合わせたプログラムへのシフトをますます反映しています。サプライヤーは、生産者のためにタイミング、投与量、およびローテーション戦略を最適化するためのプロトコルと意思決定支援ツールに投資しています。環境制御が生物的性能を向上させる保護栽培および高価値作物システムでの採用が増加しています。製品の位置づけは、抵抗管理の利点と持続可能性認証要件との互換性をますます強調しています。バイオ殺虫剤市場の機会は、生物製品がIPMツールキットの標準コンポーネントになるにつれて拡大しています。
- 例えば、寄生バチと生物殺虫剤の適合性研究では、Ganaspis kimorumとBeauveria bassianaを組み合わせることで、微生物単独の場合と比較してDrosophila suzukiiの死亡率が1.87倍に増加し、Bacillus thuringiensisとの組み合わせでは1.74倍に増加することが示され、データに基づいたローテーションプログラムをサポートしています。
生物殺虫剤市場の機会は、UV保護剤の改善、マイクロカプセル化、葉上での持続性の向上を含む製剤科学の進歩からも生まれています。現地での製造と流通のパートナーシップの拡大は、新興市場での入手可能性を向上させ、物流の障壁を減少させることができます。持続可能な農業実践に対する民間および公共の支援の増加は、大規模なトレーニングと採用を加速させることができます。輸出志向のサプライチェーンでは、調達においてコンプライアンスと残留物の考慮が中心となるため、成長の可能性が強化されます。生物殺虫剤市場の参加者は、信頼性を向上させ、採用の複雑さを低減することで価値を獲得できます。
地域別インサイト
北米
北米の生物殺虫剤市場は2025年に34.9%のシェアを占めており、成熟したIPMの採用と強力なサプライヤーの存在によって支えられています。商業農業システムとアドバイザリーネットワークは、複数の作物にわたる生物製品の試験と再利用をサポートしています。生物殺虫剤は、抵抗圧力の管理と敏感なバリューチェーンでの残留物の結果を改善するためにますます使用されています。流通の強さと技術サポートの利用可能性は、広域作物と専門作物の両方での浸透を改善します。
ヨーロッパ
ヨーロッパの生物殺虫剤市場は2025年に29.8%のシェアを占めており、より厳しい農薬規制と低残留生産に対する強い需要によって支えられています。高価値の園芸と保護栽培は、コンプライアンスの必要性と制御された環境のために頻繁な生物殺虫剤の使用を促進しています。採用は確立された生物作物保護プログラムとアドバイザリーサポートによって強化されています。サプライヤーの革新とポートフォリオの拡大は、製品の入手可能性とカテゴリの成長を引き続きサポートしています。
アジア太平洋
アジア太平洋の生物殺虫剤市場は2025年に23.6%のシェアを占めており、大規模な農業経済での採用の増加を反映しています。成長は、持続可能な害虫管理に対する意識の高まりと、輸出関連作物での化学負荷の削減に対する関心の高まりによって支えられています。保護栽培の拡大と園芸の集約化も生物の取り込みを改善します。トレーニングへの広範なアクセス、流通の改善、地域生産の拡大は、多様な農業システムでの将来の採用を加速させることができます。
ラテンアメリカ
ラテンアメリカの生物殺虫剤市場は2025年に7.1%のシェアを占めており、大規模な商業農業と作物保護プログラムでの生物浸透の増加によって支えられています。輸出志向の農業は、いくつかの高価値作物カテゴリーで残留物に配慮したプログラムを奨励しています。需要はまた、集中的な列作物システムにおける抵抗管理の必要性によって形成されています。成長の可能性は、サプライヤーがフィールドサポートを拡大し、地域の気候条件に合わせて製剤を適応させることで改善されます。
中東・アフリカ
中東およびアフリカのバイオ殺虫剤市場は、2025年に4.6%のシェアを占め、園芸の拡大、保護栽培、および特定市場での輸出重視の生産によって支えられています。採用は、高価値作物における残留物の遵守と害虫管理の改善の必要性に影響されます。流通の到達範囲、手頃な価格、農家教育が主要な採用決定要因です。信頼できる製品のより広い入手可能性と技術的指導が、予測期間中の浸透を改善することができます。
競争環境
バイオ殺虫剤市場の競争は、大手作物保護会社と微生物活性物質、製剤技術、作物特有のポジショニングに焦点を当てた専門の生物学的プロバイダーの混合によって形成されています。主要な参加者は、ポートフォリオの幅、規制承認、流通パートナーシップ、および農場での成果を改善する技術的アドバイザリーサポートを通じて競争します。差別化はますます製剤の安定性、IPMローテーションとの互換性、主要害虫および作物環境における実証済みの有効性に関連しています。戦略的パートナーシップと買収は、パイプライン開発を加速し、商業化規模を改善するために使用されます。
BASF SEは、より広範な生物学的作物保護製品を補完するポートフォリオ拡大戦略を通じて、バイオ殺虫剤の普及を強化する立場にあります。BASF SEの重点分野には、実証済みの生物活性物質のスケーリング、製剤性能の向上、確立された流通チャネルを通じた市場アクセスの拡大が通常含まれます。BASF SEはまた、生物学的製品を作物特有の推奨事項や管理プログラムと結びつけることができる統合能力から利益を得ます。BASF SEの競争優位性は、フィールドサポートと製品の信頼性が主要な作物システムでの繰り返しの農家採用に結びつくときに向上します。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています:
- BASF SE
- Bayer AG
- Syngenta
- Corteva Agriscience
- Valent BioSciences
- Certis USA
- Nufarm
- Marrone Bio Innovations
- Novozymes
- BioWorks
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の動向
- 2026年1月、BASFアグリカルチャーソリューションズは、生物学的昆虫制御ソリューションの専門家であるAgBiTechを買収する契約に達したと発表しました。これは、BASFのバイオインセクティサイドと持続可能な作物保護におけるグローバルポートフォリオを強化することを目的としています。取引は2026年上半期に完了する予定で、規制当局の承認が必要です。
- 2025年11月、FA Bioは、Bayerとの共同でバイオインセクティサイドの発見と開発プロジェクトを開始することを明らかにしました。このパートナーシップは、FA Bioの微生物発見プラットフォームを検証し、再生農業システムにおける収量保護と土壌健康をサポートする新しいバイオインセクティサイドソリューションの商業化を加速することを目的としています。
- 2025年12月、コルテバ・アグリサイエンスは、吸汁性および咀嚼性昆虫を制御するための新しいBeauveria bassiana株に基づく初のバイオインセクティサイドであるGoltrevoを導入しました。これは、持続可能で抵抗を打破する害虫制御を主要作物に提供するために設計された新しい次世代の殺虫剤と並んで、同社の生物学的作物保護ポートフォリオの戦略的拡大を示しています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | 1億4043万米ドル |
| 2032年の収益予測 | 2億8789万米ドル |
| 成長率(CAGR) | 10.8%(2025–2032年) |
| 基準年 | 2025年 |
| 予測期間 | 2026-2032年 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | ソース別展望: 微生物/マクロビオ、植物、その他; 製剤別展望: ドライ、液体; 生物タイプ別展望: バクテリア、菌類、ウイルス、線虫、有益な昆虫/捕食者および寄生虫; 適用方法別展望: 葉面散布、土壌処理、種子処理、その他; 作物タイプ別展望: 穀物および穀類、油糧種子および豆類、果物および野菜、その他 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | BASF SE; Bayer AG; シンジェンタ; コルテバ・アグリサイエンス; Valent BioSciences; Certis USA; Nufarm; Marrone Bio Innovations; Novozymes; BioWorks |
| ページ数 | 328 |
セグメンテーション
ソース別
- 微生物 / マクロビオ
- 植物
- その他
製剤別
- ドライ
- 液体
生物タイプ別
- 細菌
- 菌類
- ウイルス
- 線虫
- 有益な昆虫 / 捕食者 & 寄生者
適用方法別
- 葉面散布
- 土壌処理
- 種子処理
- その他
作物タイプ別
- 穀物 & 豆類
- 油糧種子 & 豆類
- 果物 & 野菜
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオ殺虫剤市場の市場規模はどのくらいですか?
2032年までのバイオ殺虫剤市場の市場規模はどのくらいになりますか?
2025年から2032年までのバイオ殺虫剤市場のCAGRは何ですか?
2025年に、どのセグメントがバイオ殺虫剤市場をソース別にリードしますか?
バイオ殺虫剤市場で主要な企業として紹介されているのはどの会社ですか?
2025年にバイオ殺虫剤市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオ殺虫剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオ殺虫剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(the forecast period) (2025: USD 140.43 million → forecast year: USD 287.89 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオ殺虫剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオ殺虫剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオ殺虫剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオ殺虫剤市場市場の成長要因
- 3.3 バイオ殺虫剤市場市場の抑制要因および課題
- 3.4 バイオ殺虫剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオ殺虫剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオ殺虫剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオ殺虫剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオ殺虫剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオ殺虫剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオ殺虫剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオ殺虫剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオ殺虫剤市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオ殺虫剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオ殺虫剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオ殺虫剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオ殺虫剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオ殺虫剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオ殺虫剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオ殺虫剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオ殺虫剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオ殺虫剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオ殺虫剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオ殺虫剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
