
市場概要
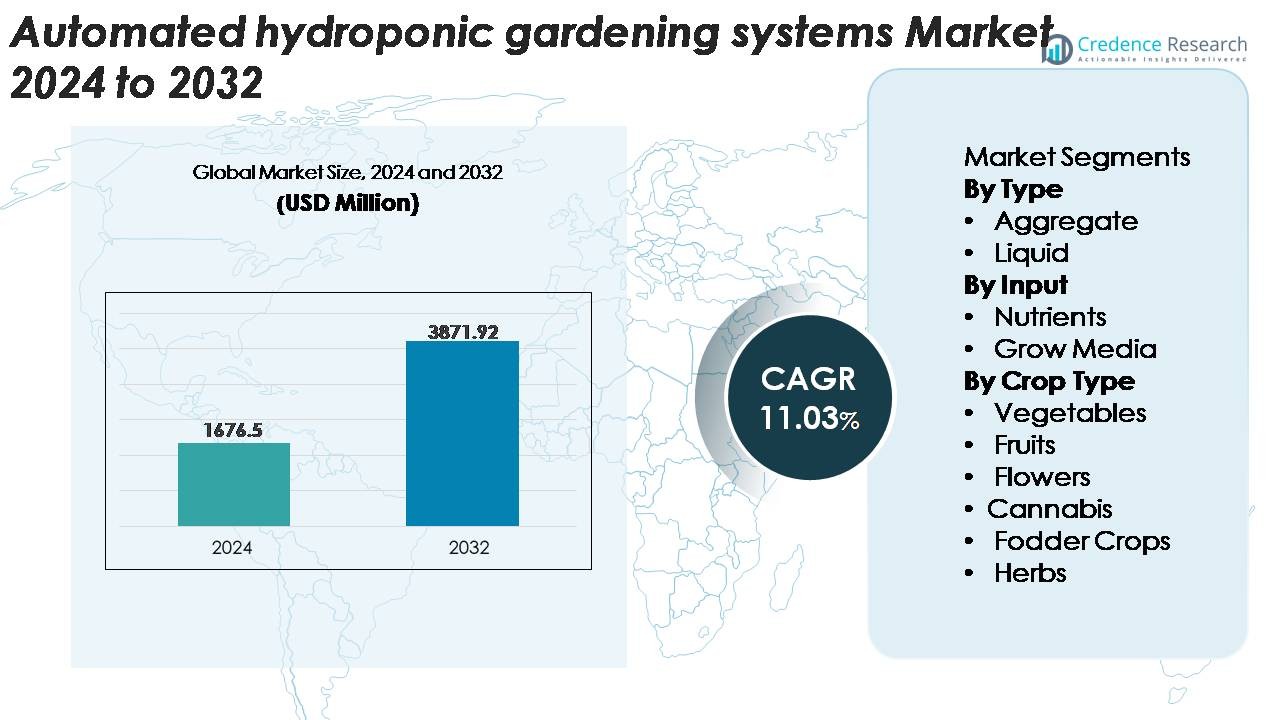
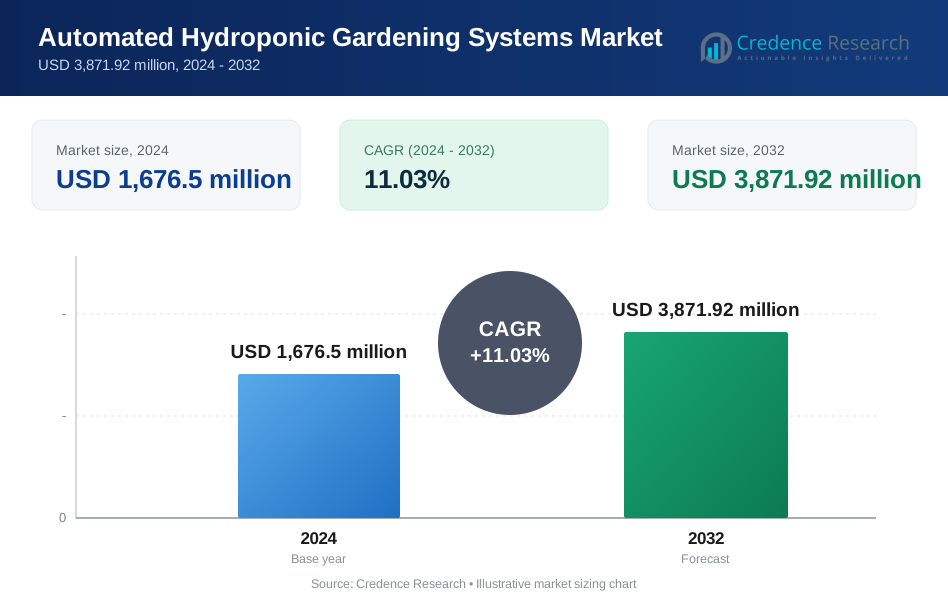
世界の自動化水耕栽培システム市場は2024年に16億7,650万米ドルと評価され、2025年から2032年の予測期間中に年平均成長率(CAGR)11.03%で拡大し、2032年には38億7,192万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動化水耕栽培システム市場規模 2024 | 16億7,650万米ドル |
| 自動化水耕栽培システム市場、CAGR | 11.03% |
| 自動化水耕栽培システム市場規模 2032 | 38億7,192万米ドル |
自動化水耕栽培システム市場は、Hydroponic Systems International、General Hydroponics、Pegasus Agritech、Heliospectra AB、Logiqs B.V.、Village Farms International、Rockwool A/S、Thanet Earth Limited、The Scotts Company LLC、Koninklijke Philips N.V.など、多様なグローバルプレーヤーによって形成されています。これらの企業は、自動化の進展、LED園芸照明、精密な栄養素供給、スケーラブルな制御環境農業インフラを通じて競争しています。北米は、室内農業技術の強力な採用とアグリテック革新者の強力な参加に支えられ、37〜39%のシェアで世界市場をリードしています。ヨーロッパは、先進的な温室ネットワークと持続可能性に焦点を当てた食品生産の取り組みによって28〜30%のシェアで続いています。
市場の洞察
- 自動水耕栽培システム市場は2024年に16億7,650万米ドルと評価され、2032年までに38億7,192万米ドルに達すると予測されており、住宅および商業環境での採用拡大により年平均成長率11.03%で成長しています。
- 市場の強力な推進要因には、無農薬の自家栽培作物への需要の高まりと、IoTセンサー、自動投薬ユニット、知的気候制御の広範な統合が含まれ、これにより正確で低メンテナンスの栽培が可能になります。
- 主要なトレンドには、スマートインドアガーデンの急速な拡大、LED最適化成長システム、モジュール式垂直ラック、サブスクリプションベースの栄養ソリューションがあり、Heliospectra AB、Logiqs B.V.、General Hydroponicsなどの主要プレーヤーによる革新に支えられています。
- 市場の制約には、高い初期設置コスト、初めてのユーザーにとっての技術的学習曲線、途切れない電力とシステムの安定性への依存が含まれ、コストに敏感な地域での採用に影響を与える可能性があります。
- 地域別では、北米が37〜39%でリードし、次いでヨーロッパが28〜30%、アジア太平洋が22〜24%となっています。セグメント別では、アグリゲートタイプのシステムが最大のシェアを持ち、作物カテゴリーでは野菜が支配的です。
 市場セグメンテーション分析:
タイプ別
アグリゲートシステムは、スケーラブルなホビーおよび商業設置との強い互換性により、最大の市場シェアを持つ支配的なサブセグメントを表しています。これらのシステムは、安定した根のサポート構造、システムの詰まりのリスクが低く、滴下およびエブアンドフロー構成に適しているため、継続的な採用を促進しています。また、これらのシステムは、より広範な作物の種類をサポートし、最小限の運用の複雑さで水分と通気レベルを微調整することができます。液体ベースの水耕栽培は、特に完全自動化された栄養フィルムおよび深水培養セットアップで拡大を続けていますが、監視の必要性が高く、ポンプへの依存度が高いため、その採用は二次的なものとなっています。
- 例えば、商業的なバジル生産において、マルチティアシステム、栄養フィルム技術(NFT)プラットフォームは、通常、チャネルあたり約1.5〜2.0 L/分のチャネルフロー速度で運用され、根を過剰に飽和させることなく一貫した栄養供給を確保するために広く推奨される範囲です。
入力別
栄養素は主要なサブセグメントを形成しており、正確な栄養投与が自動水耕環境での植物成長率、作物の均一性、収量の最適化に直接影響を与えるため、最大のシェアを獲得しています。自動投薬システム用に設計された高度なマルチパート栄養配合は、一貫したpH安定性と迅速な栄養吸収をサポートし、商業および高級住宅設置の両方において不可欠です。成長媒体は、特にココヤシ繊維やパーライトなどの不活性基質で注目を集め続けていますが、栄養入力が繰り返し補充を必要とし、システム運用における繰り返しのコスト要素を表すため、その全体的なシェアは小さくなっています。
- 例えば、CANNAのバッファードコココイア基質は、約28%の空気充填率と60%を超える水保持能力を特徴としており、1,000 m²を超える商業用トマトシステムで安定した根域の湿度レベルを可能にし、24時間の施肥サイクル中に均一なEC分布をサポートします。
作物の種類別
野菜は依然として支配的な作物サブセグメントであり、予測可能で農薬を使用しない条件下で栽培された葉物野菜、トマト、キュウリ、ピーマンに対する家庭および商業の強い需要により、最大のシェアを占めています。自動化された水耕システムは、一貫した栄養供給、気候制御、迅速な収穫サイクルを保証し、高回転率の野菜生産に理想的です。果物、花、ハーブ、飼料、カンナビスは専門セグメントとして成長を続け、カンナビスは規制された栽培フレームワークを持つ地域での採用が加速しています。しかし、野菜生産は、より高い世界消費量と、年間を通じた自動収穫を支える短い作物期間のため、リーダーシップを維持しています。
主な成長ドライバー
都市化の進行とスペース効率の高い食料生産の需要
都市化の加速と耕作可能地の減少は、スペース効率の高い高収量の食料生産システムの需要を引き続き促進し、自動化された水耕栽培が現代都市における実用的な解決策として位置づけられています。消費者や商業栽培者は、限られた面積を最適化しながら信頼性のある出力を提供する垂直農業モジュール、バルコニーユニット、屋内ラックにますます目を向けています。プログラム可能な投薬、インテリジェントな灌漑、統合センサーアレイを含む自動化技術は、人間の介入をさらに減らし、初心者ユーザーでも一貫した植物の健康を維持できるようにします。都市部の家庭は、土壌や害虫、天候による中断なしに年間を通じて新鮮な野菜、ハーブ、果物を生産できるこれらのシステムを好みます。さらに、政府主導のスマートシティイニシアチブや都市農業のインセンティブは、住宅ユーザー、学校、コミュニティプログラムの間での採用をサポートしています。人口密度の高い地域が自給自足と地域の食料供給チェーンを求める中、自動化された水耕栽培システムは、持続可能性の目標、食料アクセス、清潔で農薬を使用しない農産物への消費者の関心に対処する上で重要な役割を果たしています。
· 例えば、HeliospectraのELIXIA LED園芸プラットフォームは、同社のhelioCORE™ソフトウェアと統合され、自動化された光スケジューリング、強度管理、およびマルチチャネルスペクトル制御を提供します。このシステムは、複数の層を持つ垂直農業ラックで広く使用されており、栽培者が一貫した作物のパフォーマンスのために照明条件を微調整することを可能にします。
センサーを活用した自動化とスマート農業技術の進展
技術革新は、自動化された水耕栽培システムの採用を大いに加速させています。特に、IoTセンサー、AI駆動のコントローラー、クラウド接続の監視プラットフォームがより手頃でアクセスしやすくなるにつれて、その傾向が強まっています。自動栄養素投与、pH調整、気候制御、リアルタイムの異常検出を備えたシステムは、人為的なミスのリスクを大幅に減少させ、一貫した作物のパフォーマンスを保証します。栽培者は、根域の状態、水の使用量、作物の成長サイクル、システムの効率に関する洞察を提供するデータ豊富なダッシュボードから恩恵を受け、正確な意思決定と予測調整を可能にします。機械学習の統合により、先進的なシステムは作物の種類、環境データ、過去の収穫結果に基づいて照明スケジュール、エアレーションパターン、栄養素の調整を最適化することができます。これらの革新は、信頼性が高く、高出力の栽培を求める商業農場、研究施設、スマートホームユーザーを支援します。自動化が住宅および産業農業全体で拡大し続ける中、センサー強化型水耕栽培は、現代の制御環境農業の中心に位置し続けるでしょう。
- 例えば、AutogrowのIntelliDoseシステムは、±0.1 pHおよび±0.1 mS/cmの投与精度でpHとECを調整し、マルチセンサーモジュールはリアルタイムでゾーンごとの温度、湿度、栄養素レベルを追跡します。
農薬不使用で持続可能な農産物への消費者の嗜好の増加
食品安全、化学物質不使用農業、持続可能性に対する意識の高まりは、自動化された水耕栽培の採用の主要な触媒となっています。消費者は、農薬、合成肥料、土壌汚染物質を使用せずに栽培された新鮮な野菜、ハーブ、果物をますます求めており、自動化された水耕栽培システムは自然にこれらの嗜好をサポートします。これらのシステムは、従来の農業に比べて水の使用量を大幅に削減し、循環設計により廃棄物を最小限に抑えることで、消費を最大90%削減することがよくあります。さらに、制御された屋内環境で年間を通じて栽培できる能力により、外部の気候変動、干ばつ、土壌劣化に関係なく、一貫した供給が保証されます。家庭では、水耕栽培ユニットは超ローカルな食品生産の魅力を提供し、長距離供給チェーンへの依存を減らし、輸送に関連する温室効果ガス排出を削減します。一方、企業や機関は、ESGの優先事項や持続可能な調達のコミットメントを満たすために水耕栽培を採用しています。環境保護と健康意識のある購買が世界的に勢いを増す中、自動化されたエコフレンドリーな食品生産技術への需要は強化され続けています。
主要なトレンドと機会
家庭用スマートガーデニングエコシステムの拡大
スマートホームの普及により、メーカーが自動化された水耕栽培システムをより広範な接続エコシステムと統合する新たな機会が生まれています。ユーザーは、モバイルアプリ、音声アシスタント、クラウド接続プラットフォームを通じて、pHレベル、照明スケジュール、栄養素の投与、成長の進捗をどこからでも監視できるシームレスな制御をますます期待しています。コンパクトなカウンタートップ水耕栽培キット、モジュール式の垂直ラック、プラグアンドプレイの室内ガーデンは、利便性、持続可能性、新鮮さを求める技術先進の消費者にアピールします。メーカーは、統合されたLED成長ライト、自動栄養カートリッジ、予測アラート、サブスクリプションベースの消耗品リフィルで応えています。このトレンドは、若い世代の間でのウェルネス、有機食品生産、趣味のガーデニングへの関心の高まりによってさらに強化されています。消費者の期待がアプリ駆動の低メンテナンスの室内農業にシフトする中、直感的で美しくデザインされ、完全に自動化されたシステムを提供する企業は、住宅セグメント内での大幅な成長を見込むことができます。
- 例えば、AeroGardenのWi-Fi対応Bounty Eliteシステムは、AeroGardenアプリに接続し、ポンプサイクルの自動制御をサポートしています。50WのフルスペクトルLEDアレイが最大2,500ルーメンの光強度を提供し、コンパクトな室内環境でハーブや葉物野菜の成長を維持します。
レストラン、小売業者、機関での商業採用の拡大
レストラン、スーパーマーケット、ホテル、大学、企業キャンパスなどの商業施設は、ますます自動化された水耕栽培システムを採用して、現地で新鮮な食材を生産し、持続可能性のブランディングを強化しています。ファーム・トゥ・フォークの運営は、腐敗の減少、風味の向上、リアルタイムの収穫管理の恩恵を受け、料理や小売環境にとって水耕栽培が魅力的な選択肢となっています。自動化されたシステムは、統合された気候管理、栄養素の投与、自動灌漑を通じて一貫した生産を保証しながら、労働要件を簡素化します。小売業者は、店内の水耕栽培ディスプレイを活用して新鮮さと透明性を促進し、顧客がリアルタイムで作物の成長を目撃できるようにしています。機関は、研究、教育目的、自給自足の食品プログラムのためにシステムを採用しています。商業的な機会は、企業が予測可能な出力、最小限のフットプリント、改善された在庫管理で特殊なハーブ、マイクログリーン、高級農産物を栽培するためのコスト効率の高い方法を求める中で拡大し続けています。
· 例えば、Urban Cultivatorの商業モデルは、レストランや料理学校で広く使用されており、完全に自動化された灌漑と気候管理された成長チャンバーを備えています。このユニットは複数のトレイを同時にサポートし、4,000KのフルスペクトルLED照明を使用して、さまざまな種類のマイクログリーンの一貫した発展を維持します。
乾燥地域における持続可能で水効率の高い農業の機会
水耕栽培は、水不足、土壌劣化、極端な気候に直面する地域にとって変革的な機会を提供します。自動化された水耕システムは、再循環と制御された栄養供給を通じて大幅な水の節約を実現し、中東、アフリカ、アジアの一部の乾燥および半乾燥地域に非常に適しています。政府や民間の開発者は、食料輸入への依存を減らし、国内供給の回復力を強化するために、制御環境農業(CEA)への投資を増やしています。自動化は、運用スキルの要件を削減し、大規模な砂漠の温室でのリモート監視を可能にすることで、実現可能性をさらに高めます。気候変動が土壌の肥沃度や淡水の利用可能性に関連する課題を強化する中で、水耕栽培は持続可能な食料生産のための戦略的な解決策となります。これにより、技術プロバイダー、アグリテック開発者、および回復力のある農業に焦点を当てたインテグレーターにとって新たな投資機会が生まれます。
主要な課題
高い初期資本コストと技術的複雑さ
強い市場の可能性にもかかわらず、高い初期投資は自動化された水耕システムの広範な採用の大きな障壁となっています。商業用の設置には、LED成長照明、気候制御、ポンプ、投薬ユニット、センサー、自動制御ソフトウェアへの多額の支出が必要です。高度な機能を備えた住宅用ユニットでさえ、初めてのユーザーにとっては費用がかかりすぎることがあります。技術的な複雑さはさらに課題を複雑にし、栽培者は最適な結果を達成するために栄養化学、水管理、システムのメンテナンスを理解する必要があります。自動化により人間の監視が減少する一方で、ポンプの故障、栄養の不均衡、pHの変動などの問題のトラブルシューティングには専門的な知識が依然として必要です。これらの要因は、特に価格に敏感な市場で、エントリーレベルの消費者や小規模企業の採用を遅らせます。メーカーは、モジュラーデザイン、スケーラブルな構成、ユーザーフレンドリーな自動化を通じてコストの障壁に対処し、より広範な市場浸透を実現する必要があります。
システムの故障と運用リスクへの脆弱性
自動化された水耕栽培システムは、連続的な電力供給、センサーの精度、安定した機械的操作に大きく依存しています。単一のポンプの故障、投薬エラー、または電気の中断が栄養の流れと酸素供給を迅速に妨げ、作物サイクル全体を危険にさらす可能性があります。特に大規模な設置では、密集した植物クラスターが自動化されたプロセスに均一に依存しているため、システムの故障は特に重大です。さらに、ソフトウェアの不具合、センサーのドリフト、キャリブレーションの不正確さが環境の安定性を損ない、作物の損失を避けるためには即時の介入が必要です。自動化は効率を高める一方で、相互接続されたサブシステムへの依存を増やすことでリスクを集中させます。栽培者は、バックアップ電源、冗長コンポーネント、定期的なシステム監査に投資して運用上の脆弱性を軽減する必要があります。これらのリスクは、特に新しいユーザーやコストに制約のあるオペレーターにとって、信頼性に対する継続的な課題を提起します。
地域分析
北米
北米は、制御環境農業技術の早期採用、農薬不使用の農産物に対する強い消費者需要、住宅および商業農業におけるセンサーを基盤とした自動化の広範な統合によって、約37〜39%の最大の市場シェアを保持しています。米国は、都市部の家庭、レストラン、精密農業に投資する研究機関の間での高い採用率でこの地域をリードしています。農業技術スタートアップへの好意的な資金提供と垂直農業イニシアチブの拡大が、システム展開をさらに加速させています。カナダの成長は、厳しい季節の変動にもかかわらず、年間を通じて作物生産を維持するために自動化された水耕栽培に依存する気候制御型温室運営によって促進されています。
ヨーロッパ
ヨーロッパは、強力な持続可能性政策、有機食品への消費者関心の高まり、西ヨーロッパ全域にわたる広範な屋内農業ネットワークに支えられ、世界市場シェアの約28〜30%を占めています。オランダ、ドイツ、フランスなどの国々は、高度に自動化された温室クラスターと都市農業インフラへの投資の増加を通じて、水耕栽培の革新を推進しています。厳しい環境規制とエネルギー効率目標が、LED育成ライト、栄養最適化プラットフォーム、自動pHおよびCO₂管理システムの採用を促進しています。小売業との提携の増加、農場から店舗へのコンセプト、教育および地域プログラムへの水耕栽培の統合が、地域の拡大をさらに強化しています。
アジア太平洋
アジア太平洋は市場の22〜24%を占め、急速に拡大している地域であり、急速に増加する都市人口、限られた耕作可能地、および信頼性の高い食料生産システムへの需要の高まりが要因です。日本と韓国は完全自動化された屋内農場の採用でリードしており、中国は大規模なスマート農業プロジェクト内での水耕栽培の統合を加速しています。東南アジア諸国は、都市部の家庭や小規模商業栽培者を支援するために、コンパクトな自動化システムをますます採用しています。政府支援の農業近代化プログラム、中産階級の消費の増加、水効率の高い農業技術への投資が主要な推進力です。インドとオーストラリアでの温室インフラの拡大が、地域の成長軌道をさらに強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリなどの国々における水耕温室の浸透の増加と資源効率の高い農業への関心の高まりに影響され、世界市場の6〜8%を占めています。気候の変動性と土壌劣化の課題が、自動化された水耕栽培を安定した年間を通じた野菜やハーブの生産に特に魅力的なものにしています。商業的採用は、プレミアム食品生産者、ホスピタリティチェーン、研究機関の間で徐々に増加しています。しかし、初期システムコストの高さと技術的専門知識の限界が、小規模市場での採用を遅らせています。持続可能な農業への政府の継続的な支援と地域の拡大する農業技術エコシステムが、中期的な成長見通しを強化するのに役立っています。
中東・アフリカ (MEA)
中東・アフリカ地域は市場シェアの5〜6%を占めていますが、深刻な水不足、厳しい気候条件、食料輸入への強い依存により、長期的な可能性を示しています。UAE、サウジアラビア、イスラエルなどの国々は、国内の食料安全保障を強化するために、自動化された水耕栽培や垂直農業プロジェクトに大規模な投資を行っています。自動化は、水の使用を最適化し、運用労働を削減し、砂漠環境での一貫した収穫を維持するのに役立ちます。アフリカでは、パイロットプロジェクト、農業イノベーションハブ、資源効率の高い都市農業を促進するNGO支援プログラムによって、採用が進行中です。段階的なインフラ開発が地域の安定した拡大を支えるでしょう。
市場セグメンテーション:
タイプ別
- アグリゲート
- 液体
入力別
- 栄養素
- 成長媒体
作物タイプ別
- 野菜
- 果物
- 花
- 大麻
- 飼料作物
- ハーブ
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
自動化された水耕栽培システム市場の競争環境は、確立されたアグリテックメーカー、スマートホームソリューションプロバイダー、温室技術企業、新興のIoT駆動スタートアップの混合により特徴付けられています。プレイヤーは、自動化能力、栄養管理の精度、システムのスケーラビリティ、消費者の採用の容易さで競争しています。主要企業は、製品の性能と信頼性を差別化するために、高度なセンサー、適応照明アルゴリズム、クラウドベースのモニタリングの統合に注力しています。スマートホームエコシステム、小売園芸ブランド、商業農業オペレーターとのパートナーシップが市場の存在感をさらに強化します。多くのベンダーは、栄養カートリッジ、ソフトウェアアップデート、メンテナンスサービスのサブスクリプションモデルを追求し、継続的な収益を向上させています。イノベーションパイプラインは、モジュール式の垂直農業ラック、コンパクトなカウンタートップシステム、さまざまなユーザーグループに合わせたAI駆動コントローラーをますます重視しています。農薬不使用の自家栽培の農産物への消費者の関心が高まり、商業栽培者が安定した年間栽培を求める中、コスト効率、エネルギー最適化、システムの耐久性、美的デザインを巡る競争が激化し、市場全体での技術革新が進んでいます。
主要プレイヤー分析
- Hydroponic Systems International(スペイン)
- General Hydroponics(米国)
- Pegasus Agritech(インド)
- Heliospectra AB(スウェーデン)
- Logiqs B.V.(オランダ)
- The Scotts Company LLC(米国)
- Koninklijke Philips N.V.(オランダ)
最近の動向
- 2025年10月、Hydroponic Systems Internationalは、現代のIPMプログラムにおける粘着トラップと生物的防除の統合に関する新しい技術ガイダンスを発表し、高収量の自動栽培を支援する高度な害虫管理ソリューションに注力していることを強調しました。
- 2024年12月、Heliospectra ABは、精密なスペクトル制御、動的ゾーニング、先進的な設計ツールを提供するDynamic MITRA X C3およびC4マルチチャンネルLEDソリューションを導入し、自動化された温室や屋内農場での作物性能を最適化しました。
レポートのカバレッジ
この調査レポートは、タイプ、入力、作物タイプおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 自動化された水耕栽培システムは、栄養素の投与、照明の最適化、予測的作物管理のためにAI駆動の制御をますます統合するでしょう。
- 家庭が新鮮で農薬のない作物を最小限の手入れで優先するにつれて、コンパクトでプラグアンドプレイの屋内ガーデニングユニットの採用が増加するでしょう。
- 商業農場、レストラン、小売業者は、供給チェーンの回復力を高め、製品の鮮度を向上させるために、現地での水耕栽培の設置を拡大するでしょう。
- エネルギー効率の高いLED成長ライトの進歩は、運用コストを削減し、住宅および産業環境でのシステム展開を支援するでしょう。
- センサーの精度とリアルタイム分析は、pH、EC、CO₂、および環境条件の正確な監視を可能にし、システムの信頼性を強化するでしょう。
- 都市部のスペースが限られた地域での高密度生産の需要により、垂直農業モデルが拡大するでしょう。
- 乾燥地帯や水資源が乏しい地域での水耕栽培の採用は、水効率の高い利点により加速するでしょう。
- メーカーは、初心者から商業栽培者までのユーザーに対応するために、モジュラーでスケーラブルなシステムを導入するでしょう。
- サブスクリプションベースの栄養素や消耗品の配達モデルが一般化し、継続的な収益源を増加させるでしょう。
- アグリテック企業、スマートホームプラットフォーム、温室技術プロバイダー間の協力が、継続的な革新と市場拡大を推進するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動水耕栽培システムの現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、自動水耕栽培システム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動水耕栽培システムのセグメントはどれですか?
自動水耕栽培システム市場の成長を促進している主な要因は何ですか?
自動水耕栽培システム市場の主要企業はどこですか?
2024年に自動水耕栽培システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動水耕栽培システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動水耕栽培システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,676.5 million → 2032: USD 3,871.92 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動水耕栽培システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動水耕栽培システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動水耕栽培システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動水耕栽培システム市場市場の成長要因
- 3.3 自動水耕栽培システム市場市場の抑制要因および課題
- 3.4 自動水耕栽培システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動水耕栽培システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動水耕栽培システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動水耕栽培システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動水耕栽培システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動水耕栽培システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動水耕栽培システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動水耕栽培システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動水耕栽培システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動水耕栽培システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動水耕栽培システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動水耕栽培システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動水耕栽培システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動水耕栽培システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動水耕栽培システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動水耕栽培システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動水耕栽培システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動水耕栽培システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動水耕栽培システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動水耕栽培システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
