
水産養殖肥料市場の概要:
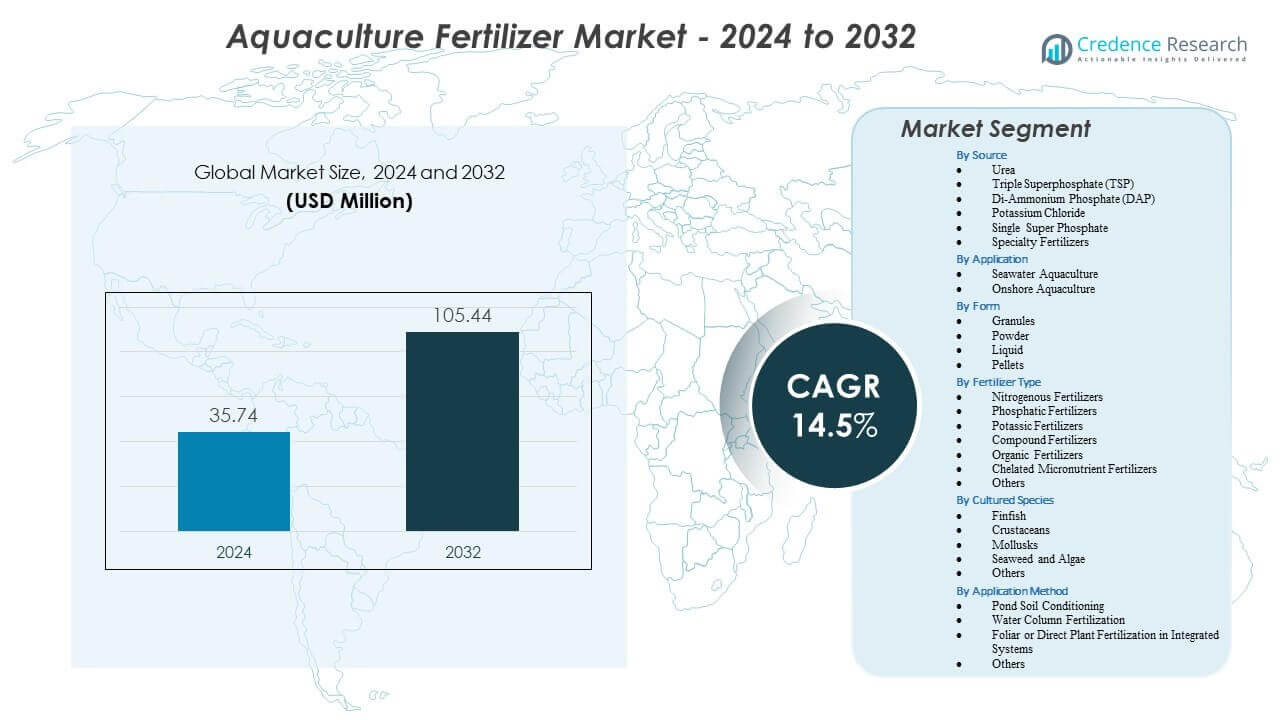
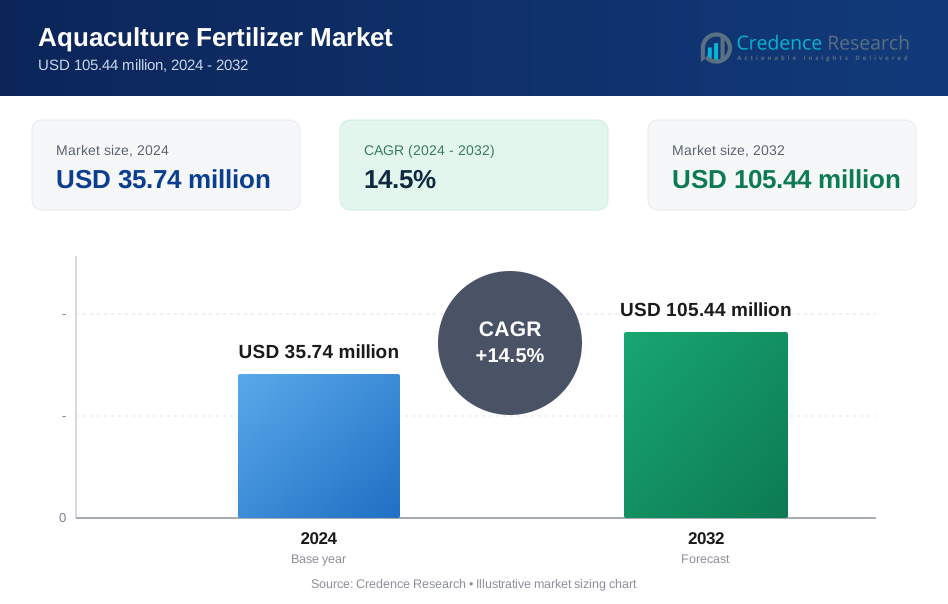
水産養殖肥料市場は、2024年の3,574万米ドルから2032年には推定1億544万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)14.5%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の水産養殖肥料市場規模 | 3,574万米ドル |
| 水産養殖肥料市場、CAGR | 14.5% |
| 2032年の水産養殖肥料市場規模 | 1億544万米ドル |
市場の強力な推進要因は、魚やエビの池で生産性と生存率を向上させるための管理された栄養プログラムの必要性の高まりに起因しています。農家は安定した藻類の成長を支え、飼料依存を減らし、成長サイクル全体で適切な池の状態を維持するために、水溶性の栄養ブレンドを採用しています。科学的な水管理の意識が高まることで、農場は栄養の利用可能性をより正確に監視するようになり、標準化された処方の安定した需要を生み出しています。政府も池の肥沃度を改善することに焦点を当てたトレーニングやアドバイザリープログラムを拡大しており、より良い栄養スケジューリングと予測可能な結果を促進しています。これらの動態が組み合わさり、長期的な市場拡大を強化しています。
地域的には、アジア太平洋地域が主要な生産国における支配的な水産養殖生産基盤と広範な淡水および海洋農場ネットワークにより市場をリードしています。北米とヨーロッパは、現代的な農業慣行と管理された陸上システムへの関心の高まりによって安定した成長を示しています。ラテンアメリカは、エビやティラピアの生産拡大により急速に発展する地域として浮上しており、アフリカの一部は地元の水産養殖能力への投資を通じて注目を集めています。各地域は、農業の集約度、栄養慣行、産業の近代化努力に応じて異なるペースで進展しています。
水産養殖肥料市場の洞察:
- 水産養殖肥料市場は、2024年の3,574万米ドルから2032年には1億544万米ドルに成長すると予測されており、これは水産養殖における栄養管理のニーズの高まりにより14.5%のCAGRを示しています。
- 市場の強力な推進要因には、植物プランクトンの成長を改善し、飼料依存を減らし、高密度養殖システムで池の状態を安定させる制御された栄養プログラムの広範な採用が含まれます。
- 市場の制約には、小規模農家の技術的能力の限界、不均一な栄養適用、水質変動に対する脆弱性が肥料の効果を低下させることが含まれます。
- アジア太平洋地域は広範な水産養殖基盤と構造化された栄養実践により支配的であり、ラテンアメリカとアフリカはエビや有鱗魚の養殖場の拡大に関連した急速な成長を示しています。
- 生産モデルの変化、水管理トレーニングの改善、安定した生物学的サイクルへの需要の高まりが、世界中の地域市場の需要を形作り続けています。
水産養殖肥料市場の推進要因
拡大する水産養殖システムにおける制御された栄養投入の必要性の高まり
水産養殖肥料市場は、制御された池の栄養管理への急速な移行から恩恵を受けています。農家は植物プランクトンの成長を強化し、自然の飼料サイクルを改善するために、専門的な肥料を採用しています。この傾向は、水質を損なうことなく高い収容密度をサポートします。安定した栄養プロファイルを必要とする集中的な池での需要が増加しています。多くの生産者は、生産サイクル全体でpHと酸素レベルを安定させる製品に投資しています。政府は、バランスの取れた栄養適用の価値を強調するトレーニングプログラムをサポートしています。市場は、魚やエビの生産が毎年増加する地域で勢いを増しています。多くの農場が飼料依存を減らし、作物効率を強化するのに役立っています。
- 例えば、ヤラ・インターナショナルは、15.5%の窒素と26.3%のカルシウムを含むYaraLiva®カルシウム硝酸塩が、集中的な池システムでアルカリ度を安定させ、水の緩衝を改善することを文書化しています。
科学的な水管理実践による収量最適化への注力の増加
現代の池管理方法への認識の高まりが、ターゲットを絞った栄養投入の広範な使用を促進しています。水産養殖肥料市場は、藻類の成長パターンを改善し、不安定な池の状態を減少させる製品を選ぶ農家から恩恵を受けています。多くの生産者は、栄養スケジュールをより正確に調整するために科学的なテストを統合しています。これにより、農場は予測可能な収穫サイクルを低い死亡率で作成するのに役立ちます。メーカーは、さまざまな水タイプで一次生産性をサポートするブレンドを導入しています。アドバイザリーサービスへのアクセスの向上により、小規模農場が構造化された栄養プログラムを採用するのを助けています。農家はまた、自然の食物供給を改善することでバッチ間の変動を削減しようと努めています。この変化は、より一貫した年間出力をサポートします。
世界中の商業的なエビおよび有鱗魚の養殖事業の拡大
エビや魚類の需要の高まりにより、栄養強化ソリューションへの関心が高まっています。養殖肥料市場は、生産者が農場の面積を拡大し、生産システムを強化するにつれて規模を拡大しています。多くの事業者がプランクトンのレベルを上げ、水の透明度を安定させる肥料を採用しています。これにより、健康的な幼魚の発育と成長サイクルの短縮がサポートされます。政府は補助金制度や農場の近代化プロジェクトを通じて養殖の拡大を促進しています。大規模な農場は、生産性を向上させるために正確な栄養投与ツールを採用しています。新しい投資家も地域クラスター全体で標準化された慣行を奨励しています。これらの行動は、バランスの取れた栄養投入の普及を加速させます。
- 例えば、YSIの水質データは、EXO2マルチパラメータソンデが硝酸塩、クロロフィル-a、濁度を高精度で検出し、生産性が低下する前に肥料の投与を微調整できることを確認しています。
投入効率と飼料コスト依存の低減への動きの拡大
生産者は池内の自然の食物連鎖を強化する肥料を求めています。養殖肥料市場は、プランクトンベースの栄養を強化することで飼料予算を削減する農場から恩恵を受けています。多くの事業者が、藻類レベルを長期間維持する微量栄養素ブレンドを模索しています。これにより、農場は廃棄物を制限し、総生産費用を削減することができます。より良い栄養効率は、成長のピーク時における池の清潔な状態をサポートします。政府は、化学負荷を減らしながら生産性を高く保つ慣行を促進しています。農家は生物学的サイクルを改善する投入物の価値を認識しています。この傾向は、複数の種にわたる長期的な肥料需要を強化します。
養殖肥料市場の動向
現代の養殖ユニットにおける精密栄養管理ツールの採用
生産者は、ターゲットを絞った栄養供給をサポートするデジタルツールに移行しています。養殖肥料市場は、溶存酸素、濁度、栄養の変化を追跡するセンサーの広範な使用を通じて成長しています。多くの農場は、生産的なプランクトンレベルの低下を示すデータがある場合にのみ肥料を適用します。これにより、池の状態と栄養の決定との間に構造化されたリンクが構築されます。クラウドベースのダッシュボードは、オペレーターが栄養スケジュールを標準化するのに役立ちます。自動ミキサーの採用は、不均一な投与を減少させます。スマート農場の設定への関心の高まりは、互換性のある処方の需要を加速させます。この傾向は、さまざまな池のサイズにわたる運用管理を改善します。
- 例えば、OTT HydrometのHydroMet Cloudは、pH、温度、クロロフィル-aデータに基づいて栄養スケジュールを自動化し、15分ごとに更新するダッシュボードを提供します。
環境に優しい生物由来の肥料処方への高まる嗜好
生産者は、持続可能な池環境をサポートするより環境に優しい投入物に移行しています。養殖肥料市場は、環境へのストレスが少ないバイオベースの栄養ブレンドの需要を反映しています。多くの農場は、健康的な藻類の繁殖を促進する穏やかな処方を選択しています。これにより、養殖池の長期的な土壌と水質が強化されます。メーカーは、バランスの取れた栄養放出をサポートする製品を設計しています。農家は、エコ認証プログラムに合致する有機投入物を模索しています。クリーンな養殖慣行を促進する地域で需要が高まっています。この傾向は、長期的な環境の回復力へのシフトを強調しています。
- 例えば、OCPグループは、10–12%のP₂O₅利用可能性と低カドミウム含有量(<7 ppm)を持つ軟岩リン酸塩製品を文書化し、エコセーフな池の肥料化をサポートしています。
水質監視システムと栄養素適用戦略の統合
養殖業者は、肥料のルーチンと監視機器を組み合わせて、一貫性を向上させます。養殖肥料市場は、栄養素の減少が在庫の成長に影響を与える前に農家に警告するシステムから利益を得ています。多くの農場は、タイムリーな調整のためにリモート監視ユニットを使用しています。これは、肥料の種類と池の状態とのより良い整合をサポートします。生産者は、栄養素をより正確に適用することで過剰使用を減らします。デジタルアラームと校正ツールの採用が商業クラスター全体で拡大しています。メーカーは、自動配信ユニットとよく組み合わせることができる処方を作成します。このトレンドは、生産の安定性の向上をサポートします。
種別の栄養要求に基づく製品革新
メーカーは、特定の魚やエビの種に合わせた肥料を発売しています。養殖肥料市場は、生産者が地域の生態系に合わせた投入物を求めることで進化しています。多くのブレンドは、独自の給餌サイクルと水の行動パターンをサポートします。これは、池の安定性を損なうことなく、農場がより良い変換率を達成するのを助けます。製品ラインは、地域の養殖業を支配する種に焦点を当てています。研究チームは、さまざまな塩分濃度と気候帯に対応するソリューションを設計しています。農家は、種の成長目標に基づいて製品を選択します。このトレンドは、栄養管理のカスタマイズを強化します。
養殖肥料市場の課題分析
水条件の変動と小規模農場における栄養知識の限界
池の条件の頻繁な変化は、多くのオペレーターにとって栄養管理を複雑にします。養殖肥料市場は、最適な栄養レベルに関する農家の理解のギャップに対処する必要があります。多くの農場は、正しい間隔で肥料を適用するのに苦労しています。これにより、サイクル全体で池の生産性の一貫性が低下します。小規模生産者は、栄養調整を導くテストツールへのアクセスがしばしば不足しています。限られたトレーニングリソースが、構造化された栄養計画の採用を遅らせます。投入物の誤用は、成長を減少させ、水の生態系を損なう可能性があります。これらの問題は、運用上の不確実性を生み出します。
発展途上の養殖地域におけるサプライチェーンの制約と価格感度
多くの地域は、物流の遅延に直面する輸入栄養ブレンドに依存しています。養殖肥料市場は、原材料の供給の変動の影響を受けています。遠隔地の生産者は、製品アクセスを制限する高い輸送コストに直面しています。これにより、季節のピーク時に価格変動に対する感度が増します。一部の農場は、厳しい財政期間中に使用を減らし、全体的な生産性を損ないます。メーカーは、孤立した地域で安定した流通ネットワークを維持するのに苦労しています。限られた地域生産能力は、高需要シーズン中の脆弱性を増加させます。これらの要因は、供給と需要の不均衡を生み出します。
養殖肥料市場の機会
持続可能な養殖投入物と追跡可能な生産方法への需要の増加
責任を持って生産されたシーフードへの消費者の関心の高まりは、エコフレンドリーな投入物に新たな機会を生み出しています。養殖肥料市場は、認証を求める農場を支援することで拡大できます。多くの生産者は、環境指標を改善する栄養ソリューションを求めています。これにより、有機および低影響の製品ラインの機会が強化されます。製造業者は、持続可能な池管理プログラムを促進するために規制当局と提携できます。輸出主導の市場では、追跡可能な栄養使用の需要が高まっています。透明な投入記録を採用する農場は、より強い買い手の信頼を得ます。これらの要素は、長期的な市場の可能性を構築します。
集約的農業モデルの拡大と現代的な養殖ハブへの投資
集約システムへの移行は、制御された栄養サイクルの必要性を高めます。養殖肥料市場は、先進的な監視ツールを使用する新しい農場から利益を得ることができます。多くの投資家が計画的に設計された養殖パークの開発を支援しています。これにより、製造業者は大規模なクラスター全体に標準化された投入パッケージを供給できます。エビや有鱗魚の生産の成長は、精密栄養素の需要を増加させます。トレーニングセンターは、成長を改善するための構造化された投与方法を促進します。政府は、強力な栄養管理に依存する統合農場モデルを奨励しています。これらの開発は、地域全体での商業採用を拡大します。
養殖肥料市場のセグメンテーション分析:
供給源別
養殖肥料市場は、さまざまな池の条件をサポートする多様な栄養源の組み合わせから利益を得ています。尿素とDAPは、強力な窒素放出のために集約ユニット全体で安定した使用を維持しています。TSPと単一過リン酸塩は、リンレベルが低い場所での一次生産性をサポートします。塩化カリウム、硫酸カリウム、硝酸カリウムなどのカリウムベースの投入物は、水質を安定させるのに役立ちます。MAPは、より制御された栄養供給を求める農場で注目を集めています。特別な肥料は、カスタマイズされたブレンドを求める生産者からの関心を引きます。他の投入物は、サイクル全体で栄養ギャップが異なる混合システムで使用されています。
- 例えば、MosaicのMicroEssentials®(MES)顆粒は、12%の窒素、40%のリン酸塩、10%の硫黄を含み、低基線P₂O₅のシステムで均一なリン放出を提供します。
用途別
海水養殖は、変動する塩分濃度でプランクトンの成長を維持する投入物への安定した需要を促進します。養殖肥料市場は、制御された池の生態系が正確な栄養スケジュールを可能にする陸上養殖からも支持を得ています。多くの農場が生存率を改善する構造化されたルーチンを採用しています。これにより、バランスの取れた配合への依存が増加します。陸上ユニットの成長は、長期的な製品の取り込みを強化します。
- 例えば、Haifa MKP(0-52-34)は完全に溶解し、海洋池でのクロロフィル-aレベルを高めることが記録されています。
形状別
顆粒は、簡単な適用のために広く採用されています。粉末形状は、迅速な栄養補正が必要な小さな池で有用です。液体肥料は、迅速な栄養分散を求める高密度農場で採用されています。ペレットは、ゆっくりと放出されるオプションを好む生産者に役立ちます。各形状は、セクター内の特定の運用目標をサポートします。養殖肥料市場は、この多様性から利益を得ています。これにより、農場は製品タイプを水の挙動に合わせることができます。
肥料タイプ別
窒素肥料は、自然の食料生産に強力な支援が必要な高強度システムで主導的な役割を果たします。リン酸肥料とカリ肥料は、バランスの取れた栄養サイクルを維持するのに役立ちます。複合配合は、多栄養素ブレンドを求める農場に魅力的です。有機肥料は、持続可能な方法を重視する地域で注目を集めています。キレート化微量栄養素は、微量元素の不足がある池をサポートします。水産養殖用肥料市場は、この構造化された多様性から利益を得ています。それは、気候や種に応じた柔軟性を確保します。
養殖種別
魚類養殖は、より高い放流密度のため、一貫した栄養需要を促進します。エビなどの甲殻類は、安定した藻類の成長をサポートする肥料を必要とします。軟体動物ユニットは、植物プランクトンの供給を維持する入力に依存しています。海藻と藻類の農場は、バイオマスの出力を強化する製品を求めています。他の種は、適度ではあるが安定した需要を追加します。水産養殖用肥料市場は、各グループを対象とした栄養提供を通じてサポートします。それは全体的な生産成果を改善します。
適用方法別
池の土壌調整は、健康的な藻類成長サイクルのための基層を準備します。水柱施肥は、生産的なプランクトンレベルを維持するのに役立ちます。葉面または直接植物施肥は、水産養殖と水生植物の成長を組み合わせた統合システムをサポートします。他の方法は、ユニークな要件を持つニッチな設定に対応します。水産養殖用肥料市場は、各技術に適応します。それは栄養の安定性と全体的な農場のパフォーマンスを強化します。
セグメンテーション:
供給源別
- 尿素
- トリプルスーパーリン酸 (TSP)
- ダイアモニウムリン酸 (DAP)
- 塩化カリウム
- シングルスーパーリン酸
- 特殊肥料
- 硫酸カリウム
- 硝酸カリウム
- モノアモニウムリン酸 (MAP)
- その他の特殊肥料
- その他
用途別
- 海水養殖
- 陸上養殖
形状別
- 粒状
- 粉末
- 液体
- ペレット
肥料の種類別
- 窒素肥料
- リン酸肥料
- カリ肥料
- 複合肥料
- 有機肥料
- キレート化微量栄養素肥料
- その他
養殖種別
- 魚類
- 甲殻類
- 軟体動物
- 海藻と藻類
- その他
適用方法別
- 池の土壌調整
- 水柱施肥
- 統合システムにおける葉面または直接植物施肥
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
水産養殖肥料市場は、アジア太平洋地域で最も強い存在感を示し、中国、インド、ベトナム、インドネシアでの大規模生産により、世界シェアの55%を占めています。この地域の農家は、プランクトンサイクルを強化し、密集したストッキングユニットをサポートする肥料を採用しています。政府のプログラムは栄養素の最適化を奨励し、構造化された製品の使用を増加させています。多くの生産者は、変動する池の条件をサポートするために、地域特有の窒素とリンのブレンドに依存しています。エビ養殖が急速に拡大する沿岸クラスターで安定した成長を遂げています。強力なインフラと高いシーフード需要が、地域の長期的なリードを維持しています。
北アメリカは世界シェアの約15%を確保し、先進的な水産養殖システムによって一貫した需要を示しています。アメリカとカナダの生産者は、厳しい品質管理を満たし、高価値種をサポートする肥料を使用しています。多くの農場は、投与決定を導く精密栄養ツールを統合しています。陸上および循環システムへの強力な投資から利益を得ています。メーカーは、季節を通じて水条件を安定させるために、制御放出フォーミュレーションを供給しています。地域の規制環境は、効率的な栄養素投入への持続的な動きをサポートしています。
ヨーロッパは12%に近いシェアを保持し、海洋および陸上ユニット全体で持続可能な肥料使用への関心が高まっています。生産者は、バランスの取れた藻類成長をサポートし、栄養素排出を低減するエコフレンドリーな投入を重視しています。多くのオペレーターは、予測可能な栄養素放出を必要とする統合メソッドを採用しています。窒素、リン、カリウムの最適なバランスを強調する研究プログラムから利益を得ています。ラテンアメリカは強力なエビおよびティラピア生産を通じて約10%のシェアを獲得し、中東・アフリカは国内水産養殖能力を強化する国々として8%を占めています。各新興地域は、農場の拡大と池管理の改善を通じて一貫した需要を開発しています。
主要プレイヤー分析:
- ヤラ・インターナショナルASA
- ヌートリエン株式会社
- モザイク・カンパニー
- URALCHEM JSC
- シノフェルト・ホールディングス・リミテッド
- コーク・インダストリーズ株式会社
- OCP S.A.
- ICLグループ株式会社
- ルシ化学グループ株式会社
- サウジ基礎産業公社(SABIC)
- CFインダストリーズ・ホールディングス株式会社
- ハイファ・グループ
競争分析:
水産養殖肥料市場は、確立されたネットワークと高度な栄養技術を持つ肥料大手による強力な競争を示しています。世界的なリーダーは、淡水および海洋システム全体で一貫した生産性をサポートする製品革新に投資しています。多くのプレイヤーは、植物プランクトンの密度を改善し、持続可能な水環境をサポートするバランスの取れた栄養ブレンドに焦点を当てています。企業は、制御放出フォーミュレーション、精密投与ツール、種別ソリューションを通じて差別化を図ることを奨励されています。企業は、水産養殖場と提携して現場レベルの栄養実践を改善することで競争力を高めています。地域の生産者は、地元の池の条件に合わせたコスト効率の高いフォーミュレーションで存在感を強化しています。グローバルサプライヤーは規模の利点を活用し、ニッチ企業は専門的な微量栄養素製品を通じて成長しています。競争は地域全体で安定しており、農場は信頼できる栄養性能と予測可能な成長結果を求めています。
最近の動向:
- 2025年5月、東ソー株式会社は、日本の地元水産養殖協同組合と提携し、微量元素を強化した肥料を提供しました。この取り組みは、持続可能なシーフード生産をサポートし、集約的な水産養殖システムにおける水質を改善します。
- 2024年12月、ICAR-CIBAは、海水由来のミネラルミックスであるAQUALAABHを評価するために、アグロセル・インダストリーズと覚書を通じてパートナーシップを結びました。この研究は、エビ養殖業務の生産性と持続可能性を向上させることを目的としています。
レポートのカバレッジ:
この調査レポートは、ソース、用途、形状、肥料の種類、養殖種、適用方法、地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 集約的な養殖への動きが高まり、多様な農業システムでバランスの取れた栄養配合の需要が増加します。
- 精密ツールの広範な使用により、生産者は池の生産性を向上させるデータ駆動の栄養ルーチンに依存するようになります。
- エビや有鰭魚の養殖の拡大により、沿岸および内陸のクラスターでの制御された栄養供給の必要性が高まります。
- 持続可能な投入物への関心の高まりにより、複数の地域で有機および低影響の肥料ブレンドへの関心が強まります。
- センサーと肥料スケジューリングの統合により、農場は栄養素をより効率的に使用し、安定した生物学的サイクルを維持するのに役立ちます。
- 陸上システムの成長により、閉鎖および半閉鎖環境に適した速分散型の配合の採用が促進されます。
- 種特異的な栄養ニーズに関する研究が、メーカーをより専門的でターゲットを絞った製品ラインに導きます。
- 養殖パークの拡大により、技術的なアドバイザリーサービスによって支援される標準化された栄養プログラムの機会が生まれます。
- 追跡可能な生産方法の需要の増加により、認証主導の農業モデルに合致する肥料が支持されます。
- 養殖開発に対する政府の支援の強化により、栄養最適化と水の安定性に関する幅広いトレーニングが可能になります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
水産養殖肥料市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、水産養殖肥料市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた養殖肥料市場のセグメントはどれですか?
水産養殖肥料市場の成長を促進している主な要因は何ですか?
水産養殖肥料市場の主要企業はどこですか?
2024年に水産養殖肥料市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 水産養殖用肥料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の水産養殖用肥料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 35.74 million → 2032: USD 105.44 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 水産養殖用肥料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 水産養殖用肥料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における水産養殖用肥料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 水産養殖用肥料市場市場の成長要因
- 3.3 水産養殖用肥料市場市場の抑制要因および課題
- 3.4 水産養殖用肥料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 水産養殖用肥料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 水産養殖用肥料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、水産養殖用肥料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 水産養殖用肥料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 水産養殖用肥料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は水産養殖用肥料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 水産養殖用肥料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 水産養殖用肥料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 水産養殖用肥料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 水産養殖用肥料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新水産養殖用肥料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の水産養殖用肥料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の水産養殖用肥料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の水産養殖用肥料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の水産養殖用肥料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの水産養殖用肥料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の水産養殖用肥料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの水産養殖用肥料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 水産養殖用肥料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
