
市場概要
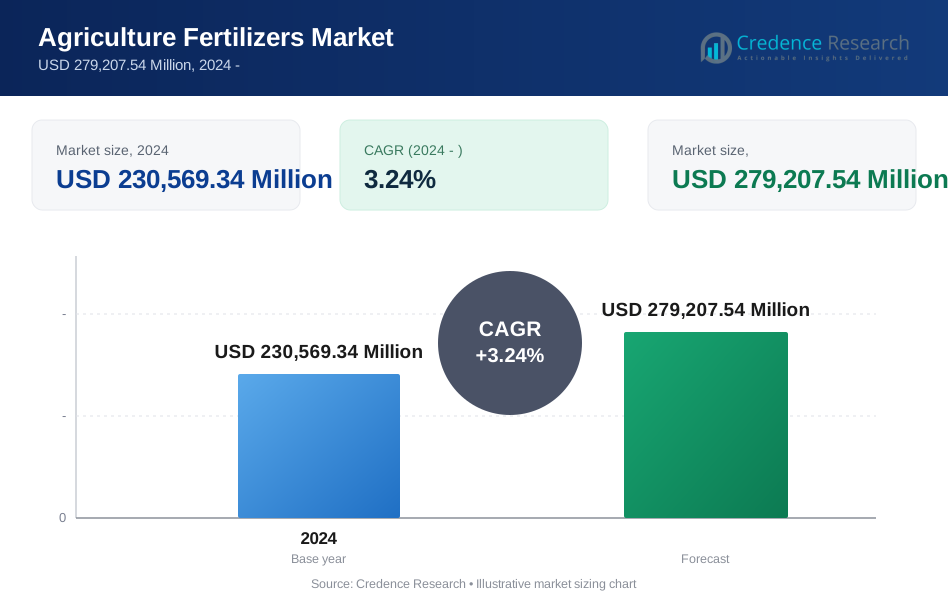
農業肥料市場は、2024年の2,305億6,934万米ドルから2032年には推定2,792億0,754万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)3.24%を記録します。作物の収量向上、土壌栄養のバランス、効率的な栄養供給を求める農家の需要が高まっています。アジア太平洋地域は、中国、インド、東南アジアが集中的な農業システムで大量の肥料消費を維持しているため、世界の収益をリードしています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 農業肥料市場規模 2024 | 2,305億6,934万米ドル |
| 農業肥料市場CAGR | 3.24% |
| 農業肥料市場規模 2032 | 2,792億0,754万米ドル |
市場の洞察
- アジア太平洋地域は、2024年に38.4%の収益シェアで世界の需要をリードし、中国、インド、東南アジアでの集中的な肥料使用に支えられています。
- 窒素は、穀物、米、油糧種子の栽培において繰り返し窒素補充が必要なため、推定46.8%のシェアでタイプ内で支配的な地位を維持しました。
- 固形肥料は、バルク処理、保管、広域適用のために顆粒や乾燥ブレンドが好まれるため、推定77.4%のシェアを占めました。
- Nutrien、Yara、Mosaic、CF Industries、OCP Groupは、生産、流通、製品革新において最も影響力のある参加者の5社として残りました。
- 精密栄養管理、特殊グレード、灌漑対応の製剤が市場の最も顕著な現在のトレンドを表しています。
市場セグメンテーション分析
タイプ別(窒素、リン酸塩、カリ、微量栄養素)
窒素は、2024年に推定46.8%のシェアで農業肥料市場で最大のシェアを占めました。その支配は、穀物、米、小麦、トウモロコシ、その他の畝間作物での急速な成長と収量形成が定期的な窒素施用に依存していることを反映しています。尿素、硝酸アンモニウム、および関連する窒素製品の強い需要は、アジア太平洋およびラテンアメリカの集中的な多重作付けシステムにも起因しています。
形態別(固体、液体)
固形肥料は、2024年に推定77.4%の市場シェアを占めました。顆粒および粉末製品は、卸売および小売チャネルを効率的に移動し、バルクでの保管に適し、広域農場での従来の散布および帯状配置に適しています。その取り扱いの複雑さが低く、既存の農業機器との互換性があるため、主食作物生産での採用が続いています。
用途別(土壌、葉面、灌漑)
土壌施用は、2024年に推定68.2%のシェアで市場をリードしました。この方法は、乾燥または液体栄養素を使用した植え付け前、基肥、追肥プログラムをサポートするため、大規模な畑作物で標準となっています。広範な農学的な親しみやすさ、標準的な農業運営への統合の容易さ、窒素、リン酸塩、カリ製品に対する強い適合性がその主要な地位を支えています。
作物タイプ別(畝間作物、園芸、プランテーション)
2024年には、畝作物が推定61.7%で最大のシェアを占めました。トウモロコシ、小麦、米、大豆、その他の広範囲な畑作物は、広大な耕作面積と土壌からの栄養素の繰り返しの除去のために、高い肥料消費量を持ちます。このセグメントの規模は、農家が収量保護と栄養素の補充に注力していることと相まって、畝作物を世界の肥料需要の中心に位置づけています。
主要な成長要因
作物収量を改善する圧力の高まり
世界の農業は、限られた耕作可能地からより多くの穀物、油糧種子、飼料を生産する強い圧力に直面し続けており、これが肥料消費を直接支えています。生産者は、植物の活力を維持し、栄養素の吸収を改善し、高強度の作付けサイクルでの収量損失を防ぐために、窒素、リン酸、カリウムにますます依存しています。このパターンは、特に栄養素の除去が多く、土壌の回復期間が短い米、小麦、トウモロコシのシステムで顕著です。
世界の穀物生産は最近のシーズンで2.8億トンを超えており、食糧システムが高出力農業にどれほど依存しているかを示しています。その生産規模は、特に二期作や灌漑農業が行われている地域で、継続的な栄養素の補充を必要とします。したがって、肥料は収量向上剤としてだけでなく、気象変動や厳しい収穫経済の下で作物の一貫性を維持するためのツールとして、農場の生産性戦略の中心に位置しています。
政府の支援と食料安全保障プログラムが需要を支える
多くの政府が栄養素のアクセスを国内の食料安全保障、農家の収入安定、農村生産と結びつけているため、公共政策は農業用肥料の重要な需要の柱となっています。補助金制度、最低支持価格、投入クレジット、流通プログラムは、作物価格が変動しても生産者が肥料の施用を維持するのを助けます。これらのメカニズムは、穀物自給自足とインフレ制御が政策の優先事項である人口の多い農業経済で最も重要です。
インドだけでも、2024-25年度の枠組みで1.6兆ルピー以上を肥料補助金に割り当てており、世界の栄養素需要に影響を与える可能性のある国家支援の規模を強調しています。アジア、中東、アフリカの一部でも同様の政策支援が供給者の調達の可視性を強化しています。政府が信頼できる収穫と投入の可用性を推進する中で、肥料メーカーはより安定した引き取りとより予測可能な季節需要パターンから利益を得ています。
土壌栄養素の枯渇がバランスの取れた栄養プログラムを促進
継続的な耕作、短縮された輪作、高収量の種子品種は、多くの農業土壌での栄養素の採掘を加速させており、繰り返しの肥料購入を支えています。農家は、単一の栄養素施用を超えて、窒素、リン酸、カリウム、微量栄養素を組み合わせて土壌の欠乏を修正し、栄養素利用効率を改善するバランスの取れたプログラムに移行しています。このシフトは、商品肥料と高付加価値の特殊製品の両方で需要を拡大しています。
微量栄養素の需要は、亜鉛、ホウ素、その他の微量元素が品質、根の発育、ストレス耐性に影響を与える園芸、プランテーション、集中的な畝作物で注目を集めています。同時に、農学的アドバイザリーサービスと土壌検査プログラムは、農家の栄養不均衡に対する認識を向上させています。生産者が作物の品質、栄養回復、長期的な土壌性能により焦点を当てるにつれて、肥料需要は季節を超えてより広範で、よりカスタマイズされ、より回復力のあるものになります。
主要なトレンドと機会
精密栄養が規模を拡大
精密農業は、製品選択をフィールドレベルの農学、可変施肥技術、作物の季節内モニタリングと結びつけることで、肥料購入を再構築しています。生産者は、すべてのエーカーに均一に適用するのではなく、土壌マップ、作物の段階、気象条件を反映した栄養計画を求めるようになっています。このトレンドは、現代の施肥機器やデジタル農業ワークフローに適合する調整されたブレンド、安定化窒素製品、液体フォーマットの需要を高めています。 Nutrienの小売ネットワークは50万以上の生産者アカウントにサービスを提供しており、データ主導の農学と肥料バンドリングが購買行動に影響を与える規模を示しています。大規模なディストリビューターは、このリーチを利用して、作物の投入、デジタル推奨、地域のアドバイザリーサービスを結びつけています。農場がより良い栄養利用効率と投入支出の強化されたリターンを求める中、精密主導の肥料プログラムは、ニッチなアプローチではなく、実用的な運用標準になりつつあります。
特殊および低排出製品の進展
市場はまた、効率、品質、持続可能性の懸念を解決する差別化された製品に向かっています。水溶性グレード、葉面栄養素、制御放出フォーミュレーション、微量栄養素強化製品は、高価値作物や水に敏感な生産システムでシェアを獲得しています。同時に、ヨーロッパや北米の一部のバイヤーは、特に食品加工業者や小売業者が上流の排出量を追跡する場合、炭素強度の低い肥料に対する関心を強めています。 このシフトは従来の肥料を置き換えるものではありませんが、大手サプライヤーのポートフォリオ戦略を変えます。企業は、効率強化窒素、クリーンなアンモニア経路、プレミアム価格をサポートする特殊作物栄養ラインに投資しています。製品開発は、栄養回収、浸出削減、適用の容易さにますます焦点を当てています。これらの優先事項は、生産者、規制当局、下流の食品会社からの厳しい持続可能性期待に応えながら、メーカーがマージンを守るのに役立っています。
新興市場が拡大の道を開く
最も明確な機会の一つは、肥料使用が農学的潜在能力を下回っている地域にあります。サハラ以南のアフリカ、東南アジア、選ばれたラテンアメリカ市場の一部は、作物の栄養除去に対して施肥が不足しており、ボリュームの成長と収量の改善の余地があります。手頃な価格の製品と農家教育、地域のパッケージング、ディーラーの拡大を組み合わせるサプライヤーは、商業農業システムが成熟するにつれて、増分需要を獲得できます。 園芸作物やプランテーション作物は、より専門的な栄養体制を必要とし、主食穀物よりもヘクタールあたりの収益が高いことが多いため、この機会を強化します。灌漑や輸出志向の農業が拡大する地域では、灌水施肥、葉面施肥、微量栄養素プログラムが迅速に拡大できます。強力な農学サポートと地域特有のフォーミュレーションを持つ企業は、これらの未開拓市場を持続可能な長期収益源に変えるのに適しています。
サプライチェーンのローカライゼーションが戦略的なメリットを開く
もう一つの重要な機会は、輸入依存を減らし、季節的な供給の信頼性を向上させる現地生産、ブレンド、物流投資から生まれます。ブラジル、アフリカ、アジアの一部の肥料市場は、輸送コスト、港湾混雑、原料の混乱にさらされています。地域の保管施設、内陸ターミナル、ブレンド施設、作物特有の製剤能力を構築する生産者は、重要な植え付け期間中の調達遅延から顧客を守りながら、サービスレベルを向上させることができます。 ローカライゼーションはまた、より安全な栄養素アクセスを望む政府、協同組合、大規模農場ディストリビューターとのパートナーシップをサポートします。統合されたリン酸塩、カリ、窒素プロジェクトは、地元の土壌や作物に対するよりターゲットを絞った製剤を可能にしながら、製品の供給を強化できます。供給の回復力がより大きな購買基準になるにつれて、調達、流通、アドバイザリーサポートを管理する企業は、成熟した農業経済と新興農業経済の両方で明確な競争優位性を得るでしょう。
主要な課題
原料と価格の変動が計画に圧力をかける
肥料の需要は、天然ガス、硫黄、アンモニア、リン酸岩、カリの価格変動に対して脆弱です。これらのコスト変動は、生産者の利益率、ディストリビューターの在庫決定、特に輸入依存市場における農家の購買タイミングに影響を与えます。栄養素の価格が急上昇すると、栽培者はしばしば施肥を遅らせ、投与量を減らすか、低コストのブレンドに移行し、季節を通じたボリュームの可視性を弱めることがあります。 変動性はまた、植え付けサイクルに先立って在庫を配置しなければならない小売業者や協同組合の調達を複雑にします。輸送費やエネルギーコストの急激な変化は、地域の価格差を歪め、市場の透明性を低下させる可能性があります。この環境は、メーカーに対して、需要のピーク時に供給の可用性を維持しながら、運転資本を慎重に管理することを強います。
規制、手頃な価格、農家の採用の不均一性が普及を制限する
環境規制は、特に窒素流出、地下水の質、排出強度に関して、いくつかの主要市場で厳しくなっています。これらの規則は、コンプライアンスコストを増加させ、適用期間を制限し、栽培者をより高価な効率強化製品に押しやる可能性があります。このような変化は革新をサポートしますが、薄利で運営する農家やサプライヤーにとって移行リスクも生じさせます。 手頃な価格は、しばしば信用、灌漑アクセス、農学的アドバイスを欠く小規模農家がいる低所得農業地域では別の課題です。バランスの取れた施肥の農学的な理由が強くても、キャッシュフローの制約や分散した流通のために採用が一貫しないことがあります。このギャップは、プレミアム製品の浸透を遅らせ、多くの発展途上市場で使用を最適レベル以下に保ちます。
地域分析
北米農業肥料市場の市場動向
北アメリカは、2024年の世界農業肥料市場の収益の22.6%を占めました。需要は、特に米国中西部とカナダのプレーリー州で、大量の窒素とリン酸塩の適用を必要とするトウモロコシ、大豆、小麦システムに根ざしています。生産者は、他の多くの地域よりも精密配置、可変レートプログラム、小売農学サービスを広く利用しており、これがプレミアムブレンドと効率強化製品をサポートしています。流通は協同組合、農業小売業者、直接農場アカウントを通じて非常に組織化されており、カナダのカリ生産と米国の窒素能力が地域の供給安全性を強化しています。購入決定は、価格だけでなく、収量反応、栄養利用効率、適用の柔軟性をますます重視しています。
アジア太平洋農業肥料市場の動向
アジア太平洋地域は、2024年の世界農業肥料市場の収益の38.4%を占めました。この地域は、中国、インド、東南アジア市場が米、麦、果物、野菜、プランテーション作物にわたって非常に大きな消費を支えているため、リードしています。高い作付け強度、平均的な農場サイズの小ささ、投入物分配における政府の強い関与が尿素、リン酸塩、特殊栄養素の需要を支えています。多くの国で小売チャネルは依然として分散していますが、補助金制度と公共調達が農家のアクセスと季節的な購買パターンに影響を与え続けています。灌漑カバーと保護栽培が拡大する中、園芸では灌漑施肥と水溶性製品も普及しています。
ヨーロッパ農業肥料市場の動向
ヨーロッパは、2024年の世界農業肥料市場の収益の19.3%を占めました。市場のパフォーマンスは、純粋なボリューム成長ではなく、効率、コンプライアンス、製品差別化へのシフトを反映しています。窒素は穀物と油糧種子にとって依然として不可欠ですが、より厳しい栄養管理規則、環境目標、農場持続可能性プログラムが、計測された適用と特殊グレードの強化使用を促進しています。エネルギーコストの変動性も地域の窒素生産経済に影響を与え、輸入のバランスと供給の多様化の重要性を高めています。購入者は、トレーサビリティをサポートし、損失を減らし、精密機器や農場の栄養計画と互換性のある製品をますます好んでいます。
ラテンアメリカ農業肥料市場の動向
ラテンアメリカは、2024年の世界農業肥料市場の収益の11.2%を占めました。ブラジルは大豆、トウモロコシ、サトウキビ、コーヒー生産を通じて地域の需要を支配しており、アルゼンチンや他の市場が強力な畝作物と特殊作物の消費を追加しています。カリやいくつかのリン酸塩製品に対する輸入依存は、運賃条件や通貨の動きに敏感な価格と供給の可用性を特徴づけています。大規模な商業農場は、しばしば植え付け前に大量購入し、収量反応、物流の信頼性、熱帯土壌向けのカスタマイズされたブレンドに強い重点を置いています。作付面積の増加と輸出志向の農業が、農場収入の変動にもかかわらず肥料需要を支え続けています。
中東・アフリカ農業肥料市場の動向
中東・アフリカは2024年の世界の農業肥料市場の収益の8.5%を占めました。この地域は、主要な輸出志向の生産拠点と未開拓の国内農業市場を組み合わせ、供給力と需要の潜在力の独特な組み合わせを形成しています。モロッコは世界のリン酸塩のリーダーシップを支え、湾岸諸国の生産者は窒素供給に大きく貢献していますが、多くのアフリカ諸国では依然として低い施用率と不均一な流通アクセスが見られます。水不足は、灌漑農業における施肥、可溶性肥料、作物特有の栄養プログラムへの関心を高めています。食料安全保障政策、地元のブレンドイニシアチブ、販売ネットワークの拡大は、東アフリカと西アフリカ全体で市場の到達範囲を徐々に改善しています。
市場セグメンテーション
- タイプ別
- 窒素
- リン酸塩
- カリ
- 微量栄養素
- 形状別
- 固体
- 液体
- 用途別
- 土壌
- 葉面
- 施肥
- 作物タイプ別
- 畝作物
- 園芸
- プランテーション
- 地理別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
競争環境
農業肥料市場は依然として非常に競争が激しく、世界のリーダーと地域の生産者が規模、製品の幅、農学サポート、供給の信頼性で競争しています。主要企業は、効率強化肥料、特殊栄養、水溶性グレード、低排出製品経路の革新を優先しています。製品戦略は、単独のコモディティ提供ではなく、完全な作物栄養ポートフォリオにますます焦点を当てており、供給者が窒素、リン酸塩、カリ、微量栄養素ソリューションをクロスセルできるようにしています。
流通力は依然として重要な利点であり、特に企業が生産資産と小売ネットワーク、地元の倉庫、農学アドバイザリーチームを組み合わせる場合に重要です。協同組合、ディストリビューター、灌漑供給者、デジタル農業プラットフォームとのパートナーシップは、市場の到達範囲を拡大し、農家の維持を改善しています。競争の激しさは、高ボリュームの畝作物市場で最も強く、価格の規律が重要ですが、園芸、施肥、持続可能性に関連する提供において差別化が進んでいます。規模と技術サービス、地域に根ざした供給を組み合わせた企業は、利益率と市場シェアを守るのにより良い立場にあります。
主要プレイヤー分析
- Nutrien
- Yara
- Mosaic
- CF Industries
- ICL Group
- OCP Group
- EuroChem
- K+S
- OCI
- Coromandel
- Haifa Group
最近の開発
- 2025年1月、Yaraは、食料および産業顧客を対象とした再生可能アンモニアと脱炭素化供給イニシアチブを通じて、ヨーロッパでの低炭素肥料戦略を進めました。
- 2025年7月、Nutrienは、北アメリカでの小売およびデジタル農学の統合を強化し、精密な栄養推奨とバンドル肥料販売を改善しました。
- 2026年2月、OCP Groupは、アフリカ、ヨーロッパ、ラテンアメリカ全体の輸出需要をサポートするために、モロッコでのリン酸塩および特殊肥料の生産能力拡大を進めました。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2024年の農業肥料市場の市場規模はどのくらいですか?
農業用肥料市場の成長を促進している要因は何ですか?
農業用肥料市場の主要なトレンドは何ですか?
農業用肥料市場で、タイプ別にどのセグメントがリードしていますか?
農業肥料市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業肥料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業肥料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 230,569.34 Million → forecast year: USD 279,207.54 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業肥料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業肥料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業肥料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業肥料市場市場の成長要因
- 3.3 農業肥料市場市場の抑制要因および課題
- 3.4 農業肥料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業肥料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業肥料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業肥料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業肥料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業肥料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業肥料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業肥料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業肥料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業肥料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業肥料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業肥料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業肥料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業肥料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業肥料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業肥料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業肥料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業肥料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業肥料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業肥料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
