
市場概要:
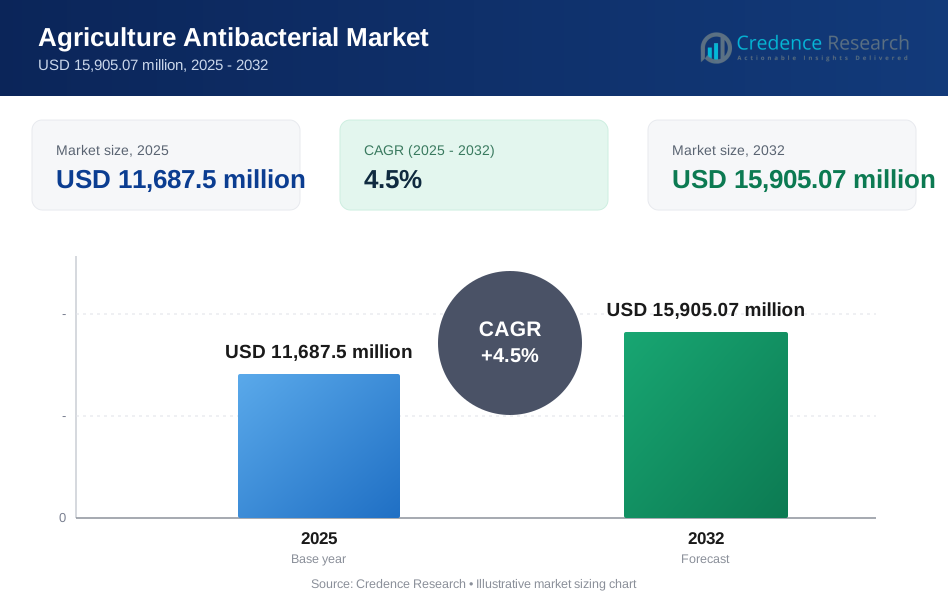
農業用抗菌剤市場は、2025年の116億8,750万米ドルから2032年には推定159億500万7,000米ドルに成長し、2025年から2032年までの年間平均成長率(CAGR)は4.5%と予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2022 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の農業用抗菌剤市場規模 | 116億8,750万米ドル |
| 農業用抗菌剤市場、CAGR | 4.5% |
| 2032年の農業用抗菌剤市場規模 | 159億500万7,000米ドル |
市場の推進要因は、気候変動や厳しい残留基準の下で作物を保護するツールを求める生産者の増加により強化されています。細菌耐性の上昇により、農場は作物成長の複数の段階で信頼できる制御を提供する新しい製剤を採用しています。生物学的製剤は、持続可能な実践を支援する安全な選択肢を求める農家により勢いを増しています。精密噴霧、改善された土壌処理、強化された種子適用が多様な農場での使用を拡大しています。輸出市場からの高い品質基準も効果的な抗菌製品の需要を強化しています。
地域の成長は、作物の多様性、気候条件、採用行動に基づいて異なります。アジア太平洋地域は、高い植栽密度と穀物、野菜、果物作物全般での広範な使用によりリードしています。北米は、先進的な農業システムと改善された製剤の早期採用を通じて強い需要を維持しています。ヨーロッパは厳しい環境規則により、生物学的および銅ベースのソリューションの使用を拡大しています。ラテンアメリカと中東・アフリカは、輸出志向の作物を保護し、増加する病害発生を管理するために抗菌剤の使用を増加させることで発展途上市場として浮上しています。

市場の洞察:
- 農業用抗菌剤市場は、2025年に116億8,750万米ドルから2032年までに159億0,507万米ドルに成長すると予測されており、予測期間中に4.5%のCAGRでサポートされています。
- 病害圧の増加、気候変動、厳しい残留基準が主要作物グループでの高度な抗菌ツールの需要を強化しています。
- 耐性の増加と特定の化学物質に対する規制制限が、安全で効率的な代替手段を求める生産者に制約を与えています。
- アジア太平洋地域は集中的な作付けサイクルにより市場採用をリードし、北米とヨーロッパは強力な技術導入と持続可能性を重視した製品選択により成長しています。
- ラテンアメリカや中東・アフリカなどの新興地域は、輸出作物の拡大と農場での予防的抗菌プログラムの採用に伴い使用を増やしています。
市場の推進要因
作物の品質を保護し、細菌による損失を減らす圧力の増加
農業用抗菌剤市場は、作物の健康を守るための圧力が高まる中で成長しています。農家は、細菌が畑全体に急速に広がると深刻な収量損失に直面します。気候の変化は、細菌の成長を促進する温暖で湿潤な条件を増加させます。新しい細菌株は既存の治療法に挑戦し、常にアップグレードが求められます。生産者は、各成長段階で植物を健康に保つソリューションを求めています。高価値作物からの強い需要は、病気による無駄を許さないためです。政府は有害な残留物を減らす安全な農業慣行を支援しています。この支援は、農場全体で信頼できる抗菌ツールの採用を促進します。
- 例えば、シンジェンタAGは、オロンディス技術がフィールド試験で病気の重症度を最大75%削減し、敏感な作物の制御プログラムを強化したと報告しています。
フィールド効率の高い高度な抗菌モードの使用拡大
新しい抗菌モードは、農業用抗菌剤市場のフィールドパフォーマンスを強化します。現代の処方は葉面や土壌ゾーンでより速く作用します。これらのツールは、感染が植物組織に深く進行する前に早期感染を防ぐのに役立ちます。より強力な根の保護は、ストレス期間中に作物をしっかりと保ちます。多くの生産者は、迅速な作用と長い土壌持続性を組み合わせた製品を選びます。これらの組み合わせは、頻繁なフィールド訪問と労働の必要性を減らすのに役立ちます。改良されたスプレーシステムは、広い農場全体に均一なカバレッジを提供します。このシフトは、新しい抗菌カテゴリーへの関心を高めます。
- 例えば、コルテバ・アグリサイエンスの試験では、標的としたゾルベック有効成分が最大10日間の残留制御を提供し、高圧条件での効率を向上させたことが示されています。
食品安全規則と輸出コンプライアンスによる採用の拡大
食品安全規則は、農業用抗菌剤市場内での病気制御の必要性を高めています。輸出国は、果物や野菜の厳しい品質基準を満たさなければなりません。細菌の斑点や疫病は、チェックポイントでの拒否リスクを高めます。農家は、より強力でクリーンな抗菌オプションを使用して対応します。これらのツールは、長い輸送サイクル中の保存期間を維持するのに役立ちます。小売業者も、目に見える欠陥の少ないクリーンな生産物を求めています。サプライチェーン全体での安全性チェックの強化は、農家が植物保護計画をアップグレードするよう促します。これらの行動は、すべての農場規模での着実な成長をサポートします。
持続可能で低残留の作物保護選択肢への需要の高まり
持続可能な農業は、農業用抗菌剤市場における新製品の需要を促進しています。生産者は、土壌の健康をサポートし、重い化学負荷を減らす選択肢を求めています。研究チームは、安全に分解される抗菌分子の開発に取り組んでいます。多くの農場がクリーンラベルの規則を満たすために低残留製品に移行しています。これらのツールは、有益な土壌微生物を傷つけることなく植物を保護するのに役立ちます。より良い残留プロファイルは、有機志向の生産計画をサポートします。増加するトレーニングは、生産者が責任あるスプレーサイクルを採用するのを助けます。このシフトは、新しい抗菌ソリューションに対する長期的な信頼を築きます。
市場動向
より広い作物カバレッジを持つマルチターゲット抗菌剤へのシフト
農業用抗菌剤市場は、複数の細菌群に作用するマルチターゲットソリューションの成長を見ています。これらの選択肢は、複雑な混合感染に関連する作物損失を減らします。より広いカバレッジは、農家が多様な畑をより少ない製品タイプで保護するのを助けます。強力な葉の付着性は、雨のイベント中もスプレーを活性化させます。新しいブレンドは、予防的および治療的な作用の両方を改善します。農家は、混合作物を持つ大規模農場のために多用途のツールを選びます。より広い使用は、農場での製品保管の必要性を減らします。この傾向は、農家がより簡単な病害計画を求める中で続いています。
現代の農業システムにおける生物学的抗菌製品の役割の高まり
自然の菌株活動により、生物学的ツールは農業用抗菌剤市場で勢いを増しています。微生物製品は、植物表面での細菌の侵入を防ぐのに役立ちます。多くの農家は、化学削減目標をサポートするためにそれらを選びます。これらのソリューションは、より穏やかな処理を必要とする果物作物を保護するのに役立ちます。強力なフィールドトライアルは、生物学的ツールをテストする生産者の間で信頼を築きます。バイオベースのスプレーは、ターゲット細菌の耐性構築を減らします。また、統合害虫プログラムとよく調和します。このシフトは、露地栽培と温室農場全体での選択肢を拡大します。
- 例えば、AMVACのBellaTrove® Companion Maxx®の流通は、Bacillus amyloliquefaciens株ENV603を利用しており、これはEPAに登録されており、25以上の異なる植物病原体を抑制しながら、根と葉の表面に24時間の保護バイオフィルムを形成します。
精密ベースのスプレーおよび適用技術の迅速な採用
デジタルツールは、農業用抗菌剤市場での適用方法を変えています。スマートスプレイヤーは、植物のストレスを早期に検出するためにセンサーを使用します。これらのシステムは、生産者が影響を受けたゾーンのみをスプレーするように導きます。集中的な適用は、無駄を減らし、製品コストを削減します。ドローンは、均一なスプレーパターンで大規模農場に到達するのを助けます。GPSガイド付きツールは、各パス中の重複を削減します。より良い精度は、初期感染ウィンドウ中の治療成功を高めます。このアップグレードは、より信頼性の高い病害管理をサポートします。
- 例えば、DJI AgricultureのAgras T50ドローンシステムは、デュアルアトマイゼーションスプレーメカニズムを利用して、1分あたり16リットルの流量を達成し、21ヘクタール毎時の均一な液滴カバレッジを提供し、従来の地上ブームスプレーヤーと比較して化学的漂流を20%削減します。
新しいローテーションプランによってサポートされる耐性管理プログラムへの関心の高まり
耐性に関する懸念が農業用抗菌剤市場の新しい実践を形作っています。農家は細菌の耐性を遅らせるためにローテーションプランを使用しています。これらのプランは、シーズンを通じて化学的および生物学的ツールを混合します。より良いトレーニングが、栽培者が正しい治療のタイミングを選ぶのを助けます。ローテーションは、主要な抗菌製品を失うリスクを低減します。強力な普及プログラムは、農家に耐性マーカーを追跡する方法を教えます。多くの購入者は今、サプライヤーにローテーション対応の抗菌パックを求めています。この傾向は、責任ある長期的なフィールド管理をサポートします。
市場セグメンテーション分析:
製品タイプ別
農業用抗菌剤市場は、迅速なフィールドアクションをサポートする抗生物質、消毒剤、および広範囲使用の殺菌剤に対する強い需要を通じて拡大しています。銅ベースのオプションは、その広範な病気のカバー範囲と簡単なフィールド処理のために安定した使用を維持しています。ジチオカルバメートは、予防的な保護を求める大規模作物での使用が増加しています。オキシテトラサイクリンのようなアミドは、果物や野菜のシステムでの特定のニーズに対応します。生物製剤やナノ銅ツールは、多くの栽培者がより安全なフィールドプロファイルを求めているため、急速に成長しています。各製品タイプは、作物の価値、気候の変化、残留物の規則に合った異なる強みで病害防除プログラムをサポートします。
- 例えば、NufarmのChamp® WGは、1グラムあたり30,000平方センチメートルの表面積を持つ精製された銅水酸化物の製剤を利用しており、トマトのフィールド試験で細菌性斑点の98%の制御を達成し、従来の粉末よりも1ヘクタールあたり25%少ない金属銅を必要とします。
作物タイプ別
農業用抗菌剤市場は、苗や葉の感染に対して強力な保護が必要な穀物、穀類、油糧種子での高い使用を通じて規模を拡大しています。果物や野菜は、目に見える欠陥を減らすのに役立つターゲットソリューションを使用します。タバコのような商業作物は、長い生産サイクル中の安定した保護に依存しています。芝生や観賞用植物は、植物の外観を維持する柔らかいツールを使用します。温室作物は、制御された環境をサポートする正確な処理を採用しています。各作物グループは、病気の圧力と市場の品質要求によって形作られた独自の製品ニーズを推進します。
形状別
農業用抗菌剤市場は、迅速な混合と広範囲のスプレーカバレッジをサポートする液体形状から利益を得ています。液体分散性顆粒は、よりクリーンな取り扱いと大規模農場での安定した採用を提供します。湿潤性粉末は、コスト効率の高いオプションを求める栽培者の間で一般的です。粉塵形式は、敏感な表面に乾燥適用が必要な作物でのニッチなニーズを満たします。各形状は、多様なフィールドメソッドをサポートし、地域のスプレー習慣に合わせています。
- 例えば、Bayer CropScienceのSerenade® ASO(Aqueous Suspension-Organic)は、1.0 x 10^9 CFU/gの濃度でBacillus amyloliquefaciens QST 713株を含む液体製剤で、20°Cで2年間の貯蔵寿命を維持し、標準的なスプレータンクで100%の溶解性を確保してノズルの詰まりを防ぎます。
用途/モード別
農業用抗菌剤市場は、初期の葉の感染を防ぐ葉面散布の強い使用によって成長しています。土壌処理は、成長初期段階で根を保護します。種子および移植処理は、農家が初期の病害損失を減らすのに役立ちます。土壌注入は、高価値作物へのより深い適用をサポートします。点滴灌漑注入は、水管理システムの効率を高めます。収穫後の処理は、貯蔵および輸送中の品質を維持するのに役立ちます。それぞれの方法は、さまざまな農場システム全体でのターゲット展開をサポートします。
セグメンテーション:
製品タイプ別
- 抗生物質
- 消毒剤
- 殺菌剤
- 銅系抗菌剤(銅水酸化物、銅オキシクロリド)
- ジチオカルバメート(マンコゼブ、マネブ)
- アミド(オキシテトラサイクリン)
- その他(生物学的製剤、ナノ銅)
作物タイプ別
- 穀物 & 穀類(米、小麦、トウモロコシ)
- 油糧種子 & 豆類(大豆、綿)
- 果物 & 野菜(柑橘類、トマト)
- 商業作物(タバコ)
- 芝生 & 観賞用植物
- 温室作物
形状別
- 液体
- 液体分散性顆粒
- 水和性粉末
- 粉塵(ドライフローアブル)
用途 / モード別
- 葉面散布
- 土壌処理
- 種子 / 移植処理
- 土壌注入
- 水系 / 点滴灌漑注入
- 収穫後処理
地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米は、強力な商業農業、厳格な病害管理基準、および銅系および生物学的ツールの高い使用率により、農業用抗菌剤市場の28%のシェアを占めています。米国の農家は、大規模な作物をサポートする先進的なスプレーを採用しています。カナダでは、輸出規則に合致する低残留オプションへの関心が安定しています。強力な流通ネットワークは、広範な農場ゾーン全体で一貫した製品到達を維持するのに役立ちます。この地域の研究機関は、新しい製剤のテストを支援しています。この地域は、強力な規制の整合性を通じて、世界の製品設計に影響を与え続けています。
ヨーロッパは、持続可能でバイオベースのソリューションの高い採用に支えられ、農業用抗菌剤市場の25%のシェアを占めています。製品選択を導く厳しい残留基準を推進しています。生産者は果物、野菜、温室作物に銅と生物製剤に依存しています。南ヨーロッパでは、柑橘類やトマトシステムの病害圧力を制限するために強力な殺菌剤を使用します。北ヨーロッパでは、制御された環境のために正確な低用量の適用を好みます。この地域は、エコフレンドリーな農業基準をサポートする製品の強い需要を牽引しています。
アジア太平洋地域は、作物の集約度が高く、予防スプレーの強い需要があるため、農業用抗菌剤市場の35%のシェアを占めています。米、麦、果物、野菜にわたる多様なニーズをサポートしています。中国とインドは、大規模な農業コミュニティを通じて、費用対効果の高いソリューションを求める強い消費を牽引しています。東南アジアは、湿度による発生を処理するために銅ベースおよびジチオカルバメート製品に依存しています。オーストラリアは高価値作物のために高度な処方を採用しています。ラテンアメリカと中東・アフリカは、柑橘類、大豆、温室、特殊作物に支えられ、残りの12%を共有しています。
主要プレイヤー分析:
- バイエルAG
- シンジェンタAG
- コルテバ・アグリサイエンス
- BASF SE
- FMCコーポレーション
- ニューファーム・リミテッド
- アダマ・アグリカルチュラル・ソリューションズ・リミテッド
- 住友化学株式会社
- UPLリミテッド
- 日本曹達株式会社
競争分析:
農業用抗菌剤市場は、グローバルサプライヤーと地域プレーヤーによって牽引される強力な競争を特徴としています。銅化合物、生物製剤、合成分子をカバーする広範なポートフォリオを提供する企業をサポートしています。グローバル企業は、長期的な製品使用を保護する耐性管理ツールに投資しています。地域のメーカーは、費用対効果の高い湿式粉末と液体形態を通じてリーチを拡大しています。多くのサプライヤーは、厳しい残留基準を満たすために生物製剤の研究を推進しています。戦略的提携は、企業が流通ネットワークと作物特有のソリューションを改善するのを助けます。主要ブランドは、責任ある現場使用をサポートし、長期的な顧客ロイヤルティを促進するためにトレーニングプログラムを強化しています。
最近の展開:
- 2025年4月、KoppertはAIを活用したデジタルアシスタントの次の開発フェーズを開始し、細菌性疾患を含む作物保護の課題に対するソリューションを栽培者に継続的に提供しています。
- 2025年1月、AMVACはDPH Biologicalsと地域配布契約を締結し、BellaTrove Companion Maxxを追加することで、米国の特殊作物栽培者向けのバイオコントロールオプションを強化しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、作物タイプ、形状、用途/モードに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 高圧環境での病害管理をサポートする抗菌オプションの採用が進むにつれて、成長が加速します。
- 輸出規則と小売品質基準を満たす残留安全なツールへの注目が高まり、需要が強化されます。
- 持続可能性の要件に合致する安全なプロファイルを求める栽培者が増え、生物学的抗菌剤の利用が広がります。
- デジタルスプレーシステムが正確なフィールドカバレッジをサポートし、製品の無駄を減らすことで採用が改善されます。
- 企業がより強い安定性と改善された吸収を目指して作業する中で、新しい銅およびナノベースの革新が登場します。
- 外観と保存期間の厳しい要件のため、高価値の果物と野菜のセグメントが安定した需要を牽引します。
- 大規模作物は、変動する気象サイクルの下で収量を保護するための予防措置に依存するため、主要なユーザーであり続けます。
- 温室システムは、予測可能な性能を備えた制御環境をサポートする高度な処方を採用します。
- 長期的な製品効果を保護するために、抵抗管理プログラムに投資する企業が増えています。
- 供給業者が新興の農業市場に到達するために流通ネットワークを強化するにつれて、地域拡大が進みます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業用抗菌剤市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、農業用抗菌剤市場はどの程度の年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた農業用抗菌剤市場のセグメントはどれですか?
農業用抗菌剤市場の成長を促進している主な要因は何ですか?
農業用抗菌剤市場の主要企業はどこですか?
2025年に農業用抗菌剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業用抗菌市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業用抗菌市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 11,687.5 million → 2032: USD 15,905.07 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業用抗菌市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業用抗菌市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業用抗菌市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業用抗菌市場市場の成長要因
- 3.3 農業用抗菌市場市場の抑制要因および課題
- 3.4 農業用抗菌市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業用抗菌市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業用抗菌市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業用抗菌市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業用抗菌市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業用抗菌市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業用抗菌市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業用抗菌市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業用抗菌市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業用抗菌市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業用抗菌市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業用抗菌市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業用抗菌市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業用抗菌市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業用抗菌市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業用抗菌市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業用抗菌市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業用抗菌市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業用抗菌市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業用抗菌市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
