
市場概要
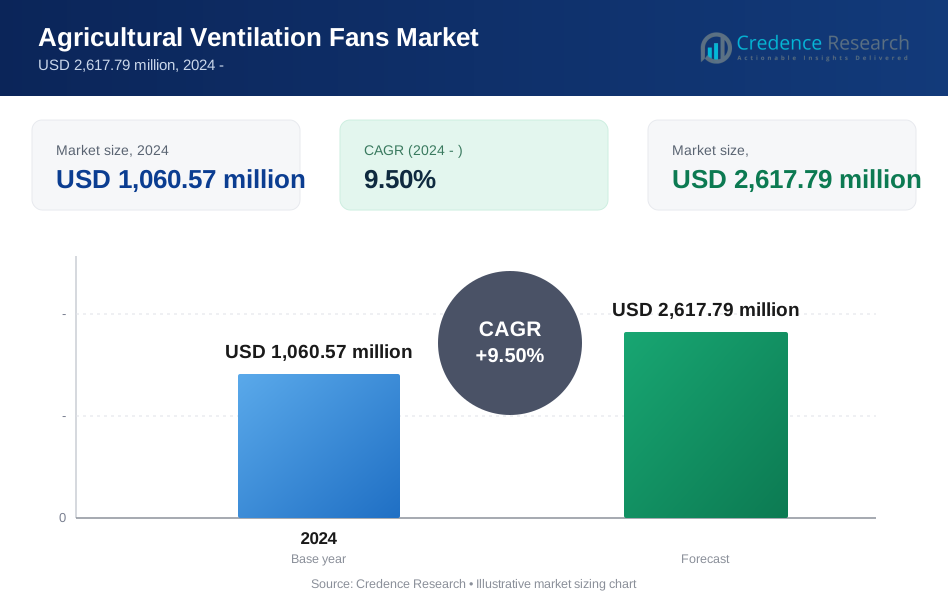
農業用換気ファン市場は、2024年の12億米ドルから2032年には推定17.8036億米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)6.80%を記録すると予測されています。市場の成長は、家畜の福祉、温室の気候制御、エネルギー効率の高い空気移動システムへの投資の増加によって促進されています。北米は、大規模な家禽および家畜の運営が生産性、コンプライアンス、年間を通じた環境制御のために換気インフラを継続的にアップグレードしているため、市場需要をリードしています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 農業用換気ファン市場規模 2024 | 12億米ドル |
| 農業用換気ファン市場CAGR | 6.80% |
| 農業用換気ファン市場規模 2032 | 17.8036億米ドル |
市場の洞察
- 北米は、2024年に集中的な家禽、豚、乳製品生産システムに支えられ、世界収益の32.0%を占める地域的なリーダーシップを保持しました。
- 排気ファンは、閉じた農場建物から熱、湿気、有害ガスを除去するための主要な装置であり続けるため、推定38.0%のシェアでタイプセグメントをリードしました。
- 家禽は、ブロイラーおよびレイヤー施設が群れの健康と飼料変換を保護するために厳密に管理された気流に依存しているため、約41.0%のシェアでアプリケーションセグメントを支配しました。
- 競争を形成する主要企業には、Munters、Big Ass Fans、Vostermans Ventilation、Ziehl-Abegg、Systemairが含まれます。
- 主要な市場トレンドは、気候の精度を向上させながら電力消費を削減するエネルギー効率の高い可変速およびデジタル制御ファンシステムの採用に焦点を当てています。
市場セグメンテーション分析
タイプ別(排気、循環、HVLS、トンネル)
排気ファンは、2024年に推定38.0%のシェアでタイプセグメントの最大シェアを占めました。その優位性は、家禽舎、家畜小屋、温室、貯蔵ユニット全体での広範な使用を反映しており、運営者が熱気、湿気、ほこり、アンモニアの除去を優先しています。需要は、信頼性の高い静圧性能、簡単なメンテナンス、費用対効果の高い大規模展開を必要とする閉鎖および半閉鎖型生産システムで最も強いです。
用途別(家禽、家畜、温室、貯蔵)
家禽は、2024年に約41.0%の最大の用途シェアを占めました。商業用ブロイラーおよびレイヤー農場は、鳥の密度、敷料の湿気、温度変動、病気の圧力を管理するために継続的な換気に依存しています。強力な交換サイクル、インテグレーター主導の資本支出、および飼料効率への関心の高まりが、現代の家禽舎でのトンネル、循環、排気ファンシステムの購入を引き続き支えています。
取り付け方法別(壁、天井、屋根)
壁取り付けシステムは、2024年に推定49.0%のシェアで取り付けセグメントをリードしました。そのリーダーシップは、簡単な設置、トンネルおよびクロス換気レイアウトとの互換性、および小屋や家禽舎でのより簡単なサービス提供から来ています。運営者は、改修プロジェクトに適しており、自然換気および機械換気の農業構造の両方で柔軟なサイズを提供するため、壁ユニットを好みます。
エンドユーザー別(農場、インテグレーター、商業栽培者)
2024年において、農場は約52.0%のシェアで最大のエンドユーザーセグメントを占めました。独立系および家族経営の農場は、動物の快適さを保護し、死亡率を減少させ、作物や貯蔵製品の品質を安定させるために換気ファンを購入します。このセグメントが支配的である理由は、個々の農場が家禽、乳製品、豚、温室の運営を行っており、新しい設置と機器の交換の両方に対する広範な継続的な需要を生み出しているからです。
主要な成長要因
家畜施設における熱ストレスと室内空気質の管理圧力の高まり
農業生産者は、換気を補助的な設備ではなく、生産に不可欠なインフラとしてますます扱うようになっています。家禽、豚、乳製品の運営は、より高い飼育密度、厳格なバイオセキュリティ基準、長い年間生産サイクルで行われており、温度、湿気、アンモニア、空中病原体に対する感受性が高まっています。換気ファンは、閉鎖された建物全体に一貫した気流を維持することで、死亡率を低下させ、飼料変換を改善し、より安定した体重増加をサポートします。
主要な農業地域で暑い日が長くなり、季節のピークが予測しにくくなる中、熱ストレスはより強力な購買トリガーとなっています。2024年には世界の家禽肉生産量が1億4,000万メートルトンを上回り、規模で群れのパフォーマンスを保護する住宅システムへの継続的な投資を強化しています。排気ファンとトンネルファンは、特にブロイラー鶏舎や豚舎で換気が不十分だとすぐに測定可能な損失に繋がるため、厳しい条件下で信頼できる空気交換が必要な運営者に最も恩恵を受けます。
制御環境農業と温室生産の拡大
農業用換気ファンの需要は、保護栽培、温室野菜、高価値の花、室内繁殖システムの成長とともに増加しています。これらの用途では、湿度を制御し、真菌圧力を制限し、受粉条件を改善し、より均一な作物発育をサポートするために、積極的な空気の動きが必要です。栽培者が結露を減らし、温度を均一化し、過度の労働介入なしに作物の品質を保護したい場合、循環ファンや屋根取り付けファンが注目を集めています。
温室経済は、栽培者がより厳しい品質基準、高い投入コスト、平方メートルあたりの出力を増やす圧力に直面しているため、気候制御のアップグレードをますます支持しています。中国だけでも200万ヘクタール以上の保護園芸を維持しており、集中的な作物生産における換気の必要性の規模を示しています。そのため、商業栽培者は、作物の一貫性を改善し、病気のリスクを減少させ、季節生産のウィンドウを延長するために、シャッター、蒸発冷却、センサー、自動コントローラーと統合されたファンに投資しています。
エネルギー効率の高い自動換気システムへのシフト
電力コストは、特にエネルギー集約型の家禽、酪農、温室サイトで長時間ファンを運転する農業エンドユーザーにとって、依然として重要な購入基準です。これにより、高効率ブレード、可変速ドライブ、ECモーター、温度、湿度、ガス濃度に応じて気流を調整する制御装置の需要が加速しています。購入者は、機器を初期価格だけで選ぶのではなく、総運用コスト、モーター寿命、メンテナンス間隔をますます評価しています。
自動化はこの変化を強化します。農場は、限られた手動介入で変化する畜舎や温室の条件に迅速に対応する換気システムを求めています。統合業者や大規模商業運営者は、ファンを気候コンピューター、警報システム、リモート監視ツールと接続するプラットフォームを好むようになっています。この嗜好は、製品ライン全体の高級化を支え、特に労働力不足や公共料金が精密制御を経済的に魅力的にする地域で、古い固定速機器の交換需要を生み出します。
主要なトレンドと機会
省エネルギーファンのアーキテクチャが主流の農場購入に進出
製品開発はますます、空力ブレード設計、耐腐食性ハウジング、直結構成、可変負荷条件下で電力使用を削減するモーターに集中しています。農家や統合業者は、ファンの性能を定格容量だけでなく、ワットあたりの気流、騒音プロファイル、耐用年数に基づいて比較しています。このトレンドは、システムが長時間のサイクルで稼働し、電力コストが利益に直接影響を与える家禽や温室プロジェクトで特に顕著です。
メーカーは、可変速運転とデジタル制御の気流管理を促進することで対応しています。商業換気用途では、ECファンシステムは部分負荷条件下で従来のAC設計と比較して電力消費を20%以上削減でき、コストに敏感な農業環境での採用を強化します。その結果、プレミアムモデルは、エンドユーザーが低い運用コストを通じて高い初期支出を正当化できる場合、ニッチな設置からより広範な改修プログラムに移行しています。
エンドユーザーは用途に特化した換気レイアウトを好む
市場の需要は、一般的なファン選択から用途主導のシステム設計へとシフトしています。家禽舎は、飼育密度や季節的な熱負荷に合わせたトンネルまたはクロス換気を必要とし、酪農や豚舎は湿気除去、臭気制御、動物の快適性を重視しています。温室運営者は、空気混合、結露制御、遮光、冷却パッド、気候スクリーンとの統合により焦点を当てています。
このトレンドは、より広範な製品ポートフォリオとより厳密な技術販売をサポートします。サイズツール、静圧ガイダンス、気候制御互換性を提供するサプライヤーは、システムレベルの推奨をますます期待する顧客に対して優位性を得ます。流通チャネルも変化しており、ディーラー、請負業者、統合業者が単なる機器販売業者ではなく、ソリューションアドバイザーとして機能しています。このシフトは、アプリケーションの専門知識、アフターサポート、設置時の性能検証の重要性を高めています。
老朽化した換気インフラからの交換需要
古い農業用ファンを交換することは、エネルギー性能が低く、気流が不安定で、メンテナンスの必要性が高いという問題を解決するための重要な機会です。多くの畜産および家禽施設では、効率、耐腐食性、自動気候制御に関する現在の期待が満たされる前に設置された旧式の設備がまだ稼働しています。生産者が修理費用を新しいシステムの生産性とエネルギーの利点と比較する中で、交換サイクルは加速しています。
壁取り付けの排気ファンやトンネル換気ユニットは、既存の建物のフットプリントに適合することが多く、土木工事を最小限に抑えることができるため、このアップグレードの波に適しています。レトロフィットのインストールを簡素化し、標準化された寸法を提供し、ディーラー主導のサービスパッケージを提供するサプライヤーは、予算を意識した農場の所有者からの需要を捉えることができます。この機会は、すでに換気の経済性を理解し、迅速な運用回収を望む生産者がいる成熟した農業市場で最も強力です。
暑い気候とタンパク質成長市場での拡大
アジア太平洋、ラテンアメリカ、中東・アフリカの新興畜産および温室市場は、ファン製造業者にとって長期的な成長機会を生み出します。タンパク質消費の増加、商業農場の大型化、より暑い運用条件により、家禽小屋、畜舎、保管エリアでの信頼性のある気流管理の必要性が高まります。需要はプレミアムシステムに限定されず、基本的な耐久性のある排気ファンや循環ファンも強い需要を見せています。
これらの市場での成功は、製品設計と同様にチャネル戦略にも依存します。地域のディーラーネットワーク、現地組立オプション、サービスパートナーシップを構築する企業は、輸入コスト、メンテナンスの懸念、納期をより効果的に対処できます。また、効率性と手頃な価格を両立させた中級製品ラインにも余地があり、農業の近代化が進む中で、統合業者と独立農場の両方にサービスを提供する道をサプライヤーに提供します。
主要な課題
課題: 価格感度と不均一な資本支出
農業用換気ファンは、購入決定が商品価格、農場のキャッシュフロー、季節的な気象条件に密接に関連するエンドユーザーにサービスを提供します。気候制御が明確な生産性の利点を提供する場合でも、家畜の利益率が低い時期や飼料コストが高い時期には、農家はアップグレードを遅らせることがよくあります。これにより、不規則な注文パターンが生まれ、特に製品の差別化が限られているように見える標準的な排気ファンカテゴリーでは、初期価格をめぐる競争が激化します。
したがって、メーカーは効率の向上と手頃なシステム価格のバランスを取る圧力に直面します。プレミアム素材、より良いモーター、スマートコントロールは価値を向上させますが、即時の予算制約を優先する小規模農場にとっては回収期間が長くなる可能性があります。
設置の複雑さとサービスカバレッジのギャップ
換気性能は、適切なサイズ、配置、気流バランス、シャッター、冷却パッド、制御システムとの統合に大きく依存します。設置が不適切だと、エネルギー効率が低下し、気候の結果が損なわれ、ファンのハードウェアが設計通りに機能しても顧客満足度に影響を与えます。この問題は、レトロフィットプロジェクトや技術サービスネットワークがまだ薄い開発市場でより顕著です。
サプライヤーは、性能結果を保護するために、トレーニング、チャネルサポート、アフターサービス能力に投資しなければなりません。強力な現地サービス、交換部品の供給、試運転の専門知識がなければ、顧客は低コストの現地代替品を選ぶか、より大規模な換気アップグレードを延期する可能性があります。
地域分析
北米農業換気ファン市場の市場動向
北米は2024年に世界の農業換気ファン市場の収益の32.0%を占めました。地域の需要は、生産性と動物福祉を管理するために制御された屋内環境に依存する大規模な家禽、豚、乳製品の運営に支えられています。壁取り付け型の排気ファンとトンネルファンはブロイラー鶏舎や豚舎で広く使用されており、HVLSユニットは乳牛舎や機器倉庫での採用が広がっています。この地域の購入者は、気流性能、省エネ効率、重作業サイクルでの耐久性に強い重点を置いています。多くの農場が古い固定速度システムを自動換気制御やより効率的なモーターにアップグレードしているため、交換需要は安定しています。確立されたディーラーネットワークと商業換気ブランドの強い存在感が、プレミアム製品の迅速な採用を支えています。
アジア太平洋農業換気ファン市場の市場動向
アジア太平洋地域は2024年に世界の農業換気ファン市場の収益の29.0%を占めました。この地域は、家禽生産の拡大、タンパク質消費の増加、中国、インド、東南アジア全体での大規模な閉鎖型農業システムへの急速な投資から恩恵を受けています。需要は家禽や畜産施設での排気ファンとトンネルファンに最も強く、温室栽培や保護園芸では循環ファンが地位を高めています。価格感度は北米やヨーロッパよりも高く、中程度の製品や現地組立ユニットの広範な市場を支えています。地域のメーカーがコスト、リードタイム、サービスサポートで世界的なブランドと競争するため、競争の激しさが増しています。自動化された気候制御の採用が進んでいますが、購入決定には依然として手頃な価格とメンテナンスの簡単さが重視されます。
ヨーロッパ農業換気ファン市場の市場動向
ヨーロッパは2024年に世界の農業換気ファン市場の収益の24.0%を占めました。地域の成長は、厳しいエネルギー効率の優先事項、動物福祉基準、先進的な温室園芸によって形作られています。温室が多い市場は、湿度と作物の均一性を管理するのに役立つ循環型、屋根取り付け型、精密制御型のファンシステムの安定した需要をサポートしています。畜産業者も、厳しい環境および福祉の期待に合致する耐久性のある低騒音換気設備に投資しています。ヨーロッパの購入者は通常、ライフサイクル全体のコストをより慎重に評価するため、効率的なモーター、耐腐食性、制御統合を備えたプレミアムソリューションが好まれます。市場競争は依然として強いですが、性能認証、自動化の互換性、レトロフィットの適合性による製品差別化が価格以上に重要です。
ラテンアメリカ農業換気ファン市場の市場動向
ラテンアメリカは2024年の世界の農業用換気ファン市場の収益の8.0%を占めました。暖かい気候での家禽や家畜の生産は、高温多湿の下で信頼性を持って動作する堅牢な換気システムの需要を促進しています。排気ファンとトンネルファンが設置の主流であり、商業用家禽ハウスや動物シェルターに実用的な気流管理を提供します。流通はしばしば農業機器ディーラー、地元の請負業者、統合業者の調達チャネルを通じて行われ、市場アクセスにはチャネルの強さが重要です。購買行動は価格に敏感であり、プロジェクトのタイミングは農場の収益性や通貨状況によって変動することがあります。それでも、商業用家禽および豚施設の近代化は、安定した交換および新築の機会を生み出し続けています。
中東・アフリカの農業用換気ファン市場の動向
中東・アフリカは2024年の世界の農業用換気ファン市場の収益の7.0%を占めました。極端な環境温度、食料安全保障への投資拡大、制御環境農業の成長がこの地域での需要を支えています。家禽農場や温室は、過酷な条件下での冷却、湿度管理、安定した生産のために信頼性のある換気を必要とします。多くの市場では輸入依存度が比較的高く、価格やリードタイムに影響を与え、地元のディストリビューターやサービスパートナーの重要性が増しています。購入者はしばしば頑丈な構造、耐腐食性、蒸発冷却システムとの互換性を優先します。商業農場の拡大に伴い採用は改善していますが、インフラの不均一性や技術サポートの不足が一部の国での普及を制約しています。
市場セグメンテーション
- タイプ別
- 排気
- 循環
- HVLS
- トンネル
- 用途別
- 家禽
- 家畜
- 温室
- 保管
- 取り付け方法別
- 壁
- 天井
- 屋根
- エンドユーザー別
- 農場
- 統合業者
- 商業栽培者
- 地理別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
競争環境
農業用換気ファン市場は、中程度から高い競争強度を示しており、世界的な換気専門家と地域の農業機器供給業者が効率性、耐久性、気候制御の統合で競争しています。革新は空力ブレード設計、ECモーターの採用、耐腐食性材料、スマートコントロールに集中しており、気流の精度を向上させ、運用コストを削減します。製品戦略は、家禽、家畜、温室環境の用途特有のニーズをターゲットにする傾向が強まっており、汎用的な提供よりも優先されています。
流通の強さは重要であり、ディーラー、設置業者、統合業者、農業機器パートナーが仕様やアフターサービスに影響を与えます。気候制御プロバイダーや農業システム統合業者とのパートナーシップは、企業がプロジェクトアクセスを広げ、バンドル販売を強化するのに役立ちます。競争優位性は、単価だけでなく、技術サポート、改修互換性、納品の信頼性、ライフサイクル価値にますます依存しています。厳しい農場環境での実績のあるブランドは、最も明確な地位を持っています。
主要プレイヤー分析
- ムンターズ
- ビッグアスファンズ
- フォステルマンズ・ベンチレーション
- ツィール・アベッグ
- マルチファン
- グリーンヘック
- ebm-papst
- キャナーム
- ペンバリー
- システムエア
最近の展開
- 2025年1月、ムンターズは現代の農場建物で使用される換気ハードウェアとデジタル監視機能の統合を強化することで、家畜用途向けの接続型気候制御提供を進化させました。
- 2025年6月、ebm-papstは換気用途における高効率ECファンソリューションの拡大を続け、農業環境に適した低電力空気移動システムへの市場の動きを強化しました。
- 2026年2月、システムエアは地域分配と地域密着型換気供給能力に注力を増し、主要市場での商業および農業用空気流装置への迅速な配送と幅広いアクセスをサポートしました。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2024年の農業用換気ファン市場の市場規模はどれくらいですか?
農業用換気ファン市場の成長を促進している要因は何ですか?
農業用換気ファン市場の主要なトレンドは何ですか?
農業用換気ファン市場をリードするセグメントはどれですか?
農業用換気ファン市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業用換気扇市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業用換気扇市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 1,060.57 million → forecast year: USD 2,617.79 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業用換気扇市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業用換気扇市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業用換気扇市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業用換気扇市場市場の成長要因
- 3.3 農業用換気扇市場市場の抑制要因および課題
- 3.4 農業用換気扇市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業用換気扇市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業用換気扇市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業用換気扇市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業用換気扇市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業用換気扇市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業用換気扇市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業用換気扇市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業用換気扇市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業用換気扇市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業用換気扇市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業用換気扇市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業用換気扇市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業用換気扇市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業用換気扇市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業用換気扇市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業用換気扇市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業用換気扇市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業用換気扇市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業用換気扇市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
