
市場概要
農業用トラクター市場は、2024年に950億0.017万米ドルから2032年までに推定1241億1.378万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)4.56%を記録します。市場の拡大は、農業の機械化の進展、農業における労働力不足、精密農業ツールの広範な採用によって推進されています。アジア太平洋地域は、インドと中国が高いユニットボリュームを維持し、広範なディーラーネットワークと強力な国内製造能力を持つため、世界的な需要をリードしています。| レポート属性 | 詳細 |
|---|---|
| 履歴期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 農業用トラクター市場規模 2024 | 950億0.017万米ドル |
| 農業用トラクター市場CAGR | 4.56% |
| 農業用トラクター市場規模 2032 | 1241億1.378万米ドル |
市場インサイト
- アジア太平洋地域は、2024年に世界の収益の47.2%を占め、大規模な農場人口、代替需要、インドと中国での深い現地生産によって支えられています。
- ユーティリティトラクターは、混合農業、運搬、ローダー作業に対応し、所有コストを抑えられるため、推定32.8%のシェアでタイプセグメントをリードしました。
- 100馬力のトラクターは、バランスの取れたパワー、燃料効率、実装互換性を好む買い手により、推定54.6%のシェアで馬力のトップポジションを保持しました。
- ジョン・ディア、CNHインダストリアル、AGCO、クボタ、マヒンドラ&マヒンドラは、幅広い製品ポートフォリオ、ファイナンスのリーチ、強力なディーラーカバレッジにより、最も影響力のある競争相手として残っています。
- 現在の市場の方向性は、精密農業の統合、テレマティクス対応のフリート管理、より高性能な4WDプラットフォームへの段階的移行に焦点を当てています。
市場セグメンテーション分析
タイプ別(ユーティリティ、ロークロップ、オーチャード、コンパクト、スペシャリティ) ユーティリティトラクターは、2024年にタイプセグメントの最大シェアを占め、世界の収益の推定32.8%を占めました。彼らのリードは、混合農業運営、家畜サポート、軽い耕作、輸送作業に広く使用されることを反映しています。買い手は、これらの機械を多用途性、ロークロップモデルよりも低い取得コスト、ローダー、トレーラー、日常的なフィールド実装との互換性のために評価しています。 馬力範囲別(100馬力) 100馬力の範囲は、2024年に市場需要の最大部分を占め、推定54.6%のシェアを占めました。このパワークラスは、中程度の耕作、噴霧、播種、運搬のニーズを満たし、燃料とファイナンスのコストをあまり高くしません。農家は、この範囲を好むようになってきており、出力、操作性、さまざまな作物システムでの実装の柔軟性をバランスよく提供しています。 駆動タイプ別(2WD、4WD) 2WDトラクターは、2024年に駆動タイプセグメントを支配し、推定58.1%の収益シェアを占めました。彼らのポジションは、比較的平坦な地形で運営され、低メンテナンスコストを優先する価格に敏感な市場で強力です。より広い手頃な価格、簡単なサービス、低中馬力モデルでの強力な可用性が、2WDユニットの需要を支え続けています。 エンドユーザー別(中小企業農場、大規模農場、請負業者) 中小企業農場は、2024年にエンドユーザーセグメントの最大シェアを占め、世界の需要の推定61.4%を占めました。この支配は、アジア太平洋、ラテンアメリカ、ヨーロッパの一部での多数の小規模および中規模農場の存在を反映しています。このセグメントでの購入決定は、補助金付きファイナンス、多目的使用ニーズ、労働生産性向上の圧力によって推進されています。主要成長ドライバー
断片化された農場構造における機械化の進展 農場の機械化は、トラクター需要の最も強力な構造的ドライバーであり、栽培者は出力を上げ、フィールドサイクル時間を短縮し、労働力不足の増加を管理する必要があります。この傾向は、特に土地所有が断片化された市場で顕著であり、農家は動物牽引や手動ツールからエントリーおよび中程度のトラクターに移行しています。農村賃金が作物実現を上回って上昇した市場でも需要が拡大しており、オペレーターは機械化された耕作、播種、輸送を通じてマージンを保護するようになっています。インドはこの変化の重要な指標であり、最近の年間トラクター販売が90万台を超えており、代替需要と初めての購入の両方を反映しています。政府と貸し手が季節的なクレジット、トレードインプログラム、機器補助金へのアクセスを広げるにつれて、より多くの中小規模農場がレンタルサービスに依存するのではなく、所有を正当化できるようになります。 精密農業の採用が代替需要を促進 農家は、トラクターを単なる機械資産ではなく、デジタル作業プラットフォームとして評価するようになっています。需要は、自動ガイダンス、実装制御、テレマティクス、可変レートアプリケーション、リモート診断をサポートするモデルにシフトしています。これらの機能は、オペレーターが重複を削減し、燃料使用を改善し、狭い播種および収穫ウィンドウ中の機械の稼働時間をより効果的に管理するのに役立ちます。この変化は、成熟市場での代替需要と発展途上市場でのプレミアム化をサポートしています。大手メーカーは技術投資を通じてこのシフトを強化しており、ジョン・ディアは年間20億米ドル以上を研究開発に費やし、ソフトウェア、自動化、接続機器の能力を強化しています。精密ツールが使いやすくなり、ディーラーがファイナンスとアフターセールスサポートと一緒に提供するようになると、農家はより高価値のトラクタープラットフォームへのアップグレードに対する意欲を示しています。 公共支援と農村ファイナンスが機器アクセスを拡大 政府支援の機械化プログラム、補助金付き金利、農村融資チャネルは、多くの農業経済でのトラクター購入を引き続きサポートしています。これらのプログラムは、初期コストの圧力を軽減し、代替サイクルを遅らせる農家にとっての手頃な価格を改善します。公共支援は、トラクターがフィールド準備、灌漑サポート、運搬、基本的な土地開発などの複数の役割を果たす地域での採用を加速するのにも役立ちます。多くの国では、地元当局が食料安全保障を強化し、植え付けのタイミングを改善し、収穫後の非効率性を減少させるために機械化を促進しています。成長はまた、非銀行ファイナンス、キャプティブファイナンス部門、ディーラー主導の分割払いプランの拡大から利益を得ており、これにより初めての購入者にとっての市場アクセスが改善されます。政策支援とファイナンスの利用可能性が一緒になって、中小企業農場と商業運営の両方でより強靭な需要基盤を作り出します。主要なトレンドと機会
スマートトラクターが商業的な牽引力を得る 農業用トラクター市場における最も明確なトレンドの1つは、接続された自動化された機械への移行です。買い手は現在、統合されたGPSガイダンス、テレマティクス、収量に基づくタスクプランニング、予測メンテナンスツールを優先しており、これによりピークフィールドオペレーション中のダウンタイムが減少します。接続性はまた、分散したプロットを管理する複数のオペレーターを持つ請負業者や大規模農場のフリートの可視性を向上させます。このトレンドは、プレミアムロークロッププラットフォームからユーティリティおよびスペシャリティカテゴリに移行しており、コンポーネントコストが低下しています。主要メーカーからの技術投資は採用を強化し続けており、ジョン・ディアの年間20億米ドル以上の研究開発費は、トラクターをソフトウェア対応の資産として位置付けるグローバルリーダーの強い姿勢を示しています。 高性能モデルが製品ミックスを再形成 もう1つの明確なトレンドは、より能力の高いトラクター構成、特に4WD駆動系、より良い油圧、改善されたオペレーター快適パッケージへの移行です。農家はますますトラクターを重い実装、フロントローダー、精密アタッチメントと組み合わせており、これにより高いリフト能力と強力なトランスミッション性能の需要が高まっています。キャブの快適性、視界、エルゴノミクスも、労働力不足と機械利用時間の増加に直面している地域で決定的になっています。スペシャリティ農業も製品開発に影響を与えており、オーチャードやコンパクトプラットフォームは、狭い旋回半径、低プロファイルデザイン、制限された作業環境に適した電子機器を採用しています。このシフトは平均販売価格を引き上げ、エントリーレベルの機械トラクターとプレミアム精密対応モデルの間のギャップを広げています。 新興市場がボリュームの機会を創出 メカニゼーションレベルがまだ世界平均を下回っている新興農業経済には、依然として大きな機会があります。これらの市場では、トラクターの所有が土地準備速度、輸送効率、季節労働生産性を大幅に改善する可能性があります。需要の潜在力は、政府が国内の食料生産、灌漑の拡大、機械化された播種を奨励する場所で最も強くなります。メーカーは、生産の現地化、ディーラーカバレッジの拡大、シンプルなメンテナンス要件を備えた耐久性のあるユーティリティトラクターを提供することで、この機会を捉えることができます。混合農業システムに適合し、所有コストが低く、柔軟なファイナンス条件を備えた製品は、最も良い反応を得る可能性があります。レンタルから所有への移行やコミュニティ雇用モデルも、すぐに完全な所有をファイナンスできない農家にとって実用的なエントリーポイントを提供します。 低排出および代替電力プラットフォームが新しいニッチを開く 低排出トラクター、特に果樹園、ブドウ園、自治体、閉鎖環境で使用されるコンパクトおよびスペシャリティユニットに関する機会も構築されています。バッテリー電動および代替燃料プラットフォームは、設置ベースの小さな部分を占めていますが、騒音削減、屋内使用、地元の排出規制が重要な場所で戦略的な可能性を提供します。これは特に、厳しい環境目標とプレミアム園芸セグメントを持つ先進市場で関連しています。信頼性のあるランタイムと競争力のあるサービスサポートを組み合わせることができるサプライヤーは、早期の優位性を確保する可能性があります。時間が経つにつれて、充電アクセス、エネルギー密度、総コスト経済が改善されると、このニッチはより広いトラクタークラスに拡大する可能性があります。主要な課題
高い取得コストと不安定な入力経済 トラクターの購入は、農場の収入、商品価格、金利に非常に敏感です。作物のマージンが弱まると、農家はしばしば代替サイクルを延期し、理想的なサービス寿命を超えて機器を使用します。この課題は、クレジット条件が厳しく、ディーラーとの交渉力が低い中小企業農場にとってより深刻です。鋼鉄、タイヤ、電子機器、物流コストの上昇も、機械の価格を引き上げ、手頃な価格を低下させる可能性があります。需要の基本が健全であっても、価格の上昇は顧客を中古機器、低馬力モデル、またはレンタル代替品にシフトさせる可能性があり、プレミアム製品の浸透を制限します。 サービスのギャップとサプライチェーンの複雑さ アフターセールスの能力は、多くの農村市場での重要な障壁として残っています。農家は、信頼性のある部品供給、迅速な修理のターンアラウンド、資格のある技術者を期待しています。植え付けや収穫中の故障は、季節の出力にダメージを与える可能性があります。しかし、サービスカバレッジは地理によって大きく異なり、特にセンサー、ソフトウェア、電子制御システムに依存する高度なトラクターでは顕著です。サプライチェーンの混乱は、コンポーネントのリードタイムを延ばし、ディーラーの在庫補充を遅らせることで、さらなる圧力を加えます。メーカーは、技術のアップグレードとサービスのシンプルさ、地元の部品在庫、ディーラーのトレーニングのバランスを取る必要があります。そうしないと、サービスが行き届いていない市場での採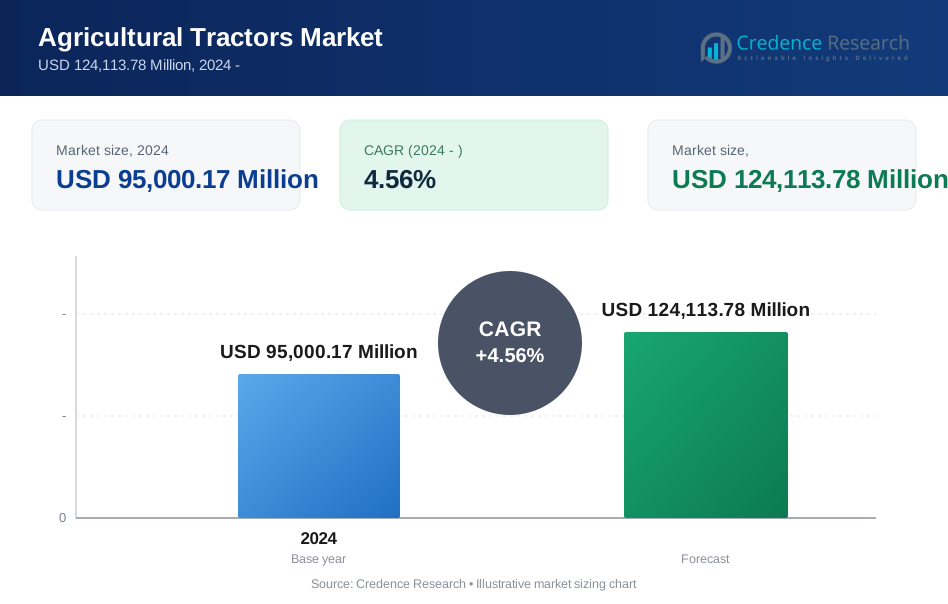
レポート属性の詳細
詳細
過去期間
-
基準年
2024
予測期間
-
農業用トラクター市場規模 2024
USD 95,000.17 Million
農業用トラクター市場のCAGR
4.56%
農業用トラクター市場規模
USD 124,113.78 Million
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2024年の農業用トラクター市場の規模はどのくらいでしたか?
農業用トラクター市場は2024年に950億17万ドルと評価されました。
農業用トラクター市場の成長を促進している要因は何ですか?
成長は、農業の機械化の進展、労働力不足、精密農業の採用、そして農村金融へのアクセスの拡大によって促進されています。
農業用トラクター市場を形成している主要なトレンドは何ですか?
テレマティクス、ガイダンスシステム、そして自動化機能を備えた接続されたトラクターが、現在の市場需要を形成しています。
どのセグメントがタイプ別の農業トラクター市場をリードしていますか?
ユーティリティトラクターは、さまざまな農作業において多用途に使用でき、所有コストが低いため、タイプセグメントのリーダーとなっています。
農業用トラクター市場の主要なプレーヤーは誰ですか?
主要な企業には、ジョン・ディア、CNHインダストリアル、AGCO、クボタ、マヒンドラ・アンド・マヒンドラが含まれます。
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業用トラクター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業用トラクター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 95,000.17 Million → forecast year: USD 124,113.78 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業用トラクター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業用トラクター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業用トラクター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業用トラクター市場市場の成長要因
- 3.3 農業用トラクター市場市場の抑制要因および課題
- 3.4 農業用トラクター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業用トラクター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業用トラクター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業用トラクター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業用トラクター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業用トラクター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業用トラクター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業用トラクター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業用トラクター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業用トラクター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業用トラクター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業用トラクター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業用トラクター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業用トラクター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業用トラクター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業用トラクター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業用トラクター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業用トラクター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業用トラクター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業用トラクター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
