
市場概要
農業センサー市場は、2025年に41億5045万米ドルから2032年には推定85億7527万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)12.86%で成長すると予測されています。市場の成長は、投入効率、フィールドの可視性、収量結果を向上させる精密農業ツールの採用の増加によって推進されています。北米は、大規模商業農場、先進的な農業機械のフリート、強力なデジタル農業の採用が、センサーの迅速な展開を支援するため、世界的な需要をリードしています。| レポート属性 | 詳細 |
|---|---|
| 歴史的期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 農業センサー市場の市場規模 2024 | 41億5045万米ドル |
| 農業センサー市場のCAGR | 12.86% |
| 農業センサー市場の市場規模 2032 | 85億7527万米ドル |
市場の洞察
- 2024年、北米は世界の収益の34.8%を占め、大規模な畝作物農業全体での精密農業の強力な採用によって支えられています。
- 土壌センサーは、灌漑、施肥、土壌健康を管理するために根域データに依存するため、推定31.4%のシェアでタイプセグメンテーションをリードしました。
- 水分センサーは29.8%のシェアで主要なセンサー機能を維持し、精密農業は42.6%でアプリケーションをリードしました。データ主導の投入最適化が農場の意思決定において中心的であるためです。
- 大規模農場は、より高い資本予算とより迅速な投資回収サイクルが接続されたセンシングシステムのより広範な展開をサポートするため、エンドユーザー需要の47.3%を占めました。
- Deere & Company、Trimble Inc.、Bosch、AGCO Corporation、CropXは著名な市場参加者として残り、分析プラットフォームと統合された多パラメータセンシングが現在の市場の方向性を定義しています。
市場セグメンテーション分析
タイプ別(土壌センサー、気候センサー、水センサー、家畜センサー、その他) 土壌センサーは、2024年に31.4%の最大割合シェアを保持し、フィールドレベルでの水分、塩分、温度、栄養状態を測定する中心的な役割を反映しています。需要は、灌漑のタイミングを改善し、肥料の損失を減らし、可変レート農業プログラムをサポートするために、継続的な根域の可視性が必要な畝作物、果樹園、高価値園芸で最も強いです。 センサー機能別(水分、温度、湿度、栄養素、pH、光学) 水分センサーは、農業センシングにおける最も即時的で測定可能なユースケースであるため、2024年に29.8%の最大割合シェアを占めました。彼らの支配は、水ストレスの増加、スマート灌漑プログラムの拡大、土壌水分の読み取りを行動可能な灌漑スケジュールに変換する農場管理プラットフォームとの広範な互換性によって支えられています。 アプリケーション別(精密農業、スマート灌漑、家畜モニタリング、温室モニタリング) 精密農業は、2024年に42.6%のシェアでアプリケーションをリードし、生産者がセンサー駆動のフィールドインテリジェンスを使用して植え付け、栄養素配置、作物スカウティング、収量最適化を指導することが増えています。センサーをGPS対応機器、農場ソフトウェア、分析ツールと組み合わせて、広大な面積にわたる運用効率と投入生産性を向上させる農場での採用が特に強いです。 エンドユーザー別(大規模農場、SMB農場、農業ビジネス企業) 大規模農場は、2024年に47.3%の最高シェアを獲得しました。これは、より強力な投資能力、より明確な労働節約のニーズ、センサーを機械化された生産システムに統合する能力が高いためです。これらの運用はまた、灌漑、気候モニタリング、フィールドオートメーションで使用される接続されたセンシングネットワークの投資回収期間をより魅力的にする規模の経済の恩恵を受けます。主要な成長ドライバー
精密農業の採用の増加がセンサー展開を加速 農業センサーは、フィールドの変動性を測定可能な運用決定に変換するため、精密農業の基盤ツールになりつつあります。生産者は、土壌、気候、光学センサーを使用して作物の状態をリアルタイムで監視し、播種の精度を向上させ、肥料と水の使用を実際のフィールドのニーズに合わせます。このシフトは、収量改善と投入管理が直接的に利益率に影響を与える大規模商業農場で特に顕著です。センサーの採用はまた、機器メーカーやソフトウェアプロバイダーがダッシュボード、アラート、処方ツールを通じてフィールドデータを解釈しやすくするにつれて増加しています。 公開されている企業データによれば、John Deereのオペレーションセンターは世界中で4億5500万エーカー以上を接続しており、デジタル農業エコシステムが拡大し、フィールドベースのセンシングハードウェアの需要を強化していることを示しています。より多くの農場がデータ主導のワークフローを標準化するにつれて、センサーはオプションのモニタリングデバイスからコア運用インフラストラクチャに移行しています。 水効率のニーズが水分と灌漑センシングの需要を強化 水不足、ポンプコストの上昇、厳しい水使用ガバナンスが、農家をセンサーに基づいた灌漑決定に向かわせています。水分センサー、水流モニタリングツール、局所的な気候センサーは、生産者がより正確に灌漑し、流出を減らし、過剰または不足による作物ストレスを回避するのに役立ちます。需要は、水が制約されている地域や灌漑のタイミングが品質と収量に強く影響する特殊作物で最も強いです。スマート灌漑システムは、手動のフィールドチェックを減らし、自動制御ロジックをサポートするため、労働力不足に直面している農場にも魅力的です。 世界の農業用水使用は主要な構造的ドライバーであり、国際的な推定によれば、農業は淡水引き出しの約70%を占めています。その規模は、生産者、灌漑管理者、農業ビジネスオペレーターに対し、水の生産性を向上させ、ますます厳しい水管理慣行に準拠するためのセンシングツールへの投資を促しています。 農場の収益性向上の必要性が広範な多パラメータモニタリングをサポート 農場運営者は、変動する投入価格、不確実な天候、厳しい収益性目標からの圧力を受けており、意思決定リスクを減らす技術への需要が増加しています。農業センサーは、土壌の健康、微気候条件、作物ストレス、家畜環境に関する継続的な洞察を提供することでこのニーズをサポートします。より良いモニタリングは、農家が問題を早期に検出し、投入をより選択的に適用し、手動のスカウティングにのみ依存せずに収量の可能性を保護するのに役立ちます。農業ビジネス企業も、分散した運用やサプライヤーネットワーク全体でフィールドパフォーマンスを標準化するためにセンシングシステムを採用しています。センサーの価格が徐々に下がり、バッテリー寿命、ワイヤレス範囲、ソフトウェアの使いやすさが向上するにつれて、季節を通じて信頼性のある、繰り返し可能な生産性向上を求める農場にとって投資回収がより魅力的になります。主要なトレンドと機会
多パラメータセンシングが農場分析プラットフォームと統合 現在の市場開発は、単一の農場ダッシュボード内で水分、温度、湿度、栄養素、光学の読み取りを組み合わせた接続されたセンシングシステムをますます支持しています。バイヤーは、単なるデータ収集を超えて、アラート、灌漑の推奨、日々の農場ワークフローに適合する農業解釈を提供するプラットフォームを好むようになっています。このトレンドは、センサーをテレマティクス、気象インテリジェンス、モバイルアプリケーションとリンクできるベンダーをサポートします。相互運用性は重要な購買基準となっており、農場は別々のデータサイロを作成するスタンドアロンデバイスをほとんど望んでいません。 公開されている米国の灌漑調査データによれば、約5580万エーカーの灌漑地があり、大規模な灌漑作物のフットプリントが、統合されたセンシングと意思決定サポートの持続的な需要を生み出していることを強調しています。 低電力ワイヤレスと頑丈な設計がフィールドユースケースを拡大 ベンダーは、オープンフィールド農業、果樹園、リモート放牧地、保護栽培に適したセンサーの耐久性、バッテリー寿命、通信性能を向上させています。低電力広域ネットワーク、セルラーモジュール、エッジ対応デバイスにより、農場はより大きなフットプリントにセンサーを展開し、メンテナンス訪問を減らすことができます。バイヤーはまた、1つのフィールドブロックから企業全体のネットワークにスケールできるモジュラーシステムをますます好んでいます。温室運営者や家畜生産者は、設置の複雑さを最小限に抑えながら、温度、湿度、環境の安定性を追跡するコンパクトなセンサーを採用しています。このトレンドは、埃、湿気、温度変動、季節的な作業負荷の圧力下で信頼性を持って動作する頑丈な製品の需要を強化しています。 SMB農場の浸透度は未開発のまま 小規模および中規模の農場は、依然として手動のモニタリングや基本的な気象情報に依存しているため、成長の大きな機会を表しています。セットアップを簡素化し、サブスクリプションベースの価格設定を提供し、明確な農業言語で分析をパッケージ化するベンダーは、この顧客グループでの採用を広げることができます。灌漑制御、作物アドバイザリーサービス、または地元のディーラーサポートに結びつけられた低コストのセンサーバンドルは、価値提案をよりアクセスしやすくすることができます。農場構造が断片化している市場、労働コストが上昇している市場、園芸生産が増加している市場は、限られた技術的専門知識を必要とし、単一のシーズン内で目に見える節約を提供するソリューションにとって特に魅力的です。 新興市場が次の需要の波を駆動可能 アジア太平洋、ラテンアメリカ、中東およびアフリカの一部は、商業農業が近代化し、水管理がより緊急になるにつれて、成長の強い余地を提供します。採用の機会は、高価値の輸出作物、温室栽培、サトウキビ、綿花、大規模灌漑地で特に魅力的であり、センサー主導のモニタリングが一貫性と資源効率を向上させます。灌漑サプライヤー、機器ディーラー、通信事業者、農業サービス企業とのパートナーシップは、これらの地域での市場参入を加速させることができます。作物タイプ、気候パターン、言語によって推奨事項をローカライズするベンダーは、多様な農業システム全体での継続的な展開に関心を変換するのにより良い位置に立つでしょう。主要な課題
高い初期コストと小規模生産者に対する不明確な投資回収 農業センサーは、デバイス、ゲートウェイ、接続性、ソフトウェアサブスクリプション、サポートサービスへの支出を必要とすることが多く、コストに敏感な農場の購買決定を遅らせる可能性があります。小規模な運営者は農業的価値を理解しているかもしれませんが、節約が常に即時的であるわけではなく、1つの作物サイクル全体で簡単に定量化できないため、採用を遅らせることがあります。サプライヤーがデータ出力を直接的な運用利益、例えば水使用の削減、フィールド訪問の減少、より安定した収量などに変換できない場合、販売の転換は難しくなります。 接続性のギャップとデータの複雑さが全面的な利用を制限 多くの農場は、一貫性のないセルラーカバレッジ、限られたブロードバンドアクセス、または信頼性のあるデータ転送を妨げる困難なフィールド条件のある地域で運営されています。ハードウェアがうまく機能しても、生産者はセンサーの出力を機械プラットフォーム、灌漑制御、農場管理ソフトウェアと統合するのに苦労するかもしれません。データの過剰もまた実際の障壁であり、特に農場チームが複数の読み取りをタイムリーなフィールドアクションに変換するための時間や技術的スキルを欠いている場合に顕著です。これらの問題は、長期的な関与を減少させ、顧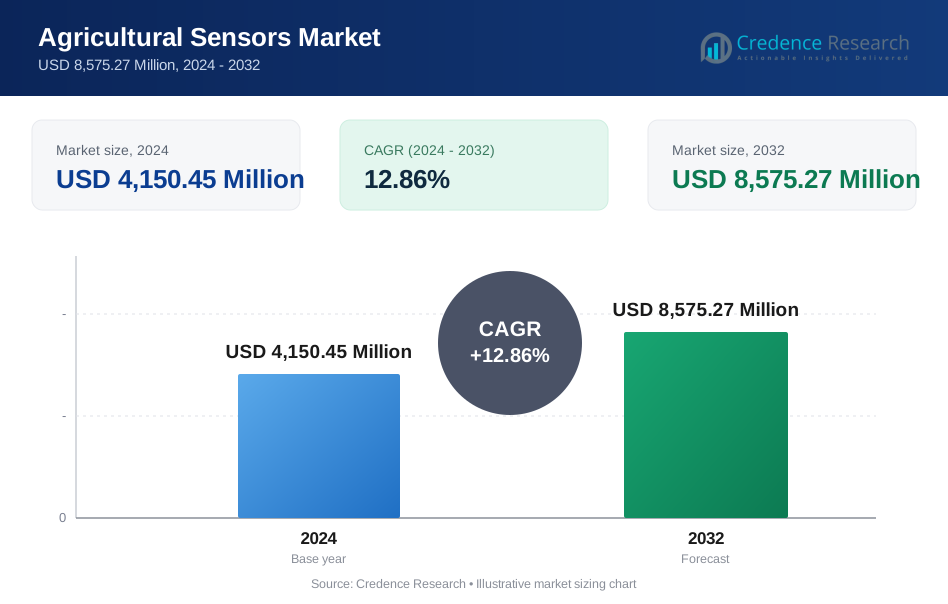
レポート属性の詳細
詳細
過去期間
-
基準年
2024
予測期間
2024–2032
農業センサー市場規模 2024
USD 4,150.45 Million
農業センサー市場のCAGR
12.86%
農業センサー市場規模 2032
USD 8,575.27 Million
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業センサー市場の規模はどのくらいですか?
市場は2024年に41億5,045万米ドルと評価され、2032年までに85億7,527万米ドルに達する見込みです。
農業センサー市場の主な成長要因は何ですか?
主要な成長要因には、精密農業の採用、水の効率的な利用の必要性、リアルタイムモニタリングによる農場生産性向上の需要が含まれます。
農業センサー市場を形成しているトレンドは何ですか?
主要なトレンドには、マルチパラメータセンシング、分析プラットフォームの統合、低消費電力のワイヤレスセンサーネットワークのより広範な使用が含まれます。
農業センサー市場をリードするセグメントはどれですか?
土壌センサー、湿度センサー、精密農業アプリケーションおよび大規模農場が市場の主要なセグメントです。
農業センサー市場の主要なプレーヤーは誰ですか?
主要な企業には、ディア&カンパニー、トリンブル社、ボッシュ、AGCOコーポレーション、そしてクロップエックスが含まれます。
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業センサー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業センサー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,150.45 Million → 2032: USD 8,575.27 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業センサー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業センサー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業センサー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業センサー市場市場の成長要因
- 3.3 農業センサー市場市場の抑制要因および課題
- 3.4 農業センサー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業センサー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業センサー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業センサー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業センサー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業センサー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業センサー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業センサー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業センサー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業センサー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業センサー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業センサー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業センサー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業センサー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業センサー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業センサー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業センサー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業センサー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業センサー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業センサー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
