
農業ロボットとメカトロニクス市場の概要:
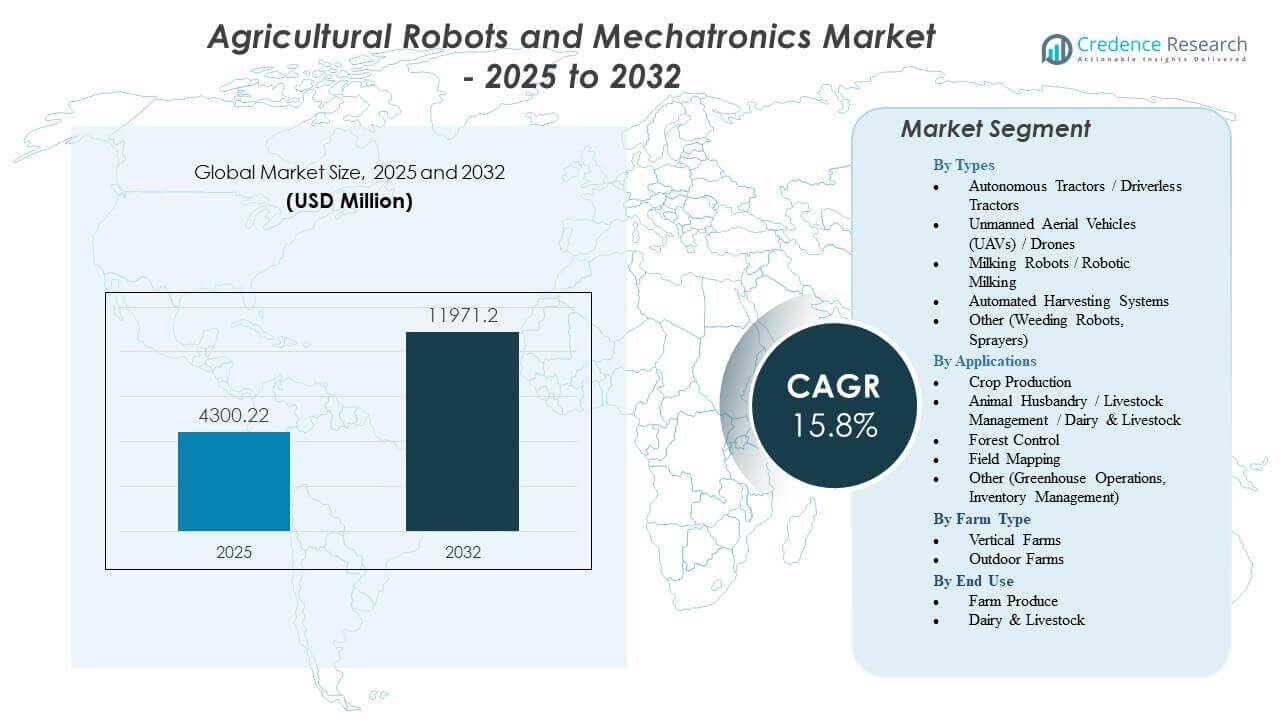
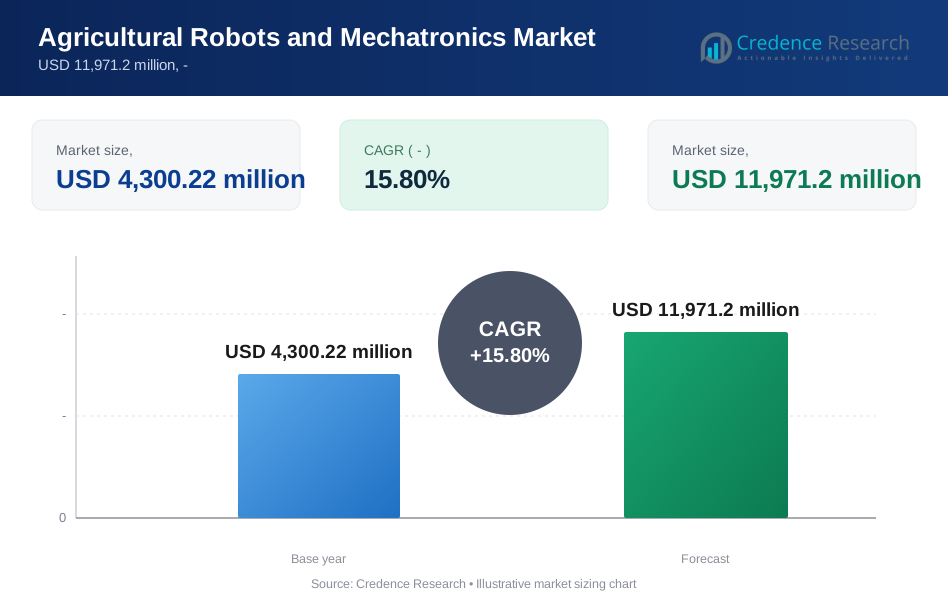
農業ロボットとメカトロニクス市場は、2025年の43億220万米ドルから2032年までに推定119億7120万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)15.8%を記録します。
| RT属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の農業ロボットとメカトロニクス市場規模 | 43億220万米ドル |
| 農業ロボットとメカトロニクス市場、CAGR | 15.8% |
| 2032年の農業ロボットとメカトロニクス市場規模 | 119億7120万米ドル |
農業ロボットとメカトロニクス市場の洞察:
- 労働力不足、精密農業のニーズの高まり、自律型機械の急速な進歩が、作物および家畜の運営におけるインテリジェントなロボットシステムの需要を引き続き促進しています。
- 高い初期コスト、技術的な複雑さ、いくつかの地域での限られたデジタルインフラが、特に小規模で資源に制約のある農場での広範な展開を抑制しています。
- 北米は強力な機械化と自律型トラクターや乳牛ロボットの早期導入により採用をリードしており、ヨーロッパは持続可能性を重視した投資と温室自動化を通じて成長しています。
- アジア太平洋地域は、広大な農業基盤、増加する食料需要、ドローン、フィールドマッピングシステム、コンパクトなロボットプラットフォームを推進する政府支援の取り組みに支えられ、最も急速に拡大する地域として浮上しています。
農業ロボットとメカトロニクス市場の推進要因
労働力不足の増加と自動化されたフィールドオペレーションへの依存の増加
農業ロボットとメカトロニクス市場は、主要な農業地域での深刻な労働力不足により成長しています。生産者は、安定した精度で反復作業を処理するためにロボットプラットフォームに依存しています。農家は、ピークシーズン中の作物損失を減らすために自動収穫機に投資しています。これは、手作業に関連する遅延を取り除くことで、より高い収穫量をサポートします。スマートセンシングシステムは、植え付けや散布サイクル中の作業精度を向上させます。賃金の上昇は、大規模農場でのロボット代替品への関心を強化します。移民労働者のアクセスが引き続き減少している地域での採用が増加しています。これは、日常業務のための効率的な自律型ユニットを設計するようメーカーに促しています。
- 例えば、ジョン・ディアの自律型8Rトラクターは、完全に無人での耕作やフィールド作業を可能にし、Operations Centerアプリを通じて監視され、パイロット展開で労働時間を二桁の割合で削減します。
精密農業とデータ駆動型意思決定システムへの強い需要
精密ツールは、ターゲットを絞った投入と高い出力品質を求める農家をサポートします。メカトロニクスシステムは、意思決定の精度を高めるリアルタイムデータを収集します。これにより、ガイド付き散布や制御された灌漑を通じて廃棄物を削減します。ロボットは作物ゾーン全体の土壌変動を検出するためにフィールドをマッピングします。農家は大規模なフィールドでの播種精度を向上させる機械ガイド付きルートを使用します。より良い測定ツールは肥料の過剰使用を減らし、土壌の健康を保護します。デジタルダッシュボードへの強い関心が、より広範なセンサーの採用を促進します。生産者は、24時間体制の監視を提供するロボットシステムに移行しています。
作物健康管理を強化するスマート機械の採用拡大
農家は、高価値作物の早期ストレス信号を検出するために高度なロボットを使用します。ビジョンシステムは、手動検査では見逃しがちな病気のパターンを識別します。これにより、収量品質を保護する迅速な処置が可能になります。ロボットは、化学曝露を削減するターゲットを絞った農薬使用をサポートします。スマートトラクターは、フィールド作業を一貫した精度でガイドします。センサーに基づくツールは、ゾーン全体の水分と栄養レベルを追跡するのに役立ちます。信頼性のある精度を通じて全体的な農場の生産性を向上させます。作物保護に関する厳しい規則がある地域での採用が増加しています。
大規模および高価値農業向けの自律ソリューションの拡大
自律機械は、限られたクルーサポートで広大なフィールドを管理するオペレーターを支援します。ロボットは、ピークサイクル中に安定したパフォーマンスで長時間の作業を行います。これにより、複数の作物を管理する農家の運用負荷が軽減されます。スマートフリートコーディネーションツールは、フィールドカバレッジを改善し、アイドル時間を削減します。高価値作物は、繊細な収穫を行う高度なロボットから恩恵を受けます。自動化された雑草制御ユニットは、持続可能な農場の実践をサポートします。大規模な生産者からの強い関心が、プラットフォームのアップグレードを加速します。ベンダーは、さまざまな地形でのナビゲーションを強化するAIモジュールを統合しています。
- 例えば、Naïo Technologiesの自律型除草ロボットは、商業農場で50,000時間以上の運用時間を記録し、手動除草労働を最大80%削減しています。
農業ロボットとメカトロニクス市場のトレンド
プラットフォーム全体でのAI、ビジョン技術、予測分析の統合
農業ロボットとメカトロニクス市場は、AI対応システムへの強い動きを経験しています。アルゴリズムは、フィールド全体の作物異常を迅速に検出するのをサポートします。これにより、予測アラートを通じて早期介入が可能になります。高度なカメラは、構造化された分析のための正確な画像をキャプチャします。機械学習ツールは、各シーズンでロボットの動作を洗練します。AIガイド付きツールは、土壌と作物の健康のパターン認識を向上させます。農家はフィールドシミュレーションタスクのためにデジタルツインを採用しています。プラットフォームは、複雑なマルチクロップ環境をサポートするために拡張しています。
多様な農場規模に対応するモジュール式およびスケーラブルなロボット設計へのシフト
メーカーは、小規模および大規模農場に適応するモジュール式ロボットを発売しています。ユニットは、耕作、散布、偵察のための複数のアタッチメントをサポートします。これにより、農家は主要な機械を交換することなくシステムをアップグレードできます。スケーラブルなプラットフォームは、初期採用者の投資リスクを低減します。コンパクトなロボットは果樹園や温室で注目を集めています。より大きなシステムは、高い出力を必要とする露地農業に進出しています。柔軟な設計は、作物サイクルを通じて年間を通じた使用をサポートします。土壌への影響を軽減する軽量メカトロニクスへの関心が高まっています。
温室、果樹園、特殊作物セクターにおけるロボットの急速な採用
特殊作物の栽培者は、繊細な取り扱いのニーズを管理するためにロボットを使用しています。ビジョンガイド付きの収穫ツールは、果実の房を正確に摘むことをサポートします。これにより、ピーク収穫期の損傷が軽減されます。温室の自動化は、植物の監視と気候チェックをサポートします。ロボットは、間隔調整、剪定、栄養供給のタスクを支援します。果樹園のプラットフォームは、より強力な機械アームで険しい地形に対応します。特殊作物農場は、労働コストの上昇により自動化をより早く採用しています。継続的な作物サイクルをサポートするロボットの需要が高まっています。
- 例えば、Harvest CROO Roboticsのイチゴ収穫ロボットは、16本のアームシステムを使用して、アクティブな試験中に1日最大8エーカーを収穫するように設計されており、8秒ごとに植物を摘むことができます。
協働ロボットとフリート管理型自律システムの利用拡大
農家は、協働ロボットを使用して人間の作業者と共有タスクをサポートしています。システムは、植え付けや選別タスク全体の作業速度を向上させます。これにより、長時間の農作業中の身体的負担が軽減されます。フリート管理ツールは、複数のロボットをフィールド全体で調整します。接続プラットフォームは、移動、バッテリー使用、作業サイクルを追跡します。自律的な群れは、雑草除去と健康偵察をサポートします。農家はクラウドダッシュボードを通じて運営の可視性を向上させます。混合機器フリート間で通信するプラットフォームへの関心が高まっています。
- 例えば、Autonomous Solutions Inc. (ASI) は、Mobiusフリート管理ソフトウェアを展開して、複数の自律トラクターを同時に調整し、大規模なフィールド全体で速度、ルーティング、タスク実行を集中管理しています。
農業ロボットとメカトロニクス市場の課題分析
高い初期費用と高度なインフラへのアクセスの制限
農業ロボットとメカトロニクス市場は、高い投資要件に関連する障壁に直面しています。農家は、回収サイクルが数シーズンにわたると躊躇します。これは、資金サポートが不足している小規模農場に圧力をかけます。多くの地域では、高度なロボット機能のための安定した接続性が欠けています。デジタル採用の不均一さがメカトロニクスツールの統合を遅らせます。ロボットは熟練したオペレーターを必要とするため、トレーニングの必要性が高まっています。メンテナンス費用が低利益生産者に圧力をかけます。農村地域での認知度の低さが早期採用を遅らせています。
過酷な環境における技術的複雑性、安全性の懸念、および信頼性の問題
ロボットは予測不可能な屋外条件で動作し、機械部品に負担をかけます。ほこり、湿気、不均一な土壌が精密システムに影響を与えます。これにより、長期間の現場使用における信頼性の課題が生じます。自律型ユニットが人間の作業員の近くで作業する際には安全性の懸念が高まります。複雑な機械は修理作業に訓練を受けた技術者を必要とします。既存のトラクターやツールとの統合がスムーズな採用を遅らせます。センサーのキャリブレーションの問題がピーク時の作業精度に影響を与えます。農家は安定した性能でさまざまな環境に対応できるプラットフォームを求めています。
農業用ロボットとメカトロニクス市場の機会
大規模な農場基盤を持つ新興地域への自律型プラットフォームの拡大
農業用ロボットとメカトロニクス市場は、農場システムをアップグレードしている地域で強い機会を見出しています。新興市場は作物収量の安定性を向上させるために自動化を追求しています。これにより、地元のニーズに合わせたコスト効率の高いロボットのスペースが生まれます。ベンダーは熱帯および半乾燥地域向けに頑丈なユニットを設計しています。政府は補助金プログラムやトレーニングで近代化を支援しています。大規模農場の運営者は季節的な作業のために自律型フリートをテストしています。多様な作物がベンダーに専門的なロボットを導入する余地を与えます。長期的な計画をサポートする分析プラットフォームへの関心が高まっています。
持続可能な農業と低化学物質生産方法への需要の高まり
作物のケア中に化学物質への露出を減らすロボットへの需要が高まっています。スポットスプレーシステムは影響を受けたエリアのみを対象とし、投入量を節約します。これは持続可能な農業基準への世界的なシフトをサポートします。機械的な除草機は大規模な畑での除草剤への依存を減らします。エネルギー効率の高いロボットは、排出量を削減しようとする農場に訴求します。精密なツールは多作物輪作中の土壌健康を維持するのに役立ちます。クリーンラベルの認証を追求する農場での採用が増えています。ベンダーは持続可能な出力品質を向上させる機能を拡大しています。
農業用ロボットとメカトロニクス市場のセグメンテーション分析:
タイプ別
農業用ロボットとメカトロニクス市場は、精密で労働効率の高い農業をサポートする複数のロボットプラットフォームで強い牽引力を見せています。自律型トラクターは安定した一貫性でフィールドタスクをガイドし、大規模農場での手動負担を軽減します。UAVは多様な作物の偵察、散布、リアルタイム監視を改善します。搾乳ロボットは予測可能な性能とより良い衛生管理で酪農のワークフローを強化します。自動収穫システムは慎重な取り扱いを必要とする高価値作物をサポートします。その他のプラットフォームには、除草ロボットやスプレーヤーが含まれ、精密ツールが測定可能な利益をもたらす特定の農場の痛点をターゲットにしています。タイプの組み合わせは、生産者に作物の規模、予算制限、労働ニーズに合ったシステムを採用する柔軟性を提供します。
用途別
農業ロボットとメカトロニクス市場は、畑や家畜の作業における生産性を向上させる広範な用途分野に広がっています。作物生産は需要を牽引し、ロボットは播種、除草、散布、収穫をサポートします。これにより、広範な畑の区域での一貫性が向上し、投入物の無駄が減少します。畜産用途では、ロボットによる搾乳や家畜の監視が農場の生産性と福祉を強化することで勢いを増しています。森林管理では、自律型ユニットが地図作成や植生チェックに使用されます。フィールドマッピングツールは、土壌や作物のストレスの早期診断をサポートします。温室作業や在庫管理などの他の用途でも、制御された環境での着実な採用が進んでいます。
- 例えば、LelyのAstronaut A5ロボット搾乳システムは、世界中で1日250万回以上の搾乳を行い、乳業の一貫性と牛の健康監視を改善しています。
農場の種類別
農業ロボットとメカトロニクス市場は、精度の向上と労働力の削減のために自動化を導入する垂直農場と屋外農場の両方をサポートしています。垂直農場は、栄養供給、植物の間隔、継続的な監視のためにロボットシステムに依存しています。これにより、制御された構造内で予測可能な収量が維持されます。屋外農場は、自律型トラクター、ドローン、収穫ロボットを採用して、少ない労働力で広大な土地を管理します。両方の農場タイプは、メカトロニクスを使用して運用の遅延を削減し、長期的な効率を向上させます。
- 例えば、Iron Oxのロボット垂直農業プラットフォームは、ミリメートル単位の精度で植物の移動と栄養分析を自動化し、閉ループ栽培環境での一貫した出力を可能にしています。
エンドユース別
農業ロボットとメカトロニクス市場は、出力の安定性を高めるために自動化を採用する2つの主要なエンドユースグループにサービスを提供しています。農産物ユーザーは、多様な作物にわたる植え付け、散布、収穫のためにロボットに焦点を当てています。これにより、シーズンを通じて均一な品質と強力な運用管理がサポートされます。乳製品および家畜ユーザーは、生産性と動物ケアを向上させるために搾乳ロボットと自動監視システムに投資しています。両方のエンドユースグループは、労働強度を削減し、日々のワークフローを強化する信頼性の高いロボットシステムに依存しています。
セグメンテーション:
種類別
- 自律型トラクター / 無人トラクター
- 無人航空機(UAV) / ドローン
- 搾乳ロボット / ロボット搾乳
- 自動収穫システム
- その他(除草ロボット、スプレーヤー)
用途別
- 作物生産
- 畜産 / 家畜管理 / 乳製品 & 家畜
- 森林管理
- フィールドマッピング
- その他(温室作業、在庫管理)
農場の種類別
- 垂直農場
- 屋外農場
エンドユース別
- 農産物
- 乳製品 & 家畜
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、農業用ロボットとメカトロニクス市場で主要なシェアを持ち、自律型トラクターや先進的な酪農自動化システムの急速な採用によって支えられています。精密農業プラットフォームへの強力な投資が地域のリーダーシップを強化しています。広範なドローン規制の枠組みにより、大規模なフィールド自動化が支援されています。農業拠点での深刻な労働力不足が、生産者を長期的なロボットソリューションに向かわせています。アグテックスタートアップと機器メーカーの強力な協力が、新しい展開を加速させています。この地域は、技術の継続的なアップグレードに支えられ、32〜34%の市場シェアを維持しています。
ヨーロッパは、強力な持続可能性政策とメカトロニクスツールの早期採用により、2番目に大きなシェアを確保しています。農業用ロボットとメカトロニクス市場は、酪農ロボットや温室自動化への強力な投資により、この地域で成長しています。低化学薬品と精密農業の実践を促進する厳しい環境規則から恩恵を受けています。主要国は果樹園、ブドウ園、家畜運営にロボットを統合しています。労働力不足が、自動収穫やフィールドマッピングシステムへのシフトを強化しています。ヨーロッパは、強力な規制の整合性とデジタル農業の普及に支えられ、28〜30%の市場シェアを保持しています。
アジア太平洋地域は、中国、日本、インド、東南アジアでの農業機械化の拡大により、最も急速に成長する地域として浮上しています。農業用ロボットとメカトロニクス市場は、スケーラブルなロボットシステムを求める中小規模の農場で勢いを増しています。高密度な農業地帯での食料需要の増加と労働力の限られた供給から恩恵を受けています。主要経済国は、スマート農業技術への補助金を促進しています。柔軟な規制改革と強力な国内製造により、ドローンの使用が急速に拡大しています。アジア太平洋地域は、26〜28%の市場シェアを持ち、最も高い成長勢いを示しています。
主要プレイヤー分析:
- ディア・アンド・カンパニー(ジョン・ディア)
- AGCOコーポレーション
- CNHインダストリアルN.V.
- レリー
- DJI
- トリンブル・インク
- クボタ株式会社
- ナイオ・テクノロジーズ
- ブルーリバー・テクノロジー
- ハーベストCROOロボティクス
- オートノマス・ソリューションズ・インク
- ハーベスト・オートメーション
- エコロボティクス
- アグロボット
- ヤンマー株式会社
- GEAグループ
- クリアパス・ロボティクス
競争分析:
農業用ロボットとメカトロニクス市場は、世界の機器メーカー、ロボティクス企業、アグテック革新者間で強い競争が特徴です。企業は、大規模な採用をサポートする自律航行、精密噴霧、ロボット収穫ソリューションに注力しています。これにより、ベンダーはAI、センシング、マシンビジョンの能力を製品ライン全体に拡大することが奨励されます。主要プレイヤーは、中規模農場の運用コストを削減するモジュラープラットフォームに投資しています。競合他社は、メンテナンスとトレーニングのギャップに対応するためにアフターマーケットサービスネットワークを強化しています。合併とパートナーシップは、デジタルツール、データ分析、ロボット艦隊の迅速な統合をサポートします。企業は、乳製品の自動化、ドローンベースのマッピング、自律トラクターなどの高需要セグメントをターゲットにした地域拡大戦略を追求しています。
最近の開発:
- 2026年1月、AGCOブランドは、アメリカ農業生物工学会(ASABE)から、Fendt 1000 Vario Gen4高馬力トラクターの自律準備機能、PTxトリンブルOutRun自律キット、Precision PlantingのMiraSense種子センシングシステムなどの製品で、エンジニアリングの卓越性を認められ、2026年AE50アワードを7つ獲得しました。これにより、自律ツールと精密農業の進展が強調されました。
- 2025年1月、ディア・アンド・カンパニーは、次世代のPerception自律キットを導入し、トラクターとスプレーヤーが高度なカメラとLight Detection and Ranging(LIDAR)システムを使用して無人で操作できるようにしました。
- 2025年10月、AGCOコーポレーションは、Fendt 900シリーズおよびジョン・ディアトラクターと互換性のあるOutRun自律穀物カートおよび耕作システムを2026年に限定リリースする計画を発表し、現場アプリケーションでの無人操作を強化しました。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、農場の種類、エンドユースに基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場のダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 農業用ロボットとメカトロニクス市場は、中規模および大規模農場での自律機械の普及により拡大します。
- フィールド診断を改善し、手動による意思決定のエラーを減らすAI駆動のセンシングシステムの需要が増加します。
- ロボット収穫プラットフォームは、繊細な作物カテゴリーをサポートする高精度レベルに達します。
- 畜産の自動化は、搾乳ロボットや継続的な監視ツールへの投資の増加により勢いを増します。
- ドローンベースの運用は、規制の改善と画像能力の向上により強化されます。
- 垂直農場は、制御された構造内で一貫した性能を発揮するコンパクトなメカトロニクスを統合します。
- 屋外農場は、多様な地形での長時間作業のために自律トラクターを拡大します。
- 温室の運営者は、植物の間隔を改善し、日常のケアを行う多機能ロボットを採用します。
- フリート管理されたロボットシステムは、リアルタイムのタスク調整をサポートするクラウド接続プラットフォームを通じて拡大します。
- 労働力不足が深刻化し、生産者が信頼性の高い自動化システムで効率を追求するにつれて、世界的な採用が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業ロボットおよびメカトロニクス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、農業ロボットとメカトロニクス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた農業ロボットとメカトロニクス市場のセグメントはどれですか?
農業ロボットとメカトロニクス市場の成長を促進している主な要因は何ですか?
農業ロボットとメカトロニクス市場の主要企業はどこですか?
2025年に農業ロボットとメカトロニクス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業ロボットとメカトロニクス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業ロボットとメカトロニクス市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 4,300.22 million → forecast year: USD 11,971.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業ロボットとメカトロニクス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業ロボットとメカトロニクス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業ロボットとメカトロニクス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業ロボットとメカトロニクス市場市場の成長要因
- 3.3 農業ロボットとメカトロニクス市場市場の抑制要因および課題
- 3.4 農業ロボットとメカトロニクス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業ロボットとメカトロニクス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業ロボットとメカトロニクス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業ロボットとメカトロニクス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業ロボットとメカトロニクス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業ロボットとメカトロニクス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業ロボットとメカトロニクス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業ロボットとメカトロニクス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業ロボットとメカトロニクス市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業ロボットとメカトロニクス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業ロボットとメカトロニクス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業ロボットとメカトロニクス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業ロボットとメカトロニクス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業ロボットとメカトロニクス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業ロボットとメカトロニクス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業ロボットとメカトロニクス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業ロボットとメカトロニクス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業ロボットとメカトロニクス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業ロボットとメカトロニクス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業ロボットとメカトロニクス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
