
農業用ポンプ市場の概要:
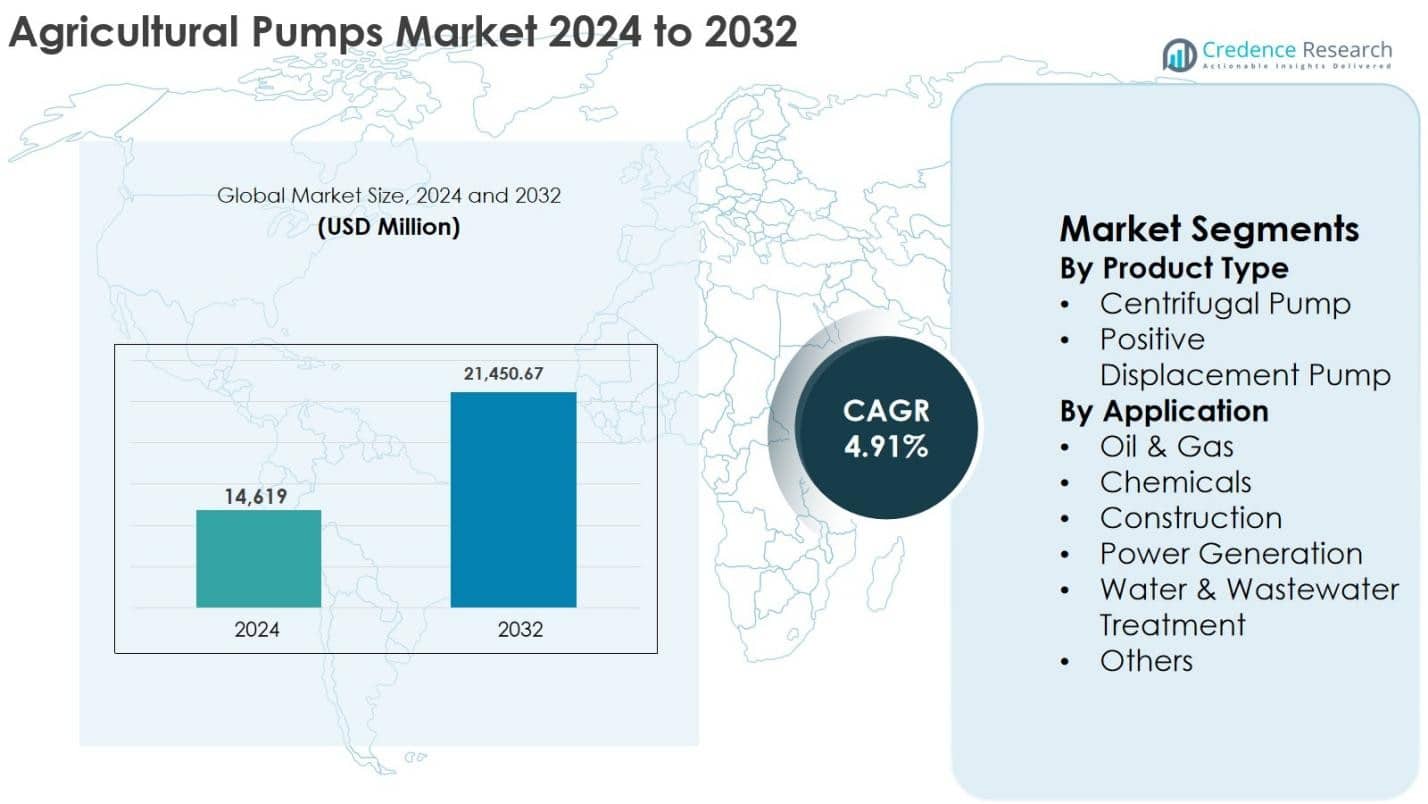
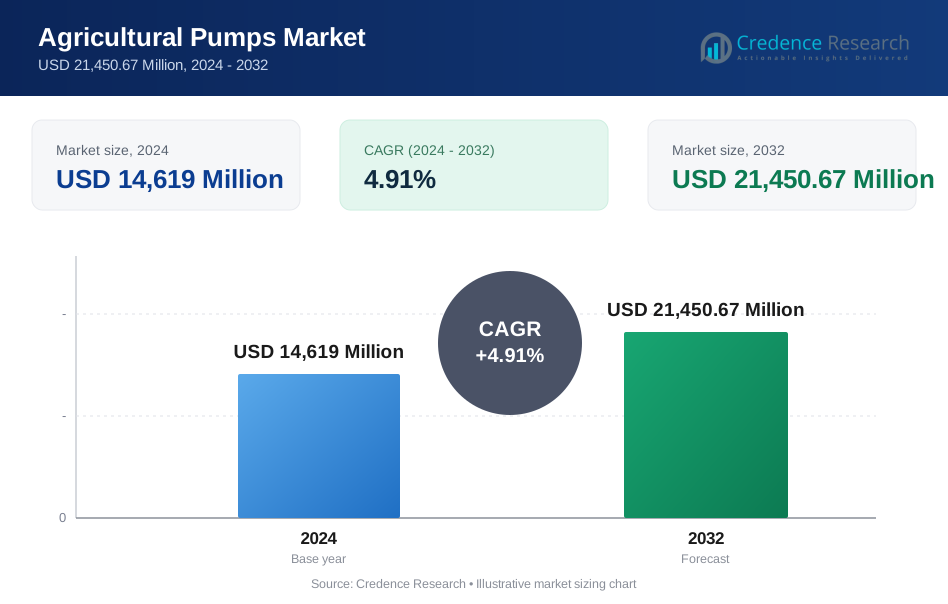
農業用ポンプ市場は2024年にUSD 14,619百万と評価され、2032年までにUSD 21,450.67百万に達すると予測されており、予測期間中のCAGRは4.91%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の農業用ポンプ市場規模 | USD 14,619百万 |
| 農業用ポンプ市場、CAGR | 4.91% |
| 2032年の農業用ポンプ市場規模 | USD 21,450.67百万 |
市場には、主に灌漑効率、エネルギーパフォーマンス、農場の水管理アプリケーションにおける信頼性で競争する、いくつかの大規模で世界的に認知されたメーカーが含まれています。主要企業には、Grundfos Holding A/S、Flowserve Corporation、Pentair、Sulzer Ltd.、ITT Inc.、Ingersoll-Rand、EBARA International Corporation、The Weir Group PLC、Schlumberger Limited、およびXylem Inc.が含まれます。これらの企業は通常、ソーラー駆動のポンプオプションを含む製品開発や、農村および農業地域での流通拡大を通じて地位を強化しています。
アジア太平洋地域は、広範な灌漑農地、農村電化イニシアチブ、政府支援の灌漑インフラプログラムに支えられ、2024年に38.5%のシェアで市場をリードしました。北米とヨーロッパが続き、精密灌漑技術の採用や既存の農場水管理システムのアップグレードに関連した成長が見られます。
農業用ポンプ市場の洞察
- 農業用ポンプ市場は2024年に14,619百万米ドルと評価され、2032年までに21,450.67百万米ドルに達すると予測されており、予測期間中のCAGRは4.91%です。
- 成長は、灌漑農地の拡大、機械化および精密灌漑の広範な利用、水不足地域での地下水ポンプへの依存度の増加、農村電化を支援し、小規模農家および商業農場での太陽光ポンプ採用を助成する公共プログラムに関連しています。
- 主要なトレンドには、太陽光発電およびエネルギー効率の高いポンプシステムの採用の増加、運転効率を向上させるためのスマートコントローラーおよび自動化の利用拡大、灌漑用途での水分配のための水中ポンプおよび遠心ポンプの継続的な需要が含まれます。
- 競争は、Grundfos、Flowserve、Pentair、Sulzer、Xylem、ITT、EBARA、Ingersoll-Rand、The Weir Groupなどの確立されたメーカーによって形成されており、これらのメーカーは通常、製品開発、農村流通およびサービスカバレッジの拡大、アフターサポートを強調して顧客を維持しています。
- アジア太平洋地域は2024年に市場をリードし、38.5%のシェアを占め、次いで北米(21.4%)およびヨーロッパ(19.6%)が続きました。遠心ポンプは62.3%のシェアを占めており、これは高容量の灌漑および農場の水管理要件に適していることによって支えられています。
農業用ポンプ市場のセグメンテーション分析:
製品タイプ別
農業用ポンプ市場では、遠心ポンプが2024年に62.3%のシェアを占めました。この位置は、その効率性、比較的シンプルな設計、大量の水を灌漑や排水のために移動させる適性に関連しています。地上および水中の構成での使用は、機械化灌漑、作物の給水、家畜の水供給をサポートしています。需要はまた、農場の機械化、灌漑農地の拡大、電化および太陽光ポンプオプションへのアクセスの拡大によって支えられており、これにより農村地域での運用制約を低減できます。
- 例えば、Grundfosは、オフグリッドおよびセミグリッドの農村環境での灌漑用途向けに、ドリップおよびスプリンクラーシステムを含むSQFlexおよびCRなどの遠心ポンプレンジを供給しています。
用途別
用途別では、水および廃水処理セグメントが2024年に34.6%のシェアを占めました。需要は、灌漑用水管理のニーズ、地下水抽出要件、農場の廃水および排水の処理に関連しています。ポンプは、循環、貯蔵、排水、分配に使用されており、特に水不足や降雨の変動が大きい地域で重要です。公共灌漑プログラム、農村水インフラのアップグレード、ドリップおよびスプリンクラー灌漑の採用は、安定した圧力と制御された供給を維持するシステムの需要を増加させる可能性があります。
- 例えば、ザイレムは、アメリカとヨーロッパの農業排水および水再利用プロジェクトで使用されるポンプおよび処理ソリューションを提供し、流出管理と処理水の灌漑ネットワークへの返還をサポートしています。
農業用ポンプ市場の主要成長要因
機械化および精密灌漑システムの採用の増加 機械化および精密灌漑の採用は、ドリップ、スプリンクラー、マイクロ灌漑のために一貫した流量と圧力を維持するポンプの需要を支えています。耕作地の拡大、気候変動の増加、生産性向上の必要性は、ポンプの設置と交換の背後にある一般的な要因とされています。電気および太陽光ポンプへの補助金や農村水インフラへの投資を含む政府の支援は、採用の障壁をさらに低減する可能性があります。精密農業の実践もまた、より制御された水の供給を必要とする傾向があり、安定した性能と制御システムとの互換性を持つポンプの重要性を高めます。地下水に依存する地域では、ポンプは灌漑の継続性において中心的な役割を果たしますが、水位の低下によって長期的な持続可能性が制約されることがあります。
- 例えば、Jain Irrigation Systemsは、インドやアフリカの一部の市場で、電気および太陽光発電のポンプをドリップおよびマイクロ灌漑システムと統合し、高価値作物のための制御された低圧供給を可能にしています。
公共の灌漑開発プログラムと電化の取り組みは、灌漑アクセスを改善し、運用の中断を減らすことでポンプの需要を増加させる可能性があります。運河、ボーリング井戸インフラ、および水揚げシステムへの投資は、半乾燥および降雨依存地域での灌漑カバーを拡大することを目的としています。ディーゼル、電気、および太陽光ポンプへの補助金は、所有コストを削減し、古い機器の交換を促進することができます。遠隔地での電化は、手動灌漑や断続的な燃料供給に比べて信頼性を向上させる可能性がありますが、結果は電力網の品質や地域の実施によって異なります。これらのプログラムは、設置基盤を拡大し、メンテナンスネットワークが利用可能な場所でのアフターマーケットサービスの需要をサポートすることができます。
- 例えば、インドのPM-KUSUMプログラムは、太陽光ポンプの大規模な展開を支援しており、Shakti Pumpsのようなサプライヤーに利益をもたらし、ディーゼル駆動セットを太陽光代替品に置き換えることをサポートしています。
水効率およびエネルギー効率の高いポンプソリューションの需要の増加
水およびエネルギー効率の高いポンプの需要は、エネルギーコストの上昇、資源制約、効率向上のための政策圧力に関連しています。農家やオペレーターは、回収期間が許容範囲内で資金調達が可能な場合、古いシステムをより高効率の遠心、潜水、または太陽光発電モデルに置き換えることがあります。水不足地域では、より制御された灌漑を可能にするポンプが、特にドリップやスプリンクラーシステムと組み合わせることで、浪費を減らすのに役立ちます。メーカーは、性能を向上させ、ライフサイクルコストを削減するために、可変速駆動、スマートコントロール、およびモニタリング機能をますます統合しています。しかし、コストとサービスの可用性は、小規模農場や遠隔地でのより高度な構成の採用を制限する可能性があります。
農業用ポンプ市場の主要トレンドと機会
太陽光発電およびハイブリッドポンプシステムの拡大
電力網の信頼性が低く、燃料費が不安定な地域では、太陽光発電およびハイブリッドポンプの採用が増加しています。太陽光ポンプは、運用コストとメンテナンスの必要性を時間とともに削減できますが、採用はしばしば補助金、資金調達、および地域のサービス能力に依存します。エネルギーの供給が季節的に変動する場所では、太陽光と電力網またはディーゼルバックアップを組み合わせたハイブリッドシステムも使用されています。メーカーは、統合コントローラー、モジュラーPVポンプキット、リモートモニタリング機能を備えた太陽光ポートフォリオを拡大しています。このシフトは、特にプログラム主導の調達とサービスネットワークが十分に発展している地域で、ポンプメーカーとインテグレーターにとっての機会を生み出します。
- 例えば、Shakti Pumpsは、PM-KUSUMのようなオフグリッド太陽光灌漑を促進するスキームによって支援される、地上および水中カテゴリのMNRE承認の太陽光ポンプセットを提供しています。
スマートモニタリング、オートメーション、およびIoT対応ポンプシステムの統合 スマートモニタリングとオートメーション機能は、運用制御を改善し、計画外のダウンタイムを削減するために、ポンプシステムにますます組み込まれています。センサーとデジタルコントローラーは、圧力、流量、エネルギー消費を追跡し、灌漑スケジューリング、故障検出、メンテナンスアラートをサポートします。これらの機能は、データ駆動型の灌漑決定が水利用効率を改善できる精密農業の採用と一致しています。採用は、接続性、農家の親しみやすさ、および設置とサービスサポートの可用性に依存します。メーカーとサービスプロバイダーは、接続されたシステムを使用して、アフターマーケット診断とパフォーマンス最適化を提供することもありますが、価値の実現は農場の規模と運用の複雑さによって異なります。
- 例えば、Franklin Electricは、リモート設定、パフォーマンストラッキング、および農業用ポンプ設置の診断をサポートするFE Connectなどの接続されたコントロールを備えた水中ポンプシステムを提供しています。
農業用ポンプ市場の主要な課題
小規模農家にとっての高い初期投資と手頃な価格の制約
高い前払いコストは、特に小規模および零細農家にとって障壁となっています。効率的な電気および太陽光ポンプは運用コストを削減できますが、購入および設置費用は、補助金やクレジットアクセスがなければ資金調達が難しい場合があります。ライフサイクルの節約に関する認識の不足、資金調達の不均一な可用性、短い計画期間がアップグレードを遅らせる可能性があります。その結果、低コストで効率の低いポンプがしばしば使用され続け、交換サイクルが延び、高度なシステムの採用が制限されます。より広範な普及は、改善された資金調達メカニズム、ターゲットを絞った補助金、および個人の資本負担を軽減する共有またはコミュニティ灌漑インフラストラクチャのようなモデルに依存することが一般的です。
水の可用性、メンテナンス、およびエネルギー供給に関連する運用上の課題
運用上の制約は、ポンプの性能を低下させ、機器の寿命を短くする可能性があります。地下水の枯渇や季節的な不足は、揚水深度とエネルギー使用量を増加させ、運用コストと故障リスクを高めます。多くの地域では、熟練した技術者やスペアパーツへのアクセスが限られているため、ダウンタイムが延びる可能性があります。信頼性の低い電力網の電力と燃料価格の変動は、灌漑スケジュールを混乱させ、所有コストを増加させる可能性があります。沈殿物を含む水、過酷な環境、不適切な設置も、特にメンテナンスの実践が一貫していない場合に、早期の故障に寄与する可能性があります。これらの要因は、システム設計とサービスカバレッジが十分でない場合、高効率ポンプの実現された利益を減少させる可能性があります。
農業用ポンプ市場の地域分析
アジア太平洋
アジア太平洋は2024年に農業用ポンプ市場の38.5%を占めました。需要は、インド、中国、東南アジアの一部を含む国々での大規模な灌漑地域、継続的な機械化、政府支援の灌漑イニシアチブによって支えられています。地下水の抽出の増加、点滴灌漑やスプリンクラー灌漑の普及、太陽光ポンプの導入の成長が需要の継続を支えています。農村電化、気候に強い農業プログラム、灌漑インフラへの投資も貢献していますが、水の利用可能性、補助金の継続性、サービスネットワークのカバレッジによって結果は異なります。
北アメリカ
北アメリカは2024年に市場の21.4%を占めました。需要は大規模な商業農業、確立された灌漑インフラ、高効率の遠心ポンプと水中ポンプの採用に関連しています。高価値作物セグメントでは精密灌漑の実践と自動ポンピングソリューションがより一般的であり、高度な制御と監視の需要を支えています。成長はまた、灌漑ネットワークの近代化と、古い機器を高効率システムに置き換えることに関連しています。特に経済的に採用が支持される遠隔地での太陽光ハイブリッドオプションを含みます。
ヨーロッパ
ヨーロッパは2024年に市場の19.6%を占めました。需要は水効率の優先事項、環境遵守要件、園芸、温室栽培、精密農業における先進的なポンプシステムの採用によって影響を受けています。エネルギー性能に関する規制の強調は、古いポンプを高効率でスマート制御モデルに置き換えることを支持しています。特定の地域での気候変動と灌漑の強度も、現代の水分配ネットワークへの投資を支持していますが、市場の成長は通常、成熟した農業システムではより安定しています。
ラテンアメリカ
ラテンアメリカは2024年に11.2%のシェアを持ち、ブラジル、メキシコ、アルゼンチン、チリなどの国々での灌漑農業の拡大と輸出志向の作物生産によって支えられています。遠心ポンプと水中ポンプは、特に半乾燥地域での地下水抽出とフィールドレベルの灌漑に使用されています。政府の灌漑プログラムとエネルギー効率の良い太陽光ポンプソリューションの徐々な採用が成長を支えていますが、特に小規模農場では、経済的制約と不均一な農村インフラが採用速度を制限する可能性があります。
中東およびアフリカ
中東およびアフリカは2024年に市場の9.3%を占めました。需要は地下水ポンプへの高い依存、砂漠および制御環境農業の開発、湾岸諸国やアフリカの一部での灌漑インフラのイニシアチブに関連しています。太陽光ポンプもオフグリッド農業地域で採用が進んでいます。しかし、水不足、厳しい運用条件、限られたメンテナンスインフラが信頼性を制約し、ライフサイクルコストを増加させる可能性があり、サービス能力とシステム設計が持続的な性能にとって重要です。
農業用ポンプ市場のセグメンテーション:
製品タイプ別
- 遠心ポンプ
- 容積ポンプ
用途別
- 石油 & ガス
- 化学品
- 建設
- 発電
- 水 & 廃水処理
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
農業用ポンプ市場は多様で適度に統合された競争環境を持っています。主要なメーカーは通常、ポンプの効率、エネルギー性能、最新の灌漑要件をサポートする能力で競争します。
主要企業には、Grundfos Holding A/S、Flowserve Corporation、Pentair、Sulzer Ltd.、ITT Inc.、Ingersoll-Rand、EBARA International Corporation、The Weir Group PLC、Schlumberger Limited、Xylem Inc.が含まれます。多くの参加者は、高効率の遠心ポンプと水中ポンプ、太陽光発電灌漑システム、モニタリングとより一貫した運転性能をサポートするセンサー対応の制御装置に投資しています。これらの開発は、水不足やエネルギーコストといった制約に対処しつつ、農場の水管理ニーズをサポートすることを目的としています。
企業はまた、農業開発プログラムとのパートナーシップ、地方流通の拡大、強化されたアフターサービスを利用して市場アクセスと保持を改善しています。製品戦略はしばしば耐久性、メンテナンス要件の削減、エネルギー効率を強調し、小規模農家と商業農場の両方の運用制約に対応しています。
主要プレイヤー分析
- 荏原インターナショナルコーポレーション
- シュルンベルジェ・リミテッド
- ウィアグループPLC
- ペンテア
- スルザー株式会社
- ITT, Inc.
- インガソール・ランド
- フローサーブコーポレーション
- グルンドフォスホールディングA/S
- ザイレム株式会社
最近の開発
- 2025年12月、シャクティポンプス(インド)リミテッドは、持続可能な灌漑技術に注力し、Kisan Mela 2025で先進的な農業および太陽光発電の水ポンプシステムとマイクロ灌漑ソリューションを展示しました。
- 2025年9月、ベアリングスインターナショナル(Bi)は、イタリアのポンプメーカーSAERと戦略的パートナーシップを結び、南アフリカ市場でのSAERの水中および地上ポンプのポートフォリオを拡大しました。
- 2025年7月、キルロスカーブラザーズリミテッドは、灌漑および給水用途において効率と信頼性を向上させるために設計された最新の農業用ポンピングソリューション「JOSウルトラオープンウェル水中ポンプ」を発売しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り切るための戦略的な提言を提供します。
将来の展望
- 市場は、農家が生産性と水利用効率を向上させるために機械化および精密灌漑システムをますます採用するにつれて、安定した成長を遂げるでしょう。
- エネルギーコストの上昇、農村地域での信頼性の低い電力供給、再生可能エネルギーを基盤とした灌漑ソリューションへの関心の高まりにより、太陽光発電およびハイブリッドポンプシステムが広く受け入れられるようになるでしょう。
- メーカーは、持続可能な農業を支援し、農家の運用コストを削減するために、エネルギー効率が高く、メンテナンスが少なく、スマート制御されたポンプモデルの開発を続けるでしょう。
- 政府の灌漑開発プログラム、補助金制度、および農村電化イニシアチブは、新興経済国でのポンプ展開を加速する上で大きな役割を果たすでしょう。
- 半乾燥および干ばつが発生しやすい地域での地下水抽出およびフィールドレベルの灌漑ニーズが拡大し続けるため、潜水ポンプおよび遠心ポンプの需要は強いままでしょう。
- IoT対応の監視、遠隔診断、自動灌漑制御の統合により、ポンプの性能、信頼性、およびライフサイクル管理が向上します。
- 老朽化した非効率的なポンプシステムが、現代のエネルギー効率の高い代替品にアップグレードされるにつれて、交換需要が強化されるでしょう。
- 太陽光およびバッテリー対応のポンプシステムが費用対効果の高い灌漑ソリューションを提供するオフグリッドおよび遠隔農業地域で、市場機会が拡大するでしょう。
- ポンプメーカー、農業開発機関、およびマイクロファイナンス機関の協力により、小規模および零細農家への製品アクセスが向上します。
- 環境の持続可能性に関する規制と水資源保護の意識の高まりにより、制御された灌漑と最適化された資源利用をサポートするポンプの採用が促進されるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業用ポンプ市場の現在の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に農業用ポンプ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた農業用ポンプ市場のセグメントはどれですか?
農業用ポンプ市場の成長を促進している主な要因は何ですか?
農業用ポンプ市場の主要企業はどこですか?
2024年に農業用ポンプ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業用ポンプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業用ポンプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14,619 Million → 2032: USD 21,450.67 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業用ポンプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業用ポンプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業用ポンプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業用ポンプ市場市場の成長要因
- 3.3 農業用ポンプ市場市場の抑制要因および課題
- 3.4 農業用ポンプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業用ポンプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業用ポンプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業用ポンプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業用ポンプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業用ポンプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業用ポンプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業用ポンプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業用ポンプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業用ポンプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業用ポンプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業用ポンプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業用ポンプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業用ポンプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業用ポンプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業用ポンプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業用ポンプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業用ポンプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業用ポンプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業用ポンプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
