
農業用植付けおよび施肥機械市場の概要:
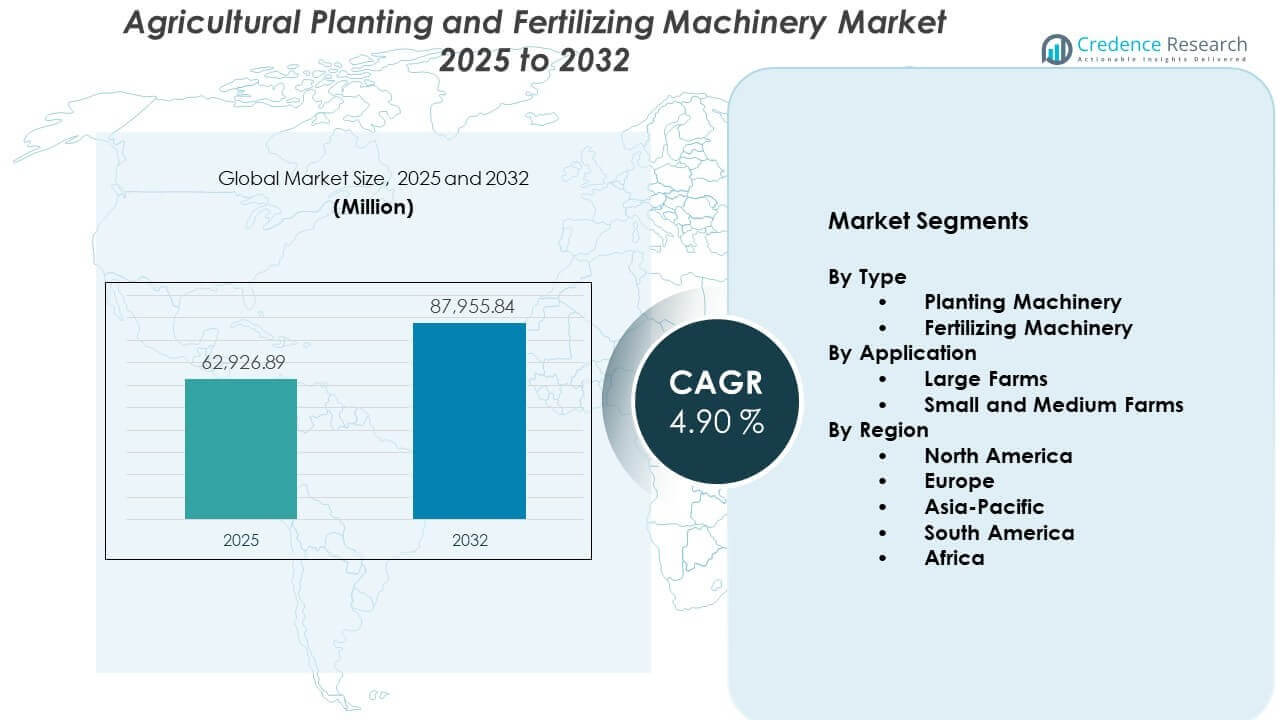
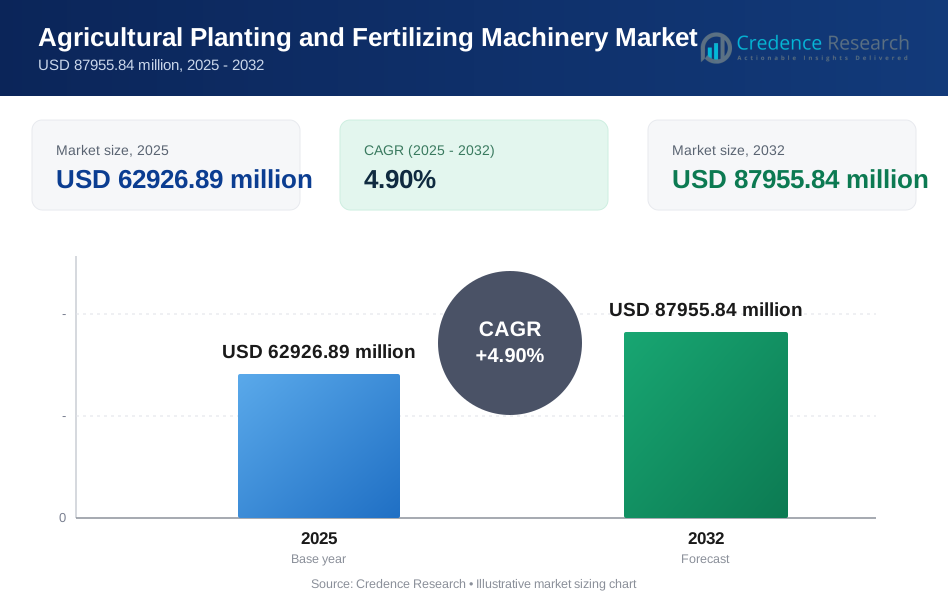
農業用植付けおよび施肥機械市場は、2025年の62926.89百万米ドルから2032年までに推定87955.84百万米ドルに成長すると予測されており、2025年から2032年までの年間平均成長率(CAGR)は4.90%です。
農業用植付けおよび施肥機械市場の成長は、大規模農場や小規模農家での急速な機械化を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の農業用植付けおよび施肥機械市場規模 | 62926.89百万米ドル |
| 農業用植付けおよび施肥機械市場、CAGR | 4.90% |
| 2032年の農業用植付けおよび施肥機械市場規模 | 87955.84百万米ドル |
農業用植付けおよび施肥機械市場の洞察:
- アジア太平洋地域は約32%、北米は約28%、ヨーロッパは約25%のシェアを占めており、高い機械化、強力な商業農業、広範なディーラーおよびサービスネットワークにより市場を支配しています。
- アジア太平洋地域は、政府支援の機械化計画、商業作物面積の拡大、手作業から機械による植付けおよび施肥への移行により、約32%のシェアで最も急成長している地域です。
- タイプ別では、植付け機械が市場の約60%を占め、施肥機械が約40%を占めており、正確な種子配置と立ち上げの確立に対する投資優先度の高さを反映しています。
- 用途別では、大規模農場が需要の約55%を占め、小規模および中規模農場が約45%を占めており、クレジットへのアクセスの向上、コンパクトな機械プラットフォーム、カスタムハイヤーサービスモデルのサポートを受けています。
農業用植付けおよび施肥機械市場の推進要因:
世界的な食料需要の増加と作物収量の向上の必要性
人口の増加と高価値作物への食事のシフトが農地に対する圧力を高めています。農家は限られた耕作可能地からより多くを生産しなければなりません。農業用植付けおよび施肥機械市場は、正確な種子と栄養素の配置によって生産者が収量のギャップを埋めるのを助けます。高度な植付け機は立ち上げの均一性を改善し、種子の無駄を減らします。最新の散布機と施肥機は、ターゲットゾーンに正確な肥料の投与を行います。機器は狭い植付け期間内でのタイムリーなフィールド作業をサポートします。農家が天候の変化や市場のシグナルに迅速に対応できるようにします。多くの国での強力な食料安全保障の議題が、このような機械の需要を堅調に保っています。
- 例えば、AGCOのPrecision Planting DeltaForceシステムは、最適な下圧を維持し、さまざまな土壌条件で深さの一貫性を向上させることにより、複数年の研究で1エーカーあたり平均14.3ブッシェルのトウモロコシ収量損失を防ぎました。
農村部の労働力不足と賃金インフレによる機械化の加速
多くの農業地域では、農村部の労働力が減少し、賃金が上昇しています。若い労働者は都市部やサービス業の仕事に移行することが多いです。生産者は手作業への依存を減らすために、植え付けや施肥の機械を採用しています。季節労働が不安定な地域では、農業用植え付けおよび施肥機械市場が勢いを増しています。高容量のプランターや栄養素適用機は、1人のオペレーターが1日により多くのヘクタールをカバーすることを可能にします。機械化は植え付けの深さや列間隔の一貫性を向上させます。重要な播種期間中の遅延を削減します。農家は機械を労働の変動性に対する長期的なヘッジと見なしています。
- 例えば、クボタ株式会社は、自律型トラクターや田植え機を開発し、1人のオペレーターが複数の機械を管理できるようにし、1ヘクタールあたり約30%の労働時間を削減しています。
支援的な政府政策、補助金プログラム、および農業融資へのアクセス
国や地域の政府は、農家の収入と食料供給を改善するために機械化を促進しています。多くの国がプランターや施肥機の購入補助金を提供しています。税金の還付や利子補給は、農家の所有コストを下げます。公的銀行が長期ローンを提供することで、農業用植え付けおよび施肥機械市場は恩恵を受けます。専用の農業融資ラインにより、中小規模の生産者が高価値の機械にアクセスしやすくなります。政府は効率的で低排出の機器の採用と支援を結びつけることがあります。国内製造を保護する政策フレームワークも地域の生産拠点を促進します。地域の農業ニーズに合わせた新製品の発売を奨励します。
持続可能性、資源効率、および環境コンプライアンスへの注目の高まり
肥料の流出、排出、および土壌健康に関する厳しい規制が機器の選択に影響を与えています。農家は栄養素をより効率的に使用し、損失を削減する機械を求めています。精密適用機は重複を減らし、水域への浸出を最小限に抑えます。農業用植え付けおよび施肥機械市場は、現場特有の投入管理を可能にすることで持続可能性の目標に合致しています。プランターは、繰り返しの手作業と比較して土壌の攪乱を減らします。正確な栄養素の配置は、より良い根の発育と肥料の吸収をサポートします。このような機械の採用は、農家が持続可能性認証の要求を満たすのに役立ちます。また、契約農場全体で環境パフォーマンスを追跡する企業のサプライチェーンをサポートします。
農業用植え付けおよび施肥機械市場のトレンド:
精密農業技術の植え付けおよび施肥機器への急速な統合
メーカーは新しいモデルにGPSガイダンス、自動操縦、およびセクション制御を組み込みます。農家は収量マップと土壌データを使用して、可変施肥プログラムを計画します。コントローラーは移動中に種子の間隔と栄養素の流れを調整します。農業用播種・施肥機械市場は、農場管理ソフトウェアと接続する機械の強い需要を見ています。クラウドプラットフォームはフィールド記録と操作ログを保存します。ディーラーは複雑な機器のリモート監視と診断を提供します。データ駆動の決定は重複や見逃しを減らします。これにより、機械は独立したツールからデジタル農場エコシステムの統合ノードに移行します。
- 例えば、ジョン・ディアのSee & Spray™ Selectシステムは、休耕地での緑対茶色の雑草検出を通じて、非残留性除草剤の使用を最大77%削減することを実証しました。畝作物の条件では、See & Spray™ Ultimateプラットフォームは、効果的な雑草管理を維持しながら、通常、除草剤の使用を約3分の2削減します。
フィールドオペレーションにおける自動化、ロボティクス、およびスマート制御システムの採用の増加
機器メーカーは主要な穀物地帯に半自律および完全自律のプランターを導入します。スマートセンサーは種子落下の精度と行のパフォーマンスをリアルタイムで追跡します。カメラとライダーは障害物検出と経路修正をサポートします。農業用播種・施肥機械市場は、小規模で断片化された区画に対するロボット群への関心の高まりを追跡しています。ドローンはターゲットゾーンでの空中施肥や微量栄養素の適用を支援します。キャビン内ディスプレイはより直感的になり、多言語インターフェースをサポートします。オーバーザエアのソフトウェアアップデートは、ライフサイクル中に機械の能力を向上させます。これにより、メーカーはハードウェアの交換なしに性能向上を販売することができます。
- 例えば、CNHインダストリアルは、Raven Autonomy™の高度な認識センサー、自律操縦、およびSlingshot® RTKネットワークをスプレッダープラットフォームに統合することで、自律性の能力を拡大しました。このセットアップは、肥料散布中にサブインチGPSガイダンスを維持しながら、監督された自律運転をサポートします。
農場フリートにおける低排出、ハイブリッド、および電動機械プラットフォームへのシフト
環境目標がOEMに燃料使用量と排出量を削減するためにパワートレインを再設計するよう促します。ハイブリッドシステムは、ディーゼルエンジンと電動ドライブを組み合わせて、トルク管理を改善します。バッテリー電動ユニットは、農場近くで運用する小型プランターやアプリケーター向けに登場します。農業用播種・施肥機械市場は、バイオ燃料や再生可能ディーゼルとの互換性への関心を見始めています。軽量設計は土壌圧縮と燃料消費を削減します。テレマティクスはエンジン稼働時間とアイドル時間を追跡し、サービス間隔を最適化します。政府は時折、クリーンなパワートレインの採用にインセンティブを結びつけます。これにより、主要メーカーの間でグリーン研究ポートフォリオへの投資が強化されます。
農家向けのサービス中心、リース、およびアフターマーケットサポートモデルの拡大
多くの栽培者は完全な所有権よりも柔軟なアクセスモデルを好みます。OEMやディーラーは、高級プランターやアプリケーターのリース、レンタル、使用量に応じた支払いプランを推進しています。包括的なサービス契約は、メンテナンス、キャリブレーション、ソフトウェアの更新をカバーします。農業用植付けおよび施肥機械市場は、オペレーターのトレーニングや農業アドバイザリーを含むバンドル提供から利益を得ています。アフターマーケットのアップグレード、レトロフィットキット、精密アドオンは、設置された機械の寿命を延ばします。デジタルプラットフォームは、スペアパーツの注文とサービススケジュールを管理します。季節的なサポートチームは、ピークの植付けと施肥の時期に農家を支援します。これにより、長期的な忠誠心が築かれ、供給者の収益が安定します。
農業用植付けおよび施肥機械市場の課題分析:
高い初期投資、所有コスト、小規模および限界農家への限られた資金調達
プランター、シーダー、精密アプリケーターは、かなりの前払い資本を必要とします。多くの小規模農家は、限られた土地保有に対してコストを正当化するのに苦労しています。限られた担保は、正式な信用チャネルへのアクセスを減少させます。農業用植付けおよび施肥機械市場は、非公式な貸付が支配する地域で抵抗に直面しています。農業借入者にとって金利は高いままになることがあります。燃料、メンテナンス、スペアパーツを含む運用コストは、さらなる圧力を加えます。農家は交換サイクルを遅らせ、古い機械に頼ることがあります。これにより、技術の更新ペースが遅くなり、高度なモデルの浸透が減少します。
技術的複雑性、スキルギャップ、断片化された農業システム内の構造的障壁
現代の機械は、洗練された電子機器、センサー、ソフトウェアを使用しています。多くのオペレーターは、高度な機能を効果的に使用するためのトレーニングを受けていません。キャリブレーションが不十分だと、精密システムの利点が減少します。農業用植付けおよび施肥機械市場は、断片化された土地保有や不規則な畑の形状がある地域で障害に直面しています。大型機械は狭い区画や段々畑に適さないことがあります。限られたディーラーネットワークと弱いサービスインフラストラクチャは、重要な季節にダウンタイムを引き起こします。遠隔地での正規部品の入手可能性は一貫していないことがあります。これにより、故障のリスクや高額な修理を恐れる農家の間でためらいが生じます。
農業用植付けおよび施肥機械市場の機会:
手頃な価格、コンパクト、小規模農家向けソリューションによる新興経済国での潜在力の高まり
アジア、アフリカ、ラテンアメリカでの商業農業の急速な成長が新たな需要を生み出しています。農家は、小さな畑に適したコンパクトなプランターや多目的アプリケーターを求めています。農業用植付けおよび施肥機械市場は、コア精密機能を備えた低コストモデルを通じて拡大できます。現地での製造と組み立ては、価格とリードタイムを削減します。共有所有モデルやカスタムハイヤーセンターは、限界農家へのアクセスを改善します。マイクロファイナンス機関とのパートナーシップは、カスタマイズされたローン商品をサポートします。これにより、サービスが行き届いていない地域での包括的な機械化に強力な勢いが生まれます。
デジタルエコシステム、データサービス、持続可能な製品ポートフォリオの拡大
機械の統合とデジタルアドバイザリープラットフォームの統合は、バンドルされた価値提案を生み出します。OEMは、機械にリンクされた農学サポート、天気警報、栄養計画ツールを提供できます。農業植付けおよび施肥機械市場は、投入効率を向上させる機器を通じてカーボンクレジットプログラムを活用できます。レガシーマシンに可変レート制御を可能にするレトロフィットは、交換ライトの道を開きます。肥料会社や協同組合との協力は、バンドルされた投入および機械パッケージをサポートします。これにより、メーカーは持続可能でデータ駆動型の農業移行において中心的な役割を果たすことができます。
農業植付けおよび施肥機械市場のセグメンテーション分析:
タイプ別
農業植付けおよび施肥機械市場は、作物サイクルの異なる段階に対応する植付け機械と施肥機械にきれいに分かれています。植付け機械には、種子の配置精度と均一性を向上させるシーダー、プランター、移植機が含まれます。これらの機械は、発芽率を高め、より一貫した植物スタンドをサポートします。施肥機械は、制御されたレートで栄養素を供給するスプレッダーとアプリケーターをカバーします。これにより、ターゲットを絞った適用が可能になり、無駄が減り、栄養素の利用効率が向上します。植付け機械の需要は、畝作物や大規模な穀物生産で依然として強いです。施肥機械は、規制や投入コストが生産者を精密な栄養管理に向かわせる地域で勢いを増しています。
- 例えば、マヒンドラ&マヒンドラは、さまざまな畑の条件で高い一貫性を持って均一な苗の配置を実現するよう設計された機械化された稲移植機「PlantingMaster Paddy 4RO」を導入しました。フィールドデモンストレーションでは、この機械が手動移植よりもはるかに高い精度と均一性を提供し、植付け速度を向上させ、労働要件を削減することが示されています。
用途別
用途別では、市場は大規模農場と中小規模農場に分かれ、それぞれが特定の性能ニーズと予算制限を持っています。大規模農場は、広大な畑を限られた時間内でカバーするために、高容量、高馬力のプランターとアプリケーターを好みます。これらのオペレーターは、フリートの使用を最適化するために、先進的な電子機器、テレマティクス、および自動化に焦点を当てています。中小規模農場は、堅牢でコンパクトで多目的な機器を優先します。これらは、使いやすさと低メンテナンスを提供しながら、手動方法よりも高い精度を提供する必要があります。手頃な価格と資金へのアクセスがこのセグメントで重要な役割を果たします。地元のディーラー、サービスネットワーク、および共有使用モデルが採用に強く影響します。
- 例えば、ジョンディアの1775NT 24列プランターを使用する大規模農場は、業界をリードするシングレーション精度を維持しながら、最大10mphでの高速植付けを実現しています。フィールド評価では、そのExactEmerge™技術が大規模な面積でほぼ完璧な種子配置を維持することが確認されています。
セグメンテーション:
タイプ別
- 植付け機械
- 施肥機械
用途別
- 大規模農場
- 中小規模農場
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカとヨーロッパ:成熟した機械化拠点と強い代替需要
北アメリカは、約28%のシェアを農業植付け・施肥機械市場で持ち、高い機械化と精密農業の強い採用に支えられています。大規模商業農場は、高容量のプランターや高度な施肥機に多額の投資を行っています。密集したディーラーネットワーク、信頼性のあるファイナンス、アフターマーケットサービスへの迅速なアクセスから恩恵を受けています。ヨーロッパは、技術集約型農業システムと厳しい環境規制により、約25%のシェアを占めています。ヨーロッパの生産者は、流出や排出基準を満たすために精密な栄養素適用を好みます。強力なOEMの存在と継続的な製品アップグレードが代替需要を支えています。持続可能で低排出の機械に対する政策インセンティブが両地域の販売をさらに支援しています。
アジア太平洋:商業農業基盤が拡大する最も成長が速い地域
アジア太平洋は、約32%の最大の地域シェアを持ち、中国、インド、東南アジアでの機械化農業の急速な拡大を反映しています。この地域の農業植付け・施肥機械市場は、食料需要の増加と農村労働力の減少から恩恵を受けています。政府は、プランターや施肥機の購入を支援する補助金制度やクレジットプログラムを展開しています。中国とインドの大規模な米、小麦、トウモロコシ地帯は、中から高馬力の機械に対する強い需要を生み出しています。また、分散された土地所有に適したコンパクトで多目的なユニットへの関心が高まっています。中国、インド、日本の現地製造拠点が機器コストを削減するのに役立っています。プレミアムセグメントでの精密機能の採用が増加し、長期的な成長見通しを高めています。
南アメリカとアフリカ:構造的課題を持つ高い成長可能性のあるフロンティア
南アメリカは、ブラジルとアルゼンチンの大規模な大豆、トウモロコシ、サトウキビのオペレーションに支えられ、約9%のシェアを持っています。これらの国の生産者は、広範な畝作物システムのために高生産性のプランターと施肥機に焦点を当てています。輸出主導のアグリビジネスからの支援を受け、収量と運用効率を優先しています。アフリカは約6%のシェアを占めていますが、長期的な潜在性を大きく提供しています。機械化レベルは低く、多くの農家が手動または動物牽引の道具に依存しています。政府と開発機関は、小規模および中規模農場向けの手頃で耐久性のある機械を促進しています。成長は、より良い農村金融、強力なディーラーネットワーク、および主要なアフリカ市場全体でのカスタムハイヤーサービスの拡大に依存しています。
主要プレイヤー分析:
- ジョン・ディア(ディア・アンド・カンパニー)
- AGCOコーポレーション
- CNHインダストリアル
- クボタ株式会社
- マヒンドラ&マヒンドラ
競争分析:
農業用播種・施肥機械市場は中程度に集中しており、ジョン・ディア、AGCO、CNHインダストリアル、クボタ、マヒンドラ&マヒンドラが世界的な競争を形成しています。これらの企業は、播種の正確さ、養分配置の効率性、信頼性、所有総コストで競争しています。また、精密技術、テレマティクス、統合デジタルプラットフォームにおいても強い競争に直面しています。OEMは、可変レート制御、セクションシャットオフ、自動化のためにR&Dに投資し、プレミアム価格を保護しています。地域のメーカーや実施専門家は、価格に敏感な小規模農家セグメントでの圧力を強めています。ディーラーネットワーク、資金調達サポート、アフターサービスのカバレッジが主要な差別化要因として機能しています。入力サプライヤーやデジタルプラットフォームとの戦略的パートナーシップは、エコシステムの範囲を広げ、顧客のロックインを深めています。
最近の展開:
- 2025年5月、CNHインダストリアルは、20馬力から700馬力以上にわたるトラクターの全ラインアップを刷新する新しい戦略的事業計画を発表しました。この進展は2026年まで続く予定です。2026年1月、同社はインドに新しいグリーンフィールド製造工場を建設する計画を確認し、年内に着工が期待されています。これは「メイク・イン・インディア」イニシアチブを強化し、高馬力トラクターと先進的な農業機械に焦点を当てるものです。
- 2025年2月、ジョン・ディア(ディア・アンド・カンパニー)は、2026年モデルの新しいプランターテクノロジーを導入しました。これには、アクティブな真空自動化、種子レベルのセンサー、肥料レベルのセンサーが含まれています。これらの革新は、緊迫した植え付け期間中の効率を最大化するために、リアルタイムで真空レベルを自動調整し、スキップやダブルを防ぐよう設計されています。さらに、2026年2月、同社はAI駆動のロボティクスとデジタル作物インテリジェンスの進展を加速するため、2026年のスタートアップコラボレータープログラムに5社の新しい企業を選定しました。
- 2024年4月、AGCOコーポレーションは、グローバル精密農業ポートフォリオを代表する新ブランド「PTx」を正式に立ち上げました。この立ち上げは、2024年4月1日にトリンブルとの大規模な合弁事業を完了し、混成フリートにおける工場装着およびレトロフィット精密技術に焦点を当てたPTxトリンブルを形成した後に行われました。最近では、2025年8月にAGCOは、ファームプログレスショーで初のフェントスタックフォールドプランターと次世代の高馬力トラクターラインを発表しました。
レポートのカバレッジ:
この調査レポートは、タイプ別および用途別に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 農家が収量の向上、投入効率の改善、気候変動への耐性を求めるにつれて、需要が増加します。
- 精密植え付けと可変施肥は、新しい機械プラットフォームの標準機能となります。
- 自動化と半自律的な運転により、ピークの植え付けおよび施肥シーズンの労働圧力が軽減されます。
- 新興市場は、小規模および中規模農場向けにコンパクトで手頃な価格の機械を通じてユニットの成長を促進します。
- 持続可能性のルールは、肥料の損失を制限し、排出を削減し、土壌の健康を保護する機器を優遇します。
- デジタルエコシステムが拡大し、機械データを農学のアドバイスや農場管理ソフトウェアと連携させます。
- 柔軟な資金調達、リース、およびカスタムハイヤーモデルが、資源に制約のある農家に先進的な機械へのアクセスを広げます。
- レトロフィットキットは、古い機械群をガイダンス、制御、監視機能でアップグレードし、完全な交換を必要としません。
- 業界の統合により、大手OEMおよびディーラーネットワークが強化され、ニッチプレーヤーは専門作物に焦点を当てます。
- 機械会社、種子および肥料供給業者、アグテックプロバイダー間のパートナーシップが、統合された成果重視のソリューションを創出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業用植栽および fertilizing 機械市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、農業用植栽および肥料機械市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた農業用植え付けおよび fertilizing 機械市場のセグメントはどれですか?
農業用植え付けおよび fertilizing 機械市場の成長を促進している主な要因は何ですか?
農業用植え付けおよび肥料機械市場の主要企業はどこですか?
2025年に農業用植え付けおよび fertilizing 機械市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業用植栽および施肥機械市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業用植栽および施肥機械市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 62926.89 million → 2032: USD 87955.84 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業用植栽および施肥機械市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業用植栽および施肥機械市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業用植栽および施肥機械市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業用植栽および施肥機械市場市場の成長要因
- 3.3 農業用植栽および施肥機械市場市場の抑制要因および課題
- 3.4 農業用植栽および施肥機械市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業用植栽および施肥機械市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業用植栽および施肥機械市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業用植栽および施肥機械市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業用植栽および施肥機械市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業用植栽および施肥機械市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業用植栽および施肥機械市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業用植栽および施肥機械市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業用植栽および施肥機械市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業用植栽および施肥機械市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業用植栽および施肥機械市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業用植栽および施肥機械市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業用植栽および施肥機械市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業用植栽および施肥機械市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業用植栽および施肥機械市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業用植栽および施肥機械市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業用植栽および施肥機械市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業用植栽および施肥機械市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業用植栽および施肥機械市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業用植栽および施肥機械市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
