
農業用微生物市場の概要:
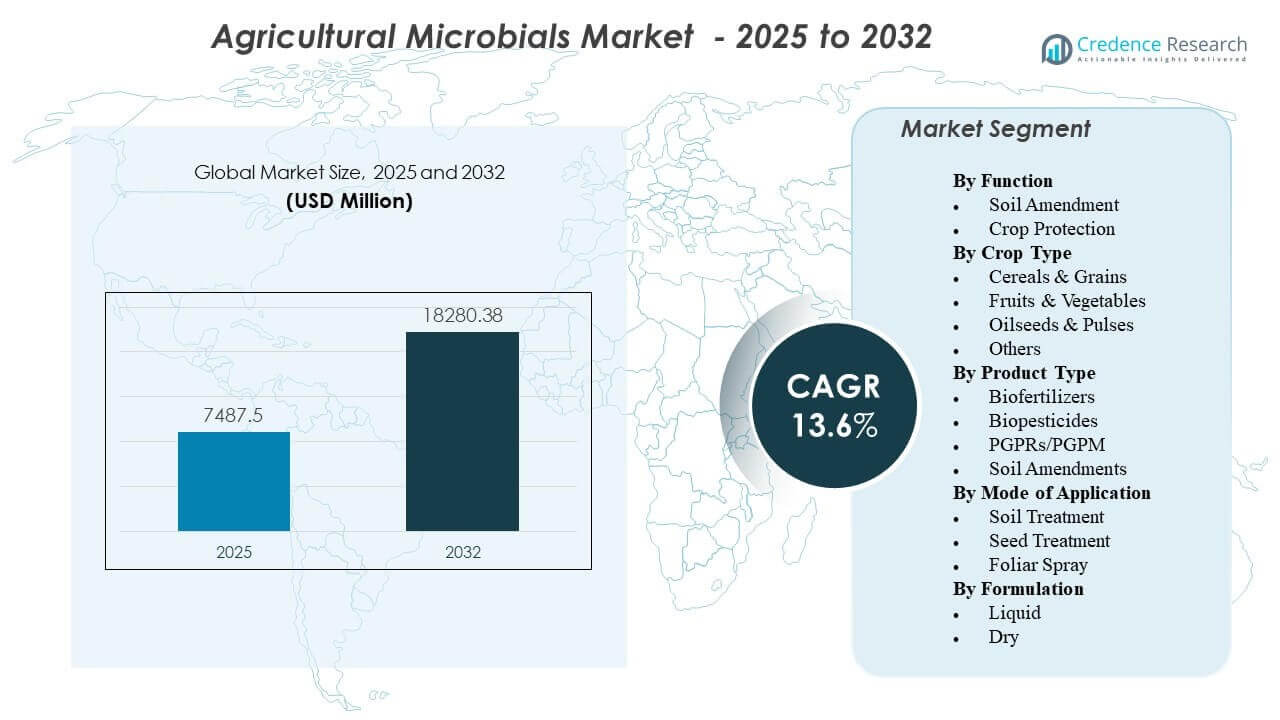
農業用微生物市場は、2025年の74億8,750万米ドルから2032年には182億8,038万米ドルに成長すると予測されています。これは、2025年から2032年にかけての年平均成長率 (CAGR) が13.60% であることを反映しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の農業用微生物市場規模 | 74億8,750万米ドル |
| 農業用微生物市場、CAGR | 13.60% |
| 2032年の農業用微生物市場規模 | 182億8,038万米ドル |
農業用微生物市場の成長は、持続可能な作物保護と栄養管理の需要の高まりに起因しています。
農業用微生物市場の洞察:
- 北米は市場の約32%、ヨーロッパは約28%、アジア太平洋は約25%を占めており、厳しい農薬規制、強力な流通ネットワーク、先進的なアドバイザリーおよび研究開発エコシステムによって支えられています。
- アジア太平洋は推定25%のシェアを持ち、園芸の拡大、バイオインプットに対する政府の支援プログラム、土壌健康と残留物に準拠した生産への注目の高まりによって、最も急成長している地域です。
- 製品タイプ別では、生物農薬が市場の約40%を占め、次いで生物肥料が約30%、PGPR/PGPMおよび土壌改良剤が土壌健康とストレス耐性のニーズに基づいて約30%を占めています。
- 機能別では、作物保護用微生物が需要の約60%を占め、土壌改良ソリューションが約40%を占めており、害虫・病害防除と長期的な土壌生産性のバランスの取れた焦点を反映しています。
農業用微生物市場の推進要因:
持続可能で環境に優しい作物保護の投入材の需要の高まり
農業用微生物市場は、食品や土壌における化学残留物を減らす安全な投入物を求める生産者によって勢いを増しています。農家は、残留物の遵守を求める小売業者や輸出業者の圧力に応じて、微生物バイオ肥料やバイオ農薬に移行しています。彼らは、収量を保護しながら、最大残留基準を規制の閾値以下に保つ解決策を求めています。政府は、生物学的登録を支持し、承認のタイムラインを短縮し、高リスクの合成分子を制限する政策を通じて、この移行を支援しています。有機および統合生産基準の認証機関は微生物製品を支持しており、果物、野菜、畑作物全体でのより広範な採用を促進しています。投入物供給者は、ストレス下で収量を維持する気候スマート農業の重要なツールとして微生物ポートフォリオを位置づけています。この物語は、規制当局から食品ブランドまでの利害関係者の関心を生物学的代替品に合わせています。これは、農場条件下で一貫した性能を発揮する新しい微生物株の長期的な需要を強化します。
- 例えば、バイエルAGは、生物学的殺菌剤Serenade®を利用して、最大残留基準(MRL)の要件を免除され、ボトリチスのような病気を制御しながら収穫前のインターバルをゼロ日に保つ能力を示し、厳しいヨーロッパの輸出基準を満たすのを助けています。
主要農業経済における支援的な規制フレームワークと環境政策
農業用微生物市場は、特定の合成農薬の使用を制限し、安全な生物学的代替品を奨励する規制改革から恩恵を受けています。主要な農業地域の当局は、土壌の健康、生物多様性の保護、地下水の質を優先する行動計画を展開しており、微生物を支持しています。これらのフレームワークには、従来の化学物質の再登録審査の厳格化と、生物製品の評価ルートの簡素化が含まれています。政府は、微生物ソリューションが文化的および機械的な実践とともに中心的な役割を果たす統合害虫管理を推進しています。補助金制度や公共の普及プログラムには、バイオ肥料やバイオスティミュラントが推奨される投入パッケージに含まれることがあります。政策立案者は、排出削減と持続可能な集約化のための国家目標に微生物を強調しています。この支援は、生物学的プラットフォームへの投資家の信頼を向上させ、長期的な能力拡大を促進します。これにより、メーカーはコンプライアンス要件に対する明確な視界を得て、地域の規制に合わせた製品ポートフォリオの迅速化を図ることができます。
- 例えば、コルテバ・アグリサイエンスは、EUにおける「農場から食卓へ」戦略に続いて、化学農薬の使用を2030年までに50%削減することを目指し、BlueN™窒素固定栄養管理者の迅速な登録を促進し、生物学的ポートフォリオの立ち上げを加速しました。
菌株発見の進展、製剤技術、および配送システム
農業用微生物市場は、菌株発見、製剤科学、応用技術における急速な革新を通じて進化しています。研究チームはゲノム解析とハイスループットスクリーニングを使用して、ストレス条件下で効果が向上した微生物候補を特定します。製剤者は、紫外線曝露や乾燥から敏感な生物を保護するカプセル化システムやキャリアを設計します。これらの革新は製品の保存期間を延ばし、保管の安定性を向上させ、流通業者にとって物流を容易にします。応用技術は、既存の農業機器に適合する種子処理、灌漑、葉面散布を通じて正確な供給をサポートします。一般的なタンクミックスパートナーとの互換性が向上することで、栽培者は微生物を現在の散布スケジュールに統合でき、採用が促進されます。企業は、さまざまな土壌タイプや気候を反映した複数の場所でのフィールド試験を通じて性能を検証します。これにより、農学者の信頼を築き、微生物を実験的な投入物ではなく信頼できるツールとして位置づけることをサポートします。
農家のための収量安定性、収益性、抵抗管理への注目の高まり
農業用微生物市場は、農家が不安定な条件下で収量を安定させ、農場の収益性を保護するツールを求める中で拡大しています。生物製品は、繰り返し使用される合成作用モードに対する抵抗圧力の管理を支援します。栽培者は、微生物を化学薬品の使用量を減らして組み合わせ、制御レベルを維持しつつ有益な生物を保護します。このアプローチは、長期的なフィールド生産性をサポートし、昆虫、病気、雑草の集団における抵抗の発展を遅らせます。微生物肥料とバイオスティミュラントは、栄養素の利用効率を向上させ、肥料の投入コストを削減します。強化された根系と改善されたストレス耐性は、作物が干ばつ、塩分、温度の極端さに耐えるのを助けます。小売業者や食品会社は、追跡可能な投入記録によって裏付けられた持続可能な実践を示す供給者に報酬を与えます。これにより、農家が多様な作付けシステム全体で標準的な農学プログラムに微生物を統合する商業的インセンティブが生まれます。
農業用微生物市場のトレンド:
主要供給者による統合生物プラットフォームとハイブリッド入力ポートフォリオの拡大
農業用微生物市場は、多国籍作物投入企業によって提供される統合生物プラットフォームへの明確なトレンドを示しています。大手供給者は、微生物を種子特性、従来の作物保護、デジタルアドバイザリーツールと組み合わせてバンドルソリューションを提供します。これらのプラットフォームにより、農家は生物種子処理、畝間接種剤、葉面バイオファンジサイドを単一のチャネルから利用できます。企業は、既存の化学ポートフォリオを活用して、確立された顧客基盤に微生物ラインを導入するクロスセリング戦略を使用します。製品チームは、各作物段階が特定の微生物介入にリンクするプログラムベースの推奨を設計します。流通業者は、植え付け、栄養成長、収穫品質のための生物を含むシーズン全体のパッケージを促進します。この統合は、栽培者が微生物を独立した製品ではなく、完全な農学プログラム内で見るため、採用が促進されます。これにより、継続的な需要が促進され、新しい菌株が市場に出るたびに継続的なアップグレードサイクルが奨励されます。
- 例えば、シンジェンタのVAYANTIS®殺菌剤シードトリートメントは、有効成分ピカルブトラゾックスに基づいており、主要なピシウム種に対してトウモロコシと大豆の苗を保護し、高い病害圧の下で強力な初期シーズンの立ち上がりをサポートするように設計されています。これは、古い卵菌シードトリートメント化学物質と比較して、改善されたより一貫した保護を提供し、困難な土壌および気象条件で均一な発芽を確保するのに役立ちます。
特産作物、高価値園芸、保護栽培システムへの焦点の移行
農業用微生物市場は、高価値の園芸作物や温室やネットハウスなどの保護栽培システムをますますターゲットにしています。これらのセグメントの生産者は、厳しい残留基準と高品質の基準に直面しており、生物学的ツールの需要を押し上げています。微生物は果実の硬さ、色の発達、保存期間をサポートし、輸出市場や小売ブランドにとって重要です。保護栽培は、微生物製品がより一貫した結果をもたらすことが多い制御された環境を提供します。サプライヤーは、ベリー、ブドウ、温室野菜、観賞用植物のために、特定の作物に合わせた微生物コンソーシアムを設計します。これらのプログラムは、合成投入物の削減と持続可能性認証を強調するバイヤープロトコルを生産者が満たすのを助けます。このような高利益作物への採用は、微生物の価値を示し、強力な参照ケースを構築します。これは、投資収益率の証拠を求める生産者が大規模な採用を行う前に、広範囲作物への段階的な拡大を促します。
- 例えば、BASF SEは、温室での運用においてVelifer®生物殺虫剤を展開しており、スリップスと白粉病を最大90%抑制し、敏感な開花段階での化学的介入を減らすことができます。
デジタルプラットフォーム、データ分析、処方に基づく生物学的応用の利用拡大
農業用微生物市場は、データ駆動型の処方ツールを通じて、農業の広範なデジタル化と一致しています。精密農業プラットフォームは、土壌データ、気象情報、作物健康マップを統合し、微生物の使用から最も利益を得るゾーンを特定します。可変レートのアプリケーションマップは、特定のフィールドエリアにバイオ肥料やバイオ農薬をターゲットにして配置することを可能にします。デジタルスカウティングとリモートセンシングは、微生物ソリューションが予防的に作用できる早期の病害圧を検出するのに役立ちます。一部のサプライヤーは、アプリケーション履歴とパフォーマンスの結果を記録する農場管理ソフトウェアと微生物プログラムをリンクしています。これらの記録は、バイヤーからのトレーサビリティの要求をサポートし、毎シーズンの製品推奨を微調整するのに役立ちます。意思決定支援ツールは、タイミング、投与量、他の投入物との互換性に関する複雑な選択を簡素化します。これにより、ユーザーの信頼が高まり、微生物介入が測定可能な農業および経済的利益をもたらす可能性が高まります。
生物学分野における業界の統合、パートナーシップ、ライセンス契約の増加
農業用微生物市場は、確立された農薬企業と専門的な生物学的企業の間で強力な統合と協力活動を経験しています。主要なプレイヤーは、独自の菌株と製剤のノウハウにアクセスするために、ニッチな微生物開発者を買収します。ライセンス契約により、地域企業はグローバルな微生物技術を現地ブランドで商業化することができます。入力メーカーとバイオテクノロジーのスタートアップとの戦略的提携は、研究室での発見からフィールドスケールでの展開までの道筋を短縮します。ベンチャーキャピタルは、スケーラブルな製造と規制準備が整った微生物プラットフォームに流れ込んでいます。種子会社と生物学的企業の共同開発契約は、種子と微生物の組み合わせソリューションを生み出します。ディストリビューターや協同組合も、ネットワークのために差別化された生物学的ポートフォリオを確保するためにパートナーシップモデルに参入しています。これにより、イノベーションの普及が加速し、検証済みの技術が農家に迅速に届く、より構造化された競争環境が生まれます。
農業用微生物市場の課題分析:
微生物製品のフィールドパフォーマンスの変動、規制の複雑さ、保存期間の制約
農業用微生物市場は、変動するフィールドパフォーマンスと複雑な規制経路に関連する重大な課題に直面しています。微生物の有効性はしばしば土壌の種類、気候、作物の種類、農業慣行に依存し、地域によって結果が不一致になることがあります。試験区が宣伝の期待に合わない場合、栽培者は信頼を失うかもしれません。生物製品の規制フレームワークは国によって断片化されており、データ要件や評価基準が異なります。多菌株製品や新しい作用モードの登録には、依然として長い時間がかかることがあります。保存期間の制限や保管条件への感受性は、ディストリビューターや小売業者にさらなる障害をもたらします。コールドチェーンの必要性や厳しい取り扱いガイドラインは、遠隔地の農村市場での物流コストを増加させます。これにより、メーカーは採用の勢いを維持するために、アドボカシー、教育、技術サポートに多額の投資を強いられます。
新興農業地域における低い認知度、限られた技術的ノウハウ、断片化された流通
農業用微生物市場はまた、多くの新興農業地域での低い認知度と限られた技術的専門知識に苦しんでいます。小規模農家は、微生物が従来の化学物質と作用モードや適用タイミングがどのように異なるかを完全に理解していないかもしれません。誤用、不適切な保管、または不正確な混合方法が製品の性能を低下させ、懐疑心を強化します。普及サービスやディーラーネットワークは、生物製品に関する明確なトレーニングを欠くことがあり、現場でのアドバイスが一貫しないことがあります。断片化された流通チャネルは、工場から農場までの品質管理を維持することを困難にします。偽造品や低品質の製品が非公式市場に入り込み、カテゴリの評判を損なうことがあります。栽培者の価格感度は、微生物が一般的な化学物質よりも単位あたり高価に見える場合、採用を遅らせます。これにより、ターゲットを絞ったデモプロット、農家教育キャンペーン、強力な管理プログラムの必要性が生まれます。
農業用微生物市場の機会:
新興経済国、高付加価値輸出チェーン、再生型農業モデルにおける成長の可能性
農業用微生物市場は、持続可能な集約化と輸出成長を促進する政府がある新興経済国で強力な機会を持っています。果物、野菜、コーヒー、カカオ、スパイスの生産者は、生物学的入力の使用を支持する厳しい買い手プロトコルに直面しています。微生物は、これらの生産者が残留基準を満たしながら、プレミアム市場で評価される品質属性を維持するのを助けることができます。再生農業と炭素に焦点を当てたプロジェクトも、土壌健康の回復を支援する微生物ソリューションのスペースを作り出します。金融機関や食品ブランドは、生物学的採用を含む持続可能な慣行に関連するインセンティブスキームを模索しています。現地製造と契約発酵施設は、コストを下げ、高潜在地域での供給信頼性を向上させます。これにより、地域のチャンピオンが地域の作物と農業気候条件に合わせた微生物ポートフォリオを拡大することが可能になります。
ストレス耐性株の革新、特化されたコンソーシア、および補完的なデジタルアドバイザリーサービス
農業用微生物市場は、ストレス耐性株と特化された微生物コンソーシアの革新からさらに機会を得ています。研究チームは、干ばつ、塩分、極端な温度に対する作物の回復力を強化するソリューションに焦点を当てています。特定の作物や土壌タイプに合わせたカスタマイズされたコンソーシアは、複数の制約に同時に対処できます。デジタルアドバイザリーツールや意思決定支援プラットフォームとの統合により、アプリケーションのタイミングと配置が改善されます。種子会社、灌漑プロバイダー、機器メーカーとのパートナーシップにより、バンドルソリューションが作成されます。これらの統合オファーは、農家の採用を容易にし、特定のブランドへの忠誠心を強化します。微生物を次世代のデータ駆動型で気候に賢い農業システムの不可欠な要素として位置づけます。
農業用微生物市場のセグメンテーション分析:
機能別
農業用微生物市場は、土壌改良と作物保護機能を中心にそのコアオファリングを構築しています。土壌改良ソリューションは、土壌構造、栄養循環、微生物バランスを強化し、長期的な肥沃度をサポートします。作物保護微生物は、病気、昆虫、線虫を対象とし、合成化学への依存を減らすのを助けます。農家は、気候ストレス下での生産性を維持し、強靭な根域を構築するために土壌改良を使用します。作物保護製品は、統合害虫管理戦略に自然に適合します。これらの機能は、持続可能な農業プログラム内で補完的な柱を形成します。例えば、UPL Ltd.のZebaは、トウモロコシ澱粉ベースの土壌改良剤で、水をその重量の400倍以上吸収し、干ばつに悩む畑での土壌水分保持と微生物叢の健康を改善するのに役立ちます。
- 例えば、UPL Ltd.は、そのNatural Plant Protection (NPP)事業を通じて、Zeba®を提供しています。これは、生分解性の澱粉ベースの土壌改良剤で、水をその重量の400倍まで吸収し、干ばつに悩む畑での土壌水分保持を改善するのに役立ちます。
作物タイプ別
農業用微生物市場は、穀物や穀類、果物や野菜、油糧種子や豆類、その他の特殊作物にサービスを提供しています。穀物や穀類は、広大な作付面積と土壌健康への関心の高まりにより、大きなボリュームを占めています。果物や野菜は、厳しい残留基準が迅速な微生物の採用を促進するため、1ヘクタールあたりの価値が高くなります。油糧種子や豆類は、窒素固定を支え、土壌由来の病害を管理するために微生物に依存しています。コーヒー、ココア、スパイス、観賞用植物などの特殊作物は、品質特性と保存期間を確保するために微生物を使用します。異なる作物システムは、地域の農学慣行に合わせた微生物プログラムを必要とします。これは、サプライヤーがフィールドデータに基づいた作物特有のパッケージを設計することを促します。
- 例えば、Novozymes(Novonesisの一部)は、大豆作物向けにOptimize®技術を開発しました。これは、LCO(リポ-キトオリゴ糖)技術とBradyrhizobiumを組み合わせた二重作用の種子処理で、標準的な接種剤と比較して最大20%の結節形成を増加させます。
製品タイプ別
製品タイプ内では、農業用微生物市場は、バイオ肥料、バイオ農薬、PGPRs/PGPM、および土壌改良剤に提供を分類しています。バイオ肥料は、栄養素の利用効率を向上させ、窒素、リン、および微量栄養素の利用可能性をサポートします。バイオ農薬は、統合害虫管理内で昆虫、病害、線虫の制御に生物学的代替手段を提供します。PGPRsとPGPMは、根の成長、栄養素の吸収、ストレス耐性を根圏相互作用を通じて促進します。土壌改良剤は、水分保持、構造、および微生物の生息地を改善します。企業はこれらの製品タイプをしばしばコンソーシアムに組み合わせ、1回の適用で複数の制約に対処します。これにより、微生物プログラムの価値が強化され、シーズンを通じての再利用がサポートされます。
適用方法別
農業用微生物市場は、土壌処理、種子処理、葉面散布を主要な適用方法として依存しています。土壌処理は劣化した土壌を再構築し、根域の生物学を強化し、長期間の効果をサポートします。種子処理は、微生物を直接種子に配置し、発芽時に早期のコロニー形成とターゲット配信を確保します。葉面散布は、病害抑制とストレス緩和のための柔軟なシーズン内ツールを提供します。生産者はしばしば、異なる成長段階とリスクをカバーするために、作物プログラム内で複数の方法を統合します。方法の選択は、作物の種類、機器の利用可能性、農場レベルでの労働制約を反映しています。これは、地域の生産現実に合った高度にカスタマイズされたプログラムをサポートします。例えば、NovozymesのOptimize XC大豆接種剤は、Bradyrhizobium japonicumとLCO技術を組み合わせており、単独のリゾビアと比較して、早期結節形成の割合を最大2倍にすることが示されており、種子適用微生物の性能を強化します。
製剤別
農業微生物市場における製剤のセグメンテーションは、異なる運用ニーズを満たす液体および乾燥形式に焦点を当てています。液体製剤は、施肥灌漑や葉面散布システムに容易に統合され、均一なカバーと簡単な取り扱いを提供します。これらの形式は、液体投入物を既に使用している高価値の園芸や保護栽培に適しています。粉末や顆粒を含む乾燥製剤は、より長い保存期間と温度変動に対する耐性を提供します。これらは、種子処理や植え付け時の溝内施用に適しています。流通業者は、コールドチェーンインフラが限られているか高価な場所で乾燥製品を好みます。農家は、機器の互換性、保管条件、適用頻度に対して製剤の選択を評価します。これは、微生物の生存率を保護しながら農場での使用を簡素化するための担体や安定剤の継続的な革新を促進します。
セグメンテーション:
機能別
- 土壌改良
- 作物保護
作物タイプ別
- 穀物 & 穀類
- 果物 & 野菜
- 油糧種子 & 豆類
- その他
製品タイプ別
- バイオ肥料
- バイオ農薬
- PGPRs/PGPM
- 土壌改良剤
適用方法別
- 土壌処理
- 種子処理
- 葉面散布
製剤別
- 液体
- 乾燥
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカとヨーロッパは規制と技術採用を通じて早期のリーダーシップを確立
北アメリカは[農業用微生物市場]の最大のシェアを持ち、約NA%を占めています。これは、生物学的投入物に対する強い認識と高度な流通ネットワークによって支えられています。農家は、小売業者や加工業者からの残留物規制に従うために、微生物を迅速に採用しています。大規模な生産者は、バイオ肥料やバイオ農薬を精密農業システムやデジタル農場プラットフォームに統合しています。主要な多国籍企業と活発なスタートアップの存在が、製品革新のパイプラインを支えています。ヨーロッパは、厳しい農薬規制とグリーンディールの持続可能性目標によって推進され、世界市場の約EU%を占めています。広範な有機農業と統合害虫管理フレームワークが、主要作物における生物学的解決策を支持しています。強力な政策支援、成熟したアドバイザリーネットワーク、業界の協調的な取り組みから恩恵を受けています。
アジア太平洋地域は園芸の強化と政策支援により最も急成長している地域として浮上
アジア太平洋地域は[農業用微生物市場]の約APAC%を占め、最も急成長している地域として際立っています。果物、野菜、プランテーション作物での高い採用率がこのシェアを支えています。インド、中国、東南アジア諸国の政府は、補助金や普及プログラムを通じてバイオ肥料やバイオ農薬を推進しています。農家は土壌の健康を改善し、輸入された合成投入物への依存を減らそうとしています。拡大する保護栽培と点滴灌漑システムが、より正確な微生物の使用をサポートしています。地元のメーカーは発酵能力を拡大し、半都市部や農村地帯への流通を改善しています。輸出志向の生産者が国際的な残留物と持続可能性の要件に合わせることで勢いを増しています。
ラテンアメリカと中東アフリカは輸出作物と土壌健康プログラムを通じて強力な上昇を提供
ラテンアメリカは、ブラジル、アルゼンチン、メキシコを基盤として、[農業用微生物市場]の約LATAM%のシェアを獲得しています。大豆、サトウキビ、コーヒー、果物の生産者は、窒素固定、病害防除、土壌の回復力をサポートするために微生物を使用しています。強い輸出志向が、世界的な持続可能性と残留基準へのコンプライアンスを促進しています。中東とアフリカは、土壌回復と水効率の目標によって成長を牽引し、ほぼMEA%のシェアを持っています。政府と開発機関は、気候ストレス下での穀物、豆類、園芸における生物学的投入物を推進しています。流通のギャップと認識の低さが、一部の小規模農家セグメントでの浸透を依然として制限しています。それにもかかわらず、大規模農場や輸出クラスターが再生可能で気候スマートな実践に投資する地域では需要が高まっています。
主要プレイヤー分析:
- BASF SE
- Bayer AG / CropScience
- Corteva Agriscience
- シンジェンタグループ
- UPL Ltd.
競争分析:
[農業用微生物市場] は、専用の微生物ポートフォリオを拡大するグローバルな農薬大手と専門的なバイオ企業の間で激しい競争が特徴です。BASF、Bayer、Corteva、Syngenta、UPLといった主要プレイヤーは、内部の研究開発とターゲットを絞った買収を通じて、バイオ肥料、バイオ農薬、バイオスティミュラントのラインを拡大しています。多くの競争相手は、種子、特性、化学薬品、デジタルツールを組み合わせた広範な作物ソリューションに微生物を統合しています。このアプローチは農家の忠誠心を強化し、切り替えコストを引き上げます。地域企業やスタートアップは、地域に特化した菌株、低価格、強力な農学者ネットワークを通じて競争しています。菌株、製剤、コンソーシアム設計に関する知的財産は重要な差別化要因であり、企業にフィールド試験、登録書類、技術サポートサービスへの多額の投資を促しています。ディストリビューターや協同組合は、実績のあるパフォーマンスデータと一貫した供給信頼性を持つサプライヤーをますます好むようになっています。
最近の展開:
- 2026年1月、UPL Ltd.は第468回RC会議後、新しい農薬および生物学的登録の承認を受け、インドの農業投入市場での地位を強化しました。同社は、インドの農家の間で伝統的な化学的方法の代替として、種子処理および生物学的ソリューションの採用が増加しているのを引き続き見ています。以前、2025年8月にUPLはトウモロコシ用の新しい除草剤「Brucia」を発売し、精密な栄養素と微生物の適用を強調する持続可能な農業技術ポートフォリオに統合しました。
- 2025年10月、Corteva Agriscienceは2026年後半までに事業を2つの独立した公開企業に分割するという主要な戦略的転換を発表しました。「New Corteva」と名付けられた1つの企業は、生物学的製品に主に重点を置いた作物保護に専念します。これは同社の最も成長が速いセグメントの1つです。この動きは、2025年前半の強力な業績に続くもので、Cortevaは新しい生物学的および殺菌剤製品の高い需要によって特に牽引された8%のボリューム増加を報告しました。
- 2025年2月、シンジェンタグループは、ノバルティスから天然製品および遺伝子株資産を取得することで、生物学的セクターでの世界的なリーダーシップを大幅に強化しました。この買収は、持続可能な農業慣行への移行を加速するために設計された米国サウスカロライナ州の新しい生産施設の開設と組み合わされました。2025年11月、シンジェンタはAmoeba SAと提携し、単細胞微生物を利用して穀物作物を真菌病から保護する画期的な生物殺菌剤を英国およびEUで商業化しました。
レポートのカバレッジ:
この調査レポートは、機能、作物タイプ、製品タイプ、適用モード、製剤、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場のダイナミクス、規制の状況、および技術の進歩を探ります。外部要因および世界経済の変化が市場の成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業に対する戦略的な推奨事項を提供します。
将来の展望:
- 残留基準の厳格化や小売業者の安全な作物投入物への要求により、微生物の需要は増加するでしょう。
- 生物学的ポートフォリオは、種子、特性、デジタル意思決定支援ツールとより緊密に統合されるでしょう。
- 革新は、ストレス耐性のある菌株や困難な農業気候に対応する微生物コンソーシアムに焦点を当てるでしょう。
- 種子処理や畝間微生物の適用が、単独の葉面製品よりもシェアを獲得するでしょう。
- 現地製造および地域発酵ハブは、高成長の新興市場で拡大するでしょう。
- 生物製剤の規制枠組みはより調和され、主要地域での承認サイクルが短縮されるでしょう。
- デモンストレーション農場と成果ベースのアドバイザリーモデルが、微生物に対する農家の信頼を強化するでしょう。
- 多国籍企業と地元の専門家とのパートナーシップが、カスタマイズされた製品開発を加速するでしょう。
- 炭素および土壌健康プログラムは、再生農業プロジェクトにおける微生物を中核ツールとして位置付けるでしょう。
- 統合は続き、独自の菌株、製剤技術、およびデータプラットフォームに焦点を当てた買収が行われるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業微生物市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、農業用微生物市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた農業微生物市場のセグメントはどれですか?
農業微生物市場の成長を促進している主な要因は何ですか?
農業微生物市場の主要企業はどこですか?
2025年に農業微生物市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業用微生物市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業用微生物市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 7,487.5 million → 2032: USD 18,280.38 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業用微生物市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業用微生物市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業用微生物市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業用微生物市場市場の成長要因
- 3.3 農業用微生物市場市場の抑制要因および課題
- 3.4 農業用微生物市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業用微生物市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業用微生物市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業用微生物市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業用微生物市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業用微生物市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業用微生物市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業用微生物市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業用微生物市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業用微生物市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業用微生物市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業用微生物市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業用微生物市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業用微生物市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業用微生物市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業用微生物市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業用微生物市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業用微生物市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業用微生物市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業用微生物市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
