
農業用潤滑剤市場の概要:
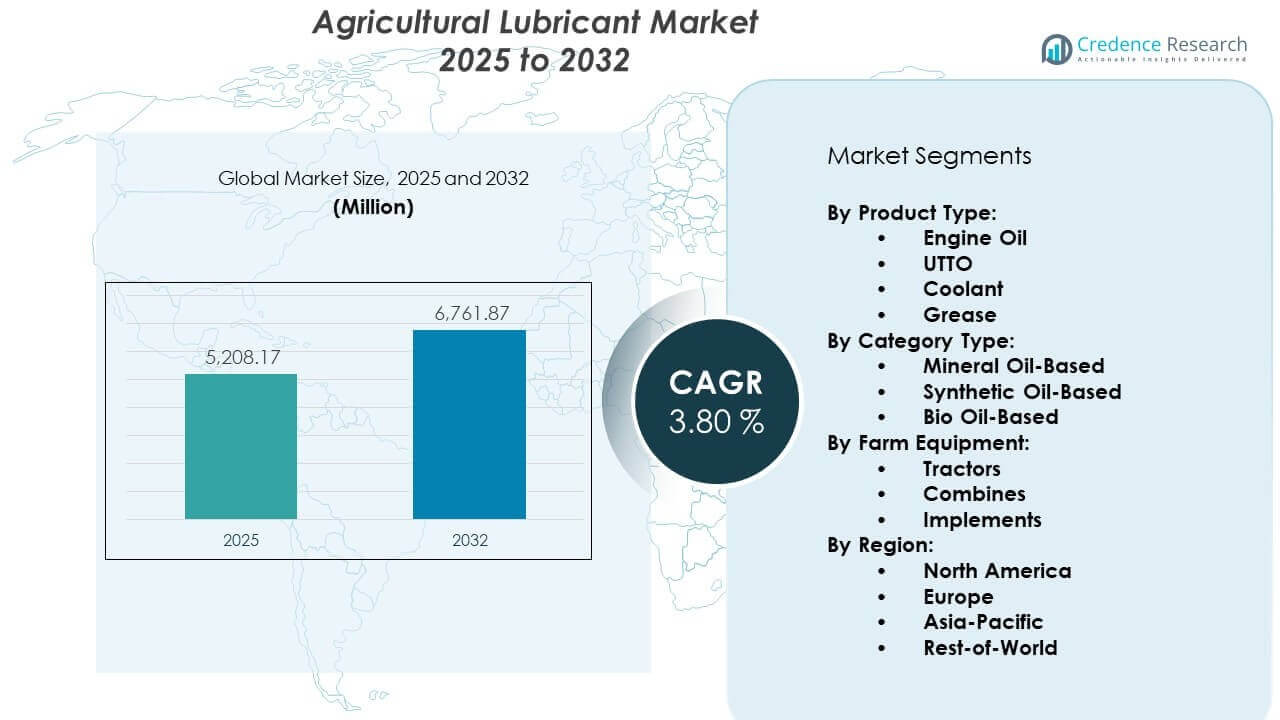
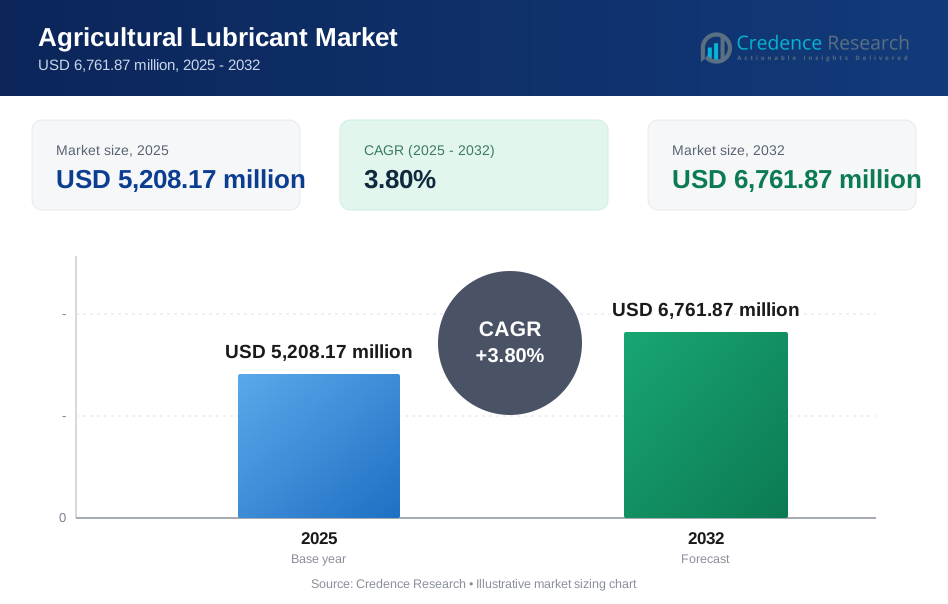
農業用潤滑剤市場は、2025年の52億0817万米ドルから2032年には推定67億6187万米ドルに成長すると予測されており、2025年から2032年までの年間平均成長率(CAGR)は3.80%です。
農家の予防保守に対する意識の高まりにより、エンジンオイル、グリース、油圧作動油の使用が増加し、摩耗を減らし、機械の稼働時間を確保しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 農業用潤滑剤市場規模 2025 | 52億0817万米ドル |
| 農業用潤滑剤市場、CAGR | 3.80% |
| 農業用潤滑剤市場規模 2032 | 67億6187万米ドル |
農業用潤滑剤市場の洞察:
- 北米(32%)、ヨーロッパ(28%)、アジア太平洋(22%)は、強力な機械化、先進的な農業手法、機器の採用の増加により市場をリードしています。
- アジア太平洋は、農業インフラの拡大、政府の機器補助金、トラクター普及率の増加により、22%のシェアで最も成長が速い地域です。
- 製品タイプ別では、エンジンオイルが41%で最大のシェアを占め、トラクターやトランスミッションシステムでの使用が多いため、UTTOとグリースが続きます。
- カテゴリタイプ別では、鉱物油ベースの潤滑剤が54%のシェアを持ち、環境規制や高性能アプリケーションで合成およびバイオベースのオプションが勢いを増しています。
農業用潤滑剤市場の推進要因:
農業作業における機械化と機器使用の増加
機械化は、先進国および新興農業経済の両方で強化されています。トラクター、コンバインハーベスター、精密機器の使用は農場の効率を向上させています。これらの機械は、スムーズな性能と長いサービス寿命を確保するために一貫した潤滑が必要です。農業用潤滑剤市場は、過酷な屋外条件に耐える機械への依存度の高まりから利益を得ています。エンジンオイル、グリース、トランスミッションフルードは、頻繁なメンテナンスサイクルにより使用が増加しています。メーカーは、厳しいOEM基準を満たす高性能潤滑剤を推奨しています。これにより、オペレーターは重要な収穫期に予期しないダウンタイムを減らすことができます。農業インフラの成長は、フィールドオペレーション全体での潤滑剤需要を直接サポートしています。
- 例えば、シェルはRimula R4 Lエンジンオイルを開発しました。このオイルはLow-SAPS技術を使用しており、業界標準と比較して摩耗や堆積物に対するエンジン保護を最大50%向上させ、400馬力以上の最新の収穫機の重作業サイクルをサポートします。
OEMの推奨事項と機器メンテナンス意識の向上
オリジナル機器メーカーは特定の製品配合を推奨することで潤滑剤の使用に強い影響を与えます。農家は保証保護と最適な性能を確保するためにOEMの推奨をますます遵守しています。大規模農場や協同組合で定期的なメンテナンス文化が浸透しつつあります。それにより、農場の条件に合わせたカスタマイズされた潤滑剤ブレンドの需要が高まっています。潤滑剤メーカーは現在、OEMと協力して機械技術に合わせた流体を共同開発しています。このシナジーが農業用潤滑剤市場における高級潤滑剤の販売を促進しています。予防保全スケジュールは現在、アグリビジネスの運営の一部となっています。機械の摩耗パターンに対する意識の向上が、一貫した潤滑剤消費を支えています。
- 例えば、エクソンモービルは主要なOEMと提携し、Mobil Delvacシリーズを提供しています。このシリーズは最大600時間のエンジン運転で保護特性を維持するようにテストされており、多くのユーティリティトラクターの標準排出間隔を実質的に倍増させます。
より長い排出間隔と高性能流体へのシフト
より長い排出間隔は、大規模農場のダウンタイムとメンテナンスコストを削減します。性能を損なうことなく延長されたサービス間隔を可能にする潤滑剤が人気を集めています。合成および半合成ブレンドは摩擦、摩耗、酸化を減少させるのに役立ちます。これらの特性は、植え付けや収穫の季節を通じて機器の中断のない使用をサポートします。農業用潤滑剤市場は、高圧下での劣化に耐える流体配合から利益を得ています。機器の寿命は、流体の交換回数が少ないほど向上します。OEMは、先進的な潤滑剤を必要とする新しいエンジンや油圧システムを設計しています。これが農業拠点全体での配合、包装、配送の革新を促進しています。
環境問題が生分解性潤滑剤の需要を促進
環境保護規範が農業地域での潤滑剤の選択に影響を与えています。オペレーターは現在、生態学的リスクを減少させるためにバイオベースの潤滑剤を採用しています。これらの流体は無毒で、生分解性があり、土壌や作物の周りで安全です。ヨーロッパと北アメリカがこのシフトを主導しており、規制機関からの支援を受けています。農業用潤滑剤市場は、果樹園や湿地のような敏感な地域でのエコフレンドリーなオイルの安定した需要を見ています。公共機関や大規模な農園は現在、調達方針にグリーン潤滑剤を含めています。メーカーは再生可能な基油と低毒性添加剤の開発に投資しています。これが多様化した農場の風景全体で持続可能な潤滑戦略を促進しています。
農業用潤滑剤市場のトレンド:
潤滑剤の監視および分配システムのデジタル化の進展
デジタルツールは現在、農場全体で潤滑剤のモニタリングをサポートし、消費パターンの可視性を向上させています。IoTベースのセンサーとスマートディスペンサーが流体レベル、粘度、サービスニーズを追跡します。農家はリアルタイムデータに基づいて潤滑剤の補充を自動化し、交換をスケジュールすることができます。このトレンドは無駄を減らし、機械の稼働時間を改善します。潤滑剤メーカーは、大規模な農場クライアント向けのサービスパッケージにクラウドベースのプラットフォームを統合しています。農業用潤滑剤市場は、データに基づいた予測保全への関心の高まりから利益を得ています。デジタルツールは、複雑な機械全体で正しい流体の適用を確保するのに役立ちます。これは、フリート全体のパフォーマンス指標を管理する技術に精通したオペレーターに価値を生み出します。
- 例えば、ChevronはLubeWatchオイル分析プログラムを利用しており、実験室レベルのデータを使用して2〜5ミクロンの小さな摩耗粒子を特定し、農場管理者が故障が発生する200時間前までに機器の故障を予測できるようにしています。
多様な気候と土壌条件に合わせたカスタマイズされた処方
異なる気候と土壌タイプは、地域ごとに潤滑剤の要件に影響を与えます。熱帯農場は高い粉塵、湿度、作業温度を経験し、耐熱性のグリースとエンジンオイルを必要とします。寒冷気候では低温での流動性と粘度の安定性が求められます。メーカーは現在、これらの特定の環境ニーズを満たすために潤滑剤の組成を調整しています。農業用潤滑剤市場は、多様なフィールド条件に対応するために地域のカスタマイズを受け入れています。これには、地域の用途に適した防錆、防泡、防摩耗添加剤が含まれます。地域のディストリビューターも、ピーク農業スケジュールに対応するために季節的なグレードを在庫しています。カスタマイズされた提供は、地域市場での流体寿命と機械の互換性を向上させます。
- 例えば、FUCHSの独自の分子変換プロセスであるMC-Base-Oilテクノロジーは、標準的な鉱物油と比較して性能を向上させます。
プライベートラベルと契約製造パートナーシップの成長
プライベートラベルの潤滑剤は、農業サプライチェーン全体で拡大しています。ディストリビューターと協同組合は現在、契約メーカーと提携して競争力のある価格でブランド付きの流体を供給しています。これらの潤滑剤は、主要ブランドと同様の性能を提供しながら、価格の柔軟性を提供します。農業用潤滑剤市場は、地域の提携とホワイトラベル戦略を通じてボリュームの成長を見ています。これにより、地域のプレーヤーがニッチな作物セグメントや小規模な農場クラスターにサービスを提供できるようになります。契約製造は、リードタイムの短縮と在庫の応答性をサポートします。共同ブランドのソリューションは、地方の流通ネットワークでの忠誠心も生み出します。このトレンドは、品質基準を希釈することなく、潤滑剤のアクセスを拡大します。
地方流通チャネルにおける持続可能な包装と補充モデル
地方の潤滑剤流通は、持続可能な実践を取り入れ始めています。再充填可能なドラム、大量配送、エコセーフな包装オプションが好まれています。ディストリビューターは現在、プラスチック廃棄物と漏れを減らす包装形式を推進しています。農業用潤滑剤市場は、再利用可能なキャニスターとディスペンサーを提供することで、循環経済の取り組みと一致しています。これにより、物流コストが削減され、環境目標がサポートされます。ブランドは、改ざん防止シールやスマートキャップなどの包装革新を通じて差別化を図っています。これらの機能は、輸送と使用中の安全性、正確性、耐久性を提供します。大量購入者がコスト効率と環境への影響の軽減を優先する場所で採用が進んでいます。
農業用潤滑剤市場の課題分析:
変動する基油価格とサプライチェーンの変動が利益率に影響
農業用潤滑剤市場は、原油価格の変動や基油の供給状況に敏感です。潤滑剤メーカーは、一貫した基油の供給に大きく依存しており、これは地政学的および経済的な混乱の影響を受けやすいです。価格の不安定性は利益率を減少させたり、頻繁な製品の再価格設定を引き起こす可能性があります。小規模および中規模の農場は、突然のコスト増加を吸収するのが難しく、潤滑剤の購入が制限されます。流通業者も、注文と配送の間でコストが変動する際に在庫リスクに直面します。通貨の変動は、基油の国際調達をさらに複雑にします。これは、発展途上国での製品の入手可能性に影響を与えます。一貫した価格の安定性は、潤滑剤の調達チャネル全体で重要なニーズです。
低所得農業地域での先進的潤滑剤の採用の限界
先進的潤滑剤は、コストに敏感で機械化が進んでいない地域では採用が低いです。多くの小規模農家は、耐久性や互換性に欠ける基本的な鉱物油や無名の代替品を使用しています。農業用潤滑剤市場は、認識、訓練、入手可能性が限られている場所での障害に直面しています。一部の国では、非公式市場が支配的で、ブランド製品の普及を妨げています。高品質の潤滑剤は、長期的な節約を提供するにもかかわらず、高価と見なされています。機器の互換性の問題も、高級製品の使用を妨げています。この課題は、断片化された農業システム全体で効率的な潤滑慣行の普及を遅らせています。採用のギャップを埋めるには、地域に根ざしたアウトリーチ、インセンティブ、教育キャンペーンが必要です。
農業用潤滑剤市場の機会:
農場の統合拡大がバルクおよび高級潤滑剤の需要を解放
大規模な農場の統合が主要経済国の農業運営を再構築しています。大規模農場は大規模な車両群を管理し、効率的な流体管理システムを必要とします。これらの運営は、コスト削減のためにバルク購入や長時間排水潤滑剤を好みます。農業用潤滑剤市場は、カスタマイズされたサービス契約や供給契約を求める顧客からの支持を得ています。高級潤滑剤は、より長いサービス間隔とより高い保護を提供し、商業農場の目標に一致します。これにより、潤滑剤サービスプロバイダーとの付加価値パートナーシップの余地が生まれます。
バイオベースの潤滑剤が規制および環境政策を通じて支持を得る
EU、北米、アジアの一部における持続可能性プログラムは、エコセーフな農業慣行を奨励しています。バイオベースの潤滑剤は、多くの国で規制の支持と税制優遇措置を受けています。これにより、生分解性で植物由来のオイルを提供する潤滑剤メーカーに道が開かれます。農業用潤滑剤市場は、バイオ潤滑剤のポートフォリオを拡大することでこの機会を活用しています。グリーン認証と低毒性基準は、公共および民間部門全体でのブランドの魅力を向上させます。
農業用潤滑剤市場のセグメンテーション分析:
製品タイプ別
農業用潤滑油市場には、エンジンオイル、UTTO(ユニバーサルトラクタートランスミッションオイル)、クーラント、グリースの4つの主要な製品タイプが含まれます。エンジンオイルは、トラクターや重機での消費が多いため、最大のシェアを占めています。UTTOは、現代の機械における油圧およびトランスミッションシステムの両方をサポートし、その需要を促進しています。クーラントは、長時間の運転サイクル中の温度調整とエンジン保護において重要です。グリースは、埃や湿気にさらされる可動部品や接合部で安定した用途があります。各製品タイプは、季節を問わず機械の信頼性を向上させる役割を果たしています。
- 例えば、TotalEnergies Dynatrans MPVは、農業および建設機械の湿式ブレーキと油圧システムを備えたトランスミッション用に特別に開発された高性能ユニバーサルトラクタートランスミッションオイル(UTTO)です。この潤滑油は、「ジャダー」(チャタリング)や高温での過度なスリップを防ぎ、低温での摩擦ブレーキの固着を防ぐ専門的な摩擦制御を提供します。
カテゴリータイプ別
この市場の潤滑油は、鉱物油ベース、合成油ベース、バイオ油ベースのカテゴリーに分けられます。鉱物油ベースの潤滑油は、低コストと広範な入手可能性のために支配的です。合成油ベースの潤滑油は、より優れた性能、酸化安定性、長い排水間隔を提供します。バイオ油ベースの潤滑油は、その生分解性と環境安全性で注目を集めています。農業用潤滑油市場は、特に先進地域で持続可能な選択肢を支持する規制圧力の増加から恩恵を受けています。
- 例えば、Shellは、Shell Rimula R6 LM 10W-40のような合成技術に切り替えることで、LoginEKOのような農業運営がオイル交換間隔を250時間から450時間に延長し、メンテナンスのダウンタイムを効果的に削減したことを示しました。
農業機器別
主要な機器セグメントには、トラクター、コンバイン、実施機器が含まれます。トラクターは、日常業務でのエンジンと油圧の広範な使用のため、最も高い潤滑油需要を占めています。コンバインは、高負荷下での収穫システムに高度な潤滑が必要です。プラウやスプレーヤーなどの実施機器は、操作の耐久性のためにグリースや特殊流体に依存しています。新興経済国での農場の機械化の進展が、すべての機器セグメントでの潤滑油需要を直接支えています。
セグメンテーション:
製品タイプ別:
- エンジンオイル
- UTTO
- クーラント
- グリース
カテゴリータイプ別:
- 鉱物油ベース
- 合成油ベース
- バイオ油ベース
農業機器別:
- トラクター
- コンバイン
- 実施機器
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカとヨーロッパは先進的な機械化でリード
北アメリカは農業用潤滑剤市場の最大のシェアを占め、約32%を保持しています。この地域は大規模な商業農業、広範な機械化、OEMおよび潤滑剤メーカーの強力な存在から利益を得ています。アメリカとカナダはトラクター、コンバイン、精密機器の高い使用率を維持し、エンジンオイルやUTTOの継続的な需要を支えています。ヨーロッパは厳しい環境規制とバイオベースの潤滑剤の採用により、28%のシェアでそれに続きます。ドイツ、フランス、イギリスなどの国々は、持続可能な運用のために高性能の合成潤滑剤に投資しています。両地域は潤滑剤の消費と製品革新を促進する予防保守の実践を推進しています。
アジア太平洋は最も成長が速い地域として浮上
アジア太平洋は農業用潤滑剤市場で22%のシェアを持ち、予測期間を通じて最も速い成長率を示しています。中国、インド、東南アジアでの急速な農業機械化がこの拡大を支えています。これらの国々の政府は補助金付きの機器と農村インフラに投資しています。トラクターの普及率の上昇と機器のケアに対する意識が、中規模および小規模農場での潤滑剤の採用を促進しています。地元のメーカーは、コストに敏感な市場に対応するため、手頃な価格の鉱物およびブレンド潤滑剤を供給しています。これにより、分散した農業システムや季節的な作物サイクル全体での潤滑剤のアクセスが向上します。アジア太平洋は、グローバルサプライヤーにとって将来のボリューム成長の中心となります。
その他の地域は長期的な成長の可能性を提供
ラテンアメリカ、中東、アフリカを含むその他の地域は、農業用潤滑剤市場の18%のシェアを占めています。ブラジルとアルゼンチンは、巨大な農業ビジネスセクターと拡大する穀物輸出に支えられ、ラテンアメリカをリードしています。中東諸国は精密農業と温室農業に投資し、機器潤滑剤の需要を増加させています。アフリカは機械化が進んでいませんが、土地の利用可能性と食料需要の増加により長期的な可能性を示しています。市場浸透はインフラのギャップと非公式な流通により低いままです。これにより、採用を加速するためのターゲットを絞った教育とパートナーシップモデルの余地が生まれます。
主要プレイヤー分析:
- エクソンモービル・コーポレーション
- シェルplc
- シェブロン・コーポレーション
- トタルエナジーズSE
- BP plc
- フックス・ペトロルーブSE
競争分析:
農業用潤滑油市場は、世界的な石油大手と地域のサプライヤー間で激しい競争が特徴です。主要なプレイヤーは、先進的な処方とOEM承認済みのソリューションを通じて製品差別化に注力しています。企業は耐久性、過酷なフィールド条件下での性能、延長された排水間隔で競争します。ブランドの評判と地方市場での流通力が競争ポジショニングを形成します。多国籍企業は統合されたサプライチェーンと研究開発能力を活用して製品革新を維持します。地域のメーカーは価格優位性と地域に特化した製品で競争します。機器メーカーとの戦略的パートナーシップは顧客の忠誠心とアフターマーケット販売を強化します。市場は中程度に統合されており、世界的なプレイヤーが発展した農業経済において強いブランド影響力を持っています。
最近の展開:
- 2026年2月、Fuchs Petrolub SE(現在のFUCHS SE)は、トルコの合弁会社OPET FUCHSを完全買収し、国際的な存在感を強化しました。これは、2025年1月にオープンギアおよび重工業用潤滑剤の専門家であるBoss Lubricantsを買収し、2025年5月にラテンアメリカ市場向けに年間50,000トン以上の潤滑剤を生産するために設計されたブラジルの最新鋭の生産施設に3,900万ドルを投資したことに続くものです。
- 2026年1月、ExxonMobil Corporationは、マハラシュトラ州ライガードにある初のグリーンフィールド潤滑剤製造工場が、2025年末の初期稼働を経て、完全な運用状態に向けて進んでいると発表しました。この900クローレの施設は、年間159,000キロリットル(約100万バレル)の容量を持ち、インドの農業、工業、および商用車セクターでの高性能潤滑剤の需要増加に対応するために特別に設計されています。
- 2025年7月、Shell plcは、ムンバイに拠点を置くRaj Petro SpecialitiesをBrenntag Groupから100%株式取得し、成功裏に完了しました。この買収により、Shellは農業および特殊潤滑剤セクターにおける存在感を大幅に拡大し、Raj Petroの多様な白油および特殊製品のポートフォリオを統合しました。これには、チェンナイとシルヴァッサにある2つの主要製造工場が支援しており、世界100カ国以上にサービスを提供しています。
- 2025年3月、Chevron Corporationは、北米で初のグループIII+基油の国内生産者として参入し、2026年第4四半期にパスカグーラ製油所でNEXBASE 4 XPグレードの生産を開始する予定であると発表しました。これらの高度な基油は、最新の高精度エンジン承認を満たすために必要な次世代の高級農業および重工業用エンジン潤滑剤の調合に不可欠です。
レポートのカバレッジ:
この調査レポートは、製品タイプ別、カテゴリタイプ別、および農業機器セグメント別に基づいた詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 発展途上国での農業機械化の進展により、トラクター、コンバイン、スプレーヤーでの潤滑油消費が着実に増加します。
- 高性能合成潤滑油の採用が進み、長い排水間隔や高度なエンジンのニーズに対応します。
- 規制の強化と環境への圧力の高まりにより、バイオベースおよび生分解性潤滑油の市場シェアが拡大します。
- OEMとの協力が拡大し、メーカーは潤滑油の推奨を機器の販売およびサービスパッケージに統合します。
- 農村部の流通チャネルへの投資が進み、特にアジアとアフリカの分散した農業地域での潤滑油の入手可能性が向上します。
- スマート潤滑油モニタリングシステムとデジタルサービスモデルが、大規模農業ビジネスでの予測保守をサポートします。
- 農産物輸出と換金作物の栽培の成長により、機器の稼働時間の一貫性が求められ、潤滑油の信頼性のニーズが高まります。
- 価格に敏感な市場や地域の製品カスタマイズに対応するため、現地でのブレンドやプライベートラベル製造が拡大します。
- 新製品開発は、極端な温度や粉塵への曝露に耐える気候特有の潤滑油に焦点を当てます。
- 持続可能な農業慣行への政策インセンティブが、エコ認証および低毒性潤滑油ソリューションの市場を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業用潤滑剤市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に農業用潤滑剤市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた農業用潤滑剤市場のセグメントはどれですか?
農業用潤滑油市場の成長を促進している主な要因は何ですか?
農業用潤滑剤市場の主要企業はどこですか?
2025年に農業用潤滑剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業用潤滑油市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業用潤滑油市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 5,208.17 million → 2032: USD 6,761.87 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業用潤滑油市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業用潤滑油市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業用潤滑油市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業用潤滑油市場市場の成長要因
- 3.3 農業用潤滑油市場市場の抑制要因および課題
- 3.4 農業用潤滑油市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業用潤滑油市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業用潤滑油市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業用潤滑油市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業用潤滑油市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業用潤滑油市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業用潤滑油市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業用潤滑油市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業用潤滑油市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業用潤滑油市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業用潤滑油市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業用潤滑油市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業用潤滑油市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業用潤滑油市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業用潤滑油市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業用潤滑油市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業用潤滑油市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業用潤滑油市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業用潤滑油市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業用潤滑油市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
