
農業灌漑機械市場の概要:
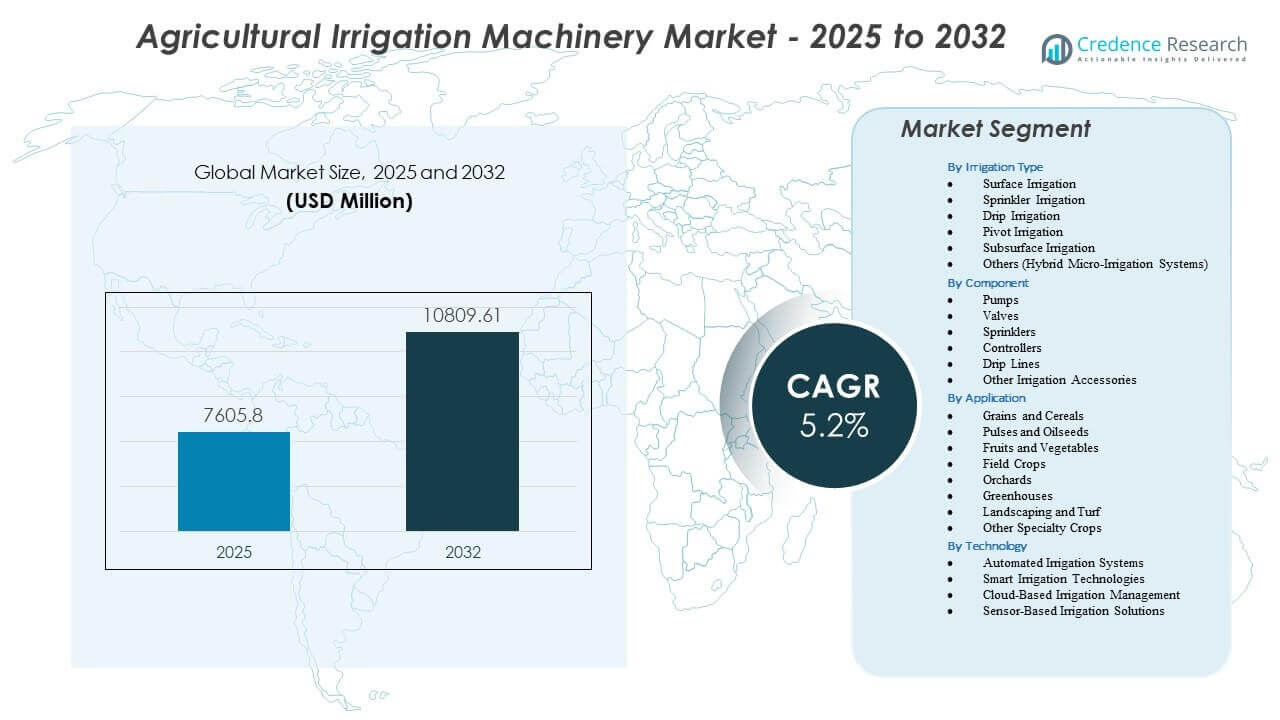
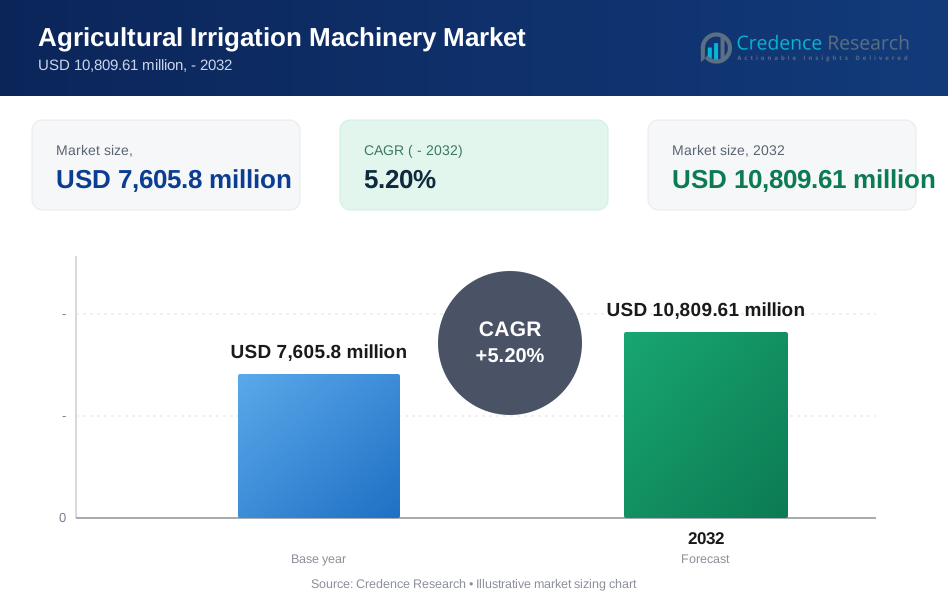
農業灌漑機械市場は、2025年の76億5800万米ドルから2032年には推定で108億9610万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)5.2%を記録します。
成長は、精密灌漑の採用の増加、水資源への圧力の増大、効率的な灌漑システムを促進する政府の強力な取り組みによって支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の農業灌漑機械市場規模 | 76億5800万米ドル |
| 農業灌漑機械市場、CAGR | 5.2% |
| 2032年の農業灌漑機械市場規模 | 108億9610万米ドル |
農業灌漑機械市場の洞察:
- 精密灌漑の強い需要が市場の成長を促進し、農家は水効率を向上させ、作物の性能を向上させるためにドリップ、スプリンクラー、自動システムを採用しています。
- 高い初期コストと農村地域での資金調達アクセスの制限が採用を抑制し、特に予算の制約に直面する小規模および零細農家に影響を与えています。
- 北米は高度な機械化により市場をリードし、ヨーロッパは厳しい水管理政策と温室の拡大によって安定した成長を維持しています。
- アジア太平洋地域は、政府がマイクロ灌漑を促進し、大規模な作物地域が効率的なシステムを必要とし、技術の採用が発展途上国で増加しているため、最も急成長している地域として浮上しています。
農業灌漑機械市場の推進要因
主要農業地域での不足による効率的な水利用の需要増加
淡水資源への圧力の増大により、農家は廃棄物を削減し、安定した作物サイクルをサポートするシステムを採用するようになっています。気候ストレスの増加により、農家は水流をより良く制御して収穫量を保護する必要があります。スマートユニットは、農家が手動灌漑から精密な供給に移行するのを助けます。自動化の広範な受け入れは、迅速なフィールド決定をサポートし、手作業を削減します。政府機関は補助金プログラムを通じて水スマートな実践を促進しています。乾燥地帯の農家は、土壌の水分バランスを維持するのに役立つシステムを好みます。正確な水分配は、ピークストレス時の作物の健康を改善します。農業灌漑機械市場は、長期的な水の安全性に焦点を当てることで着実な勢いを得ています。
発展途上国における商業農業と機械化栽培の拡大
大規模農場は、複数の作物運営をサポートする高容量の灌漑ユニットの需要を増加させます。輸出の増加は、生産者に信頼性のある給水サイクルを通じて均一な作物品質を維持することを促します。機械化された灌漑は、園芸作物やプランテーション作物で厳しい供給期限を守るのに役立ちます。新興経済国での新しい農場投資は、センターピボットやドリップラインの採用を改善します。インフラ支出の増加は、農村地域全体で新しい灌漑ネットワークの設置をサポートします。労働力不足の増加は、自動スプレーシステムへの関心を高めます。スマートコントロールは、大規模な生産者がフィールドサイクルを短縮するのに役立ちます。農業灌漑機械市場は、商業農場の統合の増加に強く反応します。
- 例えば、Valmont Industriesは、Valley®センターピボットが世界中で3,000万エーカー以上で稼働しており、大規模農場が灌漑を自動化し、高い出力の一貫性を維持できることを報告しています。
水効率の良い農業技術のための政府のインセンティブと政策推進
多くの国が、マイクロ灌漑の導入を支援するために税制優遇措置や助成金を提供しています。公共機関は、制御された水流の利点を強調する啓発プログラムを実施しています。補助金のカバーが初期費用を削減する場合、高効率システムの採用が増加します。強力な政策推進は、限界農家が冠水灌漑からドリップシステムに移行するのを助けます。州のプログラムは乾燥地域での水損失を削減することを目指しています。政府の入札プロジェクトは、灌漑ユニットの地元製造を促進します。政策支援は、水不足地域での採用率を向上させるのに役立ちます。農業灌漑機械市場は、継続的な政策関与と共に拡大しています。
- 例えば、インドのPMKSYマイクロ灌漑スキームは、効率的な灌漑技術で1,400万ヘクタール以上を支援し、Jain IrrigationやNetafim Indiaなどの企業が提供するドリップシステムを採用する数千の農家を可能にしました。
正確で制御された水の適用を必要とする高価値作物へのシフト
生産者は、正確な湿度管理が必要な果物、野菜、温室作物の作付面積を増やしています。精密灌漑は、敏感な作物全体での品質向上をサポートします。スマートセンサーは、安定した根域の湿度を維持するのに役立ちます。ドリップおよびマイクロスプレーユニットは、需要がピークに達するサイクル中の無駄を減らします。輸出志向の作物へのより大きな焦点は、制御システムへの依存を改善します。農家が均一な水分配を管理すると、収量の安定性が向上します。制御された灌漑は、極端な暑さの期間に作物のストレスを軽減します。農業灌漑機械市場は、プレミアム農業へのシフトから恩恵を受けます。
農業灌漑機械市場のトレンド
IoT対応のコントロールとリアルタイムモニタリングの灌漑システムへの急速な統合
IoTツールは、生産者がリモートダッシュボードでポンプ、バルブ、フローラインを管理するのを助けます。センサーネットワークは、短い間隔で土壌の湿度を追跡します。データに基づく洞察は、農家がリアルタイムで水位を調整するのを助けます。接続性は、大規模農場全体での意思決定の正確性を向上させます。予測アラートは、過剰灌漑と不足灌漑を防ぐのに役立ちます。デジタルコンソールは、季節作物により多くのコントロールをもたらします。スマートアップデートは、計画サイクルを改善し、手動チェックを減らします。農業灌漑機械市場は、技術対応のフィールド自動化に向かっています。
オフグリッド農業地域でのソーラーパワー灌漑ソリューションへの関心の高まり
ソーラーポンプシステムは中小規模の農場のエネルギーコストを削減します。信頼性のあるオフグリッド電力は、遠隔地での途切れない灌漑をサポートします。パネル価格の低下により、発展途上国市場での採用が増加しています。ソーラー駆動ユニットは、長い乾季の間に農場の生産を安定させるのに役立ちます。独立型システムはディーゼルポンプへの依存を減らします。ハイブリッドソリューションは、日照条件が変動する際に柔軟性を提供します。再生可能エネルギーシステムは、国家機関が設定した持続可能性目標の達成を支援します。農業灌漑機械市場は、よりクリーンな電力源に向かっています。
- 例えば、Jain Irrigationは、インドの農村部で10万以上のソーラーポンプシステムを展開し、グリッドアクセスが限られた地域でソーラー駆動の水供給を通じて灌漑をサポートしています。
多様な農場規模をサポートするモジュラーでカスタマイズ可能な灌漑ユニットの人気上昇
農家は、さまざまな土地のレイアウトや作物構造に合うユニットを求めています。モジュラーキットは、季節の変化に応じた簡単な拡張を提供します。軽量システムはセットアップのスピードを向上させます。ポータブルドリップラインは、小さな区画での迅速な移動をサポートします。カスタムレイアウトは、果樹園が木レベルでの一貫した水管理を行うのに役立ちます。柔軟なデザインは、長期的な交換コストを削減します。農家は、変化する土地パターンに合わせてスケールするシステムを好みます。農業灌漑機械市場は、急速にモジュラーエンジニアリングを採用しています。
- 例えば、Rivulisのモジュラードリップシステムは70以上の国で設置されており、果樹園、ブドウ園、列作物に対する迅速なカスタマイズをサポートするフィールド特化キットを提供しています。
AIベースの農場アドバイザリープラットフォームによるデータ駆動型灌漑計画の採用
AIツールは、天候、作物の段階、土壌データを使用して水のサイクルを計画するよう農家をガイドします。意思決定エンジンは、重要な作物段階での無駄を減らすのに役立ちます。アドバイザリープラットフォームは、ポンプのタイミングに関する推奨を提供します。データマッピングは、正確な灌漑ウィンドウの管理を支援します。AIモデルは、敏感な作物全体のフィールドの均一性を向上させます。デジタルアドバイスは、手動判断への依存を減らします。大規模な農家は、AIダッシュボードを使用して農場全体の水スケジュールを計画します。農業灌漑機械市場は、デジタルアドバイザリーエコシステムと密接に連携しています。
農業灌漑機械市場の課題分析
小規模農家にとっての高い資本要件と手頃な資金調達へのアクセスの制限
先進的なユニットは高い初期投資を必要とし、小規模農場の採用を制限します。多くの農家は、機器購入をサポートする信用枠へのアクセスがありません。資金のギャップは、農村地帯での採用を遅らせます。複雑なローンプロセスは、長期的なアップグレードへの農家の関心を減少させます。補助金の遅延は、低所得地域での市場の勢いを弱めます。メンテナンスコストの懸念は、自動化システムへの関心を減少させます。資金調達スキームの認知度の低さが採用を妨げています。農業灌漑機械市場は、多くの発展途上地域で強いコスト関連の障壁に直面しています。
農村農業コミュニティにおける技術的スキルのギャップと限定的なアフターセールスサポート
遠隔地の農家は、自動化システムの操作に困難を抱えています。技術的な訓練が限られているため、設置された機器を十分に活用できません。サービスネットワークが不十分なため、修理が遅れ、システムの稼働時間が減少します。予備部品の不足により、作物のピーク時にダウンタイムが増加します。地元の供給業者の品質が一貫しないため、信頼性に問題があります。強力なサポートがないと、新しいシステムの導入をためらう農家が多いです。知識のギャップにより、デジタルツールの効果が減少します。農業用灌漑機械市場は、これらのギャップに対処し、長期的な持続可能性を向上させる必要があります。
農業用灌漑機械市場の機会
開発途上国におけるマイクロ灌漑カバレッジ拡大への政府の注力の高まり
公共プログラムは、数百万ヘクタールへのマイクロ灌漑カバレッジの拡大を目指しています。新しいスキームは、購入コストを削減するための直接的なインセンティブを提供します。意識向上活動は、長期的な節水について農家を教育します。補助金のカバレッジ拡大は、より強力な民間投資を招きます。大規模な灌漑近代化プロジェクトは、新しい供給業者のためのスペースを作ります。農村開発計画は、乾燥地帯でのドリップ設置を支援します。採用率の向上は、サービスネットワークの需要を高めます。農業用灌漑機械市場は、これらの政策シフトから強力な成長を取り込むことができます。
商業農場におけるスマート農業プラットフォームと遠隔操作ツールの採用の増加
大規模農場は、完全にデジタル化された灌漑サイクルに向かっています。遠隔ダッシュボードは、少ない労働力で広大な農地を管理するのに役立ちます。データに基づく洞察は、水流の制御を改善します。気象モデルとの統合は、より良い計画をサポートします。スマートユニットは、変動する気候条件下での柔軟性を生産者に提供します。自動化は、手動スキルへの依存を減少させます。アグリテック企業からの強い関心が、イノベーションのパイプラインを強化します。農業用灌漑機械市場は、拡大するデジタル農場エコシステムから恩恵を受けます。
農業用灌漑機械市場のセグメンテーション分析:
灌漑タイプ別
地表、スプリンクラー、ドリップ、ピボット、地下、ハイブリッドマイクロ灌漑システムが、農業用灌漑機械市場の需要パターンを形成します。地表灌漑は、コスト管理が決定を導く大規模農場で強く利用されています。スプリンクラーシステムは、さまざまな土壌タイプにわたる柔軟なカバレッジをサポートします。ドリップセットアップは、高価値作物における水効率を向上させます。ピボットユニットは、大規模生産者が広範囲にわたる均一な灌漑を管理するのに役立ちます。地下ユニットは、乾燥地帯での深い水分制御をサポートします。ハイブリッドマイクロ灌漑は、小規模農場での採用を広げます。市場は、効率的な水利用への関心の高まりとともに着実に成長しています。
- 例えば、バレー灌漑は、そのセンターピボットが世界中で2,500万エーカー以上で稼働し、大規模農業地帯での均一な水供給をサポートしていると報告しています。
コンポーネント別
ポンプ、バルブ、スプリンクラー、コントローラー、ドリップライン、アクセサリーが、農業用灌漑機械市場の主要な機械構成を形成します。ポンプは、さまざまな地形にわたる安定した水の移動を可能にします。バルブは、流量制御の精度を向上させます。スプリンクラーは、フィールド作物に広範囲のカバレッジをサポートします。コントローラーは、農家が配信サイクルを自動化するのを助けます。ドリップラインは、植物レベルでの正確な水分配置を導きます。アクセサリーは、多様な農場のニーズに対する運用ギャップを埋めます。このセグメントは、信頼性が高く長寿命のコンポーネントへの高い嗜好とともに進展しています。
- 例えば、ネルソン・イリゲーションのR3000ローテーター®スプリンクラーは何百万エーカーにもわたって展開されており、古いインパクトスプリンクラー設計と比較して最大25%の適用均一性の向上が記録されています。
用途別
穀物、シリアル、豆類、油糧種子、果物、野菜、畑作物、果樹園、温室、造園、特殊作物は、農業灌漑機械市場における幅広い使用例を表しています。穀物とシリアルは、畑の均一性を向上させるシステムを採用しています。豆類と油糧種子は、重要な段階での制御された灌漑に依存しています。果物と野菜は、収量の安定性のために正確な水分が必要です。畑作物は機械化されたカバレッジから利益を得ます。果樹園は根域制御のためにマイクロ灌漑を使用します。温室は自動化されたユニットに依存しています。造園と特殊作物は、柔軟で廃棄物の少ないシステムを採用しています。
技術別
自動化システム、スマートソリューション、クラウドベースのツール、センサー誘導プラットフォームは、農業灌漑機械市場における技術の変化を定義しています。自動化機械は低労働力の運用をサポートします。スマートツールはタイミングと投与の精度を向上させます。クラウドプラットフォームは、農家が複数のゾーンを監視するのに役立ちます。センサー誘導ユニットは意思決定の質を向上させます。各技術は水の配置の一貫性を向上させます。リアルタイムの洞察の必要性とともに採用が増加しています。このセグメントは、農場全体でのデジタル統合の拡大により強化されています。
セグメンテーション:
灌漑タイプ別
- 表面灌漑
- スプリンクラー灌漑
- 点滴灌漑
- ピボット灌漑
- 地下灌漑
- その他(ハイブリッドマイクロ灌漑システム)
コンポーネント別
- ポンプ
- バルブ
- スプリンクラー
- コントローラー
- ドリップライン
- その他の灌漑アクセサリー
用途別
- 穀物とシリアル
- 豆類と油糧種子
- 果物と野菜
- 畑作物
- 果樹園
- 温室
- 造園と芝生
- その他の特殊作物
技術別
- 自動灌漑システム
- スマート灌漑技術
- クラウドベースの灌漑管理
- センサーに基づく灌漑ソリューション
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力な機械化率と精密灌漑の高い採用に支えられ、農業灌漑機械市場で重要なシェアを占めています。大規模な商業農場と自動化システムへの投資により、地域は推定32〜34%のシェアを占めています。アメリカの農家は、高度なスプリンクラー、ピボット、およびセンサー駆動のセットアップを好みます。干ばつが多発する州が効率的な水技術に依存するにつれて、需要は着実に増加しています。カナダでは、温室および特殊作物セグメントでの採用が増加しています。農業灌漑機械市場は、地域全体での強力なインフラと安定した農場の近代化から恩恵を受けています。
ヨーロッパは、厳格な水管理政策と高価値作物生産の拡大により、推定25〜27%のシェアを維持しています。スペイン、イタリア、フランスなどの国々は、水不足を管理するためにドリップ灌漑やマイクロ灌漑に投資しています。オランダや中欧の温室クラスターが機械需要を増加させています。農家は水の無駄を減らし、気候適応目標を支援するシステムを優先しています。インセンティブプログラムは、自動化およびクラウドベースのツールの採用を強化します。農業灌漑機械市場は、技術のアップグレードを促進する地域の持続可能性目標から利益を得ています。
アジア太平洋は、広大な農地とインド、中国、東南アジアでのマイクロ灌漑の浸透率の上昇により、36〜38%で最大のシェアを持っています。強力な政府の補助金プログラムが中小農場での採用を加速させています。中国の高価値作物やインドの果樹地帯でのドリップ灌漑やスプリンクラーシステムの需要が拡大しています。変動するモンスーン周期中の制御灌漑への依存が高まるにつれて、成長が加速しています。この地域は、太陽光発電やセンサー駆動システムにおいて強い勢いを示しています。農業灌漑機械市場は、多様な作物ゾーンにおける水効率の高い灌漑へのシフトから恩恵を受けています。
主要プレイヤーの分析:
- Valmont Industries, Inc.
- Lindsay Corporation
- The Toro Company
- Nelson Irrigation
- Netafim Ltd. (Orbia / Netafim USA)
- Rain Bird Corporation
- Deere & Company
- Jain Irrigation Systems Ltd.
- Rivulis Irrigation Ltd.
- Reinke Manufacturing Co., Inc.
- Mahindra EPC Irrigation Limited
- Hunter Industries Inc.
- Kothari Agritech Private Limited
競争分析:
主要プレイヤーは、農業用灌漑機械市場において自動化、デジタル統合、製品ポートフォリオの拡大を通じて革新を推進しています。主要企業は効率的なポンプシステム、精密スプリンクラー、高度なドリップ技術に注力しています。強力な研究パイプラインは、スマートコントローラーやクラウド連携の監視ツールの開発を支えています。グローバルブランドは、小規模および中規模農場に到達するために流通ネットワークを強化しています。多くの企業が、オフグリッド地域での需要に応えるため、太陽光対応システムに投資しています。競争は、企業が温室や果樹園ベースのアプリケーションをカスタマイズされたソリューションでターゲットにすることで激化しています。農業用灌漑機械市場は、技術のアップグレード、地域パートナーシップ、製品の信頼性によって形作られた活発な競争を反映しています。
最近の動向:
- 2026年1月、Valmont Industriesの企業であるValley Irrigationは、農業革新を支援する10万ドルの助成プログラムの受賞者を発表しました。この取り組みは、精密農業のトレンドの中で灌漑技術を進化させるというValmontの継続的なコミットメントを強調しています。
- 2025年11月、Komet IrrigationはKomet Precision Wave (KPW) ピボットスプリンクラーを発売しました。この革新は、流出と蒸発損失を最小限に抑えることで、水分配の均一性と灌漑効率を向上させます。
- 2024年8月、Rain Bird Corporationは、ヨルダンとメキシコにおけるAdritec Group Internationalの資産を取得し、中東、アフリカ、ラテンアメリカでの農業用灌漑の存在感を強化しました。この動きは、Adritecのドリップ灌漑の専門知識を活用して、Rain Birdの製品提供を拡大します。
- 2024年4月、Mahindra Irrigation(Mahindra EPC Irrigation Limitedの下)は、2,700ヘクタールのマイクロ灌漑システムを供給するための159万米ドルの契約を獲得し、1年以内の完了を目指しています。この取引は、インドにおける持続可能な灌漑ソリューションに対するMahindraの焦点を強調しています。
レポートのカバレッジ:
この調査レポートは、灌漑タイプ、コンポーネント、アプリケーション、技術に基づいた詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。このレポートは、市場を形作る技術の進歩、規制の状況、市場のダイナミクスを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 生産者が正確な水分管理を必要とする高付加価値作物に移行するにつれて、高度な灌漑システムの需要が増加します。
- 農場が労働依存を減らし、水供給サイクルのリアルタイム制御を強化するにつれて、自動化の採用が拡大します。
- 水効率が長期計画を導く乾燥地域で、点滴および地下システムの受け入れが広がります。
- デジタルプラットフォームは、マルチゾーン農場の監視のためのクラウドダッシュボードと分析ツールの広範な使用をサポートします。
- オフグリッドの農業地帯で、ソーラー電源およびハイブリッドのポンプユニットの需要が強まります。
- スマートコントローラーとセンサー駆動のソリューションが、既存の灌漑ネットワークとより深く統合されます。
- 均一なフィールドカバレッジを求める大規模商業農場で、ピボット灌漑の成長が続きます。
- 政府の補助金プログラムが、小規模および中規模の生産者間でのマイクロ灌漑の普及を加速します。
- アジアとヨーロッパでの温室拡大により、コンパクトな自動灌漑ツールの需要が高まります。
- 農業用灌漑機械市場は、安定した作物サイクルを支える接続性、持続可能性、低廃棄技術に向かって進化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業用灌漑機械市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に農業用灌漑機械市場が成長すると予測される年間複利成長率はどのくらいですか?
2025年に最も大きなシェアを持っていた農業灌漑機械市場のセグメントはどれですか?
農業用灌漑機械市場の成長を促進している主な要因は何ですか?
農業用灌漑機械市場の主要企業はどこですか?
2025年に農業用灌漑機械市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業灌漑機械市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業灌漑機械市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 7,605.8 million → 2032: USD 10,809.61 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業灌漑機械市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業灌漑機械市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業灌漑機械市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業灌漑機械市場市場の成長要因
- 3.3 農業灌漑機械市場市場の抑制要因および課題
- 3.4 農業灌漑機械市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業灌漑機械市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業灌漑機械市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業灌漑機械市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業灌漑機械市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業灌漑機械市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業灌漑機械市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業灌漑機械市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業灌漑機械市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業灌漑機械市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業灌漑機械市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業灌漑機械市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業灌漑機械市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業灌漑機械市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業灌漑機械市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業灌漑機械市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業灌漑機械市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業灌漑機械市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業灌漑機械市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業灌漑機械市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
