
農業コーティング市場の概要:
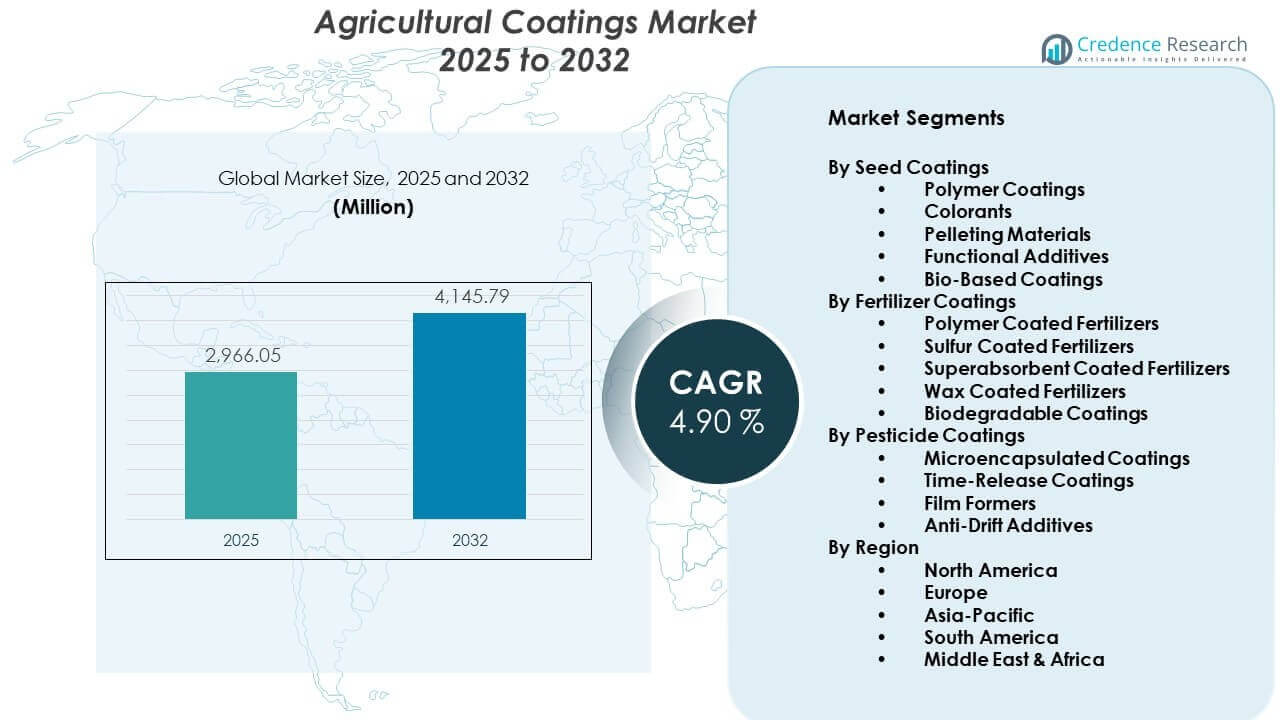
農業コーティング市場は、2025年の29億6,605万米ドルから2032年には推定41億4,579万米ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)4.90%を記録すると予測されています。
| RT属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の農業コーティング市場規模 | 29億6,605万米ドル |
| 農業コーティング市場、CAGR | 4.90% |
| 2032年の農業コーティング市場規模 | 41億4,579万米ドル |
農業コーティング市場の洞察:
- 北米は33%の最大シェアを持ち、次いでヨーロッパが28%、アジア太平洋が22%を占めています。これは、先進的な農業慣行、規制の支援、現代的な投入物の採用の増加によるものです。
- アジア太平洋は22%のシェアで最も成長が速い地域であり、政府の補助金、大規模な作物生産、持続可能な農業への移行によって支えられています。
- 種子コーティングは市場をリードしており、作物保護と多様な気候での発芽促進のために広く使用されているため、40%以上のシェアを占めています。
- 肥料コーティングは約35%のシェアを占めており、制御された栄養素放出の必要性と環境コンプライアンスの増加によって推進されています。
農業コーティング市場の推進要因:
作物収量の向上と投入効率への注目の高まり
農業コーティング市場は、食料生産を増加させるための世界的な圧力により勢いを増しています。種子、肥料、農薬に施されたコーティングは吸収を改善し、無駄を最小限に抑え、製品の効果を延ばします。コーティングされた種子は、変動するフィールド条件での発芽と植物の活力を向上させます。肥料コーティングは栄養素の浸出と揮発を減少させ、農家がより高い効率を達成するのを助けます。これらの成果は時間とともに投入コストを下げ、先進国と新興国の両方での採用を促進します。政府と民間のプレーヤーはコーティング技術の革新を支援しています。精密農業ツールは制御放出の投入物とよく連携します。市場は、1ヘクタールあたりの収益を最適化しようとする商業農場からの需要の増加を見ています。
- 例えば、Corteva Agriscienceは、2024年のフィールドトライアルデータで、2023年秋にN-Serve®窒素安定剤で処理されたフィールドが、未処理のサンプルよりもアンモニウム形態で最大19%多くの窒素を維持したと報告しています。
持続可能で環境に優しい農業投入物への需要の増加
環境問題への懸念が、生分解性で無毒のコーティング処方の需要を押し上げています。農家は、土壌の健康を守りつつ農業生産性を向上させる安全な選択肢を求めています。水溶性およびバイオベースのコーティングは、残留リスクが低いため注目を集めています。これらのコーティングは、輸出作物のエコ認証目標をサポートします。規制当局は、低影響の代替品を奨励し、製品開発に影響を与えています。農業コーティング市場は、より環境に優しい化学物質の積極的な研究開発で応えています。サプライヤーは、厳しくなる環境基準を満たすために、スケーラブルなエコフレンドリーな処方に投資しています。有機および低毒性コーティングの採用は、ヨーロッパ、北米、アジアの一部で増加しています。
- 例えば、BASF SEは、微細プラスチックを含まない処方を使用して優れた防塵性と耐摩耗性を提供するSepiret® Red 01種子処理コーティングを開発しました。この技術は、ヨーロッパの栽培者が合成ポリマーマイクロ粒子に関するEUの制限に準拠しながら、種子の植え付け性と流動性の高い基準を維持するのを支援するために特別に設計されています。
制御放出とターゲットアクションをサポートする技術の進歩
コーティングメーカーは、機能性を向上させるためにマイクロカプセル化、ナノコーティング、ポリマー科学を導入しています。これらのソリューションは、栄養素、農薬、または保湿剤の時間放出を助けます。制御された適用は、資源の利用を改善し、作物の焼けや過剰摂取を軽減します。高度なコーティングは、さまざまな土壌タイプや気象パターンとの互換性を可能にします。プレーヤーは、温度やpHトリガーに反応する多層構造に投資しています。これは、環境への影響を減らしながら性能を向上させる、よりスマートな農業モデルをサポートします。農業コーティング市場は、農薬会社と材料科学会社の間の協力から利益を得ています。これらのシナジーは、作物特有の用途に合わせた高度にカスタマイズされた製品を生み出します。
支援的な政府の取り組みと補助金プログラム
政策立案者は、コーティングされた投入物に対する補助金や助成金を通じて持続可能な農業を促進しています。インド、中国、米国、ブラジルなどの国々のプログラムは、科学に基づいたツールで農業を近代化することを目指しています。農家は、コーティングされた肥料や種子を試験し採用するための財政的支援を受けています。これらの取り組みは、小規模農家や協同組合の市場アクセスを増加させます。官民パートナーシップは、農村地域での新しいコーティングの試験を促進します。農業コーティング市場は、政府がトレーニングやインフラに投資する場所で成長を見つけます。意識向上キャンペーンやデモンストレーション農場が性能向上を示します。このエコシステムは、サービスが行き届いていない地域での市場浸透を深めます。
農業コーティング市場のトレンド:
スマート農業とデジタル入力追跡へのシフト
農家は、成長サイクル全体での入力性能を監視するためにスマートシステムをますます使用しています。IoTやデジタルセンサーに最適化された農業コーティングは、トレーサビリティと性能マッピングを向上させます。色指標や追跡可能な層を持つコーティングは、精密ツールとのデータ統合を可能にします。大規模農場は、フィールドモニタリングプラットフォームと同期する製品を求めています。これらのトレンドは、農家がコーティング製品を選択し適用する方法を再構築します。農業コーティング市場は、スマート対応ソリューションを提供することでデジタル農業と一致しています。入力サプライヤーは、コーティングされた種子や肥料とともにデジタルサービスをバンドルします。これにより、高収量地域でのデータ駆動型農業が促進されます。
- 例えば、ヤラ・インターナショナルは、コーティングされた肥料センサーではなく、衛星ベースのNセンサー光学技術とAtfarmデジタルモニタリングツールを統合し、農家が窒素利用効率(NUE)75%の目標を達成するのを支援しています。これにより、窒素の適用を12%から14%まで削減できる可変レート適用マップを活用しています。
作物特化型コーティングソリューションの拡大
メーカーは、米、麦、トウモロコシ、野菜など、特定の作物の要件に合わせたコーティングを設計しています。これらのコーティングは、独自の発芽サイクル、栄養要求、または病害抵抗レベルに対応しています。地域特有の適応は、地元の気候や土壌要因に対処します。熱帯、温帯、または乾燥農業地域に最適化された処方の需要が高まっています。カスタマイズにより、効果が向上し、試行錯誤の適用が減少します。これは、しばしば無駄を引き起こす広域スペクトルの投入への依存を減少させます。農業コーティング市場は、作物中心のイノベーションパイプラインに向かって進化しています。企業は、地域に特化したコーティングパッケージを洗練するために農学者と協力しています。
- 例えば、シンジェンタは、トウモロコシ専用のVAYANTIS種子処理コーティングを発売しました。これは、ピシウムに対する物理的障壁を提供し、非カスタマイズされた一般的なコーティングと比較して、寒冷で湿った土壌条件で植物の立ち上がりを10%増加させることが確認されています。
生物学的コーティングと微生物キャリアへの関心の高まり
バイオベースのコーティングは、有益な微生物や生物刺激剤を運ぶために人気が高まっています。農家は、コーティングとバイオ肥料またはバイオ殺菌剤を組み合わせたソリューションを採用しています。これらの組み合わせは、根の成長、栄養の吸収、病気への抵抗を促進します。農業バイオテクノロジー企業は、安定したコーティングに生きた有機体をカプセル化することを探求しています。新しいコーティングマトリックスにより、棚持ちと生存率が向上します。農業コーティング市場には、再生農業に焦点を当てたバイオコーティングのスタートアップが含まれています。このトレンドは、有機農業と低化学物質投入モデルをサポートします。政府は、持続可能な農業プログラムでの生物学的コーティングの試験を支援しています。
収穫後コーティング用途の成長
畑での使用を超えて、コーティングは収穫された農産物の保存期間を延ばすのに役立っています。果物や野菜に適用される食用コーティングは、水分損失と腐敗を減少させます。収穫後の処理は、ラテンアメリカや東南アジアのような輸出重視の市場で進展しています。抗真菌性および抗菌性の特性を持つコーティングは、輸送中の損傷を防ぎます。食品業界は、包装と安全基準に準拠するためにコーティング開発者と提携しています。これは、農場の門を超えて価値を追加することで、農業コーティング市場を強化します。コールドチェーン物流企業は、保管損失を削減するためにコーティング技術を採用しています。小売業者は、保存期間が長く、視覚的な魅力が向上した農産物を求めています。
農業コーティング市場の課題分析:
発展途上地域における標準化の欠如と農家の認識不足
不一致な規制の枠組みは、国々での均一な採用を遅らせます。農家はしばしば、質の高いコーティングと効果のない代替品を区別するのに苦労します。地元の入力ディストリビューターは、コーティング製品に関する技術研修をほとんど提供しません。小規模農家は、性能の主張をテストするリソースを欠いています。これが信頼に影響を与え、再購入を遅らせます。特に断片化された農村市場では、政府は品質管理の施行に困難を抱えています。農業用コーティング市場は、情報に基づいた使用と適切な取り扱いに大きく依存しています。知識、インフラ、および製品の利用可能性のギャップが市場の成長を制限しています。
複雑なサプライチェーンと高度なコーティングの高い生産コスト
マイクロカプセル化または多層コーティングの製造には、高い研究開発費と設備費がかかります。多くの地元メーカーは、かなりの投資なしには規模を拡大できません。世界的なサプライチェーンの混乱は、特殊材料の入手可能性に影響を与えます。ポリマーとバインダーの価格は依然として不安定で、コーティングの手頃さに影響を与えます。輸送コストも、遠隔地でのエンドユーザー価格に追加されます。企業は性能と手頃さのバランスを取るのに苦労しています。農業用コーティング市場は、そのリーチを広げるために、スケーラブルで費用対効果の高い革新を必要としています。手頃な価格がなければ、価格に敏感な市場への浸透は限られたままです。
農業用コーティング市場の機会:
新興農業経済と気候ストレス地域での高い成長可能性
アフリカ、東南アジア、ラテンアメリカでの食料需要の増加は、強力な市場参入機会を生み出します。不規則な降雨や土壌品質の悪化に直面している国々は、作物の安定性のためにコーティングされたソリューションを求めています。地元政府は、農業投入の近代化を支援しています。農業用コーティング市場は、これらのサービスが行き届いていない地域での拡大の余地を見出しています。ベンダーは、地域の作物サイクルに合わせた手頃な価格の高性能コーティングを提供できます。これらの地域はまた、コーティングの使用を強化するデジタル農業ツールから利益を得ます。
収穫後の使用のための食用および生分解性コーティングソリューションの革新
収穫後の損失防止は、世界の農業サプライチェーンでの増大する懸念事項です。コーティング開発者は、製品の保存や輸送包装への提供を拡大できます。食品廃棄物を削減する生分解性コーティングは、小売業者や輸出業者の両方に魅力的です。農業用コーティング市場は、食品技術と農業投入企業間の産業横断的な革新をサポートします。コーティングを物流およびトレーサビリティプラットフォームと統合することに機会があります。
農業用コーティング市場のセグメンテーション分析:
種子コーティングによる保護の強化を通じた生産性の向上
種子コーティングは、農業用コーティング市場をリードし、重要な保護と種子の性能向上を提供します。ポリマーコーティングは、種子の保存期間と植え付け効率を向上させる物理的なバリアを提供します。着色剤は識別とブランディングをサポートし、均一な適用を保証します。ペレッティング材料は、機械的な植え付けのために種子のサイズと均一性を向上させます。機能性添加剤は、変動する条件下での苗の活力と発芽率を改善します。バイオベースのコーティングは、その環境に優しい特性で注目を集め、持続可能性のトレンドに合致しています。商業農家と小規模農家の両方で、種子の性能最適化に対する需要が高まっています。このセグメントは、精密農業とハイブリッド種子技術の革新から利益を得ています。
- 例えば、BASF(旧Bayer)はPoncho/Votivo種子処理を提供しており、Flo Rite® 1706のような特殊ポリマーと共に使用することが推奨されています。これにより、高速真空プランターでの種子の流動性と植え付け性が向上し、生物学的成分(Bacillus firmus)が線虫から根を守る生きたバリアを形成します。
肥料コーティングによる栄養効率と環境安全性のサポート
肥料コーティングは、栄養供給制御に焦点を当てた急成長中のセグメントです。ポリマーコーティングされた肥料は、作物の吸収ニーズに合わせた緩効性メカニズムを可能にします。硫黄コーティングはコスト効率の高い保護を提供し、土壌の硫黄欠乏に対処します。スーパー吸収性コーティングは乾燥地域での水分保持と栄養吸収を改善します。ワックスコーティングは栄養素の早期放出を抑え、適用精度を向上させます。生分解性コーティングは持続可能な実践への規制圧力に対応し、長期的な土壌蓄積を減少させます。このセグメントは、気候に賢い農業方法を採用する市場で重要性を増しています。流出と地下水汚染を最小限に抑える上で重要な役割を果たします。政府は栄養利用効率を高めるために補助金プログラムを通じてコーティングされた肥料を推進しています。
- 例えば、Nutrien Ltd.はESN(環境に優しい窒素)を生産しており、これはポリマーコーティングされた尿素で、窒素損失を最大50〜80日間防ぎ、作物が最も必要とする中期成長段階で栄養素が利用可能であることを保証します。
農薬コーティングによる安全性と適用精度の向上
農薬コーティングは、作物保護剤のより安全でターゲットを絞った供給をサポートします。マイクロカプセル化コーティングは、環境への曝露と作業者のリスクを減少させる制御放出を提供します。タイムリリースコーティングは効果を延ばし、適用頻度を減少させます。フィルムフォーマーは作物表面への付着を強化し、飛散と無駄を制限します。抗飛散添加剤は風の強い状況下での噴霧精度を向上させ、精密噴霧をサポートします。このセグメントは、農薬使用に対する規制の監視が強化される中で重要性を増しています。農業コーティング市場は、安全性プロファイルを改善しつつ、効果を損なうことなくコーティング技術を活用しています。高価値作物や輸出指向の農業システムで強い採用が見られます。
セグメンテーション:
種子コーティングによる
- ポリマーコーティング
- 着色剤
- ペレット材料
- 機能性添加剤
- バイオベースコーティング
肥料コーティングによる
- ポリマーコーティング肥料
- 硫黄コーティング肥料
- スーパー吸収性コーティング肥料
- ワックスコーティング肥料
- 生分解性コーティング
農薬コーティングによる
- マイクロカプセル化コーティング
- タイムリリースコーティング
- フィルムフォーマー
- 抗飛散添加剤
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカとヨーロッパは強い市場保持を維持
北アメリカは農業コーティング市場の最大のシェアを占めており、約33%を占めています。アメリカは、精密農業と高度な農業投入物に支えられた種子と肥料のコーティングの広範な使用でリードしています。ヨーロッパは、環境規制とバイオベースのコーティングの需要により、約28%の市場シェアで続いています。ドイツ、フランス、オランダなどの国々は、持続可能性目標に沿ったコーティングされた肥料と農薬を積極的に推進しています。両地域は、強力な研究開発、確立された農業インフラ、および支援的な政策から利益を得ています。企業は、これらの成熟した市場で高価値作物向けの環境に優しい高性能コーティングの開発に焦点を当てています。
アジア太平洋は高成長地域として浮上
アジア太平洋は農業コーティング市場の約22%を占め、すべての地域の中で最も速い成長率を示しています。中国とインドは、大規模な農業生産と現代的な農業慣行の採用の増加により需要を牽引しています。農家は、土壌劣化や気候変動に対抗するためにコーティングされた種子と肥料を求めています。地域政府は、精密農業を支援し、補助金や啓発プログラムを通じて投入効率を促進しています。市場は、官民パートナーシップを通じてポリマーおよび生分解性コーティングの浸透が増加しています。食料安全保障の懸念の高まりと輸出需要も、保護および性能向上の農業投入物の採用を促進しています。
ラテンアメリカと中東・アフリカは安定した成長の可能性を提供
ラテンアメリカは市場の約10%を占め、商業農業が支配的なブラジルとアルゼンチンが主導しています。この地域では、大規模な大豆とトウモロコシ農場の土壌栄養課題に対処するために、肥料コーティングが強く受け入れられています。中東・アフリカは7%と小さなシェアを持っていますが、水効率の高い農業と作物生産性ソリューションへの投資の増加により、市場は潜在力を示しています。乾燥地帯では、干ばつ耐性と栄養保存をサポートするコーティングが注目されています。農業コーティング市場は、これらの地域での収穫後の保存の改善と投入損失の最小化に機会を見出しています。国際機関と地方政府は、パイロットプログラムや農業開発プロジェクトを通じて採用を支援しています。
主要プレイヤー分析:
- BASF SE(ドイツ)
- バイエルAG(ドイツ)
- クラリアント(ドイツ)
- クローダ・インターナショナルPlc(英国)
- コルテバ・アグリサイエンス
- エボニック・インダストリーズ(ドイツ)
- センシエント・テクノロジーズ(米国)
競争分析:
農業コーティング市場は、世界的な化学および農業投入リーダーの強力な参加による競争環境を特徴としています。BASF SE、バイエルAG、クラリアント、クローダ・インターナショナル、コルテバ・アグリサイエンスなどの企業は、種子、肥料、農薬コーティングの多様な製品ラインで支配しています。これらの企業は、コーティング技術の改善に向けた研究開発に多額の投資を行い、制御放出、バイオベースの材料、作物特有のカスタマイズに焦点を当てています。戦略的な協力、ポートフォリオの拡大、地域パートナーシップが市場での存在感を高めています。新興プレイヤーは、生分解性および微生物コーティングの革新を提供し、持続可能なソリューションでの競争を激化させています。市場は革新主導であり、差別化は性能、規制遵守、気候スマート農業への適応性にかかっています。技術の進歩と規制の変化により進化を続け、グローバルな到達力と強力な研究能力を持つ企業が有利です。
最近の開発:
- 2026年1月、バイエルは、ラテンアメリカ、EMEA、アジア太平洋地域でのフルベンジアミド有効成分事業資産をタグロスケミカルズインディアに売却し、タグロスが新しいArqivoエンティティの下で作物保護製剤を拡大することを可能にしました。
- 2026年1月、BASFアグリカルチャルソリューションズは、AgBiTechグループからの生物学的害虫制御の取得を発表し、2026年の前半に完了する予定で、作物保護の提供を強化します。
- 2025年11月、クラリアントは、農業を含む産業向けに革新的な非ハロゲン化リン系難燃剤を開発するためにFUHUAとの合弁事業を発表し、四川省楽山市に施設を設立しました。
レポートのカバレッジ:
この調査レポートは、種子コーティング、肥料コーティング、農薬コーティングに基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的な推奨事項を提供します。
将来の見通し:
- スマートコーティングの需要は、制御放出やセンサー応答機能を備えたものが増加し、世界的な精密農業技術の採用の増加と一致するでしょう。
- 生分解性で環境に優しいコーティングの使用は、厳しい環境規制と化学残留物の削減圧力に応じて大幅に増加するでしょう。
- アジア太平洋地域は、政府の補助金、農業の近代化、食料安全保障ソリューションの需要の高まりに支えられ、最も成長が速い地域であり続けるでしょう。
- シードコーティングの採用は、普及プログラムや協同組合を通じて高品質のコーティングされた種子への認識とアクセスが向上するにつれて、発展途上国で拡大するでしょう。
- メーカーは、トウモロコシ、米、小麦、大豆、高価値の野菜を対象に、特定の農業ニーズに応えるために作物特有のコーティング処方への投資を増やすでしょう。
- 農薬会社と材料科学の革新者との戦略的パートナーシップは、微生物およびポリマーを基にしたコーティング技術の画期的な進展をもたらすでしょう。
- 乾燥地域や半乾燥地域での水不足と土壌劣化は、水分保持性と栄養効率の高いコーティングの採用を促進するでしょう。
- 収穫後の用途向けに設計されたコーティングは、輸送や保管中の食料損失を削減しようとする国々にとってより重要になるでしょう。
- グローバル企業は、成長する地域需要を満たすために、新興市場での合弁事業や現地生産施設を通じて生産能力を拡大するでしょう。
- コーティングされた農業投入物に関する規制の明確化と標準の調和は、世界的なサプライチェーン全体での市場アクセスと製品の信頼性を向上させるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
農業用コーティング市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
農業用コーティング市場は2025年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた農業コーティング市場のセグメントはどれですか?
農業コーティング市場の成長を促進している主な要因は何ですか?
農業コーティング市場の主要企業はどこですか?
2025年に農業コーティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 農業用コーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の農業用コーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,966.05 million → 2032: USD 4,145.79 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 農業用コーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 農業用コーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における農業用コーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 農業用コーティング市場市場の成長要因
- 3.3 農業用コーティング市場市場の抑制要因および課題
- 3.4 農業用コーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 農業用コーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 農業用コーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、農業用コーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 農業用コーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 農業用コーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は農業用コーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 農業用コーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 農業用コーティング市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 農業用コーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 農業用コーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新農業用コーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の農業用コーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の農業用コーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の農業用コーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の農業用コーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの農業用コーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の農業用コーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの農業用コーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 農業用コーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
