
アグリビジネス市場の概要:
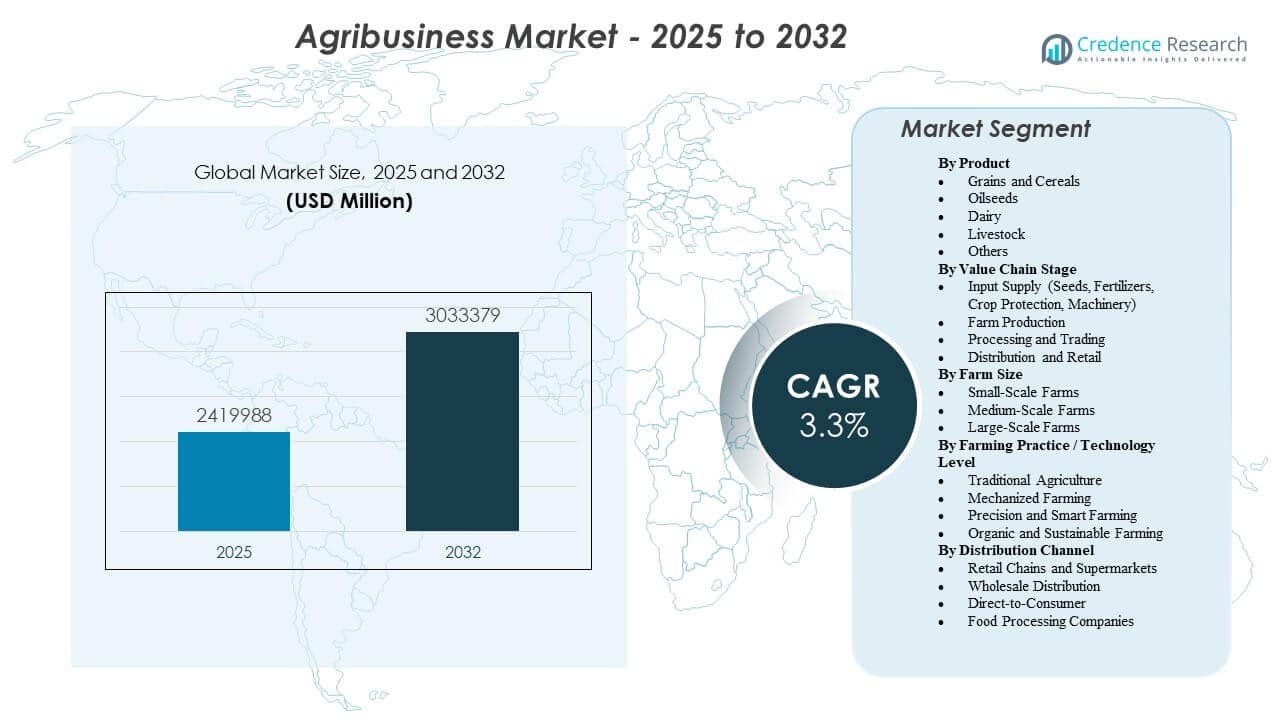
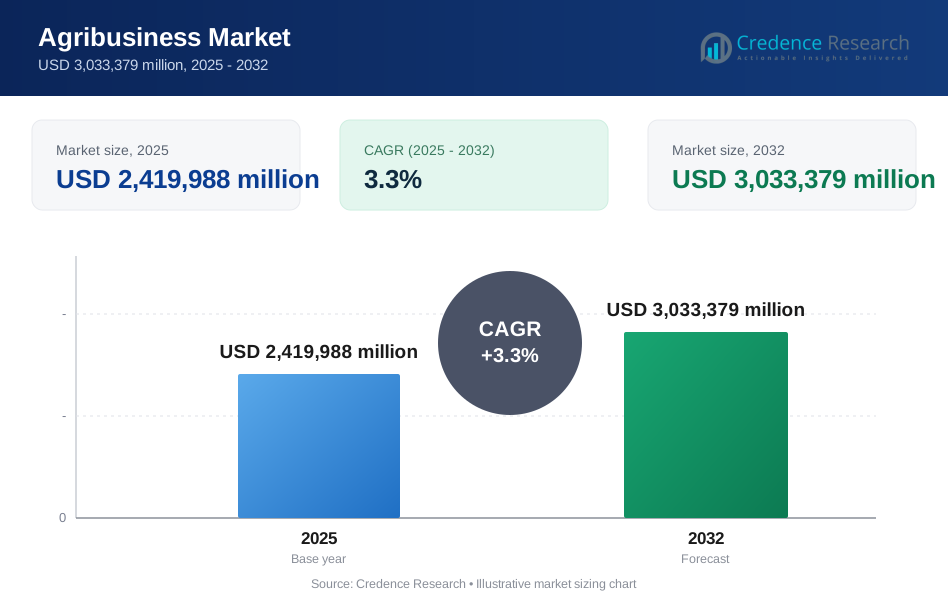
市場は2025年の2,419,988百万米ドルから2032年には推定3,033,379百万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)は3.3%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アグリビジネス市場規模 2024 | 2,419,988百万米ドル |
| アグリビジネス市場、CAGR | 3.3% |
| アグリビジネス市場規模 2032 | 3,033,379百万米ドル |
人口増加と食事の嗜好の変化が、穀物、油糧種子、乳製品、肉製品の安定した需要を促進しています。政府は灌漑プログラム、信用拡大、技術導入を通じて農業の近代化を推進しています。アグリビジネス企業は、収量と効率を向上させるために、改良された種子、作物保護ソリューション、機械化設備に投資しています。食品加工業者は、都市の消費者と輸出市場に対応するために能力を拡大しています。統合された供給ネットワークは、保管、物流、トレーサビリティを改善します。これらの要因が相まって、バリューチェーン全体の生産出力と運営の安定性を強化しています。
北米は、先進的な機械化、大規模な商業農業、強力な輸出システムによりリードしています。ヨーロッパは政策支援と持続可能な農業基準を通じて強い地位を維持しています。アジア太平洋地域は、中国とインドが主導し、消費の増加と政府の改革が生産性を向上させ、急速に台頭しています。ラテンアメリカ、特にブラジルとアルゼンチンは、大豆と家畜の主要な輸出国としての地位を維持しています。アフリカは灌漑プロジェクトと食料安全保障イニシアチブを通じて徐々に拡大しています。
アグリビジネス市場の洞察:
- アグリビジネス市場は、2025年の2,419,988百万米ドルから2032年には3,033,379百万米ドルに成長し、予測期間中にCAGR 3.3%を記録します。
- 世界的な食料需要の増加、都市の食事のタンパク質消費へのシフト、政府支援の農業近代化プログラムが主要な成長ドライバーです。
- 食品加工能力の拡大と構造化されたサプライチェーンネットワークが効率、保管、輸出競争力を向上させています。
- 商品価格の変動性、気候リスク、貿易市場における規制の複雑さが生産者と貿易業者にとって主要な制約となっています。
- 北米が市場をリードし、次いでアジア太平洋とヨーロッパが続き、ラテンアメリカは輸出に注力し、アフリカは食料安全保障イニシアチブを通じて徐々に成長しています。
アグリビジネス市場の推進要因
世界的な食料需要の増加と都市経済における高付加価値農産物への構造的シフト
世界の人口増加は、食糧生産システムへの圧力を高めています。都市部の家庭は、タンパク質が豊富な食事、包装食品、加工製品を求めています。アグリビジネスマーケットは、穀物、油糧種子、肉、乳製品の消費増加から利益を得ています。輸出志向の経済は、貿易需要を満たすために耕地面積を拡大し、収穫量を改善しています。小売チェーンは、供給者に対して安定した量と一貫した品質を確保するよう求めています。食品加工業者は、現代の貿易チャネルに供給するために運営を拡大しています。政府は輸入依存を減らすために国内生産を支援しています。強力な商品貿易の流れは、大規模な統合アグリビジネス企業を支えています。
- 例えば、タイソン・フーズは、米国の事業全体で毎週約4,700万羽の鶏を処理しており、タンパク質需要の増加に応じた規模拡大を示しています。
政府の政策支援、補助金制度、農業の近代化に向けた制度的信用拡大
公共政策は、セクターの成長において中心的な役割を果たしています。国家プログラムは、灌漑、種子配布、農業信用アクセスを支援しています。これにより、農家は認証された投入物や機械化された機器を採用することが奨励されます。補助金付きのローンは、小規模および中規模の生産者に対する資本アクセスを改善します。作物保険制度は、収入の変動を減らし、信頼を強化します。輸出インセンティブは、主要生産国からの穀物および油糧種子の出荷を支援します。規制改革は、契約農業と民間投資を改善します。安定した政策の方向性は、長期的な拡大戦略を支えます。
大規模農地における先進的な種子、作物保護ソリューション、機械化農業機器の採用
技術の採用は、収量と資源効率を改善します。ハイブリッドおよび遺伝的に改良された種子は、ヘクタールあたりの出力を向上させます。これにより、害虫や気候ストレスへの耐性が向上します。作物保護用化学薬品および生物製剤は、畑の損失を減少させます。農業の機械化は、大規模な運営における労働依存を減少させます。精密機器は、植え付けの精度と収穫効率を向上させます。投入物供給者は、セグメント全体で価値を捉えるために製品ポートフォリオを拡大しています。強力な技術統合は、農場の収益性と出力の安定性を向上させます。
- 例えば、バイエルのDEKALBトウモロコシハイブリッドは、米国のフィールドトライアルで競合製品と比較してエーカーあたり最大10ブッシェルの収量優位性を示しました。
発展途上国における食品加工インフラの拡大と構造化されたサプライチェーンネットワーク
加工能力の成長は、農場から食卓への連携を強化します。冷蔵倉庫と倉庫は、収穫後の損失を減少させます。これにより、腐りやすい商品の保存期間が延びます。統合された物流ネットワークは、農村と都市市場の接続性を改善します。大手小売業者は、追跡可能で品質が保証された生産物を求めています。食品企業は、原材料を確保するために契約農業に投資しています。デジタルプラットフォームは、農家と機関バイヤーをつなげます。サプライチェーンのアップグレードは、バリューチェーン全体での利益拡大を支援します。
アグリビジネスマーケットのトレンド
デジタルプラットフォームとデータ分析の農場管理および商品取引システムへの急速な統合
デジタルトランスフォーメーションは農場の運営と貿易慣行を再構築します。アグリビジネスマーケットは、衛星マッピングと農場管理ソフトウェアを採用しています。これにより、リアルタイムの作物監視と収量予測が可能になります。商品トレーダーはデータツールを使用して価格リスクを管理します。モバイルプラットフォームは農家とバイヤー、アドバイザリーサービスをつなぎます。インプット企業は製品流通のためにデジタルチャネルを展開します。ブロックチェーンシステムは輸出サプライチェーンの透明性を向上させます。技術統合はエコシステム全体の意思決定の正確性を向上させます。
- 例えば、ジョン・ディアのオペレーションセンターは50万台以上の機械を接続し、世界で3億3千万エーカー以上を管理し、データ駆動の農場決定を大規模に可能にしています。
グローバルサプライチェーン全体で持続可能な調達と気候に強い生産慣行への注目の高まり
持続可能性基準は世界中の調達方針に影響を与えます。大手バイヤーは追跡可能で認証された原材料を必要とします。これにより、責任ある肥料と水の使用が促進されます。再生農業の実践は主要生産地域で注目を集めています。カーボンフットプリントの追跡は企業報告の一部になります。金融機関は環境コンプライアンスとクレジットアクセスをリンクさせます。アグリインプット企業は生物学的および低残留製品ラインを拡大しています。持続可能な調達は長期的なサプライヤー関係を再構築します。
国内および輸出市場における付加価値加工とブランド農産物へのシフト
生産者は生の商品の輸出を超えて進んでいます。食品企業はブランド化された包装商品に投資しています。これにより、小売チャンネル全体でより高いマージンを獲得します。輸出業者は穀物や油糧種子の加工バリエーションを開発しています。プライベートラベルは現代の貿易アウトレットでシェアを拡大しています。消費者の需要は便利で調理済み製品を好みます。パッケージングの革新は製品の保存期間と魅力を向上させます。付加価値は国際市場での競争力を強化します。
- 例えば、ADMは世界中で300以上の加工施設を運営し、年間2億メートルトン以上の農産物を加工し、大規模な付加価値変換をサポートしています。
統合アグリフード企業におけるプライベートエクイティと戦略的投資活動の増加
機関投資家は統合モデルに強い関心を示しています。アグリビジネスマーケットは加工、保管、物流資産にわたって資本を引き付けています。これにより、統合と運営規模がサポートされます。合併は商品調達における交渉力を向上させます。投資ファンドはスケーラブルなプラットフォームを持つデジタルアグリテック企業をターゲットにしています。ジョイントベンチャーは新興経済国での輸出能力を拡大します。資本流入はインフラのアップグレードとポートフォリオの多様化をサポートします。構造化投資は価格サイクルに対する回復力を強化します。
アグリビジネスマーケットの課題分析
主要生産地域における商品価格の変動性と天候関連の生産リスクへの露出
価格の変動は生産者とトレーダーに不確実性をもたらします。極端な気象イベントは主要地域での作物生産を混乱させます。これにより、供給ショックとマージン圧力が増加します。輸出制限は世界貿易の流れにおける変動性を強めます。インプットコストのインフレーションは肥料と燃料の費用に影響を与えます。通貨の変動は輸出競争力に影響を与えます。小規模農家はヘッジアクセスが限られているため、より高いリスクに直面します。アグリビジネスマーケットは周期的な低迷と予測不可能な収穫結果を管理しなければなりません。
国際的な農業サプライチェーンにおける規制の複雑性、貿易障壁、コンプライアンスコスト
国境を越えた貿易は厳しい衛生および植物検疫規則に直面しています。輸入基準は地域や製品によって異なります。これにより、輸出業者にとってコンプライアンスと認証のコストが増加します。貿易紛争は関税構造や割当量に影響を与えます。環境規制は報告義務を増加させます。食品安全基準は継続的な監視と試験を要求します。断片化された政策フレームワークは運用の複雑性を生み出します。規制の不確実性は長期的な投資計画を制約します。
市場機会
新興および中規模農場運営におけるアグリテックソリューションと精密農業サービスの拡大
技術企業は十分にサービスされていない農場セグメントをターゲットにしています。アグリビジネスマーケットは、センサーを利用した灌漑や作物分析ツールを活用できます。これにより、生産性と資源効率が向上します。ドローンマッピングや土壌診断が採用されています。サブスクリプションベースのアドバイザリーモデルは、継続的な収益源を開きます。政府は農村地域でのデジタルリテラシーを支援しています。投入資材供給業者と技術企業のパートナーシップはサービスの範囲を拡大します。スケーラブルなアグリテックプラットフォームは強力な成長の可能性を提供します。
持続可能な輸出、特殊作物、高価値のオーガニック製品セグメントの世界的な成長
消費者の需要はプレミアムで認証された製品にシフトしています。特殊穀物、オーガニックフルーツ、植物由来の原料が注目されています。これにより、生産者は価格プレミアムを得ることができます。輸出市場は追跡可能で倫理的に調達された商品を求めています。認証プログラムはブランドの評判を高めます。ニッチな作物の多様化は主要商品への依存を減少させます。加工業者は専用のオーガニックサプライチェーンを開発します。高価値セグメントは魅力的な拡大の道を提供します。
アグリビジネスマーケットのセグメンテーション分析:
製品別
穀物とシリアルは、世界市場での主食需要により大きなシェアを占めています。油糧種子は食用油と飼料産業を支えています。乳製品は都市部での安定した消費と加工食品の成長から利益を得ています。家畜はタンパク質供給チェーンと輸出貿易を推進します。他には特殊作物や園芸製品が含まれます。アグリビジネスマーケットはこれらのカテゴリーにわたる多様な収益源を反映しています。国内消費と国際貿易の流れを支えています。
- 例えば、Corteva Agriscienceは、Pioneer®ブランドのトウモロコシハイブリッドが、米国の複数の試験地でエーカーあたり最大8ブッシェルの収量優位性を提供すると報告しており、Arla Foodsは年間140億キログラム以上の牛乳を処理し、乳製品供給チェーンを強化しています。
バリューチェーンステージ別
投入供給は種子、肥料、作物保護、機械を通じて基盤を形成します。農場生産は投入物を市場向け商品に変換します。加工と取引は、等級付け、保管、完成品への変換を通じて価値を創造します。流通と小売は生産者と消費者および機関バイヤーを結びつけます。これにより、ステージ全体で効率とマージンの獲得が向上します。アグリビジネスマーケットは、この構造化されたバリューチェーン全体の統合に依存しています。
農場規模別
発展途上地域では小規模農場が主流で、主に主要作物に焦点を当てています。中規模農場は商業生産と地域供給のバランスを取っています。大規模農場は高度なシステムと輸出志向で運営されています。これにより、資本集約度と技術導入が影響を受けます。農場の規模は生産性、交渉力、投入資源の使用に影響を与えます。アグリビジネスマーケットは、これらのカテゴリーにわたる多様な運営モデルを反映しています。
- 例えば、ジョン・ディアは、大型9RXトラクターが最大640馬力を提供し、大規模な農地運営がフィールド容量と運営効率を向上させることを報告しています。
農業慣行 / 技術レベル別
伝統的な農業は手作業と基本的な道具に依存しています。機械化農業はトラクターや現代的な機器を使用して規模の効率を追求します。精密農業とスマート農業はデータツールやセンサーを適用して収量管理を改善します。有機農業と持続可能な農業は、認証されたエコフレンドリーな慣行に焦点を当てています。これにより、コスト構造と生産性レベルが形成されます。アグリビジネスマーケットは、技術の浸透が進むにつれて進化しています。
流通チャネル別
小売チェーンやスーパーマーケットは、ブランド化されたパッケージ販売を推進します。卸売流通は大量商品取引を支援します。消費者直販チャネルはデジタルプラットフォームを通じて拡大しています。食品加工会社は構造化された契約を通じて原材料を確保します。これにより、供給の信頼性と品質管理が強化されます。アグリビジネスマーケットは、変化する購買者の嗜好とチャネル戦略に適応しています。
アグリビジネスマーケットのセグメンテーション:
製品別
- 穀物とシリアル
- 油糧種子
- 乳製品
- 家畜
- その他
バリューチェーン段階別
- 投入供給(種子、肥料、作物保護、機械)
- 農場生産
- 加工と取引
- 流通と小売
農場規模別
- 小規模農場
- 中規模農場
- 大規模農場
農業慣行 / 技術レベル別
- 伝統的農業
- 機械化農業
- 精密農業とスマート農業
- 有機農業と持続可能な農業
流通チャネル別
- 小売チェーンとスーパーマーケット
- 卸売流通
- 消費者直販
- 食品加工会社
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、アメリカ合衆国とカナダが主導し、世界のシェアの約32%を占めています。強力な機械化レベルと構造化された輸出システムが地域の優位性を支えています。ヨーロッパは政策支援と持続可能な農業基準により約24%のシェアを持っています。アグリビジネスマーケットは、これらの地域における先進的な種子技術と統合されたサプライチェーンから恩恵を受けています。資本集約的な運営を通じて高い生産性を維持しています。安定した貿易ネットワークが商品フローを世界市場に強化します。
アジア太平洋は総シェアの約28%を占め、高成長地域であり続けています。中国とインドは広大な耕作地と国内需要の増加により地域生産をリードしています。政府は灌漑拡大と農場近代化プログラムを推進しています。これにより生産効率とサプライチェーンの接続性が向上します。東南アジア諸国は輸出市場向けに油糧種子とパーム生産を拡大しています。食品加工能力の向上が地域競争力を強化します。
ラテンアメリカは、ブラジルとアルゼンチンによる大豆と家畜の輸出で約11%のシェアを保持しています。強力な輸出志向が農場拡大への投資を促進します。中東とアフリカは約5%のシェアを占めています。これらの地域は食料安全保障の取り組みと輸入代替戦略に焦点を当てています。これにより灌漑と投入ソリューションの需要が徐々に生まれます。インフラ開発が長期的な地域成長を支えます。
主要プレイヤー分析:
- カーギル
- ADM(アーチャー・ダニエルズ・ミッドランド)
- ブンゲ
- ルイ・ドレフュス・カンパニー
- バイエル・クロップサイエンス
- シンジェンタ・グループ
- コルテバ・アグリサイエンス
- ニュートリエン
- ジョン・ディア
- ヤラ・インターナショナル
競争分析:
競争は、投入、機械、加工、商品取引セグメント全体で激しいままです。アグリビジネスマーケットは、多様なポートフォリオを持つ大規模な多国籍企業を特徴としています。これにより、プレイヤーはバリューチェーンの複数のステージを制御できます。企業は、種子、作物保護、デジタル農業ツールの製品革新に注力しています。戦略的買収により地理的な存在感と技術能力が拡大します。機械メーカーは自動化と精密機能で競争しています。世界的なトレーダーは、規模と物流ネットワークを活用して商品フローを管理します。企業は、機関投資家を確保するために持続可能性基準に投資しています。競争優位性は、統合、コスト効率、供給の信頼性に依存します。
最近の展開:
- 2025年1月、カーギルは動物栄養事業向けのデジタルツール群を発表しました。これには、モバイルデータキャプチャと乳製品モニタリング用のダッシュボードを備えた農場管理プラットフォームが含まれ、センサー統合とアグテックの買収の可能性が計画されています。
- 2025年7月、アグリビジネスマーケットのブンゲは、ビテラを340億ドルで買収し、ADMやカーギルと競争するための主要なグローバル穀物取引・加工の巨人を創出しました。市場条件が厳しい中、価格の低迷が続いています。
- 2025年8月、オルビア・ネタフィムは灌漑効率の向上を目指したグローバルアグテック革新の一環として新しいスプリンクラー技術を発表しました。リーフワークスは2025年にDNAベースの識別サービスを75種類のハーブと菌類に拡大し、世界的なゲノムライブラリを活用して不正混入テストを強化しました。
レポートのカバレッジ:
この調査レポートは、製品、バリューチェーンの段階、農場の規模、農業の実践/技術レベル、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的提言を提供します。
将来の展望:
- 統合されたサプライチェーンの拡大により、入力サプライヤー、生産者、加工業者、小売業者間の調整が改善されます。
- 精密ツールとデジタル農場プラットフォームの採用により、生産性が向上し、資源の無駄が削減されます。
- 付加価値食品加工の成長により、原材料販売を超えた利益率の確保が増加します。
- 気候に強い作物への注目の高まりにより、不安定な気象条件下での生産安定性が強化されます。
- 持続可能な調達基準が世界中の調達および輸出戦略に影響を与えます。
- 貯蔵およびコールドチェーンネットワークへの投資により、地域全体での収穫後の損失が削減されます。
- 大規模アグリビジネス企業間の統合により、運営規模と交渉力が強化されます。
- 契約農業モデルの拡大により、加工業者の原材料の安全性が向上します。
- プライベートエクイティからの資本流入の増加により、バリューチェーン全体の近代化が支援されます。
- 特殊作物や有機農産物への多様化により、新たなプレミアム収益源が創出されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アグリビジネス市場の現在の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間に、農業ビジネスマーケットはどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた農業ビジネスマーケットセグメントはどれですか?
農業ビジネスマーケットの成長を促進している主な要因は何ですか?
農業ビジネス市場の主要企業はどこですか?
2025年に農業ビジネスマーケットで最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アグリビジネス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアグリビジネス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,419,988 million → 2032: USD 3,033,379 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アグリビジネス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アグリビジネス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアグリビジネス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アグリビジネス市場市場の成長要因
- 3.3 アグリビジネス市場市場の抑制要因および課題
- 3.4 アグリビジネス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アグリビジネス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アグリビジネス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アグリビジネス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アグリビジネス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アグリビジネス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアグリビジネス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アグリビジネス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アグリビジネス市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アグリビジネス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アグリビジネス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アグリビジネス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアグリビジネス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアグリビジネス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアグリビジネス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアグリビジネス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアグリビジネス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアグリビジネス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアグリビジネス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アグリビジネス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
