
殺ダニ剤市場の概要:
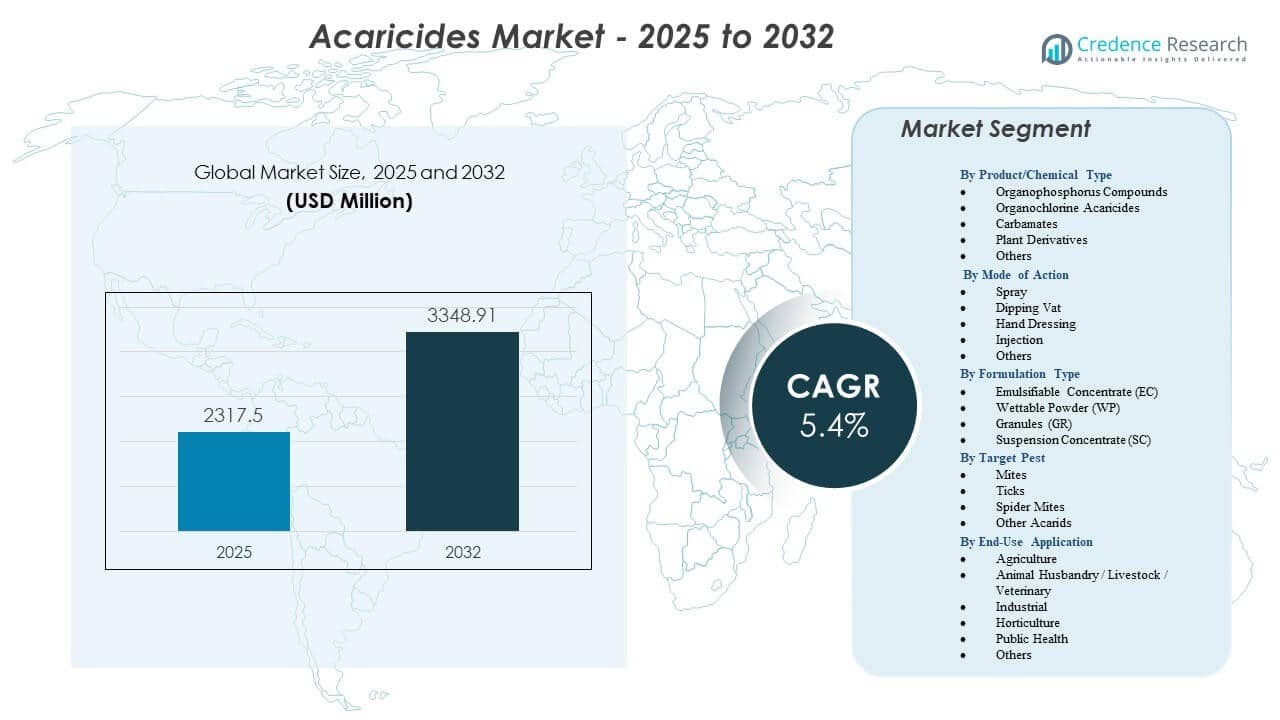
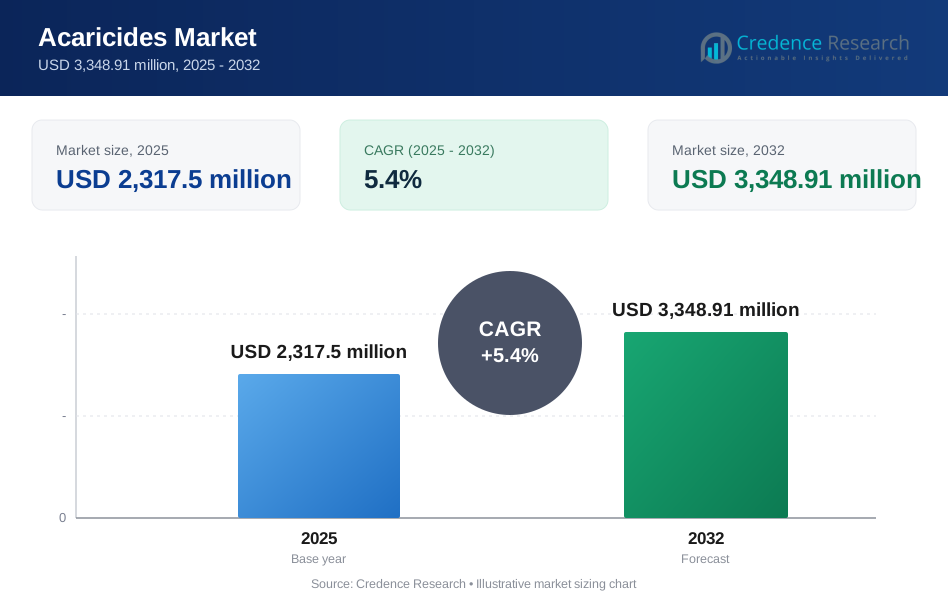
殺ダニ剤市場は、2025年の23億1,750万米ドルから2032年には推定33億4,891万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)5.4%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の殺ダニ剤市場規模 | 23億1,750万米ドル |
| 殺ダニ剤市場、CAGR | 5.4% |
| 2032年の殺ダニ剤市場規模 | 33億4,891万米ドル |
市場の成長は、高価値作物におけるダニの侵入の増加と、信頼できる寄生虫管理を必要とする家畜の増加によって推進されています。ユーザーは、安全性プロファイルを向上させつつ強力な現場効果を維持する選択的で低毒性の化学物質を採用しています。輸出供給チェーンでの残留限界を満たすことを目指す生産者により、生物学的殺ダニ剤が注目を集めています。グローバルメーカーからの強力なイノベーションパイプラインは、抵抗性をより効果的に管理するために設計された新しい作用機序を導入しています。デジタルモニタリングツールは、農家がタイミングを最適化し、さまざまな気候条件での治療成功率を向上させるのに役立ちます。
地域的には、北米が先進的な農業システムと作物および家畜管理における規制された殺ダニ剤の採用の高さでリードしています。ヨーロッパは、選択的で低残留のソリューションを促進する厳格なコンプライアンス規範で続いています。アジア太平洋地域は、商業農業の拡大、高い害虫圧力、作物保護の実践に対する認識の向上により、最も急速に成長している地域として浮上しています。ラテンアメリカは園芸と果物の輸出の増加に伴い着実に成長し、中東・アフリカは家畜および公衆衛生プログラムでの採用の拡大を通じて進展しています。
殺ダニ剤市場の洞察:
- 殺ダニ剤市場は、2025年の23億1,750万米ドルから2032年には33億4,891万米ドルに成長すると予測されており、予測期間中に5.4%のCAGRでサポートされています。
- 作物や家畜におけるダニの圧力の増加が、選択的な化学物質や生物学的ソリューションの需要を強化し、安全基準を満たしながら制御を強化します。
- 特定のダニ種における規制制約と抵抗性の発展が、メーカーをイノベーションとより厳格な製剤コンプライアンスに向かわせる課題を生み出しています。
- 北米は成熟した農業システムと強力な獣医使用によりリーダーシップを維持し、ヨーロッパは厳しい規制により低残留で環境に優しい製品を強調しています。
- アジア太平洋地域は、商業農業の拡大と多様な気候や作物タイプにわたるより良い害虫管理の実践を採用する生産者によって急速に拡大しています。
殺ダニ剤市場の推進要因
作物生産と家畜健康における害虫圧力の増加
主要作物における侵入レベルの増加は、収量と品質を保護するための効果的な制御ツールの需要を高めています。農家は、抵抗性のダニ種をより精密にターゲットにする現代的な製剤を採用しています。家畜生産者は、群れの健康を維持し、生産性の損失を減少させるために治療プロトコルを拡大しています。ダニ駆除剤市場は、増加するベクター集団を管理するための継続的な圧力から支持を得ています。政府のプログラムは、統合的な害虫管理に適合する規制された化学物質を促進しています。製品の革新は、ユーザーがさまざまな気候で複雑な害虫サイクルを処理するのを助けます。主要企業は、フィールド効率を向上させる迅速な解決策に焦点を当てています。採用は多様な農業地帯で強化されています。
- 例えば、Zoetisは、そのCYDECTIN注射剤がPsoroptes ovisに対して最大28日間の持続的な保護を提供し、高侵入地域でのより強力な制御をサポートすることを示しました。採用は多様な農業地帯で強化されています。
選択的で低毒性のダニ駆除剤への好みの増加
ユーザーは、強力な性能を維持しながら残留レベルを減少させる製品にシフトしています。新しい化学物質は、安全な取り扱いと有益な昆虫へのリスクの低減を提供します。これは、厳しい環境規制を施行する地域での広範な受け入れを促進します。多くの栽培者は、抵抗性制御をサポートする選択的な作用モードを選択します。獣医ユーザーは、動物を重いストレスなしで保護する改良された製剤に依存しています。規制承認は、高需要セグメントでの安定した製品発売を奨励します。企業は、低用量で効率的に機能するターゲットオプションを作成するために研究に投資しています。安全性と持続可能な使用に対する強い関心とともに、世界的な需要が増加しています。
- 例えば、Bioceres Crop Solutionsは、その生物学的ダニ駆除剤GRANDEVOが、0日PHIおよび4時間REIを維持しながら、ダニ集団の75–85%の抑制を達成し、厳しい残留物と安全性の期待に応えたと報告しました。安全性と持続可能な使用に対する強い関心とともに、世界的な需要が増加しています。
商業農業と保護栽培システムの急速な拡大
商業農場は、ダニが深刻な損失を引き起こす高価値作物の面積を増やしています。保護栽培システムは、野菜、果物、観賞植物で拡大しており、信頼できる制御の必要性を高めています。ダニ駆除剤市場は、出力を確保するために定期的な治療サイクルを採用する栽培者から恩恵を受けています。大規模農場は、タイムリーな介入を促すのに役立つ高度な監視ツールに依存しています。現代の灌漑は害虫にとっての条件を改善し、効果的な制御剤の需要を押し上げます。契約農業は、大規模なネットワーク全体で均一な害虫制御プログラムを促進します。温室農業への強い投資は、製品の浸透を増加させます。高い収量の期待は、栽培者を厳格な害虫管理に向かわせます。
標準化された害虫制御フレームワークに対する規制支援の増加
多くの国が化学物質の使用を指導し、製品の品質を向上させる強力なコンプライアンス基準を施行しています。認証は、定義された安全基準を持つ承認されたダニ駆除剤の採用を奨励します。これは、品質重視の製剤に焦点を当てるメーカーをサポートします。研究機関は、農場全体での採用を強化する科学的根拠に基づいた実践を促進します。世界貿易規則は、清潔な農産物を要求し、規制されたソリューションの需要を高めます。政府は、最良の制御実践について栽培者を教育する延長プログラムに投資しています。業界のプレーヤーは、進化する規制に対応するためにポートフォリオを調整します。強力な監視は、予測可能な市場条件を作り出すのに役立ちます。
殺ダニ剤市場の動向
殺ダニ剤カテゴリーにおけるバイオベースおよび植物由来の製剤へのシフト
生産者は、持続可能性の目標を達成し、化学負荷を軽減するためにバイオベースの製品を導入しています。多くの栽培者が、無残留栽培をサポートする生物殺ダニ剤を採用しています。殺ダニ剤市場では、統合プログラムで使用される植物由来の化合物への関心が高まっています。これにより、ユーザーは高い毒性の懸念なく敏感な作物を管理することができます。改良された抽出方法は、季節を通じて一貫した性能をサポートします。厳しい残留基準を持つ市場は、迅速な採用を促進します。企業は、バイオベースのソリューションのためのスケーラブルな生産技術に投資しています。生物製品の規制ルートは、世界的に拡大し続けています。
- 例えば、Marrone Bio Innovations(現在のBioceres Crop Solutions)は、Chromobacterium subtsugae由来のバイオ殺虫剤/殺ダニ剤であるGRANDEVOを開発しました。フィールド試験では、この製剤はダニの個体数を75%から85%削減し、収穫前インターバル(PHI)0日、再入場インターバル(REI)4時間を維持しました。
スマートモニタリングツールと精密適用方法の進展
デジタルモニタリングツールは、ダニの活動を早期に検出し、農場での意思決定を改善します。予測モデルは、より高い精度で治療計画を指導します。栽培者は、廃棄物を削減し、カバレッジを向上させる精密噴霧器を採用しています。殺ダニ剤市場では、害虫管理ルーチンへの自動化の統合が増加しています。これにより、労働力の必要性を削減しながら、強力なフィールドパフォーマンスを維持します。大規模農場では、ドローンを使用した適用が注目を集めています。デジタルダッシュボードは、治療結果の迅速な評価をサポートします。農業技術への投資が高い地域での採用が増加しています。
組み合わせ製品と多モード作用製剤の拡大 メーカーは、耐性ダニの個体群をより効果的に管理する組み合わせ製品を設計しています。多モード作用の処方は、さまざまな種にわたる広範なカバレッジを提供します。これにより、単一の作用モードへの依存を減らし、長期的なフィールド成果をサポートします。栽培者は、厳しい害虫圧力下で予測可能な結果を提供する製品を評価しています。殺ダニ剤市場では、相乗効果を持つ化学物質の開発が増加しています。新しい研究は、低用量で性能を維持する組み合わせを特定しています。企業は、保護栽培のための専門的なブレンドをリリースしています。耐性の蓄積に対する懸念が高まる中、市場の受け入れが向上しています。
輸出重視の農業における残留管理慣行の普及
輸出農家は、殺ダニ剤の購買パターンを形成する厳しい残留プロトコルを採用しています。多くの生産者は、国際貿易規則を満たすために短い収穫前インターバルを好みます。これにより、定義された消散プロファイルを持つ迅速に作用する製剤が促進されます。殺ダニ剤市場は、製品設計に影響を与える世界的な残留基準に合わせています。認証プログラムは、準拠したソリューションを選択するよう栽培者を動機づけます。貿易パートナーは、意識を高める厳しいチェックを実施しています。企業は、明確な残留削減タイムラインを持つ製品を促進しています。クリーンラベル農業をサポートするソリューションの需要が高まっています。
- 例えば、ADAMA Agricultural Solutionsは、ココアや輸出志向の作物用に設計されたBANZAI®殺ダニ剤の使用を拡大しました。これは、Distantiella theobromaを効果的に制御し、欧州連合が設定した厳しい残留基準を満たすために登録されています。現地評価では、ミリッドの個体数を強力に抑制することが示されており、低残留輸出基準を遵守しなければならない生産者を支援しています。
殺ダニ剤市場の課題分析
主要なダニ種における耐性の増加と新しい化学物質の導入の制限
耐性の蓄積は、広く使用されている有効成分の効果を低下させ、生産者に戦略の変更を迫ります。多くの地域でダニ種の適応が早く報告されており、既存の制御プログラムに負担をかけています。ユーザーは化学物質を回転させることを余儀なくされ、選択肢が限られることが多いです。殺ダニ剤市場は、規制の長いタイムラインのため、新しい分子の導入が遅いです。研究費用は増加し、承認は厳しくなっています。製品の撤退により、生産者が利用できるツールが減少しています。制御オプションが限られている作物では、大きな損失が発生することがあります。監視が不十分な地域では、耐性株の管理がより困難です。
厳しい規制制約とメーカーの高いコンプライアンスコスト
厳しい化学規制は、安全データの繰り返しの提供と頻繁な更新を要求します。これにより、大規模なポートフォリオをサポートする生産者の運営コストが上昇します。殺ダニ剤市場は、製品の発売を遅らせる承認の遅れを経験しています。コンプライアンスルールは地域ごとに異なり、複雑さが増します。一部の有効成分は段階的な制限に直面し、市場の利用可能性が縮小します。低所得地域のユーザーは、コンプライアンスコストに関連する高価格に苦しんでいます。適切な使用法の認識が限られているため、誤用のリスクが高まります。メーカーは、革新と規制の期待のバランスを取る必要があります。
殺ダニ剤市場の機会
生物学的殺ダニ剤とエコセーフな製剤技術の拡大
残留物のない農業と安全な取り扱いをサポートする生物学的オプションの需要が高まっています。新しい微生物および植物由来のソリューションは、敏感な作物におけるダニに対して強力な効果を提供します。これにより、スケーラブルな発酵および抽出プロセスへの投資が促進されます。殺ダニ剤市場は、有機農業と温室の採用の増加から利益を得ています。厳しい化学規範を持つ地域は、エコセーフなソリューションに迅速に移行しています。研究センターは、生物学的性能を向上させる相乗的なブレンドを探求しています。改良された貯蔵安定性は、さまざまな気候での使用性を向上させます。企業は、持続可能なポートフォリオを通じて長期的な成長の見通しを得ています。
精密農業とデジタル害虫管理システムの採用の増加
精密ツールは、大規模農場でのターゲット殺ダニ剤の使用に強力な機会を生み出します。スマートセンサーとモデリングプラットフォームは、発生を早期に検出するのに役立ちます。これにより、処理のタイミングが改善され、全体的な化学負荷が軽減されます。殺ダニ剤市場は、農家がドローン、自動スプレーヤー、リモートモニタリングを採用する地域で勢いを増しています。デジタルプラットフォームは、害虫のサイクルを追跡し、より良い計画をサポートします。大規模な輸出農場は、クリーンな生産物をサポートする技術に投資しています。プロバイダーは、モニタリングとアプリケーションツールを組み合わせた統合ソリューションを開発しています。活発なデジタル農業プログラムを持つ地域で成長が加速しています。
殺ダニ剤市場のセグメンテーション分析:
製品/化学タイプ別
殺ダニ剤市場は、有機リン化合物、有機塩素系殺ダニ剤、カルバメート、植物由来、その他の化学物質において安定した需要を示しています。有機リン製品は、耐性種に対する広範な効果により強い需要を維持しています。有機塩素系殺ダニ剤は、規制された地域では使用が制限されていますが、制限の少ない市場では依然として存在しています。カルバメートは、統合プログラムで信頼性のある効果を提供します。植物由来の製品は、残留物管理を重視する安全な選択肢を求めるユーザーに魅力的です。農業、獣医ケア、園芸の多様なニーズをサポートします。ユーザーは、作物の種類、害虫の深刻度、遵守規則に基づいて特定の化学物質を選択します。
作用モード/適用方法別
殺ダニ剤市場は、さまざまなフィールドや動物管理のニーズに合わせた複数の適用方法を採用しています。スプレー方法は、作物や機器との広範な互換性により主導しています。浸漬槽は、全身処理を必要とする家畜運営をサポートします。手動処理は、小規模の群れや特定のゾーンで使用されます。注射方法は、全身作用が必要な獣医ケアで正確な制御を提供します。他の適用モードは、産業および公衆衛生環境におけるニッチな要件を満たします。異なる害虫負荷や運営設定に柔軟な選択肢を提供します。
- 例えば、Zoetisは、"CYDECTIN"(モキシデクチン)注射液を使用した高度な注射技術を利用しており、50 kg体重あたり0 mLの単回投与で、Psoroptes ovis(ヒツジかさぶたダニ)に対する最大28日間の持続的な保護を提供します。
製剤タイプ別
殺ダニ剤市場における製剤の選択は、ユーザーの採用と性能の信頼性を形作ります。乳化性濃縮物は、混合が容易でフィールドへの浸透力が強いため一般的です。湿潤性粉末は、大規模プログラムでの安定性とコスト優位性を提供します。顆粒は、特定の作物や土壌条件での制御放出のニーズをサポートします。懸濁濃縮物は、均一なカバーと取り扱いリスクの低減を提供します。環境条件、適用ツール、標的害虫の行動に合わせて製剤を選択することができます。
- 例えば、シンジェンタのAgri-Mek SC製剤は、古い乳化性濃縮物バージョンと比較して、カバー力の向上と揮発性の低下を提供し、複数の拡張試験の要約で、葉面へのより均一な沈着が強調され、ダニの制御が強化されています。
標的害虫別
殺ダニ剤市場における標的害虫のセグメンテーションは、ダニ、マダニ、ハダニ、その他のダニ類に焦点を当てています。ダニは、品質と収量を低下させる作物部門で需要を支配しています。マダニは、病気の伝播に関する懸念から、家畜や獣医ケアで優先事項となっています。ハダニは、温室や高価値作物に影響を与え、迅速な対応が求められています。他のダニ類は、地域市場で散発的ですが関連性のある圧力を生み出します。種の行動や耐性パターンに合わせたソリューションを推進します。
最終用途別アプリケーション
アカリサイド市場における最終用途のアプリケーションは、農業、畜産業、工業用途、園芸、公衆衛生、その他の専門分野に及びます。農業は広範な作物栽培と害虫の増加により主導しています。家畜業務は動物の健康を守り、病気の拡散を防ぐソリューションに依存しています。工業ユーザーは、ダニの制御が重要な木材保存のために製品を適用します。園芸や温室の運営は、敏感な植物を保護する選択的なオプションを求めています。公衆衛生プログラムは、住宅やコミュニティスペースの害虫ベクターを対象としています。構造化された市場と新興市場全体での幅広い採用をサポートします。
アカリサイド市場のセグメンテーション:
製品/化学タイプ別
- 有機リン化合物
- 有機塩素系アカリサイド
- カルバメート
- 植物由来
- その他
作用モード/適用方法別
- スプレー
- 浸漬槽
- 手塗り
- 注射
- その他
製剤タイプ別
- 乳化性濃縮物 (EC)
- 水和性粉末 (WP)
- 顆粒 (GR)
- 懸濁濃縮物 (SC)
対象害虫別
- ダニ
- マダニ
- ハダニ
- その他のアカリダニ
最終用途別アプリケーション
- 農業
- 畜産/家畜/獣医
- 工業
- 園芸
- 公衆衛生
- その他
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカは、アカリサイド市場の主要なシェアを占めており、世界需要の約32%を占めています。強力な商業農業慣行と先進的な獣医ケアが、米国とカナダ全体での安定した使用を促進しています。統合害虫管理の高い認識が、規制された化学および生物学的ソリューションの採用を支えています。厳格な品質基準から恩恵を受け、革新的な製剤への投資を促進します。特定の州での温室拡張が、標的ダニ制御の需要を強化しています。地域のディストリビューターは、多様な作物および家畜環境をサポートする幅広いポートフォリオを維持しています。
ヨーロッパは約27%のシェアを持ち、厳しい環境基準と残留物の遵守に強い重点を置いています。生産者は、規制の期待を満たし、有益な昆虫を保護する選択的な化学物質を好みます。獣医用途は、高密度の家畜地域で安定した需要を維持しています。アカルシド市場は、スペイン、イタリア、オランダの温室クラスターからの支援を受けています。強力な政策インセンティブにより、バイオベースのソリューションの採用が増加しています。公衆衛生プログラムは、ベクターリスクのある地域で制御された需要を追加します。
アジア太平洋地域は約29%のシェアを占め、急速な農業拡大と高い害虫圧力により最も成長が速い地域です。大規模な農業コミュニティは、さまざまな気候帯に適したアクセス可能な製剤に依存しています。中国、インド、東南アジアの家畜部門は、ダニ制御の大きなニーズを生み出しています。アカルシド市場は、作物損失防止の意識の高まりから恩恵を受けています。中国と韓国での温室成長を通じて勢いを増しています。ラテンアメリカと中東・アフリカは、園芸の拡大、果物の輸出、家畜の集約化により、合わせて約12%を占めています。
主要プレイヤー分析:
- Corteva Agriscience
- Bayer AG / Bayer CropScience
- BASF SE
- FMC Corporation
- 日産化学株式会社
- UPL Limited
- シンジェンタ AG
- デュポン
- ヌファーム・リミテッド
- 住友化学株式会社
- PI Industries Ltd.
- 日本曹達株式会社
- スター・バイオ・サイエンス
- アリスタ ライフサイエンス コーポレーション
- インドフィル・インダストリーズ・リミテッド
競争分析:
アカルシド市場の競争環境は、多様な作物および家畜セグメントをターゲットとするグローバルな農薬会社と地域のメーカーの混合を特徴としています。主要なプレイヤーは、新しい製剤、改善された作用モード、より広範な残留物管理能力を通じてポートフォリオを強化しています。これは、規制の変化と低毒性オプションを好むユーザーの嗜好によって推進される生物学的アカルシドへの積極的な投資を反映しています。Bayer、BASF、Corteva、Syngenta、FMC、およびUPLなどの企業は、大規模な農業地域をサポートする強力な流通ネットワークを維持しています。地域企業は、地元のコンプライアンスルールを満たすコスト効果の高いソリューションに焦点を当てています。ディストリビューターとのパートナーシップ、温室市場への拡大、ターゲット製品の発売は、高成長国での競争を助けます。研究パイプラインは、長期的な採用を確保するための耐性管理戦略を優先しています。
最近の動向:
- 2024年3月、BASF SEは、高価値作物の抵抗管理プログラムを支援するために設計された新しいダニ制御製剤の発売を発表しました。この更新により、温室や果樹栽培者がより安全でターゲットを絞ったオプションを求めるための生物学的および低毒性のポートフォリオが拡大されました。
レポートのカバレッジ:
この調査レポートは、製品/化学タイプ、作用モード、製剤タイプ、対象害虫、最終用途の適用および地域に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについて説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動態、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- アカリサイド市場において、主要な農業地域で栽培者がより厳格な残留物管理を採用するにつれて、ターゲットを絞ったダニおよびマダニ制御の需要が増加します。
- エコセーフなソリューションへの強化された焦点と統合害虫プログラムのサポートにより、生物学的および植物性アカリサイドが注目を集めます。
- 製剤の革新が進み、企業は安定した低毒性製品を優先し、フィールドパフォーマンスとユーザーの安全性を向上させます。
- デジタル監視ツールは、商業農場での正確な適用タイミングを指導することで治療決定に影響を与えます。
- 温室および保護栽培は、敏感な作物が選択的で迅速に作用するソリューションを必要とする新しい採用パターンを促進します。
- 獣医用途は、増加するマダニ圧力にさらされる家畜のためのより広範な治療プロトコルで拡大します。
- 主要市場での規制の整合性が、定義された安全性プロファイルを持つ準拠製剤への投資を促進します。
- 抵抗管理戦略が製品開発サイクルを形成し、長期的なポートフォリオ計画を再定義します。
- 品質保証要件によって推進される集中的な輸出農業地域で、プレミアムソリューションが人気を集めます。
- 新興経済圏での拡大が、害虫制御技術の認識が向上するにつれて市場浸透を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アカリシド市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、アカリサイド市場はどの程度の年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていたアカリサイド市場のセグメントはどれですか?
アカリシド市場の成長を促進している主な要因は何ですか?
アカリシド市場の主要企業はどこですか?
2025年にアカリサイド市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アカリサイド市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアカリサイド市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,317.5 million → 2032: USD 3,348.91 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アカリサイド市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アカリサイド市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアカリサイド市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アカリサイド市場市場の成長要因
- 3.3 アカリサイド市場市場の抑制要因および課題
- 3.4 アカリサイド市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アカリサイド市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アカリサイド市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アカリサイド市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アカリサイド市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アカリサイド市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアカリサイド市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アカリサイド市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アカリサイド市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アカリサイド市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アカリサイド市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アカリサイド市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアカリサイド市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアカリサイド市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアカリサイド市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアカリサイド市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアカリサイド市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアカリサイド市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアカリサイド市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アカリサイド市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
