
ワイヤレスポータブル医療機器市場の概要:
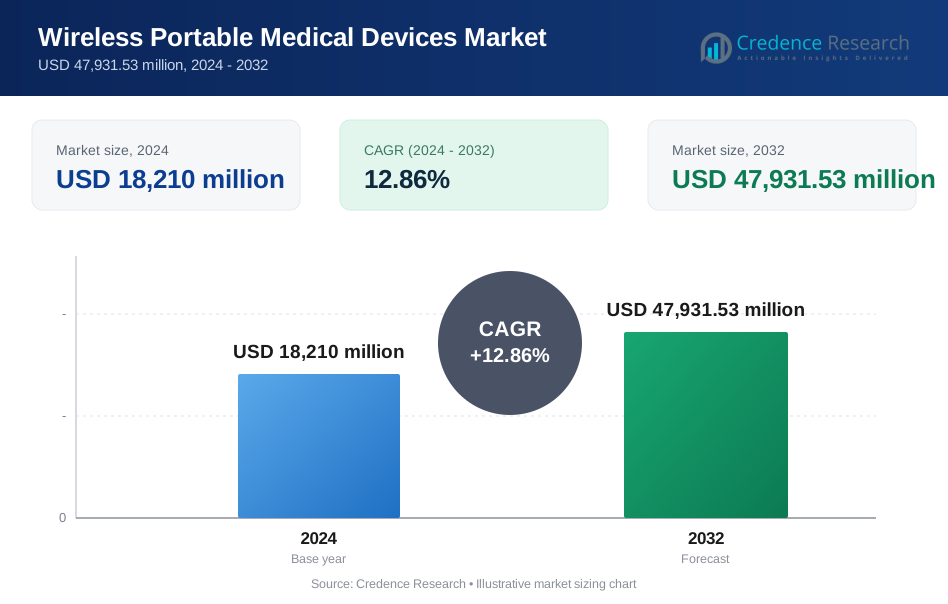
ワイヤレスポータブル医療機器市場の規模は2024年に182億1,000万米ドルと評価され、予測期間中に年平均成長率12.86%で成長し、2032年には479億3,153万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ワイヤレスポータブル医療機器市場規模 2024 | 182億1,000万米ドル |
| ワイヤレスポータブル医療機器市場、CAGR | 12.86% |
| ワイヤレスポータブル医療機器市場規模 2032 | 479億3,153万米ドル |
ワイヤレスポータブル医療機器市場のインサイト
- 市場の成長は、遠隔患者モニタリングの採用の増加、慢性疾患の有病率の増加、高齢者人口の拡大、ワイヤレスおよびポータブルデバイスを使用した在宅医療ソリューションの需要の増加によって推進されています。
- 主要な市場動向には、2024年に6%のセグメントシェアを持つウェアラブルデバイスの急速な採用、38.9%のシェアを持つBluetooth技術の使用増加、継続的かつ予測的なヘルスケアモニタリングのためのAI対応分析の統合が含まれます。
- 市場には、イノベーション、ポートフォリオの拡大、デジタルヘルスプラットフォームとのパートナーシップ、リモートモニタリング能力を強化するためのワイヤレス接続の進展に焦点を当てたグローバルプレーヤーの強力な存在感があります。
- 地域別では、2024年に38.7%のシェアを持つ北米がリードし、ヨーロッパが27.4%、アジア太平洋が23.6%で続き、ラテンアメリカと中東・アフリカは拡大するデジタルヘルスイニシアチブに支えられて残りのシェアを占めています。

ワイヤレスポータブル医療機器市場のセグメンテーション分析:
製品タイプ別:
製品タイプ別のワイヤレスポータブル医療機器市場は、ウェアラブルデバイスが2024年に42.6%の市場シェアを占め、継続的な健康モニタリング、予防医療、患者中心の診断の採用の増加によって牽引されています。スマートECGモニター、グルコースセンサー、バイタルサイントラッカーなどのウェアラブルは、リアルタイムのデータ伝送と遠隔患者管理を可能にし、臨床結果の改善をサポートします。在宅医療や慢性疾患管理からの強い需要が支配をさらに強化しています。ハンドヘルド&ポータブルデバイスは診断の柔軟性により続き、インプラントおよび据え置き型デバイスは専門的な臨床設定で安定した需要を維持しています。
- 例えば、Apple Watch Series 4以降のモデルは、電気心臓センサーを使用して30秒で単一リードの心電図(ECG)を記録し、心房細動を検出してデータをHealthアプリに保存し、臨床医と共有することでリアルタイムの心拍リズムの監視を可能にします。
技術別:
技術に基づくと、Bluetoothは、2024年に38.9%の市場シェアを持つ支配的なサブセグメントとして浮上しました。これは、低消費電力、信頼性のある短距離接続、スマートフォンやクラウドプラットフォームとのシームレスな統合によって支えられています。Bluetooth技術は、ウェアラブルおよびポータブルデバイスの継続的なデータ同期を可能にし、使いやすさと患者のコンプライアンスを向上させます。モバイルヘルスアプリケーションとリモートモニタリングソリューションの浸透が進むことで、採用が加速しています。Wi-Fiは病院環境で重要な役割を果たし、NFC、RFID、UWBは資産追跡、安全なデータ転送、高度な位置特定アプリケーションで注目を集めています。
- 例えば、Withings BPM CoreはBluetoothを介して血圧と心電図データを収集し、測定値を自動的にHealth Mateアプリにアップロードして医師のレビューを受け、健康レポートをシームレスに共有します。
用途別:
用途別では、心臓病学が2024年に36.4%の最大シェアを占めており、心血管疾患の高い有病率と無線心電図モニター、心拍数トラッカー、外来心臓診断の使用増加によって推進されています。需要は、早期発見、継続的監視、病院外での術後フォローアップの必要性によって強化されています。無線デバイスと遠隔心臓病学プラットフォームの統合は、臨床判断をサポートし、病院の再入院を減少させます。神経学および呼吸器用途は、神経障害や慢性呼吸器疾患の増加によって強い成長を示しています。
主要な成長要因
リモート患者モニタリングの採用拡大
無線ポータブル医療機器市場は、病院、クリニック、在宅ケア環境でのリモート患者モニタリングの急速な採用によって推進されています。心血管疾患、糖尿病、呼吸器疾患を含む慢性疾患の増加は、継続的かつリアルタイムのモニタリングソリューションの需要を加速させています。無線ポータブルデバイスは、臨床医が患者の健康をリモートで追跡し、病院の再入院を減少させ、早期介入を改善することを可能にします。価値に基づく医療モデルへのシフトは、リモートモニタリングがケアの効率を高め、医療システムの全体的な治療コストを削減するため、採用をさらに支援しています。
- 例えば、MedtronicのMyCareLink Heartアプリは、Bluetooth対応の心臓デバイスがワイヤレスアラートを送信してリモートモニタリングを可能にし、従来のシステムで70%未満だった送信成功率を95%に向上させ、不要な入院を削減するための早期介入をサポートします。
高齢化人口の増加と慢性疾患の負担
高齢化人口の拡大は、ワイヤレス携帯型医療機器市場の主要な成長要因です。高齢者は、継続的なモニタリングと長期的な管理を必要とする慢性疾患にかかりやすくなります。ワイヤレス携帯型デバイスは、移動性、使いやすさ、継続的な健康追跡をサポートし、高齢患者が独立性を維持しながら医療監督を確保することを可能にします。先進国および新興国の両方で平均寿命が延びることで、このようなソリューションの需要が増加しています。医療提供者は、長期ケアの管理と患者の成果の向上のために、携帯型ワイヤレス技術にますます依存しています。
- 例えば、AbbottのFreeStyle Libreシステムは、上腕に装着するウェアラブルグルコースセンサーで、高齢者の糖尿病管理をサポートし、指先採血を不要にし、頻繁なスキャンを可能にします。
ワイヤレス接続とセンサーの技術革新
ワイヤレス通信とセンサー技術の技術革新は、ワイヤレス携帯型医療機器市場を大きく牽引しています。Bluetooth Low Energy、Wi-Fi、NFC、先進的なバイオセンサーの改善により、デバイスの精度、バッテリー効率、データ送信の信頼性が向上しています。クラウドプラットフォームやモバイルアプリケーションとの統合により、リアルタイムのモニタリングと実用的な健康インサイトが可能になります。これらの革新は、臨床および在宅ケアの設定での広範な採用をサポートし、メーカーがコンパクトで多機能、かつ患者に優しいデバイスを開発することを促進し、進化する医療需要に応えます。
主要なトレンドと機会
人工知能と高度な分析の統合
人工知能と高度なデータ分析の統合は、ワイヤレス携帯型医療機器市場における主要なトレンドと機会を表しています。AI対応デバイスは、継続的な患者データストリームを分析して早期警告サインを検出し、病気の進行を予測し、医療提供者へのアラートを自動化することができます。この能力は、臨床意思決定を強化し、個別化された治療アプローチをサポートします。医療システムが精密医療に向かう中、組み込み分析を備えたワイヤレス携帯型デバイスは、積極的なケア提供と長期的な患者管理の改善を可能にし、強力な市場の可能性を持ちます。
- 例えば、Apple Watch Series 4以降のモデルは、AIを活用したECG機能を使用して単一誘導心電図を生成し、リズムを洞調律または心房細動として分類し、日常の装着中に独自のアルゴリズムを通じて不規則な脈を検出します。
在宅医療および予防医療ソリューションの拡大
在宅医療および予防医療サービスの拡大は、ワイヤレス携帯型医療機器市場に強力な成長機会をもたらします。患者は、便利さ、快適さ、継続的な健康追跡を提供する在宅監視ソリューションをますます好むようになっています。ワイヤレス携帯型デバイスは、早期診断、予防的介入、および病院訪問への依存を減らすことを可能にします。政府の在宅医療モデルの推進や予防的健康管理に対する消費者の意識の高まりが採用をさらに支援し、メーカーが日常的で長期的な在宅使用に合わせた直感的なデバイスの設計を促しています。
- 例えば、DexcomのG6連続血糖モニターは、指先採血なしで5分ごとにリアルタイムの読み取り値を提供し(1日288回)、在宅糖尿病管理をサポートします。非重症患者におけるポイントオブケアテストに対して平均絶対相対差(MARD)12.8%を達成しました。
主要な課題
データセキュリティと患者プライバシーのリスク
データセキュリティと患者プライバシーのリスクは、ワイヤレス携帯型医療機器市場における重要な課題です。機密性の高い医療データのワイヤレス送信は、サイバー脅威や不正アクセスへの露出を増加させます。厳格な医療データ保護規制への準拠は、デバイスの開発と展開に複雑さを加えます。強力な暗号化、セキュアなデータストレージ、相互運用性を確保することは、運用コストを増加させます。これらの懸念に対処することは、患者の信頼を維持し、医療システム全体での大規模な採用を可能にするために重要です。
規制の複雑さと承認の障壁
規制の複雑さは、ワイヤレス携帯型医療機器市場における主要な課題です。デバイスは、異なる地域での厳格な安全性、性能、および臨床的検証基準に準拠しなければなりません。異なる規制フレームワークと長期的な承認プロセスは、製品の発売を遅らせ、開発コストを増加させる可能性があります。急速な技術革新は、コンプライアンスをさらに複雑にし、新機能の継続的な検証を必要とします。メーカーは、革新とタイムリーな市場参入のバランスを取るために、規制の専門知識とテスト能力に投資する必要があります。
地域分析
北米
北米におけるワイヤレス携帯型医療機器市場は、2024年に38.7%の市場シェアを占めており、先進的な医療インフラとデジタルヘルステクノロジーの高い採用によって支えられています。リモート患者モニタリング、ウェアラブル診断、および在宅医療ソリューションの強い需要が、地域全体での成長を促進し続けています。主要な医療機器メーカーの存在と、臨床ワークフローへのワイヤレス接続の迅速な統合が、市場の拡大をさらに強化しています。有利な償還政策とテレヘルスプラットフォームの広範な利用が、特に慢性疾患管理と急性後ケアモニタリングにおける採用を促進しています。
ヨーロッパ
ヨーロッパは2024年にワイヤレス携帯型医療機器市場で27.4%の市場シェアを持ち、医療のデジタル化の進展と高齢化の人口動態によって推進されています。心血管疾患や神経疾患の増加は、携帯型ワイヤレスモニタリングソリューションの需要を高めています。遠隔医療と早期診断を支援する政府の取り組みは、病院や在宅医療の場での採用を促進しています。患者の安全性とデータ保護に対する強力な規制の焦点は、先進的なワイヤレス機器の導入を奨励しています。接続された医療インフラと予防医療モデルへの投資の増加は、地域市場の安定した成長を引き続き支えています。
アジア太平洋
アジア太平洋のワイヤレス携帯型医療機器市場は、急速な医療の近代化と拡大する患者人口に支えられ、2024年に23.6%の市場シェアを獲得しました。慢性疾患の発生率の上昇、高齢者人口の増加、予防医療の認識の高まりが主要な推進力です。費用対効果の高いワイヤレス携帯型機器の採用は、都市部と準都市部の両方で加速しています。政府のデジタルヘルスイニシアチブへの投資と拡大する遠隔医療サービスが市場浸透をさらに促進し、アジア太平洋は予測期間中に最も急成長する地域市場となっています。
ラテンアメリカ
ラテンアメリカは、2024年にワイヤレス携帯型医療機器市場で6.2%の市場シェアを占め、医療アクセスの改善と遠隔モニタリングソリューションの段階的な採用によって推進されています。ライフスタイル関連疾患の増加は、携帯型診断およびモニタリング機器の需要を支えています。民間医療施設の拡大と遠隔医療サービスの利用拡大が市場の成長を促進しています。一部の国ではインフラの制限が続いていますが、医療費の増加とデジタルヘルスイニシアチブが、地域全体でのワイヤレス携帯型医療技術の採用を改善しています。
中東およびアフリカ
中東およびアフリカのワイヤレス携帯型医療機器市場は、2024年に4.1%の市場シェアを持ち、医療投資の増加とデジタルヘルス変革への注力の高まりに支えられています。慢性疾患の負担の増加と在宅医療サービスの拡大が需要を牽引しています。政府主導の医療近代化プログラムと遠隔モニタリングソリューションの採用が市場の成長を支え、特に都市部での成長を促進しています。特定の地域ではインフラの制限が採用を制約していますが、ワイヤレス医療技術の認識の高まりと遠隔医療プラットフォームの段階的な拡大が成長機会を生み出し続けています。
ワイヤレス携帯型医療機器市場のセグメンテーション:
製品タイプ別
- ウェアラブルデバイス
- インプラント可能デバイス
- ハンドヘルドおよび携帯型デバイス
- 据え置き型デバイス
技術別
- Bluetooth
- Wi-Fi
- 近距離無線通信 (NFC)
- RFID (無線周波数識別)
- 超広帯域 (UWB)
用途別
- 心臓病学
- 神経学
- 呼吸器
- その他
エンドユーザー別
- 病院 & クリニック
- 在宅医療
- 長期ケア & 介護施設
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
無線携帯医療機器市場の競争環境分析は、Medtronic plc、Koninklijke Philips N.V.、GE Healthcare、Abbott、Boston Scientific Corporation、Siemens Healthineers、Omron Healthcare、Dexcom、Fitbit Health Solutions、Samsung Electronics Co. Ltd.などの主要プレイヤーの存在を強調しています。市場は製品の革新、無線接続の強化、高度な分析の統合に強い重点を置いており、臨床パフォーマンスとユーザー体験を強化しています。企業は、遠隔モニタリングと慢性疾患管理に特化したウェアラブル、ハンドヘルド、インプラント可能なデバイスのポートフォリオを拡大するために研究開発に積極的に投資しています。デジタルヘルスプラットフォームやクラウドサービスプロバイダーとの戦略的パートナーシップは、データ駆動型の医療提供をサポートします。市場参加者はまた、進化する医療ニーズに対応するために、地理的拡大、規制遵守、ポートフォリオの多様化にも注力しています。継続的な技術進歩と患者中心のデザイン戦略により、主要企業は市場での地位を強化し、長期的な成長を持続することができます。
主要プレイヤー分析
- サムスン電子株式会社
- シーメンス ヘルスケア
- Dexcom, Inc
- Koninklijke Philips N.V.
- Fitbit ヘルス ソリューションズ
- アボット
- オムロン ヘルスケア株式会社
- ボストン サイエンティフィック コーポレーション
- メドトロニック plc
- GE ヘルスケア
最近の開発
- 2025年12月、Nordic Semiconductorは、次世代の医療用ウェアラブルデバイス向けに接続性とバッテリー性能を向上させる、超低電力のワイヤレス医療用ウェアラブルデバイス専用に設計された画期的な低電圧Bluetooth LEシステムオンチップ(SoC)であるnRF54LV10Aを発表しました。
- 2025年12月、メドトロニックは、アメリカでアボットのInstinct持続血糖モニターセンサーと統合されたワイヤレス携帯型デバイスであるMiniMed 780Gインスリンポンプシステムを発売しました。
- 2025年7月、サムスン電子は、医療用途向けのウェアラブルデータ統合を専門とするデジタルヘルスプラットフォームであるXealthを買収しました。
- 2025年4月、Clarius Mobile Healthは、手根管症候群の診断をサポートするために中位神経の測定を自動化する、AI対応のソフトウェアであるClarius Median Nerve AI ToolのFDA承認を受けました。
レポートのカバレッジ
この調査レポートは、製品タイプ、技術、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。このレポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ワイヤレス携帯型医療機器市場は、リモートおよび継続的な患者モニタリングソリューションの需要増加により拡大し続けます。
- ワイヤレスデバイスと遠隔医療プラットフォームの統合が進むことで、リアルタイムの臨床意思決定が強化されます。
- センサー技術と低消費電力のワイヤレス接続の技術進歩により、デバイスの精度とバッテリー効率が向上します。
- ウェアラブルおよび携帯型デバイスの採用が、在宅医療や予防医療の場で増加します。
- 高齢化人口の増加と慢性疾患の蔓延が、長期的な市場需要を支えます。
- 人工知能とデータ分析が、予測診断と個別化医療の提供を強化します。
- 規制の枠組みが、接続されたデジタル医療技術を支援するためにますます適応します。
- デバイスメーカーにとって、データセキュリティと相互運用性のソリューションが重要な焦点となります。
- 新興経済国は、医療アクセスの拡大とデジタルヘルスへの投資により、強力な成長機会を提供します。
- 医療機器会社とデジタルヘルスプロバイダーの戦略的コラボレーションが、イノベーションと市場浸透を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ワイヤレスポータブル医療機器市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、ワイヤレスポータブル医療機器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた無線ポータブル医療機器市場のセグメントはどれですか?
ワイヤレスポータブル医療機器市場の成長を促進している主な要因は何ですか?
ワイヤレスポータブル医療機器市場の主要企業はどこですか?
2024年にワイヤレスポータブル医療機器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ワイヤレス携帯型医療機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のワイヤレス携帯型医療機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 18,210 million → 2032: USD 47,931.53 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ワイヤレス携帯型医療機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ワイヤレス携帯型医療機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるワイヤレス携帯型医療機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ワイヤレス携帯型医療機器市場市場の成長要因
- 3.3 ワイヤレス携帯型医療機器市場市場の抑制要因および課題
- 3.4 ワイヤレス携帯型医療機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ワイヤレス携帯型医療機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ワイヤレス携帯型医療機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ワイヤレス携帯型医療機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ワイヤレス携帯型医療機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ワイヤレス携帯型医療機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はワイヤレス携帯型医療機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ワイヤレス携帯型医療機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ワイヤレス携帯型医療機器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ワイヤレス携帯型医療機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ワイヤレス携帯型医療機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ワイヤレス携帯型医療機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のワイヤレス携帯型医療機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のワイヤレス携帯型医療機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のワイヤレス携帯型医療機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のワイヤレス携帯型医療機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのワイヤレス携帯型医療機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のワイヤレス携帯型医療機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのワイヤレス携帯型医療機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ワイヤレス携帯型医療機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
