
脳脊髄液管理市場の概要:
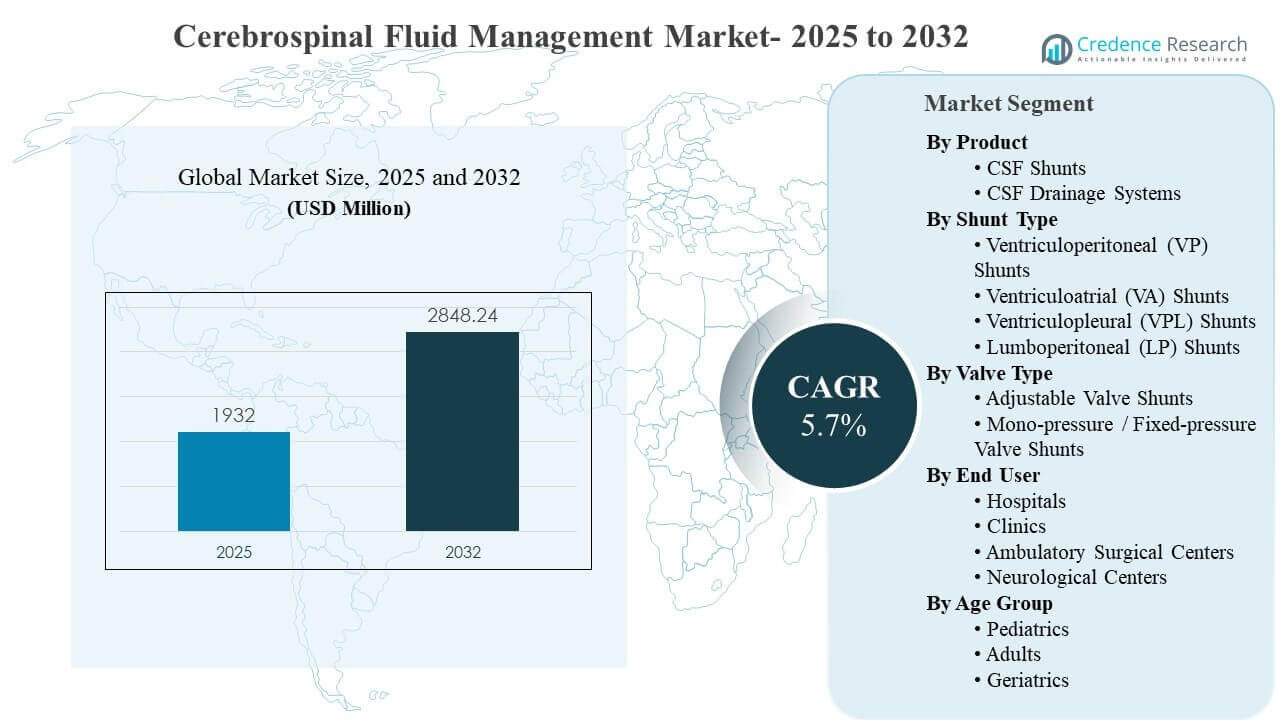
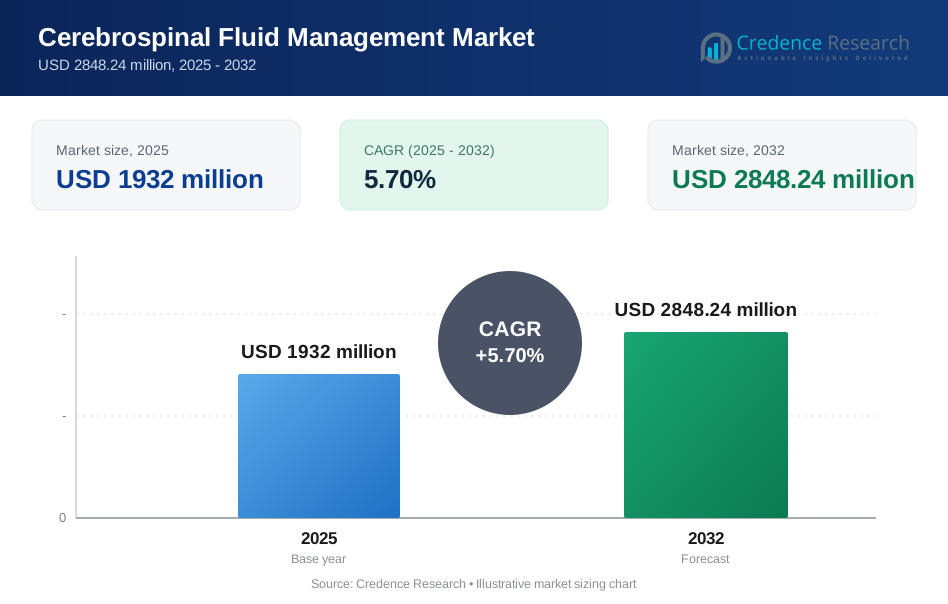
世界の脳脊髄液管理市場の規模は2025年に19億3200万米ドルと推定され、2032年までに28億4824万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)5.7%で成長します。市場の成長は、信頼性の高い脳脊髄液の迂回および排液ソリューションに依存する水頭症管理および神経集中治療のワークフローの持続的な手続き需要によって推進されています。バルブ、カテーテル材料、および感染リスク軽減機能の技術アップグレードは、急性および慢性ケアの設定における購入決定および交換サイクルを引き続き形成しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 脳脊髄液管理市場規模 2025 | 19億3200万米ドル |
| 脳脊髄液管理市場、CAGR | 5.7% |
| 脳脊髄液管理市場規模 2032 | 28億4824万米ドル |
主要市場動向とインサイト
- 脳脊髄液管理市場は、2025年の19億3200万米ドルから2032年の28億4824万米ドルへと、5.7%のCAGR(2025–2032)で拡大すると予測されています。
- 脳脊髄液シャントは2025年に63.7%のシェアを占め、長期的な脳脊髄液迂回経路における中心的な役割を反映しています。
- 病院は2025年に70.6%のシェアを占め、ICUアクセス、神経画像の利用可能性、および高アキュートケースの集中に支えられています。
- 小児科は2025年に49.3%のシェアを占め、先天性および初期の水頭症症例数と長期管理のニーズに一致しています。
- 地域別では、アジア太平洋が2025年に28.9%でリードし、続いてヨーロッパが26.2%で、手続きアクセスと能力拡張のバランスが強いことを示しています。
セグメント分析
脳脊髄液管理市場の需要は、埋め込みシャントを使用した長期的な迂回と、神経集中治療環境での短期的な排液という2つの主要な臨床ニーズに基づいています。購入基準は通常、信頼性、感染リスク管理、および管理の容易さを優先します。なぜなら、デバイスの性能が改訂率、ICU滞在、および全体的なケア負担に直接影響を与えるからです。プログラム可能なバルブの採用は、個別の圧力管理をサポートし、患者の生理学や症状が時間とともに変化するにつれて治療を適応させるのに役立ちます。これらの要因は、交換需要を強化し、大量治療センターにおける構造化された調達パターンを強化します。
ケア提供モデルは、緊急時の準備と複雑な改訂能力のために、病院が手続きの価値の大部分を保持することで、エンドユーザー間のミックスシフトにも影響を与えます。しかし、適切な場合には外来経路の役割が拡大し続けており、手続きの標準化と周術期のワークフローの改善によって支えられています。小児、成人、高齢者の患者ミックスは、先天性水頭症が長期的な生涯管理を促進する一方で、高齢者の症例は正常圧水頭症の診断と介入をますます反映しているため、独自の利用パターンを生み出します。全体として、市場は臨床結果、ワークフローの効率性、長期的なフォローアップ要件の交差点によって形作られています。
製品別インサイト
2025年にCSFシャントが63.7%の最大シェアを占めました。 CSFシャントは、慢性水頭症管理の中心であり続け、継続的な逸脱と長期間の症状管理を提供します。病院と神経外科チームは、シャントの故障が緊急の改訂と長期ケアを引き起こす可能性があるため、信頼性のあるシャントの性能を優先します。プログラム可能な制御や改良されたカテーテル材料などの技術的差別化が、プレミアムな位置付けと交換サイクルをサポートします。シャント患者の設置ベースも、フォローアップ介入とシステムアップグレードの継続的な需要を支えています。
シャントタイプ別インサイト
脳室腹腔(VP)シャントは、多くの水頭症経路で標準的な逸脱アプローチとして使用されており、確立された臨床的な親しみやすさと患者プロファイル全体での広範な適用性のためです。解剖学的制約、以前の腹部合併症、または繰り返しの故障がVPの適合性を制限する場合には、脳室心房(VA)および脳室胸膜(VPL)シャントがより頻繁に選択されます。腰部腹腔(LP)シャントは、特定の適応症と実践パターンで使用され、しばしば施設の好みやケース選択基準によって形作られます。すべてのシャントタイプにおいて、改訂履歴、感染リスク、外科医の快適さが選択に強く影響します。
バルブタイプ別インサイト
調整可能なバルブシャントは、追加の侵襲的介入なしに圧力設定を変更する柔軟性が必要な場合に、ますます好まれています。このアプローチは、特に回復段階での頭蓋内動態が変動する患者において、症状の進化に応じたより個別化された管理をサポートします。単圧または固定圧バルブは、シンプルさ、コスト、および標準化されたプロトコルが購入決定を促進する設定で重要です。バルブの選択は、画像ワークフロー、フォローアップの強度、および調整可能性の利点と操作のシンプルさのバランスにも影響されます。
エンドユーザー別インサイト
2025年に病院が70.6%の最大シェアを占めました。 病院環境が支配的である理由は、CSFの逸脱および排水手続きがしばしば神経画像、ICUモニタリング、および多分野にわたる神経外科の準備を必要とするためです。高い重症度のケース、緊急の提示、および複雑な改訂は病院に集中しており、このチャネルでの手続き収益を統合します。病院はまた、正式なデバイス評価と標準化されたケア経路のために調達をリードしています。クリニック、外来手術センター、および神経学センターは、フォローアップ、選択手続き、および継続的なバルブ管理ワークフローの重要性が増しています。
年齢層別インサイト
2025年には小児科が49.3%で最大のシェアを占めました。 小児科の需要は、先天性水頭症や長期的な脳脊髄液(CSF)分流を必要とする幼少期の神経学的状態によって支えられています。臨床管理はしばしば数年にわたり、改訂、調整、フォローアップ訪問の機会が増え、デバイスの利用を強化します。成人のケースは、外傷や二次性水頭症のパターンを含む混合病因を反映しており、シャントと排液の両方の安定した需要を支えています。高齢者の成長は、高齢者の水頭症の認識と治療経路の増加によって強化されています。
脳脊髄液管理市場の推進要因
水頭症と神経集中治療手順の需要の増加
脳脊髄液管理市場の成長は、水頭症治療と神経集中治療の排液の持続的な手順量によって支えられています。CSFシャントは、特に慢性的な症状管理が必要な場合に、長期的な分流に不可欠です。急性の状況でも、脳内圧の上昇を管理し、神経学的緊急事態の際に患者を安定させるために排液システムに依存しています。診断経路が改善され、紹介ネットワークが成熟するにつれて、より多くの患者が構造化された介入とフォローアッププログラムに参加します。
- 例えば、Integra LifeSciencesのBactiseal抗生物質含浸カテーテルを使用した10,587件の手術ケースの大規模な後ろ向きデータセットでは、抗生物質含浸グループの術後感染率は3.6%で、非含浸カテーテルを受けた患者の7.2%に対し、感染発生率が50%相対的に減少しました。
バルブ、カテーテル、システムの信頼性における技術のアップグレード
デバイスの革新は、制御、信頼性、臨床的信頼を向上させるアップグレードを通じて市場価値を高め続けています。プログラム可能なバルブの機能は、個別の圧力調整をサポートし、特定のケア経路で不要な改訂を減少させる可能性があります。カテーテルとシステムの改善は、閉塞リスクを減少させ、長期使用にわたる耐久性を向上させるために追求されています。これらの技術主導の差別化要因は、交換需要を強化し、高度治療センターでのプレミアム調達をサポートします。
- 例えば、B. Braun MiethkeのproGAV®2.0の小児研究では、改訂が固定圧バルブに比べて患者1人あたり年間1.77から0.25に減少し、12ヶ月のシャント生存率が58.3%から80.4%に改善しました。改訂までの平均時間も31.0ヶ月から37.1ヶ月に増加し、耐久性の向上と再介入の減少を示しています。
病院中心のケア経路と標準化された調達
病院は、ICUアクセス、神経画像サポート、緊急対応のため、複雑な神経外科的介入の主要な場所であり続けています。標準化されたプロトコルと多分野のチームは、一貫したデバイス選択と手順のスループットを強化します。調達プロセスは、合併症が高い下流コストを引き起こす可能性があるため、エビデンスに基づいたパフォーマンス、ワークフローの互換性、供給者の信頼性を重視しています。これらの要因は、シャントと排液関連の手順における病院の支配的な役割を総合的に支えています。
フォローアップと長期管理のニーズの拡大
CSF排出療法は、多くの場合、患者の生涯にわたる長期的な監視と定期的な介入を必要とします。特に小児患者は、成長や生理学の変化に伴い、繰り返し評価、調整、または改訂が必要になることがあります。フォローアップの強度が増すことで、耐久性のあるシステムと管理可能なバルブ戦略の重要性が異なるケア環境で高まります。縦断的な管理がより構造化されるにつれて、モニタリングを簡素化し、合併症を減少させるデバイスやサービスの需要が高まります。
脳脊髄液管理市場の課題
合併症のリスクは、脳脊髄液管理市場の採用とコスト管理における主要な課題として残っています。シャントの故障、感染、閉塞は、臨床的負担と医療費を増加させる改訂手術を引き起こす可能性があります。排出システムも厳格な取り扱いプロトコルとモニタリングを必要とし、忙しいICU環境での運用の複雑さを増します。患者集団やケア環境による結果の変動性は、保守的な購買行動と評価サイクルの延長を生む可能性があります。
経済的およびアクセスの制約も、多くの地域でのプレミアムデバイス機能の広範な採用を制限しています。予算の制約は、管理上の利点を提供する高度なオプションがある場合でも、低コストの構成への購買をシフトさせる可能性があります。専門的な脳神経外科チームや神経ICUインフラの不均一な利用可能性は、特に主要な都市部以外での手術浸透に影響を与えます。これらの制約は、リソースが限られた環境での市場拡大を遅らせ、採用パターンの地域的な変動に寄与します。
- 例えば、B. BraunのMIETHKE proGAV 2.0は、0から20 cmH2Oまで無限に可変な圧力設定を提供し、3テスラまでのMRI互換性を持ち、MRI後のX線制御を必要としないプレミアムプログラム機能を強調していますが、コストに敏感でインフラが限られた環境では採用が遅れる可能性があります。
市場動向と機会
市場は、管理の利便性とリスクの低減に焦点を当てた製品差別化によってますます形作られています。プログラム可能なバルブの採用は、臨床医のフォローアップワークフローが調整ベースの管理をサポートする場所で拡大し続けています。感染制御戦略、改良されたカテーテル材料、ワークフローに優しい排出構成が、合併症を減少させ、ケア提供を簡素化するために使用されています。これらの動向は、価値に基づく購買をサポートし、病院がより少なく、より信頼性の高いシステムオプションに標準化することを奨励します。
例えば、Integra LifeSciencesのCODMAN CERTAS Plusプログラム可能バルブは、「バーチャルオフ」設定を含む8つの設定を提供し、3テスラまでのMRI耐性を持ち、28日間のグラム陽性菌のコロニー形成に対する保護を示し、52時間以内に付着した細菌を完全に殺すことができるBACTISEAL抗菌カテーテルと組み合わせることができます。
神経外科能力と神経集中治療インフラが拡大している地域では、機会も増えています。トレーニングプログラム、改善された紹介経路、診断イメージングへのより広範なアクセスが、介入可能なプールを増加させる可能性があります。外来およびステップダウンケアモデルが成熟するにつれて、非病院環境が選択された手術およびフォローアップサービスでより大きな役割を担う可能性があります。製品設計をワークフロー効率とサービスサポートに合わせるサプライヤーは、市場シェアの強化を図ることができます。
地域別インサイト
北アメリカ
北米は2025年に33.4%のシェアを持ち、成熟した神経外科インフラと一貫した神経集中治療資源へのアクセスに支えられています。病院の調達は強固に構造化されており、幅広いポートフォリオと信頼性の高いサービスカバレッジを持つサプライヤーを好みます。差別化されたバルブ技術と感染リスク軽減機能の採用は、価値成長の重要な要因となっています。臨床経路は、標準化されたフォローアップと証拠に基づくデバイス選択を強調しています。
ヨーロッパ
ヨーロッパは2025年に26.2%のシェアを占めており、安定した神経外科能力を持つ確立された公的および私的医療システムに支えられています。手術件数は、組織化された紹介ネットワークと一貫した画像診断および専門ケアへのアクセスによって強化されています。標準化とプロトコルに基づく購買が一般的で、予測可能な需要サイクルをサポートしています。製品選択はしばしば性能、可用性、調達コスト管理のバランスを取ります。
アジア太平洋
アジア太平洋は2025年に28.9%のシェアを持ち、神経外科能力の拡大と大規模市場における高度なケアへのアクセスの改善を反映しています。成長は、病院の増設、専門家の増加、神経集中治療経路の広範な採用によって支えられています。手術アクセスがトップティアセンターを超えて拡大するにつれて、信頼性が高く運用管理が容易なシステムへの需要が増加しています。強力な流通と臨床教育サポートを持つサプライヤーは採用を加速できます。
ラテンアメリカ
ラテンアメリカは2025年に6.3%のシェアを持ち、需要は主要な都市病院と専門の神経外科センターに集中しています。アクセスの変動性と調達の制約がデバイスの構成と技術採用に影響を与え続けています。市場の成長は、三次医療能力の徐々な拡大と強化された紹介経路によって支えられています。サービスの可用性とトレーニングサポートは、この地域でのサプライヤー選択の重要な要因です。
中東・アフリカ
中東・アフリカは2025年に5.2%のシェアを持ち、国によって神経外科サービスと神経ICUインフラへのアクセスが不均一であることを反映しています。需要は通常、高能力センターに集中しており、資源の可用性によって広範な採用が制限されています。成長機会は、医療投資、専門家トレーニング、および診断能力の向上に関連しています。サプライヤーの成功は、ディストリビューターの強さ、サービスサポート、およびワークフローに合わせたデバイス提供に依存することが多いです。
競争環境
脳脊髄液管理市場における競争は、ポートフォリオの幅、神経外科の専門性、およびバルブ技術、カテーテル設計、感染リスク軽減戦略による差別化によって形作られています。サプライヤーは、臨床パフォーマンスの一貫性、厳しいICU条件下での信頼性、標準化された病院プロトコルのサポート能力で競争しています。市場のポジショニングは、外科医の親しみやすさ、トレーニングサポート、迅速なフィールドサービスによって強化されます。デバイスの合併症は下流に大きな影響を与える可能性があるためです。製品の刷新サイクルと漸進的な革新は、設置ベースのシェアを守り、採用を拡大するための重要なツールであり続けています。
Medtronic plcは、確立された神経外科の関係、広範な手続きのカバレッジ、慢性水頭症の経路で使用される信頼性の高い埋め込みシャントソリューションに焦点を当てることで、強力な地位を維持しています。Medtronic plcの競争力は、病院契約の規模と、一貫した供給とサービスで複数の医療システムをサポートする能力から利益を得ています。Medtronic plcはまた、フォローアップ管理の複雑さを軽減するために、臨床教育とワークフローの整合性を通じて競争しています。このポジショニングは、信頼性と成果の一貫性が優先される高ボリュームセンターでの安定した需要をサポートします。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Medtronic plc
- Integra LifeSciences Holdings Corporation
- B. Braun SE
- Sophysa SA
- Spiegelberg GmbH & Co. KG
- Natus Medical Incorporated
- Möller Medical GmbH
- DePuy Synthes (Johnson & Johnson)
- Codman EDS
- Phoenix Biomedical Corp.
- BeckerSmith Medical, Inc.
- Argi Group Health Services Ltd. Sti.
- Delta Surgical Limited
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年2月、Pharaoh Neuroは、患者自身の自家髄液を交換液なしで循環およびろ過するように設計されたNeurapheresisクローズドループCSF管理プラットフォームの開発と規制活動を進めるために、2000万ドルの新たな資金を調達しました。同時に、新しいCEOと最高医療責任者を任命しました。
- 2025年11月、Medtronic plcは、インドのエンジニアリング&イノベーションセンターに大規模な投資を行い、R&Dの足跡を拡大しました。この取り組みは、次世代のCSF管理ソリューションを含む高度な神経デバイス技術における協力的なイノベーションと専門的なトレーニングの加速に焦点を当てています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 1932百万 |
| 2032年の収益予測 | USD 2848.24百万 |
| 成長率 (CAGR) | 5.7% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品見通し別: CSFシャント、CSF排水システム; シャントタイプ見通し別: VPシャント、VAシャント、VPLシャント、LPシャント; バルブタイプ見通し別: 調整可能バルブシャント、単圧/固定圧バルブシャント; エンドユーザー見通し別: 病院、クリニック、外来手術センター、神経センター; 年齢層見通し別: 小児、成人、高齢者 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Medtronic plc; Integra LifeSciences Holdings Corporation; B. Braun SE; Sophysa SA; Spiegelberg GmbH & Co. KG; Natus Medical Incorporated; Möller Medical GmbH; DePuy Synthes (Johnson & Johnson); Codman EDS; Phoenix Biomedical Corp.; BeckerSmith Medical, Inc.; Argi Group Health Services Ltd. Sti.; Delta Surgical Limited |
| ページ数 | 336 |
セグメンテーション
製品別
- CSFシャント
- CSF排水システム
シャントタイプ別
- 脳室腹腔(VP)シャント
- 脳室心房(VA)シャント
- 脳室胸膜(VPL)シャント
- 腰腹腔(LP)シャント
バルブタイプ別
- 調整可能バルブシャント
- 単圧/固定圧バルブシャント
エンドユーザー別
- 病院
- クリニック
- 外来手術センター
- 神経学センター
年齢層別
- 小児科
- 成人
- 老年医学
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
脳脊髄液管理市場の市場規模と予測はどのくらいですか?
脳脊髄液管理市場のCAGRはどのくらいですか?
2025年の最大のセグメントは何ですか?
この市場の成長を促進している要因は何ですか?
脳脊髄液管理市場の主要企業はどこですか?
2025年に脊髄髄液管理市場をリードする地域はどこですか?
グローバルな脳脊髄液(CSF)管理業界の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 脳脊髄液管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の脳脊髄液管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1932 million → 2032: USD 2848.24 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 脳脊髄液管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 脳脊髄液管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における脳脊髄液管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 脳脊髄液管理市場市場の成長要因
- 3.3 脳脊髄液管理市場市場の抑制要因および課題
- 3.4 脳脊髄液管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 脳脊髄液管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 脳脊髄液管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、脳脊髄液管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 脳脊髄液管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 脳脊髄液管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は脳脊髄液管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 脳脊髄液管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 脳脊髄液管理市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 脳脊髄液管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 脳脊髄液管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新脳脊髄液管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の脳脊髄液管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の脳脊髄液管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の脳脊髄液管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の脳脊髄液管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの脳脊髄液管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の脳脊髄液管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの脳脊髄液管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 脳脊髄液管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
