
心血管デバイス市場の概要:
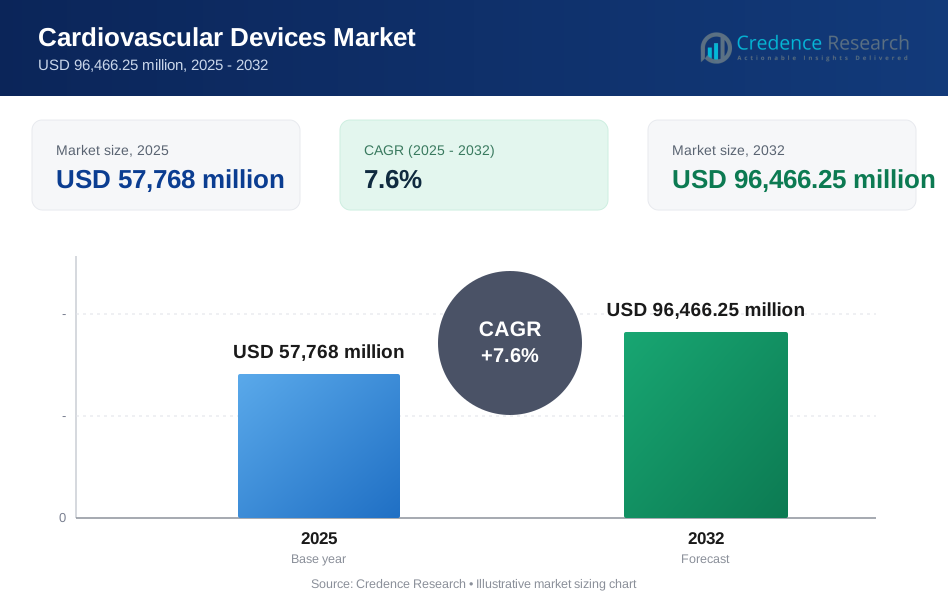
世界の心血管デバイス市場規模は2025年に5,776億8,000万米ドルと推定され、2025年から2032年にかけて年平均成長率7.6%で成長し、2032年には9,646億6,250万米ドルに達すると予測されています。需要は主に、インターベンショナル心臓病学、電気生理学、構造的心臓ケアにおける手術件数の増加によって牽引されており、より広範なスクリーニング、早期診断、ガイドラインに基づく治療経路が、対応可能な患者群を増加させています。インプラント療法やカテーテルを用いた介入の技術アップグレードも交換サイクルを増加させ、病院システムは待ち時間を短縮し、高負荷の心血管疾患における成果を改善するためにカテーテル室とハイブリッド手術室の容量を拡大し続けています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心血管デバイス市場規模 2025 | USD 57,768 million |
| 心血管デバイス市場、CAGR | 7.6% |
| 心血管デバイス市場規模 2032 | USD 96,466.25 million |
主要な市場動向とインサイト
- 北米は2025年の収益の39.8%を占めており、強力なインプラント採用、高い手術密度、成熟した償還経路を反映しています。
- アジア太平洋地域は2025年の収益の25.9%を占めており、病院の容量拡大と大都市圏のケアネットワークでの迅速な採用による需要の加速を示しています。
- 診断およびモニタリングデバイスは2025年に67.8%のシェアを持ち、継続的なモニタリングの広範な使用、病院のテレメトリー拡張、およびフォローアッププロトコルによって支えられています。
- 冠動脈疾患は2025年に39.6%のシェアを占め、急性および選択的ケアにおけるステント、ガイドワイヤー、カテーテルを用いた介入の持続的な利用によって支えられています。
- 病院は2025年の収益の52.4%を占めており、複雑なケースミックス、カテーテル室の可用性、統合された周術期ケア経路によって支えられています。

セグメント分析
心血管デバイス市場の需要は、急性ケア、慢性疾患管理、および選択的介入手術にわたる広範な心血管疾患を診断および治療する必要性によって形成されています。診断およびモニタリングプラットフォームは、スクリーニング、トリアージ、治療選択、および長期フォローアップに不可欠であり、予測可能な交換およびアップグレードサイクルを持つ大規模な設置ベースを作り出しています。治療および外科用デバイスの需要は、低侵襲介入の採用、手術の複雑さの増加、および高度なインプラント療法オプションの広範な利用可能性とともに拡大しています。
購入の決定は、臨床結果、ワークフローの統合、医師の好み、および高ボリュームの病院や専門ネットワーク全体でケアを標準化する能力によって左右されます。心血管デバイス市場の調達は、プラットフォームの互換性、供給の継続性、およびカテーテルラボや電気生理学スイートのサービスサポートも強調しています。カテーテル、画像統合、埋め込みデバイスのアルゴリズムにおけるイノベーションサイクルは、アップグレードを加速し、効率を改善し合併症のリスクを軽減することを目指すセンター全体での採用を拡大します。
デバイスタイプ別インサイト
診断およびモニタリングデバイスは、2025年に67.8%の最大シェアを占めました。リーダーシップは、ECGベースのツール、外来モニタリング、および院内テレメトリーが疾患の重症度を特定し、治療のエスカレーションを導く中心的な役割を反映しています。心血管デバイス市場の需要は、高リスク集団へのスクリーニングの拡大と、プロバイダーがモニタリングを使用して手術後のフォローアップと薬物最適化をサポートするにつれて増加します。ポートフォリオの幅とソフトウェア対応の分析も、マルチサイトケアネットワーク全体での臨床ワークフローの標準化を改善します。
治療/手術デバイス別インサイト
治療および手術デバイスのカテゴリの幅は、インターベンショナル心臓病学、電気生理学、および構造的心臓介入全体での手続き需要の主要な推進力であり続けます。ステント、カテーテル、およびガイドワイヤーは、冠動脈介入および末梢アクセスワークフローでの安定した利用から恩恵を受けます。ペースメーカー、ICD、およびCRTデバイスは、リズム管理および心不全ケアパスウェイをサポートし、治療のアップグレードとデバイスの耐久性が交換サイクルに影響を与えます。心臓弁、閉塞デバイス、およびVADは、構造的心臓プログラムの成長と高度な心不全管理へのアクセスの改善に伴い拡大します。
用途別インサイト
冠動脈疾患は、2025年に39.6%の最大シェアを占めました。リーダーシップは、高い有病率、診断用血管造影の大規模なボリューム、および急性冠症候群と選択的血行再建術の両方でのカテーテルベースの介入の持続的な使用に関連しています。冠動脈ケアにおける心血管デバイス市場活動は、確立された臨床パスウェイとカテーテルラボ全体での標準化された在庫要件からも恩恵を受けます。構造的心臓および心不全デバイスの採用は、病院が高度なプログラムを拡大し、大都市圏全体で紹介ネットワークが成熟するにつれて成長します。
エンドユーザー別インサイト
病院は、2025年に52.4%の最大シェアを占めました。リーダーシップは、複雑な心血管介入に必要なカテーテルラボ、電気生理学スイート、ハイブリッドOR能力、および集中治療インフラの集中を反映しています。心血管デバイス市場の需要は、高度な症例の遅延を減らす統合された診断から治療へのワークフローによって強化されています。専門および外来設定は、より複雑でない手順が外来パスウェイに移行し、手術後のモニタリングが病院の壁を超えて拡大するにつれて参加を増やします。
心血管デバイス市場の推進要因
介入手順のボリュームの増加
心血管デバイス市場の成長は、高負担のある人口におけるインターベンショナル心臓病学および電気生理学の手技の持続的な増加によって強化されています。スクリーニング率の向上により、カテーテルラボや専門的な経路への紹介が増え、カテーテル、ガイドワイヤー、ステント、サポートアクセサリーの需要を支えています。病院全体でのデバイスの標準化も、より大規模で予測可能な購買サイクルを促進します。拡大されたトレーニングプログラムとカテーテルラボのインフラストラクチャの広範な利用可能性が、大規模な医療システム全体での手技のスループットを強化します。
構造的心臓プログラムの拡大
心血管デバイス市場の採用は、病院が構造的心臓の提供を拡大し、開胸手術に代わる低侵襲の選択肢を拡大するにつれて増加しています。成長は、より広範な医師のトレーニングと、安定した結果をサポートする改善されたイメージングおよびナビゲーション機能によって支えられています。調達は、手技時間を短縮し、デバイスの展開を簡素化し、フォローアップの実践を改善する統合プラットフォームを好みます。紹介ネットワークの開発は、大都市圏の高度な治療のケースフローを強化し、デバイス供給業者のボリュームの安定性を高めます。
- 例えば、エドワーズライフサイエンスは、PARTNER 3試験で、SAPIEN 3 TAVIシステムが1年で全原因死亡、脳卒中、再入院の率が8.5%であるのに対し、外科的な大動脈弁置換では15.1%であり、平均入院期間は3.0日対7.0日であると報告しました。
リズム管理と心不全ケアにおける技術のアップグレード
心血管デバイス市場の需要は、臨床的意思決定を強化する埋め込みデバイスのアルゴリズム、センサー、接続性の継続的な改善から利益を得ています。プロバイダーが改善された性能機能と互換性のあるエコシステムを採用するにつれて、デバイスの交換とアップグレードが増加します。病院はまた、埋め込み後の管理をサポートするために、モニタリングプラットフォームとEHRワークフローと統合されたソリューションを好みます。不整脈リスクと心不全の進行に対する認識の向上が治療対象となる人口を拡大し、耐久性のあるデバイスの需要を支えます。
- 例えば、アボットは、AVEIR DRデュアルチャンバーリードレスペースメーカーが98.3%の埋め込み成功率を達成し、97%以上の患者が成功したAV同期を示し、7つの姿勢と歩行条件で平均AV同期が95%以上であると発表しました。
モニタリングと接続されたケア経路の成長
心血管デバイス市場の拡大は、院内および外来設定での診断およびモニタリングシステムのより広範な使用によって支えられています。継続的なモニタリングは、トリアージおよび手技後の監視を改善し、プロバイダーが有害事象および再入院を減少させるのに役立ちます。接続されたデバイスと分析は、分散ケアネットワーク全体でより一貫したフォローアップを可能にします。購買決定は、信頼性のあるサービスサポートを備えたスケーラブルなプラットフォームをますます好み、病院、心臓病クリニック、在宅ケア経路全体での採用を改善します。
心血管デバイス市場の課題
心血管デバイス市場の参加者は、特に大規模な病院システムにおいて、調達の統合や入札ベースの購入から価格圧力に直面しています。臨床の利害関係者は、プラットフォームの標準化前に、結果の改善とワークフローの効率化に関する強力な証拠を求めています。病院がカテーテルラボや電気生理学スイートで複数のベンダーのポートフォリオを維持する場合、在庫管理の複雑さも増します。規制およびコンプライアンス要件は、市場投入までの時間を延ばし、開発コストを増加させ、新しいデバイス世代の収益実現を遅らせる可能性があります。
- 例えば、フィリップスは、St. Antonius Hospitalで800件近くの手続きを対象とした独立した2年間の研究で、Azurion画像誘導治療プラットフォームが平均介入手続き時間を17%短縮し、ラボ内の患者準備時間を12%削減し、手続き後のラボ時間を28%短縮し、1日あたり1人の追加患者の治療を可能にしたと報告しており、プラットフォームの標準化前に病院に定量的なワークフローの証拠を提供しています。
心血管デバイス市場の成長は、特にカテーテルラボの容量と電気生理学の専門知識が限られている地域で、訓練を受けた専門家へのアクセスの不均一性によって制約される可能性があります。手続きのボリュームは、紹介の強さと償還の適切性に依存し、これは国や支払者システムによって異なります。供給の継続性とデバイスの利用可能性は、高スループットプログラムを運営する病院にとって重要であり、物流の混乱が発生した場合に運用リスクを生じさせます。臨床実践パターンの変動も、新しい治療カテゴリーの採用を遅らせる可能性があります。
心血管デバイス市場のトレンドと機会
心血管デバイス市場の機会は、ケアパスウェイが低侵襲介入や選択的手続きのための同日退院モデルにシフトするにつれて高まります。外来手術センターや専門クリニックは、臨床の適切性と償還が一致する場所での参加を増やしています。ワークフローの統合、トレーニング、サービスの応答性をサポートするベンダーは、標準化された病院契約を通じてシェアを拡大することができます。画像、マッピング、モニタリングシステム間のプラットフォームの相互運用性も、エコシステムベースの差別化の機会を生み出します。
- 例えば、ボストンサイエンティフィックは、ADVENT試験で、FARAPULSEパルスフィールドアブレーションシステムが平均アブレーション時間を熱アブレーションの50.0分に対して29.2分に短縮し、全体の手続き時間が123.1分に対して105.8分であったと報告しており、短い電気生理学ワークフローが高スループットの低侵襲プログラムをサポートする方法を強調しています。
心血管デバイス市場のイノベーショントレンドには、ソフトウェア、分析、および接続されたフォローアップツールのより大きな統合が含まれ、縦断的なケア管理を改善します。病院はますます、手続き時間を短縮し、一貫性を向上させ、マルチサイトネットワーク全体でプロトコルベースの意思決定をサポートするソリューションを優先しています。急速に発展する地域でのローカライゼーション戦略を通じて成長の可能性も拡大し、流通の拡大や臨床教育プログラムが含まれます。より広範なスクリーニングイニシアチブは、患者の特定を改善し、モニタリングおよび治療デバイスの下流利用を増加させます。
地域別インサイト
北アメリカ
北米は、手続きの密度が高く、高度な埋め込み治療への幅広いアクセスと成熟した償還経路に支えられ、2025年の収益の39.8%を占めました。大規模な病院システムは、診断から治療までの時間を改善する標準化されたデバイス購入とプロトコル化されたケアをサポートしています。心血管デバイス市場の需要は、専門医の強力な供給と安定した介入量を維持する発達した紹介ネットワークによって強化されています。医療システムが成果とワークフローの効率を改善する技術のアップグレードを優先するため、イノベーションの受け入れは依然として強力です。
ヨーロッパ
ヨーロッパは、確立された心臓病学ネットワークと主要経済圏全体での一貫した利用に支えられ、2025年の収益の23.4%を占めました。病院と専門センターは安定したカテーテルラボのスループットを維持し、診断プラットフォームと介入ツールキットの両方の需要を支えています。心血管デバイス市場の採用は、標準化された臨床経路とデバイス利用を強化する構造化されたフォローアップの実践から利益を得ています。調達はしばしば、大規模な地域病院ネットワーク全体での証拠、信頼性、サービスカバレッジを重視します。
アジア太平洋
アジア太平洋地域は、専門医療へのアクセスの拡大、病院の収容能力の増加、介入療法の採用の増加を反映し、2025年の収益の25.9%を占めました。都市の三次病院はカテーテルラボと構造的心臓プログラムを拡大し、大規模な患者集団に対する手続きの可用性を改善しています。心血管デバイス市場の拡大は、早期発見と治療選択を強化するための診断とモニタリングへの投資によって支えられています。成長は国によって不均一ですが、都市圏のクラスターが大幅な増分需要を牽引しています。
ラテンアメリカ
ラテンアメリカは、心臓センターの拡張と民間病院の投資が手続きへのアクセスを改善したため、2025年の収益の6.8%に達しました。需要は、高所得の都市部での介入心臓病学サービスの認知度の向上と利用可能性の拡大によって支えられています。心血管デバイス市場の成長は、償還の適切性とプロバイダーが一貫した紹介経路を構築する能力に依存しています。流通、トレーニング、サービス能力を強化するベンダーは、主要市場全体での採用を改善できます。
中東・アフリカ
中東・アフリカは、国ごとに不均一なインフラと変動する償還カバレッジを反映し、2025年の収益の4.1%を占めました。需要は、高度な心臓プログラムが拡大し、専門病院がカテーテルラボ能力に投資している高収容市場に集中しています。心血管デバイス市場の成長は、プロバイダーネットワークが複雑な介入のためのトレーニングと臨床能力を強化することで改善されます。主要な都市中心部以外ではアクセスが制約されており、全体的なシェアは小さいままです。
競争環境
心血管デバイス市場の競争は、診断、介入ツール、インプラント、サポートアクセサリーにわたるポートフォリオの広さ、サービス能力、ワークフローの統合によって特徴付けられます。サプライヤーは、臨床的証拠、医師のトレーニングプログラム、プラットフォームの互換性、高スループットの病院環境をサポートする能力を通じて差別化を図ります。病院の調達は、監視、イメージング、手続きデバイス全体で統合されたエコシステムを提供できるベンダーを好むことが多いです。地域の流通力と信頼性のある供給の可用性も、特にマルチサイトネットワーク全体で在庫を標準化する病院にとって、契約の獲得に影響を与えます。
Medtronic plc は、インプラントリズム管理および介入プラットフォーム全体にわたる広範な心血管ポートフォリオを維持しており、大規模な設置基盤と長年の病院関係によってサポートされています。心血管デバイス市場のポジショニングは、アップグレードと拡張されたフォローアップエコシステムを通じて、手続きの成長と交換サイクルの両方をサポートする能力から利益を得ています。製品の幅広さは、複数の治療領域にわたる病院の標準化目標に一致するバンドルオファリングを可能にします。トレーニング、サービスの応答性、ケアパスウェイとの統合は、高ボリュームアカウントでシェアを維持するための重要な手段です。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Medtronic plc
- アボット・ラボラトリーズ
- ボストン・サイエンティフィック・コーポレーション
- エドワーズ・ライフサイエンシーズ・コーポレーション
- テルモ株式会社
- ジョンソン・エンド・ジョンソン
- GEヘルスケア・テクノロジーズ
- シーメンス・ヘルスケア
- BIOTRONIK SE & Co. KG
- B. ブラウン
- コンインクライケ・フィリップス N.V.
- リバノバ PLC
- ゲティンゲ AB
- マイクロポート・サイエンティフィック・コーポレーション
- ベクトン・ディッキンソン・アンド・カンパニー
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年2月、BraccoとACIST Medical Systemsは、選択された市場でACIST Pro診断システムのヨーロッパでの発売を発表し、画像誘導心血管手技における精度、安全性、効率を向上させるために設計された次世代の可変レートコントラスト管理ソリューションを導入しました。両社はまた、システムが2025年に日本で初めて導入され、2026年を通じてより広範な世界的な利用可能性が計画されていると述べ、米国FDAの510(k)認可は保留中であるとしました。
- 2025年8月、BDC Laboratoriesは、新たに設立されたDilawri Cardiovascular Instituteと戦略的パートナーシップを結び、心血管医療機器の開発と臨床検証を支援しました。この協力は、規制グレードのベンチテストと臨床的洞察を組み合わせて、デバイスの革新と患者の成果を向上させる方法として位置付けられました。
- 2025年6月、Cardinal Healthは、心臓活動、血中酸素レベル、温度の継続的なモニタリングを1つの接続ポイントで可能にする多パラメータ、単一患者使用のモニタリングケーブルおよびリードワイヤーシステムであるKendall DL Multi Systemの米国での発売を発表しました。同社によれば、このデバイスは入院から退院まで患者と共に移動し、臨床ワークフローの効率を向上させるように設計されています。
- 2025年1月、Boston Scientificは、冠動脈および末梢動脈疾患の治療のための高度なレーザーを用いた血管内衝撃波療法プラットフォームを開発している医療機器会社Bolt Medicalを買収するための最終合意を発表しました。同社は、この取引が心血管ポートフォリオを拡大し、冠動脈および末梢介入における戦略を強化すると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 57,768百万 |
| 2032年の収益予測 | USD 96,466.25百万 |
| 成長率(CAGR) | 7.6% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | デバイスタイプの展望による: 診断およびモニタリングデバイス; 治療および外科用デバイス; 治療/外科用デバイスの展望による: ペースメーカー; ICDs; CRTデバイス; ステント; カテーテルおよびアクセサリー; ガイドワイヤー; カニューレ; 心臓弁; 閉塞デバイス; VADs; アプリケーションの展望による: 冠動脈疾患; 心不整脈; 心不全; 構造的心疾患; その他の心血管状態; エンドユーザーの展望による: 病院; 専門クリニック; 外来手術センター; 心臓病クリニック; 在宅ケア設定; その他 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Medtronic plc; Abbott Laboratories; Boston Scientific Corporation; Edwards Lifesciences Corporation; Terumo Corporation; Johnson & Johnson; GE HealthCare Technologies; Siemens Healthineers; BIOTRONIK SE & Co. KG; B. Braun; Koninklijke Philips N.V.; LivaNova PLC; Getinge AB; MicroPort Scientific Corporation; Becton, Dickinson and Company |
| ページ数 | 338 |
セグメンテーション
デバイスタイプによる
- 診断およびモニタリングデバイス
- 治療および外科用デバイス
治療/外科用デバイス別
- ペースメーカー
- 植込み型除細動器 (ICD)
- 心臓再同期療法 (CRT) デバイス
- ステント
- カテーテルおよび付属品
- ガイドワイヤー
- カニューレ
- 心臓弁
- 閉塞デバイス
- 心室補助装置 (VAD)
用途別
- 冠動脈疾患
- 心不整脈
- 心不全
- 構造的心疾患
- その他の心血管状態
エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- 心臓病クリニック
- 在宅ケア設定
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の心血管デバイス市場の市場規模はどのくらいで、2032年までの予想値はどのくらいですか?
2025年から2032年までの心血管デバイス市場のCAGRは何ですか?
心血管デバイス市場で最も大きなシェアを持つセグメントはどれですか?
心血管デバイス市場を形成する主要な成長要因は何ですか?
心血管デバイス市場の主要企業はどこですか?
2025年に心血管デバイス市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心血管デバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心血管デバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 57,768 million → 2032: USD 96,466.25 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心血管デバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心血管デバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心血管デバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心血管デバイス市場市場の成長要因
- 3.3 心血管デバイス市場市場の抑制要因および課題
- 3.4 心血管デバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心血管デバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心血管デバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心血管デバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心血管デバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心血管デバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心血管デバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心血管デバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心血管デバイス市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心血管デバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心血管デバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心血管デバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心血管デバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心血管デバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心血管デバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心血管デバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心血管デバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心血管デバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心血管デバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心血管デバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
