
心臓手術器具市場の概要:
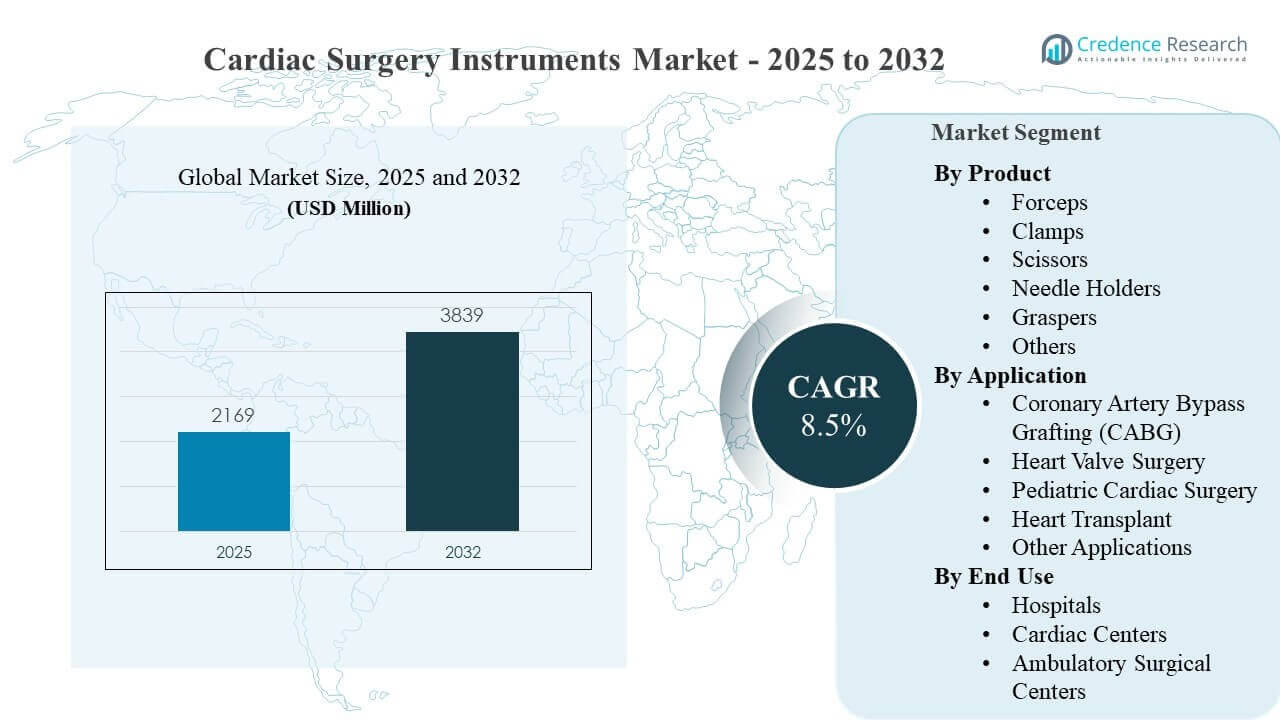
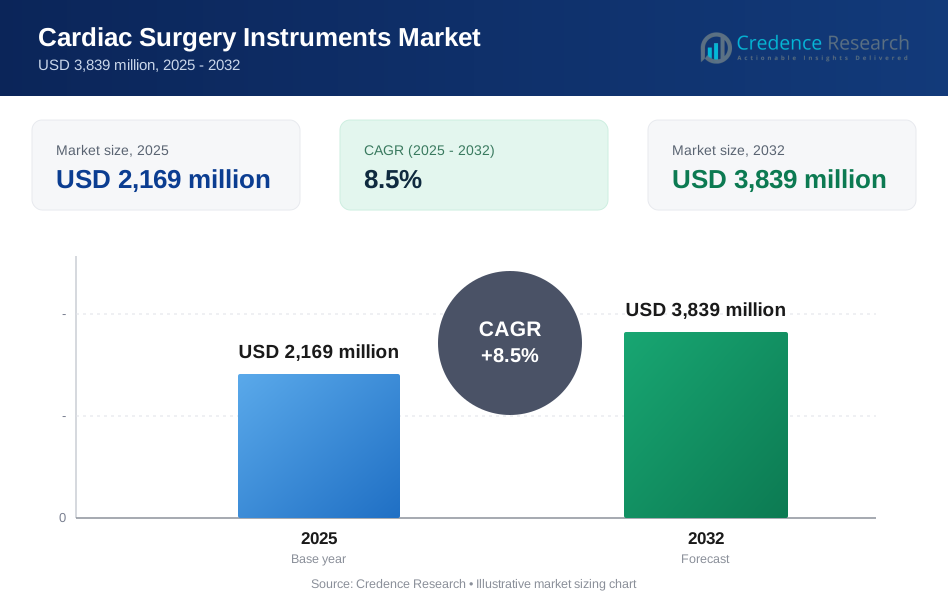
世界の心臓手術器具市場の規模は2025年に21億6,900万米ドルと推定され、2032年までに38億3,900万米ドルに達すると予測されており、2025年から2032年の間に年平均成長率(CAGR)8.5%で成長します。成長の主な要因は、持続的な心臓手術のボリュームと、複雑な開心術および低侵襲心臓介入をサポートする正確で耐久性があり、人間工学的に最適化された手術器具の需要の増加です。需要は、主要な病院システムや専門の心臓センターでの手術室の能力の継続的なアップグレードによってさらに支えられており、器具セットや再処理対応デザインの繰り返し購入サイクルを強化しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心臓手術器具市場規模 2025 | 21億6,900万米ドル |
| 心臓手術器具市場、CAGR | 8.5% |
| 心臓手術器具市場規模 2032 | 38億3,900万米ドル |
主要な市場動向とインサイト
- 市場は2025年の21億6,900万米ドルから2032年の38億3,900万米ドルに拡大し、8.5%のCAGR(2025–2032年)を反映しています。
- ピンセットは2025年に最大の20.1%のシェアを占め、主要な心臓手術での頻繁な使用と精密な取り扱いの要件に支えられています。
- 冠動脈バイパス移植術(CABG)は2025年に30.2%のシェアを持ち、進行した冠動脈疾患に対するバイパス介入への広範な臨床依存を反映しています。
- 病院は2025年に79.4%のシェアを占め、ICU支援の経路を持つ病院ベースの手術室での複雑な心臓手術の集中を示しています。
- 北アメリカは2025年に46.8%のシェアを持ち、地域の高い手術件数と確立された調達能力を強調しています。
セグメント分析
心臓手術器具の需要は、手術の複雑さ、滅菌および再処理の強度、手術チーム間での一貫性の必要性によって形作られています。高難度の心臓手術には、繰り返し可能な性能を持つ標準化された器具セットが必要であり、安定した交換サイクルと耐久性のある材料の好みをサポートします。市場はまた、器具の人間工学と精度の継続的な洗練から利益を得ており、特に触覚制御と非外傷性の取り扱いが重要な低侵襲および高度な心臓ワークフローにおいて重要です。
この市場における購買行動は、製品の信頼性、滅菌適合性、手順に特化したニーズに合わせた完全なトレーソリューションの提供に強い重点を置いた機関調達によって支配されています。購買決定は、再処理の耐久性、サービスサポート、複数の手術室にわたる標準化を含むライフサイクル全体のコストをますます考慮しています。同時に、一部の市場では選択的外来心臓経路が拡大しており、効率的な回転を目的としたコンパクトで専門的なセットの需要が徐々に増加する可能性があります。
製品別インサイト
鉗子は2025年に20.1%の最大シェアを占めました。 鉗子はCABG、弁手術、小児心臓手術、移植関連のステップで日常的に必要とされており、心臓トレーで最も一貫して使用される器具の一つです。このセグメントは、非外傷性の組織処理と正確な血管操作の需要から利益を得ており、より良い術中管理をサポートします。手術チームが一貫した取り扱いと繰り返しの滅菌サイクルを通じた耐久性を優先するため、プレミアムな鉗子デザインの調達が持続しています。心臓プログラム全体での標準化も、複数の手順タイプで使用される鉗子ファミリーの定期的な大量購入を強化しています。
用途別インサイト
冠動脈バイパス術(CABG)は2025年に30.2%の最大シェアを占めました。 CABGは複雑な冠動脈疾患に対する主要な介入アプローチであり、安定した手順量と器具使用の強度を維持しています。CABGのワークフローでは、クランプ、鉗子、針ホルダー、はさみの広範かつ繰り返しの使用が必要であり、狭い手順と比較してケースごとの器具需要が高まります。このセグメントはまた、高リスク患者集団における一貫した結果の必要性から利益を得ており、信頼性の高い高性能な器具セットへの投資を強化しています。手順アプローチと周術期経路の継続的な改良も、病院がCABG器具の在庫をアップグレードし標準化することを促進しています。
エンドユース別インサイト
病院は2025年に79.4%の最大シェアを占めました。 病院は統合された手術チーム、高度な麻酔サポート、画像診断、集中治療インフラを提供するため、複雑な心臓手術の主要な場として残っています。病院での高い手順スループットは、器具の摩耗、滅菌負荷、交換頻度を増加させ、継続的な需要をサポートします。大規模な病院システムはまた、サイト全体での器具トレーの標準化を推進し、大量購入と長期的なベンダー関係を強化します。選択的経路のために外来設定が拡大している一方で、ケースの複雑さと安全要件のため、病院は依然として心臓手術器具の利用の大部分を支えています。
心臓手術器具市場の推進要因
心血管疾患の増加と手順量の増加
心血管疾患の持続的な世界的負担は、幅広い器具の利用に依存する心臓手術手順の長期的な需要を支えています。冠動脈疾患や構造的心疾患の増加は、CABGや弁の介入の必要性を繰り返し生み出しています。手順の量は、直接的に高い滅菌サイクル、摩耗、および高使用頻度の器具の交換要件に変換されます。病院や心臓センターは効率を向上させるために標準化されたセットに投資し、繰り返し購入パターンをさらに支えています。
- 例えば、エドワーズライフサイエンスは、RESILIA組織を使用した外科的またはTAVR弁で世界中の450,000人以上の患者が治療され、その947人の患者に対する8年間の分析で、構造的弁劣化からの99.3%の自由と、構造的弁劣化による再手術からの99.2%の自由を示し、弁関連の心臓手術における技術の持続的な採用を示しています。
先進的かつ低侵襲な心臓手術ワークフローの拡大
低侵襲および先進的な心臓技術は、制限された手術領域での制御された取り扱いと信頼性のある性能を提供する精密器具の必要性を増加させます。人間工学と触覚制御の器具設計の改善は、より多くの機関でこれらのアプローチの採用を支援します。プログラムが低侵襲能力を拡大するにつれて、調達は専門化されたセットやコアツールのアップグレードされたバリアントにシフトします。このダイナミクスは、頻繁に使用される器具のプレミアム化を通じて、ユニットの成長と価値の成長の両方を支えます。
機関の標準化と品質重視の調達
病院はますます器具トレイを標準化して、変動を減らし、手術室の効率を向上させ、一貫した結果をサポートしています。標準化は、検証されたサプライヤーからの繰り返し購入を促進し、製品の信頼性、再処理の耐久性、サービスサポートの重要性を高めます。調達決定はしばしば、初期価格だけでなく、総ライフサイクル性能を重視し、幅広いポートフォリオを持つ確立されたベンダーに利益をもたらします。これらの要因は安定した繰り返し需要を促進し、長期的なサプライヤー関係を強化します。
- 例えば、アエスキュラップは、そのPTFE永久的な細菌バリアシステムが5,000回の滅菌サイクルで検証されており、その永久フィルターが1,000回の洗浄および滅菌サイクルを通じて細菌を透過しないままであり、1つの滅菌容器ブランドに病院の標準化をサポートする10以上のFDA認可を持っていると述べています。
病院および心臓センター全体での手術インフラのアップグレード
多くの医療システムは、手術室の近代化と手術能力の向上に投資を続けており、器具在庫のアップグレードを支えています。心臓センターは、手順の要件とチームの好みに合わせた高性能の器具セットを求めています。施設が手術のスループットを拡大するにつれて、再処理と摩耗の増加により器具の消費が増加します。その結果、ほぼすべての手順で使用されるコア製品カテゴリー全体で安定した需要が生じます。
心臓外科用器具市場の課題
サプライチェーンの複雑さと滅菌関連の品質要件は、供給者と提供者の両方に運用上の課題を生み出します。鋼の品質、一貫した器具の公差、仕上げ基準を維持することは重要であり、わずかな変動が手術中の性能に影響を与える可能性があります。医療提供者はまた、予算の制約や入札主導の調達に直面しており、価格に圧力をかけ、購入サイクルを延ばす可能性があります。さらに、複数の手術室での在庫の可用性を管理するには、強力な物流とベンダーの信頼性が必要です。
- 例えば、B. BraunのAesculap PrimeLine滅菌容器システムは、5,000回の滅菌サイクルに対して検証された永久滅菌保護システムを使用しており、そのBasis永久フィルターは1,000回の洗浄および滅菌サイクルに指定されています。これは、供給者が長寿命の滅菌バリア技術を使用して、再処理の一貫性を向上させ、器具のワークフローにおける交換頻度を減少させる方法を示しています。
市場はまた、成熟した製品カテゴリにおける競争と差別化に関連する課題にも直面しています。多くの器具は標準化されており、価格ベースの競争を激化させ、明確な臨床的または運用上の利益がない限り、供給者がプレミアム価格を正当化することを困難にします。再処理の強度が摩耗を加速させる可能性があり、耐久性が重要な差別化要因となりますが、性能の主張は実際の病院での一貫した結果によって裏付けられる必要があります。コンプライアンス要件と文書化は、大規模な機関顧客をサポートするベンダーにさらなる負担を増加させる可能性があります。
心臓外科用器具市場のトレンドと機会
重要なトレンドは、エルゴノミクス、精密な取り扱い、外科医が好むデザインに対する注目が高まっており、高ボリュームの手術で一貫したパフォーマンスをサポートすることです。器具セットは、CABG、弁手術、小児心臓手術、移植経路の特定のワークフローにますます一致しており、手順に焦点を当てたトレイの最適化を促進しています。これは、モジュラーセット、一貫した品質、信頼できる供給の継続性を提供する供給者にとっての機会をサポートします。製品の差別化はまた、再処理の耐久性、耐腐食性、繰り返しの滅菌サイクル下での長寿命の性能をますます考慮しています。
もう一つのトレンドは、特定の手術に対する外来心臓経路の徐々な拡大であり、コンパクトで効率的、かつ手順に準備された器具構成の需要を増加させる可能性があります。外来手術センターが能力を拡大するにつれて、より迅速な回転と標準化されたプロトコルに最適化されたカスタマイズされたトレイソリューションの機会があります。トレーニングサポート、トレイの標準化サービス、信頼できる補充プログラムを提供する供給者は、採用を強化することができます。時間が経つにつれて、これらのトレンドは、伝統的な病院チャネルを超えて購入を多様化しながら、病院を主要な需要のアンカーとして維持することができます。
- 例えば、Medtronicは、選択された心臓手術を一泊滞在から日帰り治療に移行した病院プログラムを説明しており、現代のAFアブレーション経路に関する多施設の証拠が、標準化されたプロトコルの下で90%以上の症例で同日退院が達成できることを示しており、外来環境でのコンパクトで手順に準備されたセットアップの必要性を強調しています。
地域別インサイト
北アメリカ
北米は、2025年に46.8%のシェアを占め、高い手術件数、強力な病院調達能力、専門的な心臓プログラムの広範な利用可能性に支えられました。この地域は、確立されたサプライチェーンと、大規模な病院ネットワーク全体での標準化された購買による恩恵を受けており、一貫した品質とパフォーマンスを重視しています。手術室の近代化と効率性の重視が、交換およびアップグレードされた機器セットへの継続的な需要を強化しています。高い再処理強度が、主要な機器の安定した交換サイクルをさらに支えています。
ヨーロッパ
ヨーロッパは、2025年に36.1%のシェアを占め、大規模な三次病院の存在、確立された心臓外科能力、CABGおよび弁手術の持続的な需要を反映しています。この地域の調達は、しばしば標準化、耐久性、コンプライアンス対応の文書を優先し、検証済みの機器セットの安定した購入をサポートしています。病院や心臓センターは、パフォーマンスを維持し、一貫した成果を確保するために在庫を更新し続けています。需要は、公共および民間の医療システム全体での手術の継続性によって強化されています。
アジア太平洋
アジア太平洋は、2025年に10.9%のシェアを占め、主要都市圏での手術能力の拡大と高度な心臓ケアへのアクセスの増加に支えられています。この地域の成長は、手術件数の増加と手術インフラの段階的なアップグレードに関連しています。病院が専門的な心臓プログラムを構築し、手術トレイを標準化するにつれて、需要が高まります。時間とともに、アクセスの改善と近代化が、ユニット需要と高品質な機器への嗜好を高める可能性があります。
ラテンアメリカ
ラテンアメリカは、2025年に4.7%のシェアを占め、主要都市の主要病院や心臓センターによって需要が牽引され、主要な心臓手術の安定した必要性があります。調達パターンは、しばしばコスト効率と信頼性、再処理性能を重視します。手術能力と品質フレームワークが強化されるにつれて、標準化されたセットの採用拡大の余地があります。サプライヤーの信頼性と一貫した供給の可用性は、機関購入者にとって重要な考慮事項です。
中東・アフリカ
中東・アフリカは、2025年に1.5%のシェアを占め、先進病院や専門センターに集中した需要に支えられています。成長は、医療インフラの開発と主要国での手術能力への投資に関連しています。購入者は通常、信頼できる供給、標準化されたセット、厳格な滅菌ニーズに対応する機器を優先します。高度な心臓プログラムの拡大は、徐々に高性能な機器構成への需要を増加させる可能性があります。
競争環境
心臓外科用機器市場の競争は、ポートフォリオの幅、品質の一貫性、再処理の耐久性、病院や心臓センター全体での標準化されたトレイソリューションをサポートする能力によって形成されています。サプライヤーは、材料の品質、人間工学に基づいたデザイン、精密な公差、稼働時間と補充の信頼性を向上させるサービスサポートを通じて差別化を図っています。長期的なベンダー関係は、一貫した可用性と手順特有のニーズに合わせた機器セットの調整能力によって強化されます。機関調達のダイナミクスも、コンプライアンス文書の要件を満たし、複数のサイトでの標準化をサポートできるサプライヤーを好みます。
- B. Braun Melsungen AG は、幅広い外科用ポートフォリオ、強力な機関との関係、および高難度の手術における一貫した器具品質の重視を活用して、主要な参加者として位置づけられています。同社のアプローチは通常、標準化されたセットと信頼性のある再処理性能に対する病院の調達ニーズと一致しており、長期的な供給契約をサポートします。外科エコシステムの統合に焦点を当てることで、大規模な病院ネットワークや専門的な心臓センター内での保持を強化できます。このポジショニングは、スループットと器具の摩耗によって促進される繰り返し購入サイクルの安定性をサポートします。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- B. Braun Melsungen AG
- Becton, Dickinson and Company (BD)
- Teleflex Incorporated
- Medline Industries, LP
- KLS Martin Group
- STILLE AB
- Sklar Corporation
- Wexler Surgical
- Surtex Instruments Limited
- Scanlan International
- Delacroix-Chevalier
- Symmetry Surgical
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのに役立ちます。データは質的に分析され、企業を純粋なプレイ、カテゴリに特化した、業界に特化した、多様化した企業として分類し、量的に分析して企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2025年1月、ボストン・サイエンティフィックは、ボルト・メディカルの残りの74%を4億4,300万ドルの前払いで買収し、追加のマイルストーン支払いを行うと発表しました。これにより、冠状動脈および末梢動脈疾患向けのボルトのレーザーを用いた血管内衝撃波破砕技術を活用して心血管ポートフォリオを強化します。
- 2025年2月、メリルは高度な心血管外科製品ラインを発表しました。このラインには、大動脈弁および僧帽弁置換用のダフォディル・ネオ心膜生体弁、ミルトニア二葉機械式心臓弁、外科用縫合糸、および手術用縫合針が含まれ、手術の精度と患者の安全性を向上させることを目的としています。
- 2025年10月、メドトロニックはインドで次世代の外科用大動脈心臓弁であるアバラス・ウルトラ生体弁を発売し、より簡単な移植と将来の弁内弁再介入をサポートする製品で心臓外科ポートフォリオを拡大しました。
- 2026年1月、シンカルディアとハイドリックスは、シンカルディアの次世代完全埋め込み型人工心臓「エンペラー」を開発するための開発協力を開始しました。このプログラムは、エンジニアリングと規制のマイルストーンに焦点を当てた複数年のプログラムです。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 21億6900万米ドル |
| 2032年の収益予測 | 38億3900万米ドル |
| 成長率(CAGR) | 8.5% (2025–2032) |
| 基準年 | 2025年 |
| 予測期間 | 2026-2032年 |
| 定量単位 | 百万米ドル |
| 対象セグメント | 製品展望別: 鉗子、クランプ、ハサミ、針ホルダー、グラスパー、その他; 用途展望別: 冠状動脈バイパス移植術 (CABG)、心臓弁手術、小児心臓手術、心臓移植、その他の用途; エンドユース展望別: 病院、心臓センター、外来手術センター |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | B. Braun Melsungen AG; Becton, Dickinson and Company (BD); Teleflex Incorporated; Medline Industries, LP; KLS Martin Group; STILLE AB; Sklar Corporation; Wexler Surgical; Surtex Instruments Limited; Scanlan International; Delacroix-Chevalier; Symmetry Surgical |
| ページ数 | 332 |
セグメンテーション
製品別
- 鉗子
- クランプ
- ハサミ
- 針ホルダー
- グラスパー
- その他
用途別
- 冠動脈バイパス移植術 (CABG)
- 心臓弁手術
- 小児心臓手術
- 心臓移植
- その他の用途
エンドユース別
- 病院
- 心臓センター
- 外来手術センター
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
心臓手術器具市場の市場規模と予測はどのくらいですか?
心臓手術器具市場のCAGRは何ですか?
市場で最も大きなセグメントはどれですか?
この市場の成長を促進している要因は何ですか?
心臓手術器具市場の主要企業はどこですか?
どの地域が市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心臓外科用器具市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心臓外科用器具市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,169 million → 2032: USD 3,839 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心臓外科用器具市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心臓外科用器具市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心臓外科用器具市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心臓外科用器具市場市場の成長要因
- 3.3 心臓外科用器具市場市場の抑制要因および課題
- 3.4 心臓外科用器具市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心臓外科用器具市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心臓外科用器具市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心臓外科用器具市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心臓外科用器具市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心臓外科用器具市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心臓外科用器具市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心臓外科用器具市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心臓外科用器具市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心臓外科用器具市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心臓外科用器具市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心臓外科用器具市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心臓外科用器具市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心臓外科用器具市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心臓外科用器具市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心臓外科用器具市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心臓外科用器具市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心臓外科用器具市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心臓外科用器具市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心臓外科用器具市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
