
キャストソーデバイス市場の概要:
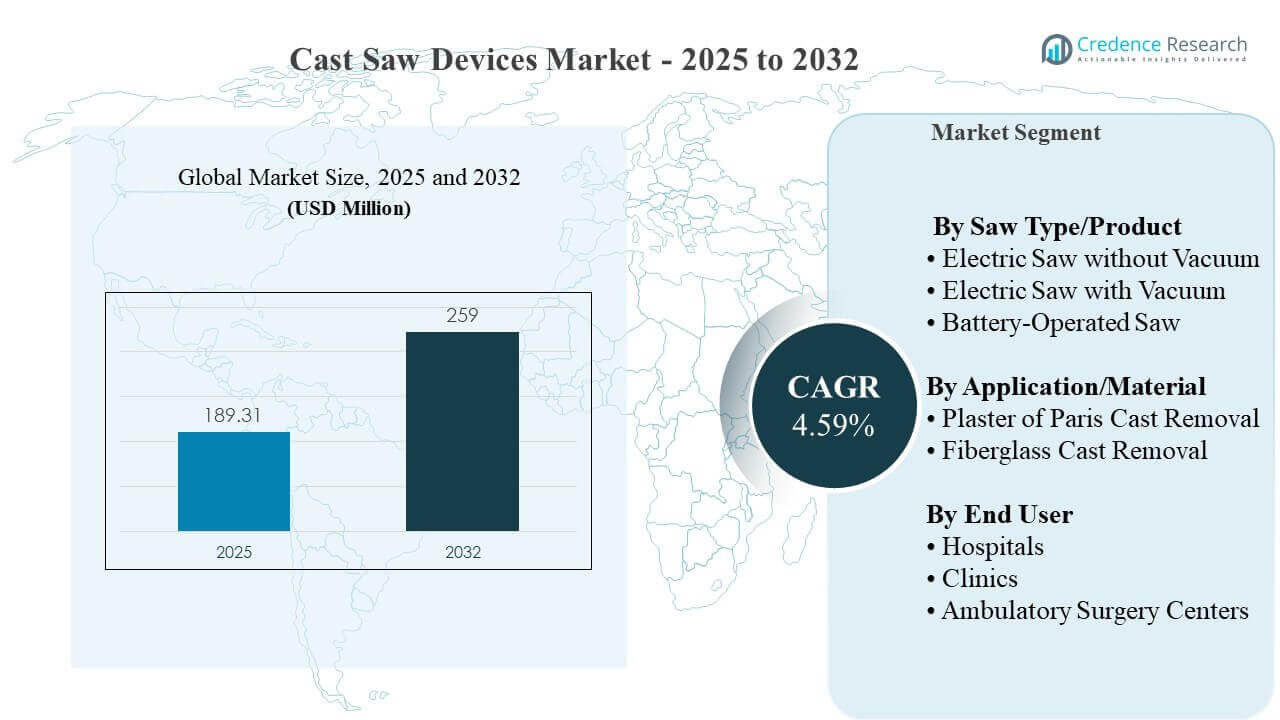
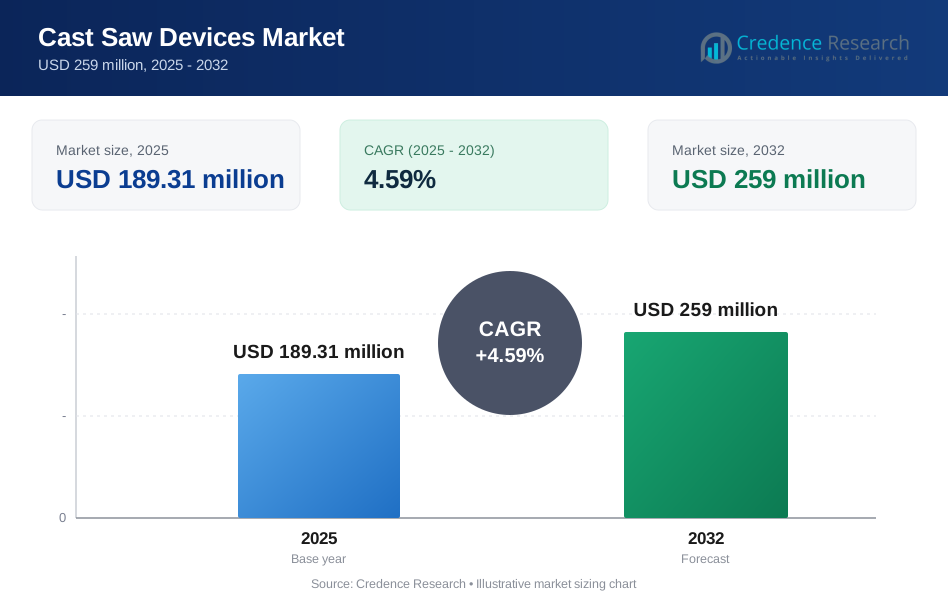
世界のキャストソーデバイス市場の規模は2025年に1億8931万米ドルと推定され、2025年から2032年にかけて年平均成長率4.59%で成長し、2032年には2億5900万米ドルに達すると予測されています。需要は、持続的な整形外科の固定ボリュームと、患者の不快感を軽減し、医療従事者の粉塵や振動への曝露を減らす効率的で安全なキャスト除去ワークフローの必要性によって支えられています。病院や外来整形外科の設定での骨折ケア経路の標準化が進むことで、キャスト除去機器の安定した交換サイクルがさらに支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| キャストソーデバイス市場規模 2025 | 1億8931万米ドル |
| キャストソーデバイス市場、CAGR | 4.59% |
| キャストソーデバイス市場規模 2032 | 2億5900万米ドル |
主要市場動向とインサイト
- 市場は2025年から2032年にかけて年平均成長率4.59%で拡大すると予測されています。
- パリス石膏キャスト除去は2025年に57.3%のシェアを占め、日常的な骨折ケアにおけるPOPキャスティングの継続的な使用を反映しています。
- 電動ノコギリと真空装置は2025年に47.2%のシェアを占め、より高いスループット設定での粉塵管理されたキャスト除去の需要が高まっていることを示しています。
- 病院は2025年に44.1%を占め、外傷/骨折ケース管理とキャスト除去ボリュームの主要な場所としての役割を強化しています。
- 北米は2025年に36.4%の地域シェアを占め、高い手続きスループットとワークフロー指向のデバイスアップグレードの迅速な採用によって支えられています。
セグメント分析
キャストソーデバイスの購入は、安全性、ワークフロー効率、医療従事者の人間工学によってますます形作られています。プロバイダーは、除去中の皮膚損傷のリスクを減らし、患者の体験を向上させるために、一貫した振動性能、制御可能な切断深度、ブレードの安定性を優先しています。粉塵管理は、特に骨折室や忙しい外来整形外科クリニックでの実用的な決定要因となっており、粒子制御は清掃負担を軽減し、部屋の回転率を向上させます。
材料の組み合わせもシステム選択に影響を与えます。POPキャストは多くの日常的な設定で広く使用されており、汎用の振動ノコギリ構成と互換性のあるブレードの需要を支えています。同時に、多くの先進的な設定でのガラス繊維キャストの利用は、プロバイダーがキャスト界面での熱と振動を低減しながら、より速く、スムーズな除去を求めているため、硬いキャスト材料に最適化されたブレードと構成の需要を支えています。
ノコギリタイプ/製品インサイトによる
電動ノコギリとバキュームは2025年において47.2%の最大シェアを占めました。粉塵除去は感染制御の期待に合致し、高頻度のギプス除去日には医師と患者の空中浮遊するギプス粒子への曝露を減少させます。これらのシステムはまた、手術後の清掃時間を短縮し、整形外科クリニックや救急部門での迅速な部屋の回転をサポートします。病院や大規模なクリニックは信頼性とサービスサポートを重視する傾向があり、バキューム統合プラットフォームは調達決定において魅力的です。
用途/材料の洞察
パリ石膏ギプス除去は2025年において57.3%の最大シェアを占めました。POPキャスティングは、馴染みやすさ、臨床的な多様性、ケア環境全体での広範な利用可能性のため、日常の骨折固定において一般的です。これにより、頻繁で標準化された除去手順に対応するギプスノコギリデバイスとブレードの安定した需要が維持されます。施設はまた、患者の不安を軽減し、一貫した臨床スループットをサポートする予測可能な除去性能を好みます。
エンドユーザーの洞察
病院は2025年において44.1%の最大シェアを占めました。病院は急性外傷と骨折症例の大部分を管理しており、整形外科および救急部門全体でギプスの適用と除去が日常的な能力となっています。購入はしばしば集中化されており、部門全体での標準化されたプラットフォームとアクセサリーの採用をサポートします。トレーニング、メンテナンスの対応性、デバイスの稼働時間は、日常の手続き量が多いため、病院の購入決定において重視される傾向があります。
ギプスノコギリデバイス市場の推進要因
持続的な骨折と整形外科の固定量
ギプス除去の需要は、継続的な骨折発生率と日常の整形外科固定経路に基づいています。ギプスノコギリデバイスは、骨折室、救急部門、外来整形外科クリニックでの大規模なギプス除去において標準的な要件です。一貫した症例量は、ノコギリ、ブレード、アクセサリーの基本的な交換需要を生み出します。プロバイダーが骨折ケアプロトコルの標準化を進めるにつれて、ギプス除去装置は任意のツールではなく、ワークフローに不可欠な資産としてますます扱われています。
ワークフロー効率と部屋の回転要件
高スループットのケア環境は、手続き時間を短縮し、清掃を最小限に抑えるギプス除去プロセスを優先します。予測可能な振動、安定したブレード制御、簡素化された取り扱いを設計したデバイスは、患者のスループットを速め、医師の疲労を軽減します。バキューム対応のデザインは、次の患者のために部屋の準備を改善し、破片を封じ込めます。この運用の焦点は、臨床効率と安全性を向上させるために古いシステムをアップグレードするよう施設を促します。
- 例えば、DeSoutter CleanCast CC7は、17,000 CPMの高速切断サイクルと14,000 CPMの低速設定で動作し、138 Wのモーターパワーを提供し、1.5ポンドのハンドピース内で工具不要のブレード装填を組み込み、医師が患者間での器具のダウンタイムなしにブレード交換を完了し、切断を再開できるようにします。
粉塵曝露、エルゴノミクス、安全性への関心の高まり
臨床医と管理者は、キャストの粉塵へのスタッフの曝露と、繰り返し行われるキャスト除去に伴う人間工学的な負担により注意を払っています。振動の低減、騒音の軽減、グリップデザインの改善は、忙しい整形外科の診療における臨床医の快適さに寄与します。キャスト除去中の患者の快適さも重要なケアの質の要素であり、スムーズな除去性能とより良いコントロールを求める嗜好を形成します。これらのニーズは、プレミアムプラットフォームと互換性のある消耗品の需要を強化します。
- 例えば、スイスに拠点を置くOscimedのOSCIMED 2000キャストソーは、100 Wのブラシレスモーターと14,500回転/分のブレード振動、62 dBAの騒音レベル、760 gのハンドピース、瞬時停止ボタンを組み合わせており、低騒音曝露、扱いやすさ、繰り返し行われるキャスト除去中のオペレーターの安全性を優先する施設にとって強力な例となっています。
外来整形外科ケアの拡大
外来整形外科のフォローアップと治療量の増加により、入院施設外で行われるキャスト除去の数が増加しています。クリニックや外来環境では、頻繁な使用をサポートし、セットアップ時間を最小限に抑えるために、ポータブルでメンテナンスが容易なシステムが一般的に好まれます。外来経路が拡大するにつれて、コンパクトなデバイス、クイックチェンジアクセサリー、標準化されたトレーニングの需要が増加します。これにより、モビリティと迅速な日常的なワークフローに最適化されたシステムへの購買の焦点が一部シフトします。
キャストソーデバイス市場の課題
キャストソーデバイスの購入者は、特にソーだけでなく互換性のあるブレード、真空コンポーネント、メンテナンスプログラムを含むアップグレードが必要な場合、コストと調達の制約に直面します。予算が限られた施設では、古いコード付きシステムが長く保持され、交換サイクルが遅れることがあります。キャスト材料のバリエーションや臨床医の好みも、部門全体での標準化を複雑にする可能性があります。トレーニング要件と安全な除去技術の遵守は、怪我のリスクを減らすために不可欠であり、構造化されたオンボーディングがない場合、新しいプラットフォームの採用を遅らせる可能性があります。
- 例えば、Stryker 940キャストカッターは、ステンレススチール、プラズマイオン窒化、チタン窒化の3つの異なる独自のブレードバリアントを選択する必要があり(各ブレードの価格は約$114.95)、それぞれ石膏や合成複合材などの異なるキャスト材料に最適化されています。したがって、すべてのバリアントを在庫する施設は、キャストタイプに応じた別々の調達チャネルと互換性プロトコルを管理する必要があります。
メンテナンスアクセスが限られている環境では、運用の信頼性とサービスサポートが課題となることがあります。デバイスのダウンタイムはクリニックのスループットを妨げ、再スケジュールやバックアップツールへの依存を強いる可能性があります。消耗品の互換性と継続的なブレード供給も、特に高ボリュームの骨折室における所有体験に影響を与えます。これらの要因は、強力なサービスネットワークと一貫したアクセサリーの供給を持つベンダーを優先するよう購入者を促します。
キャストソーデバイス市場のトレンドと機会
施設がより良い粉塵管理と迅速な部屋の回転を求める中、真空統合キャスト除去の重要性が増しています。このトレンドは、より強力な抽出性能、静かな操作、簡素化されたフィルターや収集ワークフローで差別化を図るサプライヤーにとっての機会を生み出します。バッテリー駆動システムは、骨折クリニック、救急部門、サテライト整形外科サイト全体でのモビリティをサポートし、迅速なセットアップとケーブル関連の制約を減らします。アクセサリーと材料特有のブレードデザインは、性能差別化の重要な手段として残ります。
- 例えば、De Soutter MedicalのCleanCast CC7は、670gの200Wハンドピースと、1,900 mm H2Oの吸引力、0.3ミクロン以上の粒子を捕捉するHEPAフィルター、10Lのダストバッグ容量を備えた800Wのエクストラクターを組み合わせています。一方、コードレスのCSB-100は15,000 cpmで動作し、10.8V、2,600 mAhのバッテリーを使用して、モバイルキャスト除去ワークフローをサポートします。
キャスト除去の実践における変動を減らし、安全性を向上させるトレーニング、プロトコル、バンドルサービスの提供には成長の機会があります。標準化された臨床医トレーニング、予防保守、消耗品の物流を組み合わせたサプライヤーは、病院システムでの保持力を強化できます。人間工学に基づいた取り扱いと振動の軽減を重視した製品設計は、臨床医の満足度をサポートし、再購入の決定に影響を与える可能性があります。時間の経過とともに、これらの傾向は、コスト意識の高い環境でも高付加価値プラットフォームへのシフトをサポートします。
地域別インサイト
北アメリカ
北アメリカは2025年に市場の36.4%を占めました。高い整形外科手術の処理量と確立された骨折ケアのインフラが、病院や専門クリニック全体での基礎的なデバイス需要を支えています。プロバイダーは、スタッフの効率をサポートするワークフロー指向のアップグレード、特にダスト管理されたキャスト除去の採用に積極的です。交換需要は、大規模な医療システムでのデバイス標準化の進行によって支えられています。
ヨーロッパ
ヨーロッパは2025年に22.7%を占めました。需要は、一貫した整形外科の症例数と、公的および私的医療提供者全体での構造化されたケアパスウェイによって支えられています。調達はしばしば信頼性の高いパフォーマンス、安全機能、耐久性のあるアクセサリーエコシステムを優先します。整形外科部門での標準化されたトレーニングと機器プロトコルは、キャスト除去プラットフォームの安定した利用をサポートします。
アジア太平洋
アジア太平洋は2025年に26.1%を占めました。病院ネットワークの拡大と整形外科ケアへのアクセスの改善が、キャスト管理ツールの利用増加をサポートしています。施設はますます外来と緊急ワークフローの近代化を重視しており、ポータブルで操作が簡単なデバイスの需要をサポートしています。ケア設定の広範な変動性が、基本的なプラットフォームとより多機能なプラットフォームの両方での需要を支えています。
ラテンアメリカ
ラテンアメリカは2025年に8.3%を占めました。整形外科および外傷ケアへのアクセスの改善が、病院やクリニック全体でのキャスト除去機器の徐々な採用をサポートしています。購入決定はしばしばコストに敏感であり、信頼性の高いコア構成の需要を支えています。成長はまた、より多くの患者を抱える都市部での整形外科サービスの拡大からも恩恵を受けています。
中東・アフリカ
中東・アフリカは2025年に6.5%を占めました。需要は、特定の国や大規模な病院システムでの外傷および整形外科サービスの能力拡大によって支えられています。調達は、耐久性のあるプラットフォームとアクセス可能なサービスサポートおよびトレーニングを優先する場合があります。外来整形外科サービスの徐々な拡大も、安定した機器の採用をサポートしています。
競争環境
競争は、製品の信頼性、人間工学に基づいた取り扱い、ブレードの互換性、高頻度のキャスト除去作業における安全性能によって形成されます。サプライヤーは、粉塵管理能力、患者の快適性の認識、振動の低減やグリップデザインの改善など、臨床医の疲労を軽減する機能を通じて差別化を図っています。特に部門間での標準化された性能を必要とする病院システムにおいて、サービスの応答性、消耗品の入手可能性、トレーニングサポートが重要な購買基準となります。
Stryker Corporationのアプローチは通常、病院重視の調達優先事項と一致し、標準化された整形外科のワークフロー統合、信頼性のあるデバイス性能、高い手術処理量に適したサポートインフラを強調します。このポジショニングは、大規模な医療システムが整形外科および緊急設定における機器の一貫性を求める場合に関連します。ポートフォリオの幅広さとサービス能力は、複数の施設での購買決定に影響を与える可能性があります。施設がスタッフの効率性と安全性の実践を優先する中で、確立されたサプライヤーは稼働時間とアクセサリーの継続性に対する信頼から恩恵を受けることがよくあります。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Stryker Corporation
- De Soutter Medical
- Essity Aktiebolag
- OSCIMED SA
- Smith & Nephew plc
- HEBU Medical GmbH
- Prime Medical Inc.
- 上海博進医療器械有限公司
- Hanshin Medical Co., Ltd.
- McArthur Medical Sales, Inc.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業をピュアプレイ、カテゴリ重視、業界重視、多角化として分類し、量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いとして分類します。
最近の展開
- 2025年12月、Essityの整形外科ポートフォリオ活動は、静音操作、安全性、簡単な使いやすさを強調したキャストリムーバーとして導入されたDelta-Cast® Serene™を取り上げ、臨床医と患者の除去体験を改善しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 1億8931万米ドル |
| 2032年の収益予測 | 2億5900万米ドル |
| 成長率(CAGR) | 4.59% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | 百万米ドル |
| 対象セグメント | 鋸の種類/製品展望別: バキュームなし電動鋸、バキューム付き電動鋸、バッテリー駆動鋸; 用途/材料展望別: パリス石膏キャスト除去、ファイバーグラスキャスト除去; エンドユーザー展望別: 病院、クリニック、外来手術センター |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Stryker Corporation、De Soutter Medical、Essity Aktiebolag、OSCIMED SA、Smith & Nephew plc、HEBU Medical GmbH、Prime Medical Inc.、上海博進医療器械有限公司、Hanshin Medical Co., Ltd.、McArthur Medical Sales, Inc. |
| ページ数 | 327 |
セグメンテーション
鋸の種類/製品別
- バキュームなし電動鋸
- バキューム付き電動鋸
- バッテリー駆動鋸
用途/材料別
- パリス石膏キャスト除去
- ファイバーグラスキャスト除去
エンドユーザー別
- 病院
- クリニック
- 外来手術センター
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
キャストソー装置市場の市場規模と予測はどのくらいですか?
キャストソー装置市場のCAGRはどのくらいですか?
市場で最も大きなセグメントは何ですか?
市場の成長を促進している要因は何ですか?
キャストソー装置市場の主要企業はどこですか?
どの地域が市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 キャストソーデバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のキャストソーデバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 189.31 million → 2032: USD 259 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 キャストソーデバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. キャストソーデバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるキャストソーデバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 キャストソーデバイス市場市場の成長要因
- 3.3 キャストソーデバイス市場市場の抑制要因および課題
- 3.4 キャストソーデバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 キャストソーデバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 キャストソーデバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、キャストソーデバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 キャストソーデバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. キャストソーデバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はキャストソーデバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 キャストソーデバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 キャストソーデバイス市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 キャストソーデバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 キャストソーデバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新キャストソーデバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のキャストソーデバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のキャストソーデバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のキャストソーデバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のキャストソーデバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのキャストソーデバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のキャストソーデバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのキャストソーデバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. キャストソーデバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
