
クロマトグラフィー機器市場の概要:
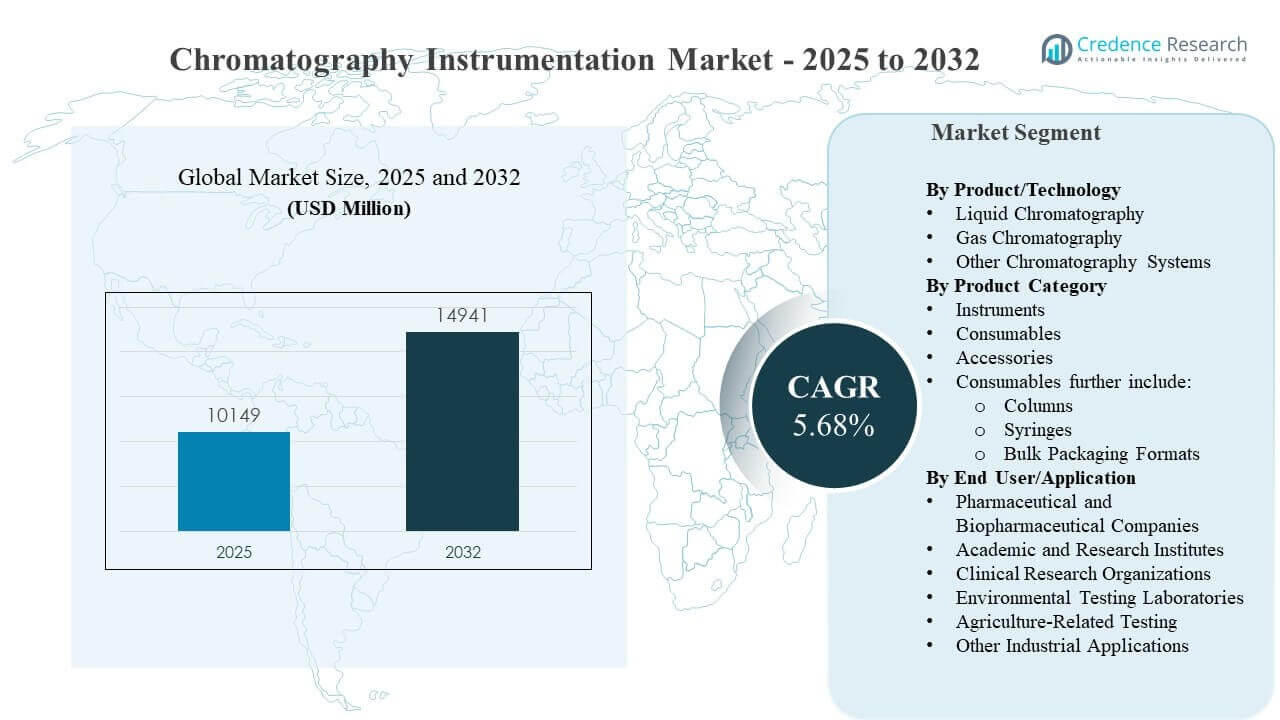
世界のクロマトグラフィー機器市場の規模は2025年に101億4900万米ドルと推定され、2032年までに149億4100万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率5.68%で成長しています。需要は主に、製薬およびバイオ製薬製造における品質管理の強化によって推進されており、クロマトグラフィー試験はリリース、安定性、不純物プロファイリング、および方法の検証において中心的な役割を果たしています。規制された研究所での高度な分離ワークフローの採用の加速と、研究および産業試験におけるサンプルスループット要件の増加は、クロマトグラフィープラットフォームの交換およびアップグレードサイクルを強化し続けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| クロマトグラフィー機器市場規模 2025 | 101億4900万米ドル |
| クロマトグラフィー機器市場、CAGR | 5.68% |
| クロマトグラフィー機器市場規模 2032 | 149億4100万米ドル |
主要な市場動向と洞察
- クロマトグラフィー機器市場は、2025年から2032年にかけて5.68%のCAGRで拡大し、101億4900万米ドル(2025年)から149億4100万米ドル(2032年)に成長すると予測されています。
- 北米は2025年にクロマトグラフィー機器市場の収益の33.6%を占めており、高い規制ラボ密度と強力な機器サービスエコシステムを反映しています。
- 液体クロマトグラフィーは2025年に46.9%のシェアを持ち、高感度分離およびLC連携分析ワークフローでの広範な使用に支えられています。
- 製薬およびバイオ製薬会社は2025年に需要の52.6%を占め、QCスループットとコンプライアンス主導の試験量によって推進されています。
- アジア太平洋地域は2025年に28.4%のシェアを獲得し、製薬製造能力の拡大と複数の産業における試験強度の上昇を反映しています。
セグメント分析
クロマトグラフィー機器市場のセグメンテーションは、再現性、トレーサビリティ、および検証された方法のパフォーマンスが調達を推進する規制された試験環境での強い需要集中を示しています。機器の購入者は、稼働時間、サービスの対応性、消耗品の互換性、および認定サポートを含む総所有コストをますます評価しています。ワークフローの統合も重要であり、ラボは複数のサイトでプラットフォームを標準化して一貫したデータ品質を目指しています。製薬品質システムにおけるサンプル量の増加と分析の複雑さの増加は、堅牢なLCおよびGC構成の必要性を高めています。
クロマトグラフィー機器市場の購買行動は、通常、方法の移行とコンプライアンス文書を簡素化する機器、ソフトウェアエコシステム、および消耗品を組み合わせたベンダーを好みます。消耗品の採用は、分離性能を決定する方法固有の要件と検証済みのカラム化学によって形作られます。エンドユーザーはまた、生産性を保護するためのトレーニング、アプリケーションサポート、および予防保守プログラムを重視します。これらの要因は、特に製造および契約試験ラボにおける複数の機器が設置された基盤において、長期的なサプライヤー関係を強化します。
製品/技術別の洞察
液体クロマトグラフィーは2025年に46.9%の最大シェアを占めました。液体クロマトグラフィーのリーダーシップは、製薬QC、生物製剤の特性評価、不純物プロファイリング、および高解像度を必要とする多成分分離における広範な適用性を反映しています。液体クロマトグラフィーシステムは、感度を高め、結果までの時間を短縮する進化する検出構成にもよく適合します。サイト間での検証済みLC方法の標準化は、互換性のあるプラットフォームとサービスカバレッジの繰り返し調達をサポートし、運用の変動を減少させます。
製品カテゴリ別の洞察
クロマトグラフィー機器市場の製品カテゴリ全体の需要は、ラボ間での異なる交換サイクルと予算構造によって形作られます。機器は通常、スループット、コンプライアンスの準備、稼働時間を優先する資本計画を通じて購入されます。消耗品は、サンプル量、検証済みの方法、およびカラムのライフサイクル管理に結びついた繰り返しの支出を生み出します。アクセサリーは、サンプル導入、流体安定性、および高スループット環境での日常的な運用の信頼性をサポートすることにより、両方のカテゴリを補完します。
エンドユーザー/アプリケーション別の洞察
製薬およびバイオ医薬品会社は2025年に52.6%の最大シェアを占めました。製薬およびバイオ医薬品会社は、原材料、プロセス内管理、完成品、および安定性プログラム全体での継続的なQC試験要件によりリードしています。規制の期待は、一貫した分析文書と方法の性能を強化し、認定クロマトグラフィーシステムへの依存を高めます。高サンプルスループットとダウンタイムの低容認度は、サービスバックプラットフォームと標準化されたワークフローの採用を強化し、製造ネットワーク全体に広がります。
クロマトグラフィー機器市場の推進要因
拡大する製薬およびバイオ医薬品の品質管理スループット
クロマトグラフィー機器市場の成長は、製薬およびバイオ医薬品生産における分析試験の強度の高まりと密接に関連しています。リリース試験、安定性プロトコル、不純物プロファイリング、および方法の検証は、堅牢なクロマトグラフィーワークフローへの持続的な需要を生み出します。薬物パイプラインが多様化するにつれて、ラボは小分子、複雑な混合物、および難しいマトリックスにわたる柔軟な分離性能を必要とします。製造のスケールアップはサンプルスループットを増加させ、稼働時間に焦点を当てたシステムと信頼できる保守の必要性を高めます。これらの要因は、ラボをプラットフォームの標準化と定期的なアップグレードサイクルに向かわせます。
分析の複雑さと方法の性能要件の高まり
クロマトグラフィー機器市場の需要は、規制された産業および工業用ラボでの分析の複雑さが増すにつれて増加しています。検出限界、分解能、再現性に対するより厳しい仕様は、安定した流体制御、正確な温度制御、一貫したカラム性能を必要とします。サイト間でのメソッド転送は、機器間の比較可能性と監査対応の文書化に対する期待を高めます。ラボはまた、人為的なエラーと再作業を減らすために、改善された自動化を求めています。データの整合性と追跡可能性への継続的な強調は、コンプライアンスに優しい機器と資格サポートの役割を高めます。
環境、食品、農業における産業試験の拡大
クロマトグラフィー機器市場の拡大は、製薬業界以外の環境モニタリングや農業関連試験を含む試験要件の増加によって強化されています。規制の監視と顧客の仕様は、汚染物質、残留物、微量化合物の定期的な測定を増加させます。より広範な試験の採用は、多様なサンプルマトリックスと可変的な作業負荷で動作できる信頼性の高い機器の需要を高めます。多くのラボは、異なる方法に対応できるアプリケーションの幅広さとスケーラブルな構成を持つシステムを優先します。これは、研究主導およびコンプライアンス主導の試験プログラムの両方にわたる安定した需要をサポートします。
- 例えば、島津製作所は、Nexera UHPLCとLCMS-8040を使用して、食品サンプル中の一般的に分析される210種類の農薬の定量法を示しました。この方法では、90%の化合物の検出限界が0.001 mg/kg未満であり、校正係数は通常0.997以上でした。
設置ベースの交換とサービス主導の購買行動
クロマトグラフィー機器市場の成長は、稼働時間と長期的なコスト管理を優先するラボでの老朽化した設置ベースの継続的な交換を反映しています。規制された環境での機器のフリートは、信頼性を向上させ、予期しないダウンタイムを減少させるためにしばしば刷新されます。予防保守と資格サービスは、サービスの応答性が生産性を保護するため、ベンダーの選択に影響を与えます。標準化されたフリート戦略は、サイト間でのトレーニング、メソッド転送、スペアパーツ計画を簡素化します。繰り返しのサービス関係は、互換性のある消耗品やアクセサリーを中心としたエコシステムの粘着性を促進します。
- 例えば、アジレントは、LCシステムの修理後、部分的な資格試験を影響を受けたモジュールまたはコンポーネントのみに対して実施できると述べており、機器がサービスから外れる時間を短縮し、そのプロセスは電子ACEワークフロー内で生成された機器資格レポートを通じて文書化されます。
クロマトグラフィー機器市場の課題
クロマトグラフィー機器市場の採用は、高度なシステムの高い初期資本支出と資格、校正、保守に関連する運用コストによって制約される可能性があります。学術および公共のラボでの予算サイクルは、分析のニーズが増加してもフリートのアップグレードを遅らせる可能性があります。厳格なコンプライアンス要件の下で機器、消耗品、サービスカバレッジを整合させる必要がある場合、調達の複雑さも増します。メソッド開発とトラブルシューティングにおける人材の制約は、より複雑なシステムの採用を遅らせる可能性があります。これらの要因は、意思決定のタイムラインを延ばし、ベンダー評価の厳格さを増す可能性があります。
クロマトグラフィー機器市場の購入者は、方法転送の変動性、消耗品の適格性、マルチサイト運用における機器間の比較可能性に関連する課題にも直面しています。消耗品の入手可能性、リードタイム、地域のサービス能力の違いが、標準化されたワークフローを混乱させる可能性があります。データの整合性の期待を管理することは、文書化、検証、変更管理を通じてプロセスの負担を増加させます。機器のダウンタイムは、高スループットQC環境で大きな生産性の損失を引き起こします。その結果、ラボは堅牢なサポートモデルを優先しますが、サービスの質は地理やパートナーネットワークによって異なることがあります。
- 例えば、アジレントの1290インフィニティLCは、0.05から5 mL/minの流量と最大1,200バールの圧力で動作するように設計されており、検出器のデータ収集速度は最大160 Hzで、ポンプ制御は2 mL/minまで1,200バールをサポートし、5 mL/minで800バールに減少します。この広範な動作範囲は、カラム形式やワークフロー間での方法転送を支援しますが、マルチサイトユーザーは方法設定、消耗品の標準化、サービスの一貫性を厳密に管理して比較可能性を維持する必要があります。
クロマトグラフィー機器市場の動向と機会
クロマトグラフィー機器市場の動向は、セットアップの変動性を減らし、ルーチンワークフローの初回成功率を向上させるスマートな機器をますます重視しています。ラボは、接続を安定させ、漏れを減らし、メンテナンスを簡素化する機能を重視しています。これらの改善により、再作業が減少し、稼働時間が延びるからです。ワークフローの簡素化は、標準化された方法を実行する高ボリューム環境での採用を広げます。また、ベンダーが新興の分析物や複雑なマトリックスに対して強力なアプリケーションサポートを提供する場所でも機会が拡大します。これらのダイナミクスは、ガイド付きワークフローと信頼性の高いサービスプログラムを組み合わせた機器を提供するサプライヤーに有利です。
- 例えば、ウォーターズのアライアンスiS HPLCシステムは、25以上のシステムを運用する56のグローバル製薬QCラボを対象にした2022年の同社の調査に基づき、人為的エラーを最大40%削減するように設計されており、サンプルキャリーオーバーが0.002%以下、最大動作圧力が12,000 psi、流量能力が0.001から10.000 mL/min、RFID対応のカラムトラッキングによりセットアップの一貫性と稼働時間を向上させます。
クロマトグラフィー機器市場の機会は、グローバルなラボネットワーク全体での統一プラットフォーム戦略の中で高まっています。組織は、方法転送とコンプライアンス文書を合理化するためにシステムを標準化することを目指しています。契約研究および契約試験の拡大により、スケーラブルなフリートと高スループット構成に対する追加の需要が生まれます。購入者は、規制された試験のための予測可能な運用性能と迅速なターンアラウンドタイムをますます求めています。消耗品の最適化と検証済みカラムポートフォリオは、生産性の中心にあります。これらのトレンドは、機器、消耗品、サービスを統合された商業モデルの下でバンドルするベンダーにとっての機会を生み出します。
地域別インサイト
北アメリカ
北米は2025年にクロマトグラフィー機器市場の収益の33.6%を占めました。北米の需要は、製薬およびバイオ製薬製造の高い集中度、強力な臨床および産業試験エコシステム、成熟したコンプライアンスフレームワークによって支えられています。北米のラボネットワークは通常、稼働時間、資格サポート、再作業を減らす標準化されたワークフローを優先します。設置ベースの密度が高いため、継続的なサービス需要と一貫した交換サイクルがサポートされます。これらの要因により、北米は主要な収益貢献者としての地位を維持しています。
ヨーロッパ
ヨーロッパは2025年にクロマトグラフィー機器市場の収益の25.8%を占めました。ヨーロッパは、複数の国にわたる確立された製薬製造、化学試験、環境モニタリング能力から恩恵を受けています。この地域は、規制された分析ワークフローの強力な採用と、よく発展したラボインフラストラクチャを示しています。ヨーロッパの調達決定は、方法の堅牢性、文書の準備、ライフサイクルサービスのカバレッジを強調することが多いです。安定した産業試験の要件が、機器と消耗品の両方にわたる安定した需要を強化しています。
アジア太平洋
アジア太平洋は2025年にクロマトグラフィー機器市場の収益の28.4%を占めました。アジア太平洋の需要は、製薬生産能力の拡大、分析試験の強度の増加、および複数の産業にわたる品質システムの採用の拡大によって推進されています。アジア太平洋でのラボネットワークの成長も、スケーラブルなフリートとサイト間の標準化された方法の需要を増加させています。環境および食品安全試験の増加が追加のボリューム需要に寄与しています。これらの要因が持続的な成長を支え、地域の世界的な収益への貢献を強化します。
ラテンアメリカ
ラテンアメリカは2025年にクロマトグラフィー機器市場の収益の7.1%を占めました。ラテンアメリカの需要は、ジェネリック製造の成長、食品および飲料の品質プログラム、および環境コンプライアンス試験の拡大によって形成されています。ラボ投資は実用的なスループット改善とプラットフォームの信頼性に焦点を当てる傾向があります。採用はまた、地域のサービスカバレッジと消耗品の入手可能性によって影響を受けます。これらのダイナミクスが、規制された産業試験環境全体での浸透の漸進的な増加をサポートします。
中東・アフリカ
中東・アフリカは2025年にクロマトグラフィー機器市場の収益の5.1%を占めました。中東・アフリカの需要は、食品安全、石油化学試験、および公衆衛生ラボ能力の漸進的な拡大によって支えられています。多くの購入者は、さまざまな運用環境のため、耐久性のあるプラットフォームと信頼できるサービスサポートを優先します。投資はしばしば国立基準ラボや大規模な産業オペレーターに集中しています。これらの要因が、小規模な基盤からの安定した成長に寄与しています。
競争環境
クロマトグラフィー機器市場の競争は、プラットフォームの性能、信頼性、機器、消耗品、ソフトウェア、サービス全体のエコシステムの深さによって定義されます。ベンダーは、アプリケーションの幅、コンプライアンス対応のワークフロー、サービスの応答性、規制された研究所へのグローバルサポートカバレッジを通じて差別化を図ります。LCとGC全体のポートフォリオの強さと、検証済みの消耗品の可用性が、長期的な顧客維持に影響を与えます。価格戦略は、サービスと消耗品のバンドルを通じて、所有コスト全体のポジショニングを反映することがよくあります。製薬QC環境では、スイッチングコストが意味を持つ場合があり、競争の激しさが高いままです。
アジレント・テクノロジーのクロマトグラフィー機器市場でのポジショニングは、広範なクロマトグラフィーポートフォリオと、機器、ソフトウェア、消耗品にわたるワークフロー統合に基づいています。アジレント・テクノロジーの生産性と方法の信頼性への注力は、稼働時間と再現性を重視する規制された研究所からの需要と一致しています。アジレント・テクノロジーは、複数の機器群の予測可能なライフサイクル管理をサポートするインストールベースのサービスモデルからも利益を得ています。アジレント・テクノロジーの競争力は、研究所が方法開発サイクルを短縮し、サイト全体で性能を標準化するのを助けるアプリケーションサポートの深さによって強化されています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- アジレント・テクノロジー
- サーモフィッシャーサイエンティフィック
- ウォーターズコーポレーション
- 島津製作所
- メルクKGaA
- サートリウスAG
- バイオ・ラッドラボラトリーズ
- パーキンエルマー
- サイトバ
- ポールコーポレーション
- レステックコーポレーション
- フェノメネックス
- ギルソン
- ジャスコ
- GLサイエンス
- SCIONインスツルメンツ
- クナウアー
- バイオタージ
- YMC
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として企業を分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして企業を分類するために定量的に分析されます。
最近の展開
- 2026年4月、メルクはJSRライフサイエンスのクロマトグラフィー事業の買収を完了し、次世代のプロテインAクロマトグラフィー技術を用いて下流精製の提供を拡大しました。
- 2025年10月、メルクはJSRライフサイエンスのクロマトグラフィー事業を買収するための最終合意を発表し、バイオ医薬品製造のためのプロテインAクロマトグラフィー能力を強化することを目的としました。
- 2025年2月、KNAUER Wissenschaftliche Geräte GmbHとLabomatic Instruments AGは、補完的な液体クロマトグラフィーポートフォリオを組み合わせるための戦略的協力を発表し、両社が互いのシステムと関連するサービスサポートを顧客に提供できるようにしました。
- 2025年1月、島津製作所は、ガス分析自動化、熱脱着、熱分解分析、ヘッドスペースサンプラーシステムなどの構成を含む、グリーントランスフォーメーション用途のための7つの新しいBrevis GC-2050ガスクロマトグラフシステムを発売しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 10149百万 |
| 2032年の収益予測 | USD 14941百万 |
| 成長率 (CAGR) | 5.68% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品/技術の展望による:液体クロマトグラフィー、ガスクロマトグラフィー、その他のクロマトグラフィーシステム;製品カテゴリの展望による:機器、消耗品(カラム、シリンジ、バルク包装形式)、アクセサリー;エンドユーザー/用途の展望による:製薬およびバイオ医薬品企業、学術および研究機関、臨床研究機関、環境試験研究所、農業関連試験、その他の産業用途 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | アジレント・テクノロジーズ;サーモフィッシャーサイエンティフィック;ウォーターズコーポレーション;島津製作所;メルクKGaA;サルトリウスAG;バイオラッドラボラトリーズ;パーキンエルマー;サイティバ;パルコーポレーション;レステックコーポレーション;フェノメネックス;ギルソン;JASCO;GLサイエンス;SCIONインスツルメンツ;クナウアー;バイオタージ;YMC |
| ページ数 | 332 |
セグメンテーション
製品/技術別
- 液体クロマトグラフィー
- ガスクロマトグラフィー
- その他のクロマトグラフィーシステム
製品カテゴリ別
- 機器
- 消耗品
- アクセサリー
- 消耗品にはさらに以下が含まれます:
- カラム
- シリンジ
- バルク包装形式
エンドユーザー/用途別
- 製薬およびバイオ製薬会社
- 学術および研究機関
- 臨床研究機関
- 環境試験ラボ
- 農業関連試験
- その他の産業用途
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
クロマトグラフィー機器市場の市場規模と予測はどのくらいですか?
クロマトグラフィー機器市場のCAGRはどのくらいですか?
製品/技術別にクロマトグラフィー機器市場をリードしているセグメントはどれですか?
クロマトグラフィー機器市場の成長を促進している要因は何ですか?
クロマトグラフィー機器市場の主要企業はどこですか?
どの地域がクロマトグラフィー機器市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 クロマトグラフィー機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のクロマトグラフィー機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 10,149 million → 2032: USD 14,941 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 クロマトグラフィー機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. クロマトグラフィー機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるクロマトグラフィー機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 クロマトグラフィー機器市場市場の成長要因
- 3.3 クロマトグラフィー機器市場市場の抑制要因および課題
- 3.4 クロマトグラフィー機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 クロマトグラフィー機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 クロマトグラフィー機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、クロマトグラフィー機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 クロマトグラフィー機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. クロマトグラフィー機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はクロマトグラフィー機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 クロマトグラフィー機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 クロマトグラフィー機器市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 クロマトグラフィー機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 クロマトグラフィー機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新クロマトグラフィー機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のクロマトグラフィー機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のクロマトグラフィー機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のクロマトグラフィー機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のクロマトグラフィー機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのクロマトグラフィー機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のクロマトグラフィー機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのクロマトグラフィー機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. クロマトグラフィー機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
