
市場の概要:
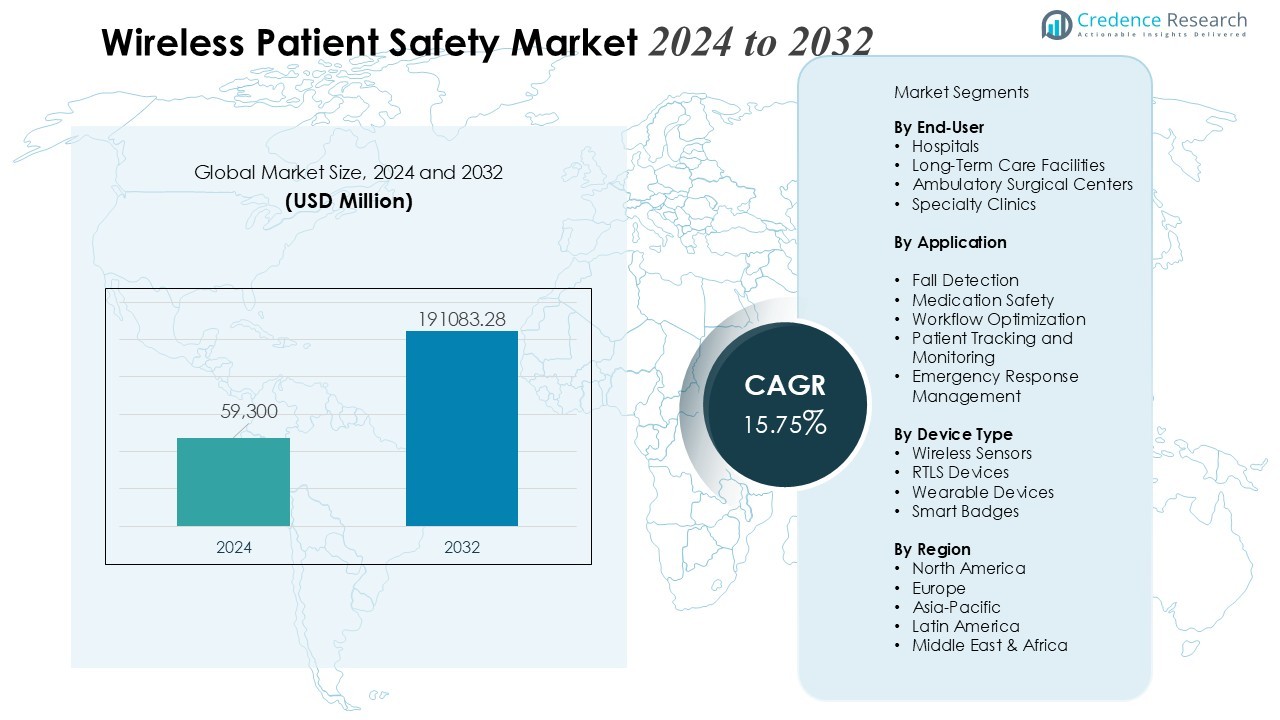
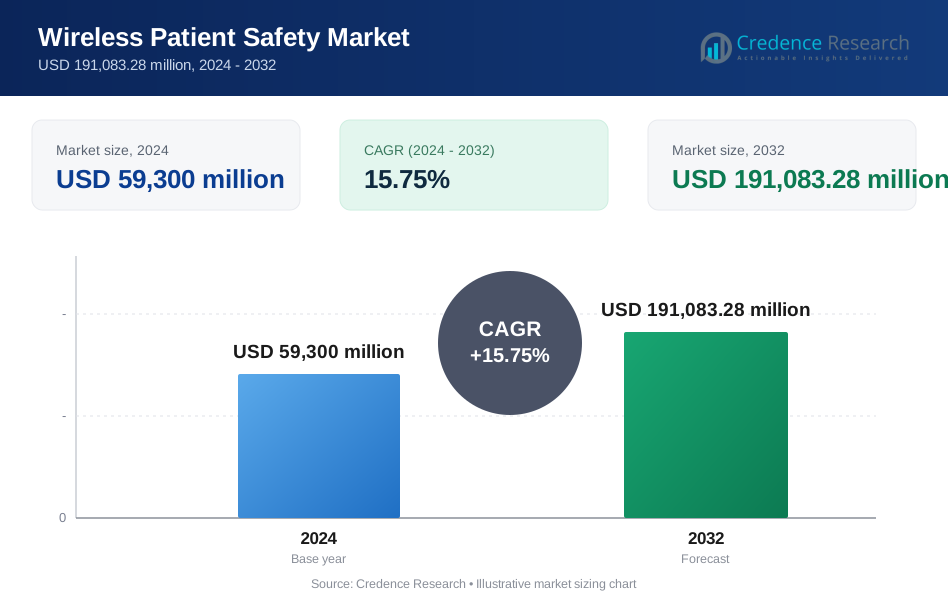
ワイヤレス患者安全市場の規模は2024年に59,300百万米ドルと評価され、2032年までに191,083.28百万米ドルに達すると予測されており、予測期間中のCAGRは15.75%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のワイヤレス患者安全市場規模 | 59,300百万米ドル |
| ワイヤレス患者安全市場、CAGR | 15.75% |
| 2032年のワイヤレス患者安全市場規模 | 191,083.28百万米ドル |
強力な推進要因が市場の勢いを形成しており、患者安全の義務の増加、継続的な監視の必要性の高まり、IoT対応医療機器の急速な採用が主導しています。医療提供者は、転倒、投薬エラー、重大なイベントの対応時間を削減するためにワイヤレスソリューションを導入しています。RFID、RTLS、ワイヤレスナースコールシステム、スマートアラートの導入が増加し、運用効率が強化されています。デジタルヘルスインフラへの投資の増加と、費用対効果の高いスケーラブルな安全システムの需要が、ケア設定全体での採用をさらに加速させています。
地域的には、北米は先進的な医療IT統合、厳格な規制遵守、デジタル安全ツールへの病院支出の強さにより、主要なシェアを保持しています。ヨーロッパは、標準化された患者安全フレームワークと臨床インフラの近代化の進展に支えられ、安定した成長を示しています。アジア太平洋地域は、病院ネットワークの拡大、医療のデジタル化の進展、インテリジェントな患者監視ソリューションへの投資の増加により、最も急速な成長を記録しています。
市場の洞察:
- ワイヤレス患者安全市場は、2024年の59,300百万米ドルから2032年の191,083.28百万米ドルに成長し、安全性の義務化と継続的な監視ニーズによって15.75%の強力なCAGRに支えられています。
- 病院が転倒、投薬エラー、重大イベントの対応時間を短縮することを目指す中、IoT対応デバイス、RFID、RTLS、スマートアラートシステムの採用が加速しています。
- プロバイダーが自動アラートとワイヤレスセンサーに依存して早期検出を強化し、高度な設定での対応速度を向上させるため、リアルタイム監視が優先されます。
- IoTとスマート医療機器の統合によりワークフローの精度が強化され、先進的な展開が位置追跡、転倒防止、投薬安全性を向上させます。
- 規制の圧力がワイヤレスプラットフォームへの投資を強化し、自動化された通信、リモート監視、クローズドループ安全ソリューションの採用を促進します。
- インフラ拡張とスケーラブルでコスト効率の高いケアの需要が普及を促進し、病院は最小限のアップグレードで生産性を向上させる柔軟なシステムを求めています。
- 北米は成熟したデジタルヘルスの採用でリードし、ヨーロッパは安定した近代化を示し、アジア太平洋地域は急速なデジタル化とスマートホスピタルへの投資により最も急速な成長を記録しています。
 市場の推進要因:
リアルタイム患者監視とリスク防止の強化の必要性
医療提供者は、予防可能なエラーを減らすために患者の状態を継続的に可視化することに重点を置いています。ワイヤレス患者安全市場は、迅速な臨床判断をサポートするリアルタイムデータ伝送への移行が進む中で勢いを増しています。病院は、劣化を早期に特定するために自動アラートとワイヤレスセンサーを優先しています。これにより、対応速度が向上し、高度なケアと日常的な設定の両方でより安全なケアの提供をサポートします。
- 例えば、メドトロニックは、MyCareLinkスマートモニターを含むさまざまなリモート監視ソリューションを提供しており、ウェアラブルデバイスからメドトロニックCareLinkネットワークへの心臓データのワイヤレス伝送を可能にしています。より広範なCareLinkネットワークは、世界中で200万人以上のメドトロニック心臓植込み型電子デバイス(CIEDs)を持つ患者をリモートで監視し、タイムリーな介入を行うために使用されています。
ケア環境におけるIoT、RTLS、スマート医療機器の統合の増加
相互運用可能で接続されたシステムの必要性からデジタル採用が加速しています。IoT対応の患者安全ツールは、既存の病院ネットワークとシームレスに統合され、位置追跡、転倒防止、投薬精度をサポートします。ワイヤレス患者安全市場は、運用を合理化するスマート技術への強力な投資から利益を得ています。また、患者の流れに対する可視性を強化し、高需要ユニットでの精度を向上させます。
- 例えば、Partners HealthCareは、3,000人以上のうっ血性心不全患者に対してIoTホームモニタリングを展開し、6年間で病院再入院を44%削減しました。
患者安全の向上と臨床エラーの削減に向けた規制圧力の増加
医療当局は、病院が無線安全ソリューションに投資することを奨励する厳格なガイドラインを施行しています。コンプライアンス要件は、プロバイダーに自動アラート、クローズドループ通信、リモートモニタリングプラットフォームの採用を促します。転倒、薬剤有害事象、ワークフローの非効率を防ぐ必要性から、ワイヤレス患者安全市場の需要が高まっています。これは、ケアパスウェイ全体での責任を維持するためのデジタルツールの役割を高めます。
病院インフラの拡大とコスト効率の高いケア提供の必要性の増加
患者数の増加と慢性疾患のケースが、スケーラブルな安全システムの需要を促進しています。病院はスタッフの生産性を最適化し、運用負担を軽減するために無線プラットフォームを導入しています。ワイヤレス患者安全市場は、長期的なコスト効率をサポートする柔軟な展開モデルの好みにより進展しています。これにより、プロバイダーは最小限のインフラアップグレードとより正確なデータでリスクを管理できます。
市場動向:
高度な無線モニタリング、オートメーション、AI対応患者安全ソリューションの加速採用
病院は、より安全で応答性の高い患者ケアをサポートするためにデジタル能力を拡大しています。プロバイダーは、AI駆動の分析、無線センサー、自動アラートシステムを統合してリスク検出を強化し、ワークフローの調整を改善します。ワイヤレス患者安全市場は、臨床医が悪化を早期に特定するのを助ける予測的洞察の採用により大きく進展しています。これは、複数の患者接点での継続的なデータキャプチャを可能にすることで臨床意思決定を強化します。医療ネットワークは、アラート、デバイス統合、リモート監視を統一するスケーラブルなプラットフォームに投資しています。プロバイダーは、精度を向上させ、手動チェックを減らし、運用の一貫性を維持するソリューションを求めています。リアルタイムの可視性がより強力な監視をサポートする長期ケア施設でもデジタル成熟度が向上しています。
- 例えば、GEヘルスケアは、FDAクラスII 510(k)クリアの分析プラットフォームを活用したリモート患者モニタリング(RPM)ソリューションを提供するためにAMCヘルスと協力を開始しました。
相互運用可能なマルチモーダル安全エコシステムへの移行とIoT、RTLS、クラウドプラットフォームの広範な利用
医療機関は、患者モニタリングデバイス、ナースコールシステム、位置追跡ツール間のシームレスな通信を可能にする統合エコシステムに移行しています。プロバイダーは、スタッフの調整を改善し、安全インシデントを減少させるためにRTLS対応ソリューションを展開しています。ワイヤレス患者安全市場は、高信頼性のデータ交換をサポートするIoTアーキテクチャの拡張により進化しています。これにより、病院は統一されたクラウドベースのプラットフォームで安全ワークフローを統合し、報告を改善することが奨励されます。無線ネットワーク全体で患者データを保護する強力なサイバーセキュリティ機能を備えたソリューションの需要が高まっています。病院は、将来のアップグレードを大規模なインフラ変更なしでサポートするために、柔軟性とモジュール設計を強調しています。クラウド展開は、効率的なスケーラビリティと強力な運用稼働時間を必要とする中規模施設にも魅力的です。
- 例えば、LitumのようなプロバイダーからのRTLSモジュラーシステムは、再配線なしでセンサーの追加を可能にし、スケーラビリティをサポートします。施設は、拡張における大幅な時間節約と効率向上を報告しています。
市場課題分析:
医療設定全体での高い統合の複雑さ、相互運用性のギャップ、インフラの制約
病院は、ワイヤレス安全システムをレガシー機器や断片化されたITアーキテクチャと統合するのに苦労しています。ワイヤレス患者安全市場は、プロバイダーが複数のデバイス、プロトコル、および通信標準を整合させようとする際に遅延が発生します。安定した接続性と正確なデータ交換を確保するためには、強力な技術的調整が必要です。多くの施設は十分なネットワーク容量を欠いており、これが古いインフラストラクチャでの展開を制限しています。サイバーセキュリティの脆弱性も統合リスクを増大させます。プロバイダーは、コンプライアンスとシステムの検証を確保するために、しばしば延長されたタイムラインを割り当てます。
リソースが制約された環境におけるコスト圧力、労働力の制約、限られた技術的準備
医療機関は、特に中規模および地方の施設で、先進的なワイヤレスプラットフォームを採用する際に財政的な課題に直面します。高額な初期投資がリアルタイム監視ツールの採用を制限します。ワイヤレス患者安全市場は、認識が限られ、デジタルトレーニングが不十分な地域での浸透が遅れています。構造化されたサポートがないと、スタッフが新しいワークフローを管理するのが難しくなります。一部のプロバイダーは、ワークフローの中断により技術主導のプロセスに対する抵抗に直面します。メンテナンス要件と継続的なアップグレードも、リソースが限られた施設にとって運用負担を増大させます。
市場の機会:
AI駆動のモニタリング、予測分析、先進的なワイヤレスインフラストラクチャにおける拡張の可能性
医療プロバイダーは、オートメーション、AI対応のインサイト、リアルタイムのワイヤレスモニタリングに依存する次世代の患者安全モデルを模索しています。ワイヤレス患者安全市場は、悪化を早期に特定する予測ツールの需要の高まりから強力な機会を得ています。継続的な可視性と自動化されたエスカレーション経路を通じてケアの調整を強化しようとする病院をサポートします。5Gネットワークの採用により、デバイス密度の向上とデータ交換の高速化が可能になります。プロバイダーは、安全性を損なうことなく移動性を向上させるウェアラブルセンサーに関心を示しています。相互運用可能なプラットフォームへの好みの高まりは、統合、分析、およびワークフロー最適化におけるベンダーの機会を広げます。
スマート病院、リモートケアモデル、およびスケーラブルな患者安全プラットフォームへの投資の増加
政府および民間の医療ネットワークは、スマート病院の開発に対する資金を増やしており、先進的なワイヤレスソリューションのための機会の範囲を拡大しています。プロバイダーは、強力なスケーラビリティと低メンテナンスの努力を提供するクラウドホストの安全プラットフォームの展開を加速しています。ワイヤレス患者安全市場は、転倒検出、患者追跡、および自動アラートが積極的な介入をサポートするリモートケア設定で勢いを増しています。これは、長期ケア施設および高重症度ユニットに適したモジュール式ソリューションを提供するベンダーにとっての機会を創出します。患者体験への重点の高まりは、応答時間を短縮するシステムの需要を強化します。市場参加者はまた、複数の部門にわたって安全データを集中化する統一ダッシュボードに対する病院の関心から利益を得ます。
市場セグメンテーション分析:
エンドユーザー別
病院は、ワイヤレスアラートシステム、RTLSツール、および継続的な監視ソリューションの強力な採用により大きなシェアを占めています。ワイヤレス患者安全市場は、迅速な臨床対応を必要とする三次および多専門施設での大規模な実施から利益を得ています。また、患者の移動性、転倒防止、およびリアルタイムの監督が優先される長期ケアセンターからの需要も得ています。外来センターは、効率的な患者フローをサポートするコンパクトなワイヤレスプラットフォームに着実に投資しています。統合ダッシュボードへの好みの高まりは、すべてのエンドユーザーカテゴリでの採用を強化します。
- 例えば、三次病院のリモート患者モニタリングシステム(RPMS)では、自動化されたR-EWSを使用して、ICUへの転送が必要な悪化した患者を高感度で特定しました。ICUに転送された患者は、通常退院した患者よりも多くのアラートを受け取りました。
用途別
転倒検出は、世界的な転倒関連の事故率が高いため、このセグメントをリードしています。病院は、高度な医療ユニットでのリスクを減らすために、ワイヤレスセンサー、位置追跡ツール、自動アラートを導入しています。薬剤安全ソリューションは、バーコード対応およびワイヤレス検証システムの使用が増加しているため、注目を集めています。ワイヤレス患者安全市場は、自動化されたコミュニケーションが遅延を減らすワークフロー最適化アプリケーションで成長しています。迅速なエスカレーションをサポートする緊急対応ツールへの関心が高まることで、さらに拡大しています。
- 例えば、Voceraのハンズフリー無線通信デバイスは、急性期ケア調査で54%から88%の肯定的な評価を得て、スタッフのワークフロー効率を向上させました。
デバイスタイプ別
ワイヤレスセンサーは、リアルタイムモニタリング、モビリティサポート、早期リスク検出において重要な役割を果たすため、主導しています。RTLSデバイスは、患者や臨床資産の正確な追跡が必要な環境で強く採用されています。ウェアラブルは、快適さ、モビリティ、途切れないデータフローの必要性から急速に拡大しています。ワイヤレス患者安全市場は、スマートバッジ、ワイヤレスナースコールシステム、IoT対応デバイスの広範な使用から恩恵を受けています。これは、接続されたデバイスエコシステムを通じて患者安全機能を統合しようとする病院をサポートします。
セグメンテーション:
エンドユーザー別
- 病院
- 長期ケア施設
- 外来手術センター
- 専門クリニック
用途別
- 転倒検出
- 薬剤安全
- ワークフロー最適化
- 患者追跡とモニタリング
- 緊急対応管理
デバイスタイプ別
- ワイヤレスセンサー
- RTLSデバイス
- ウェアラブルデバイス
- スマートバッジ
- ワイヤレスナースコールシステム
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカの強力なデジタルヘルスエコシステムと高度なワイヤレス患者安全技術の高い採用
北アメリカは、強力なヘルスケアITの成熟度とリアルタイム安全システムへの高い投資によりリードしています。病院は、臨床対応を改善するために、ワイヤレスセンサー、RTLSプラットフォーム、自動アラートツールを大規模に導入しています。ワイヤレス患者安全市場は、厳格な患者安全規制と高度な相互運用性基準により、この地域で注目を集めています。迅速なシステム統合をサポートするデジタルヘルスベンダーの強力な存在から恩恵を受けています。医療ネットワークは、転倒、薬剤エラー、ワークフローの遅延を減らすために予測分析を優先しています。スマート病院への投資とクラウドベースのモニタリングプラットフォームの拡大が、安定した成長を後押ししています。
ヨーロッパの規制調整、病院の近代化、相互運用可能な患者安全フレームワークの拡大
ヨーロッパは、調和のとれた安全政策と構造化された国家デジタルヘルス戦略により、強力な参加を維持しています。病院は、ワイヤレス追跡、転倒検知、ナースコールシステムを用いて臨床インフラを近代化し、患者ケア基準を強化しています。ワイヤレス患者安全市場は、効率的なデータ交換をサポートする相互運用可能なプラットフォームの需要を通じて進展しています。公共病院全体で患者安全指標を向上させることを目的とした政府の取り組みから支援を受けています。プロバイダーは、運用負担を軽減し、コンプライアンスを維持するためにプロセスの自動化を強調しています。西ヨーロッパが採用をリードし、東ヨーロッパはインフラのアップグレードによって潜在力が高まっています。
アジア太平洋地域の急成長は、ヘルスケアのデジタル化、高患者数、スマート病院への投資増加によって推進されています
アジア太平洋地域は、新興のヘルスケア市場全体でのデジタルトランスフォーメーションの強力な勢いにより急速に拡大しています。病院は、高患者数を管理し、臨床効率を向上させるためにワイヤレスモニタリングツールに投資しています。ワイヤレス患者安全市場は、IoT対応センサー、RTLSデバイス、クラウドベースの安全プラットフォームの導入増加により成長しています。スマート病院と患者の成果改善に向けた政府の資金提供から恩恵を受けています。安全自動化とスタッフの調整を優先する民間医療グループ全体で需要が増加しています。中国、インド、東南アジアの大規模な患者数と拡大する病院ネットワークが持続的な成長を促進しています。
主要プレイヤー分析:
- IBM - (米国)
- Epic Systems Corporation - (米国)
- Oracle - (米国)
- Qualcomm Technologies, Inc. - (米国)
- AT&T - (米国)
- Cambium Networks, Ltd. - (米国)
- Hewlett Packard Enterprise Development LP - (米国)
- BlueAlly - (米国)
- Verizon - (米国)
- Koninklijke Philips N.V. - (オランダ)
競争分析:
競争環境には、革新、統合力、プラットフォームのスケーラビリティを形作る主要なデジタルヘルスおよびテクノロジー企業が含まれています。主要プレイヤーには、IBM (米国)、Epic Systems Corporation (米国)、Oracle (米国)、Qualcomm Technologies, Inc. (米国)、および AT&T (米国) が含まれます。ワイヤレス患者安全市場は、これらの企業によるAI対応分析、ワイヤレス通信フレームワーク、高度なデータ管理アーキテクチャへの強力な投資から恩恵を受けています。通信プロバイダー、ソフトウェアベンダー、統一された安全エコシステムを求めるヘルスケアシステム間の拡大したパートナーシップを通じて進展しています。プレイヤーは、相互運用性、サイバーセキュリティ、およびリアルタイムモニタリングと迅速な臨床対応をサポートする高信頼性ネットワークに焦点を当てています。製品ポートフォリオは、スケーラブルなRTLSツール、予測アラートシステム、クラウドベースの安全プラットフォーム、統合デバイス接続性を強調しています。競争戦略は、長期契約、地域拡大、病院のデジタル準備を強化する次世代ワイヤレス機能の統合に集中しています。
最近の動向:
- 2025年1月、IBMは公共部門のクラウドアプリケーション変革に焦点を当てたOracleコンサルタントであるApplications Software Technologyの買収計画を発表しました。
- 2025年10月、OracleはOracle AI Factoryを立ち上げ、新しい顧客およびパートナー向けのAI提供を通じて導入とビジネス成果の加速を図りました。
レポートのカバレッジ:
この調査レポートは、エンドユーザー、アプリケーション、デバイスタイプ、地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- AI駆動のモニタリングツールの採用が進むことで、予測的洞察が強化され、すべてのケア設定での迅速な臨床対応がサポートされます。
- スマート病院プログラムの拡大により、ワイヤレスセンサー、RTLSプラットフォーム、自動アラートシステムの統合が加速します。
- プロバイダーがコミュニケーション、トラッキング、モニタリングのワークフローを統一するにつれて、相互運用可能な安全エコシステムの需要が高まります。
- クラウドベースの安全プラットフォームは、強力なスケーラビリティ、低メンテナンス努力、データアクセスの向上により注目を集めます。
- 移動性、快適性、継続的な監視の必要性から、ウェアラブル患者モニタリングデバイスの受け入れが広がります。
- 遠隔医療の拡大により、リモートケア、在宅ケア、長期ケア環境でのワイヤレス安全ツールの使用が増加します。
- ヘルスケアネットワークは、ワイヤレスインフラ全体でリアルタイムの患者データを保護するためにサイバーセキュリティの強化を優先します。
- ベンダーは、多様な臨床環境内での柔軟なアップグレードと迅速な導入をサポートするためにモジュラーシステム設計に注力します。
- IoTと5Gの統合により、データ伝送速度とデバイス密度が向上し、高度な患者安全自動化が可能になります。
- 通信プロバイダー、IT企業、医療機関間のグローバルパートナーシップが革新を強化し、地域市場への浸透を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ワイヤレス患者安全市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ワイヤレス患者安全市場はどの程度の年平均成長率で成長すると予想されていますか?
2024年にワイヤレス患者安全市場で最大のシェアを占めたセグメントはどれですか?
ワイヤレス患者安全市場の成長を促進している主な要因は何ですか?
ワイヤレス患者安全市場の主要企業はどこですか?
2024年に無線患者安全市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ワイヤレス患者安全市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のワイヤレス患者安全市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 59,300 million → 2032: USD 191,083.28 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ワイヤレス患者安全市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ワイヤレス患者安全市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるワイヤレス患者安全市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ワイヤレス患者安全市場市場の成長要因
- 3.3 ワイヤレス患者安全市場市場の抑制要因および課題
- 3.4 ワイヤレス患者安全市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ワイヤレス患者安全市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ワイヤレス患者安全市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ワイヤレス患者安全市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ワイヤレス患者安全市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ワイヤレス患者安全市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はワイヤレス患者安全市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ワイヤレス患者安全市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ワイヤレス患者安全市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ワイヤレス患者安全市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ワイヤレス患者安全市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ワイヤレス患者安全市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のワイヤレス患者安全市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のワイヤレス患者安全市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のワイヤレス患者安全市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のワイヤレス患者安全市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのワイヤレス患者安全市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のワイヤレス患者安全市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのワイヤレス患者安全市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ワイヤレス患者安全市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
