
頬増強市場の概要:
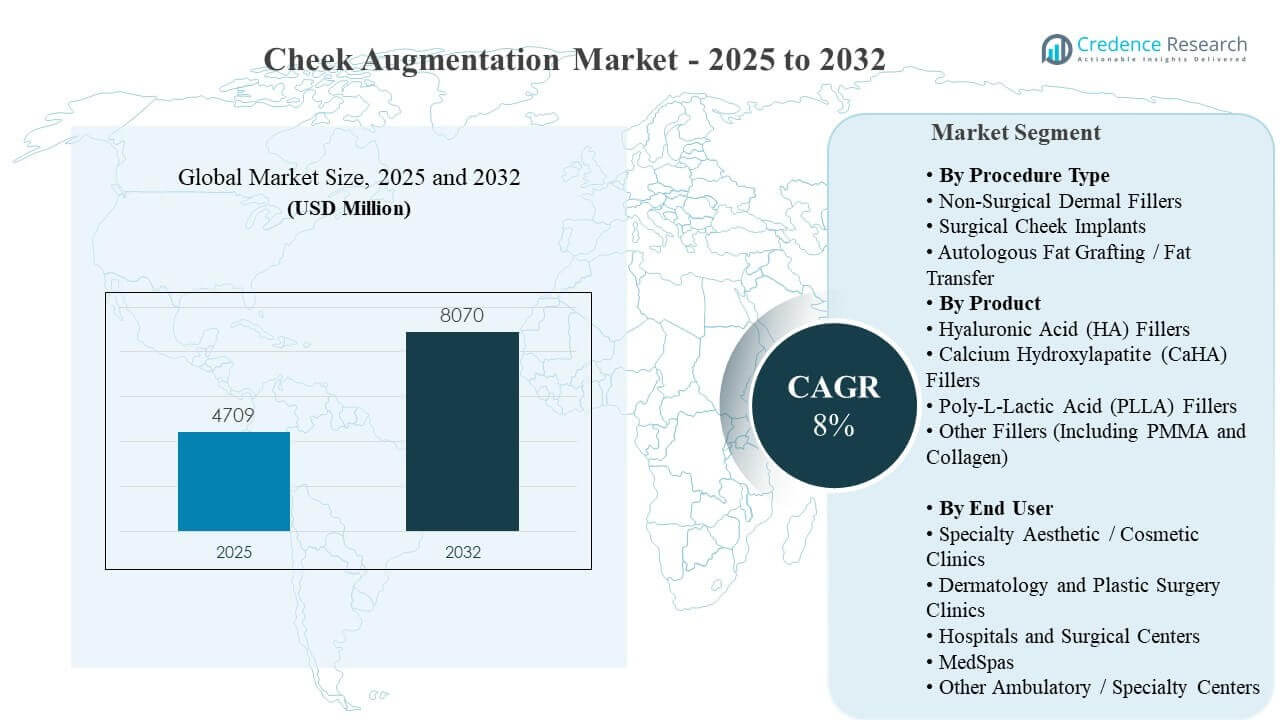
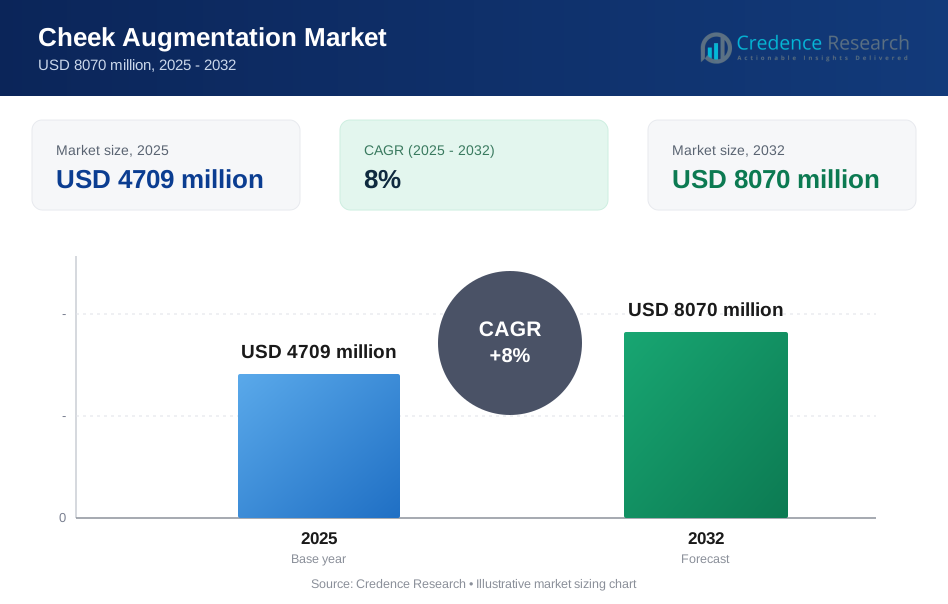
世界の頬増強市場の規模は2025年に4709百万米ドルと推定され、2032年までに8070百万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率8%で成長します。需要は主に、ダウンタイムが少なく、治療計画の高い再現性を持つ目に見える輪郭改善を提供する、最小限の侵襲での顔面強化を好む消費者の持続的な嗜好によって駆動されています。専門の美容クリニックやメディカルスパを通じたアクセス拡大も、手続きの利用可能性を広げ、主要な都市市場での一貫した手続き量をサポートしています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の頬増強市場規模 | 4709百万米ドル |
| 頬増強市場、CAGR | 8% |
| 2032年の頬増強市場規模 | 8070百万米ドル |
主要な市場動向とインサイト
- 頬増強市場は、2025年の4709百万米ドルから2032年の8070百万米ドルへ、8%のCAGRで成長すると予測されています(2025–2032)。
- 非外科的皮膚充填剤は、迅速な回復と調整可能な結果を好む患者の支持を受け、2025年に58.7%の最大シェアを占めました。
- ヒアルロン酸(HA)フィラーは、注射器の親しみやすさと可逆性に基づく採用を反映し、2025年に44.9%の主要製品シェアを保持しました。
- 専門の美容/コスメティッククリニックは、2025年に46.2%のシェアでエンドユーザー需要を牽引し、高いスループットと専用の注射器ワークフローを反映しています。
- 北米は、手続きの浸透率が高く、密集したプロバイダーネットワークを反映し、2025年に34.1%の最大地域シェアを占めました。
セグメント分析
頬増強の需要は、自然に見える美的結果を好み、カスタマイズ可能で、再訪によって維持できる消費者の嗜好によってますます形成されています。注射剤の世界的な手続き量は依然として多く、安定したクリニックの利用を強化し、主要なフィラーカテゴリー全体で安定した補充需要をサポートしています。実践の場では、短い予約時間と予測可能な回復経路によって、相談から手続きへの転換が強化され、初めての採用と再治療を促進します。
市場はまた、専門の美容クリニック、皮膚科および形成外科の実践、および成長するメディカルスパのフットプリントを通じたチャネル拡大から恩恵を受けています。これらの設定は、標準化されたプロトコル、バンドル治療計画、および高頻度の患者接点をサポートします。製品の選択は、安全性プロファイル、可逆性、および確立されたブランドに対する医師の快適さに影響され、HAフィラーのリーダーシップを維持するのに役立ちますが、バイオスティミュレーターや長持ちするオプションはメンテナンスベースのプログラムで注目を集めています。
手続きタイプ別の洞察
非外科的皮膚充填剤は2025年に58.7%の最大シェアを占めました。リーダーシップは、ダウンタイムが限られた最小限の侵襲的な強化と予測可能な輪郭形成の結果を好むことによって支えられています。このアプローチは段階的な修正から恩恵を受け、提供者がフォローアップ訪問で中顔面の投影と対称性を微調整することを可能にします。外来クリニックやメディスパを通じた広範なアクセスは、手術室に依存する代替手段と比較して手続き量をさらに支えています。
製品別の洞察
ヒアルロン酸(HA)充填剤は2025年に44.9%の最大シェアを占めました。HAのリーダーシップは、クリニック環境での注入者間で確立された安全性プロファイルとワークフローの親しみやすさによって強化されています。可逆性は患者の信頼を支え、初めてのユーザーに対する保守的な治療計画を可能にします。異なる粘度と処方の広範な利用可能性は、中顔面のリフトと輪郭の目的をサポートし、日常的な頬の増強におけるHAの強い好みを維持します。
エンドユーザー別の洞察
専門の美容/化粧品クリニックは2025年に46.2%の最大シェアを占めました。これらのクリニックは、高い手続きスループット、専門的な注入者の専門知識、および標準化された美的評価ワークフローから恩恵を受けています。需要の集中は、コンサルトベースの治療計画とフォローアップスケジューリングによって支えられ、再訪を促進します。専門クリニックはまた、より広範な製品在庫とトレーニング経路を維持することが一般的で、一貫した結果と患者の維持を支援します。
頬の増強市場の推進要因
最小限の侵襲的な顔の輪郭形成の好みの高まり
需要は、限られたダウンタイムで目に見える中顔面の強化を提供し、日常活動への迅速な復帰を可能にする手続きを好む患者によって強く支えられています。非外科的な頬の増強はまた、段階的な修正を可能にし、患者の快適さを向上させ、初めての消費者に対する保守的な開始用量をサポートします。再訪メンテナンスモデルはクリニックのワークフローとよく一致し、繰り返しの利用をサポートします。治療計画がより結果主導になるにつれて、頬の輪郭形成は単独の手続きではなく、顔全体の調和アプローチの一部としてますます位置づけられています。
クリニックとメディスパへのアクセス拡大が手続きの利用可能性を向上
外来美的設定の幅広い利用可能性は、頬の増強サービスへのアクセスを増やし、予約の利便性を向上させています。専門の美容クリニック、皮膚科診療所、メディスパは、相談能力と手続きスループットを拡大し、より多くの患者数をサポートしています。プロバイダーネットワークの成長は、主要な都市圏以外の地理的カバレッジを改善し、若年層の採用をサポートします。チャネル拡大は消耗品の安定した需要を強化し、トレーニング、プロトコル、および顧客体験に対する競争的焦点を強化します。
- 例えば、アメリカ医療スパ協会の2024年医療スパ業界報告書によると、米国の医療スパの拠点数は2022年の8,899から2023年には10,488に増加し、約1,589拠点の純増(1年間で約18%の拡大)を記録しました。84%のオーナーが2024年の収益増加を期待し、54%が少なくとも10%の増加を予測しています。
製品ポートフォリオの革新が採用と信頼を強化
市場は、フィラーデザイン、供給のエルゴノミクス、適応拡大の継続的なアップグレードから利益を得ており、これにより使いやすさと治療の予測可能性が向上しています。提供者は、一貫した形状形成、触知性の低減、組織平面への制御された統合をサポートする製品を好みます。ブランドが支援する教育と注射トレーニングのエコシステムは、高度な注射パターンへの快適さを増し、リスクの認識を低減します。製品の差別化は、特に結果と安全性の保証が消費者の意思決定を促す場合に、プレミアムな位置付けをサポートします。
- 例えば、2026年2月に、ガルデルマのRestylaneポートフォリオは、4つの独自のゲル技術(NASHA®、NASHA HD™、OBT™、SB-NASHA™)を網羅し、NASHA®リドカイン範囲内の新たに設計されたシリンジシステムについて、米国FDA、欧州連合、カナダ保健省から同時に規制承認を受け、頬、顎、あごのライン、鼻の適応をカバーしました。
全体的な顔の美学と自然な結果への関心の高まり
頬の増強は、より広範な顔のバランス計画の一環として、中顔面のボリュームと輪郭を回復するためにますます使用されています。消費者は、自然に見え、全体的な顔の比率と一致する結果を優先することが多く、正確で調整可能なボリューム化アプローチの需要を支えています。相談は、構造化された美的評価によってより頻繁にサポートされ、手続きの転換を強化します。社会的な可視性と日常的なプロの写真撮影も、中顔面の輪郭への注目を強化し、頬の増強への継続的な関心を維持しています。
頬増強市場の課題
頬増強の需要は、特に初めての消費者にとって、認識される安全性リスクと結果の変動性に対する感度が続いています。過剰矯正、非対称性、修正手続きの必要性に関する懸念が採用を遅らせ、手続き前の相談時間を増加させる可能性があります。提供者のスキルの変動は、患者の経験に影響を与える可能性があり、標準化されたプロトコルとトレーニングの必要性を高めます。目に見える悪影響の後の否定的な社会的感情は、特定の地域や人口層で一時的に需要を減少させる可能性があります。
- 例えば、アラガンのJUVÉDERM VOLUMA XCは、0.3%リドカインを含む20 mg/mLの架橋ヒアルロン酸製剤を使用しており、FDAの重要な研究では治療を受けた患者の85.6%が6か月目の反応者基準を満たしました。しかし、82%がタッチアップ治療を受け、98.1%が初回治療後に少なくとも1つの局所治療部位の反応を報告しており、提供者の技術、プロトコルの標準化、および合併症管理が患者の信頼にとって重要である理由を強調しています。
市場はまた、同じ消費者の財布のシェアを競う幅広い美容製品からの競争圧力にも直面しています。患者は頬の増強を他の顔の若返りオプションに置き換えることができ、トレンドや施術者の推奨に応じてモダリティ間で支出をシフトすることがあります。規制の厳格化やラベル表示の制約は、特定の地域での製品の位置付け、マーケティング主張、および拡大ペースに影響を与える可能性があります。価格に敏感な市場では、値引きやプロモーションパッケージがマージンを圧縮し、サービス提供者間の競争を激化させることがあります。
頬増強市場のトレンドと機会
重要なトレンドは、頬増強が補完的な顔の強化とともに提供され、全顔の調和を最適化するための組み合わせ治療計画の採用が増えていることです。これにより、クリニック内でのクロスセルがサポートされ、構造化された美容プログラムを通じて1回の訪問あたりの価値が向上します。このアプローチはまた、維持ベースのプランを奨励し、リテンションと繰り返し需要を改善します。製品選択を輪郭形成の目的や患者の解剖学にマッピングする標準化された経路を構築する提供者によって、機会が強化されます。
- 例えば、アラガンのジュビダーム連携MDコードシステムは、頬を5つの解剖学的サブユニットに分け、各部位の注入深度とデリバリーツールを指定し、Ck2で0.2 mL、Ck4/Ck5で0.5 mLなどのアクティブナンバーボリュームを割り当てています。頬、こめかみ、涙袋のコードを組み合わせた1つの全顔「疲れた外観」プロトコルでは、両側で合計4.0 mLとなります。
もう一つのトレンドは、ワークフローの効率性と施術者の使いやすさに対する強調が高まっていることです。デリバリーシステムや技術ガイダンスの改良を含みます。手順時間を短縮し、一貫した配置をサポートする改善は、高ボリュームクリニックでの1日のスループットを増加させる可能性があります。プレミアムインジェクター教育エコシステムの拡大は、トレーニングと治療後のサポートをスケールできるブランドに追加の機会を提供します。アジア太平洋やラテンアメリカの新興都市センターも、美容インフラの拡大に伴い成長の可能性を示しています。
地域別インサイト
北米
北米は、2025年に34.1%のシェアを持ち、市場をリードしており、高い手順浸透率と確立された美容クリニックネットワークによって支えられています。需要は、選択的美容に対する消費者の強い支出意欲と、都市部における経験豊富なインジェクターの利用可能性によって強化されています。成熟した製品エコシステムは、差別化されたフィラーポートフォリオへの幅広いアクセスと手順の標準化をサポートしています。提供者主導の教育と結果に焦点を当てた治療計画が、リピート患者のコホート全体での持続的な採用に貢献しています。
ヨーロッパ
ヨーロッパは2025年に28.4%のシェアを占めており、審美医療の採用が強く、皮膚科および形成外科のネットワークが確立されていることに支えられています。自然な見た目の結果を好む傾向と、構造化された相談主導のケアパスが需要を強化しています。トレーニングと臨床ガバナンスの高い基準が、主要市場における一貫した患者体験を促進します。この地域は、プレミアムクリニックの提供とブランド主導の専門教育の重要な拠点であり続けています。
アジア太平洋
アジア太平洋は2025年に22.7%のシェアを占めており、審美インフラの拡大、主要都市での可処分所得の増加、最小侵襲手術の採用の増加に支えられています。需要は、訓練を受けた専門家の増加と専門外来施設の急速な拡大に支えられています。社会的可視性とイメージ重視の消費者行動が、ミッドフェイスの輪郭形成と顔のバランスへの関心を強化しています。この地域はまた、プロバイダーネットワークが二級都市に拡大するにつれて、規模の機会を提供しています。
ラテンアメリカ
ラテンアメリカは2025年に8.2%のシェアを占めており、都市部での審美需要の増加と外来治療施設の利用可能性の向上に支えられています。需要は、民間クリニックの拡大、消費者の認識の向上、主要都市での注射剤のアクセスの拡大によって促進されています。競争力のある価格設定とプロモーションパッケージが、一部の市場で初めての消費者による採用をサポートしています。継続的な成長は、トレーニングの利用可能性とプロバイダーネットワーク全体でのサービス品質の一貫性に依存しています。
中東・アフリカ
中東・アフリカは2025年に6.6%のシェアを占めており、プレミアムな民間クリニックと医療観光の拠点での集中した需要に支えられています。高所得の患者セグメントと専門的な審美センターの拡大が、主要都市市場での手術件数に貢献しています。プロバイダーのプレミアムブランドへの投資と技術主導の差別化が、品質保証が優先される地域での採用をサポートしています。成長は、民間医療のキャパシティの継続的な拡大と専門家の利用可能性に関連しています。
競争環境
競争は、ブランド化された注射ポートフォリオ、専門家のトレーニングエコシステム、および専門クリニック、皮膚科診療所、メディスパでの強力なチャネル浸透によって形成されています。企業は、製品の性能、安全性の信頼性、使いやすさで競争し、結果の一貫性を向上させる標準化されたプロトコルにますます重点を置いています。商業的な実行は、教育主導の需要創出、臨床的証拠のサポート、およびクリニックの忠誠心を向上させるスケーラブルなサービスネットワークにますます依存しています。インプラントおよび外科プレーヤーは、適切な患者セグメントにおいて構造的耐久性と手術室の能力を強調することで競争しています。
AbbVie(アラガン・エステティックス)は、広範な注射審美カバレッジとスケーラブルな市場アクセス戦略を通じて影響力を維持しています。35の追加市場への展開を含む拡張イニシアチブが、可用性を強化し、ポートフォリオに対するクリニックの親しみを強化します。同社のポジショニングは、肌の質と審美目標を強調する消費者志向のメッセージングからも利益を得ており、高ボリュームの診療所での相談の転換をサポートしています。継続的なトレーニングと製品エコシステムの深さが、繰り返し使用される注射カテゴリーでの競争優位性を維持するのに役立っています。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含みます:
- AbbVie(アラガン・エステティックス)
- ガルデルマSA
- メルツ・エステティックス
- ストライカー・コーポレーション
- インプランテック・アソシエイツ
- シエントラ
- シンクレア
- ジョンソン・エンド・ジョンソン・サービス
- アニカ・セラピューティクス
- ハンソン・メディカル
- ジマー・バイオメット
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握できるようにしています。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されます。
'最近の動向
- 2025年2月、クラウン・ラボラトリーズはリバンス・セラピューティクスの買収を完了しました。クラウンは、この事業の統合により、美容とスキンケア分野での地位が強化され、リバンスの革新的な美容および治療製品が統合会社に加わると述べました。
- 2025年1月、ガルデルマはIMCAS 2025で最近発売された製品に関する新しいデータを発表しました。その中には、ヒアルロン酸注入製品の最新の追加品として説明されたRestylane SHAYPEが含まれています。ガルデルマは、ジェルデータがRestylane SHAYPEが一般的に使用されるHAフィラーの中で最も高いGプライムを持ち、形状形成用途における優れたジェル強度と硬さを示していると述べました。
- 2025年1月、アラガン・エステティックスはIMCASワールドコングレス2025で新しいAAシグネチャープログラムを国際的に開始しました。同社は、このプログラムが臨床実践で見られる主要な患者のニーズに焦点を当てており、リフト、構造、肌の硬さを追加するために設計された「リフト」アプローチを含むと述べ、顔の異なる領域に対してより多くのシグネチャールックとアプローチが世界的に導入されると指摘しました。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 4709百万 |
| 2032年の収益予測 | USD 8070百万 |
| 成長率(CAGR) | 8% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 手続きタイプの見通し別: 非外科的皮膚フィラー、外科的頬インプラント、自家脂肪移植/脂肪移動; 製品の見通し別: ヒアルロン酸(HA)フィラー、カルシウムハイドロキシアパタイト(CaHA)フィラー、ポリ-L-乳酸(PLLA)フィラー、その他のフィラー(PMMAおよびコラーゲンを含む); エンドユーザーの見通し別: 専門美容/化粧品クリニック、皮膚科および整形外科クリニック、病院および外科センター、メドスパ、その他の外来/専門センター |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | アッヴィ(アラガン・エステティックス)、ガルデルマSA、メルツ・エステティックス、ストライカー・コーポレーション、インプランテック・アソシエイツ、シエントラ、シンクレア、ジョンソン&ジョンソンサービス、アニカ・セラピューティクス、ハンソン・メディカル、ジマー・バイオメット |
| ページ数 | 328 |
セグメンテーション
手続きタイプ別
- 非外科的皮膚フィラー
- 外科的頬インプラント
- 自家脂肪移植/脂肪移動
製品別
- ヒアルロン酸(HA)フィラー
- カルシウムハイドロキシアパタイト(CaHA)フィラー
- ポリ-L-乳酸(PLLA)フィラー
- その他のフィラー(PMMAやコラーゲンを含む)
エンドユーザー別
- 専門美容/コスメティッククリニック
- 皮膚科および整形外科クリニック
- 病院および外科センター
- メディカルスパ
- その他の外来/専門センター
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
頬の増強市場の市場規模と予測は何ですか?
頬の増強市場のCAGRはどのくらいですか?
頬の増強市場で最も大きなセグメントは何ですか?
頬の拡張市場の成長を促進している要因は何ですか?
頬の拡張市場における主要な企業はどこですか?
どの地域が頬の増強市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 頬増強市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の頬増強市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 4709 million → 2032: USD 8070 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 頬増強市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 頬増強市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における頬増強市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 頬増強市場市場の成長要因
- 3.3 頬増強市場市場の抑制要因および課題
- 3.4 頬増強市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 頬増強市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 頬増強市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、頬増強市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 頬増強市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 頬増強市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は頬増強市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 頬増強市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 頬増強市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 頬増強市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 頬増強市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新頬増強市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の頬増強市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の頬増強市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の頬増強市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の頬増強市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの頬増強市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の頬増強市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの頬増強市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 頬増強市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
