
心血管薬市場の概要:
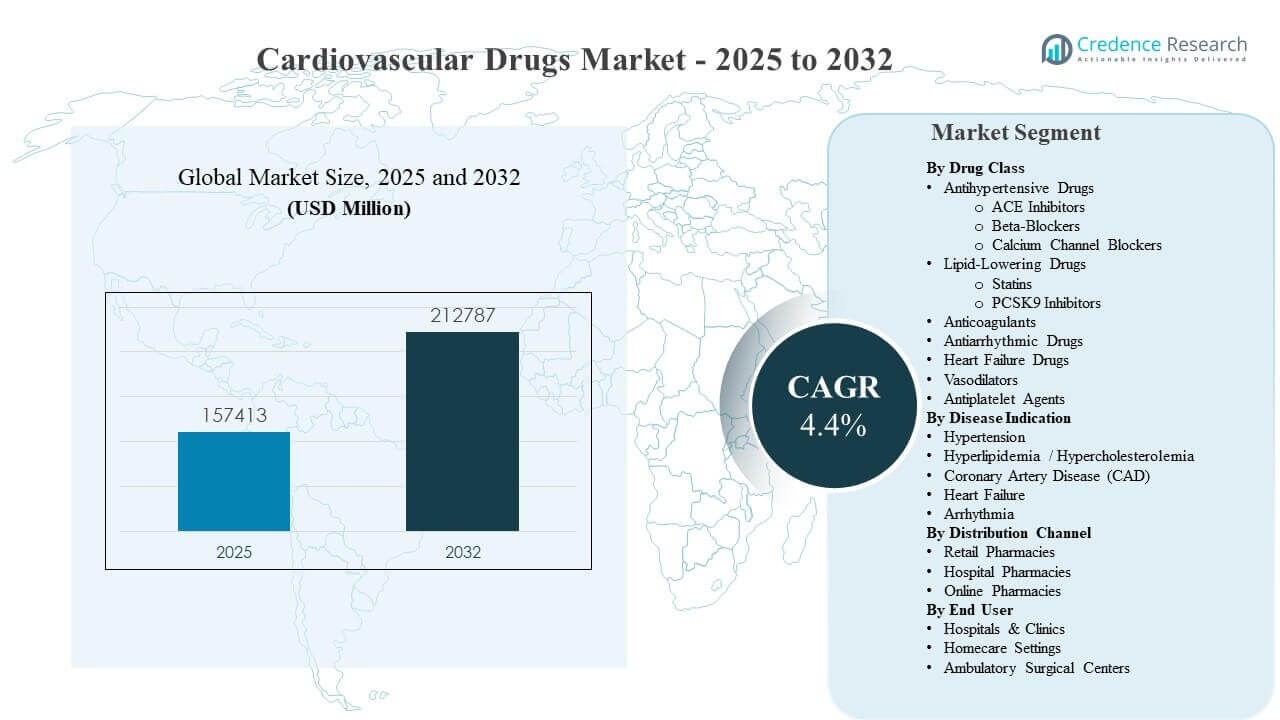
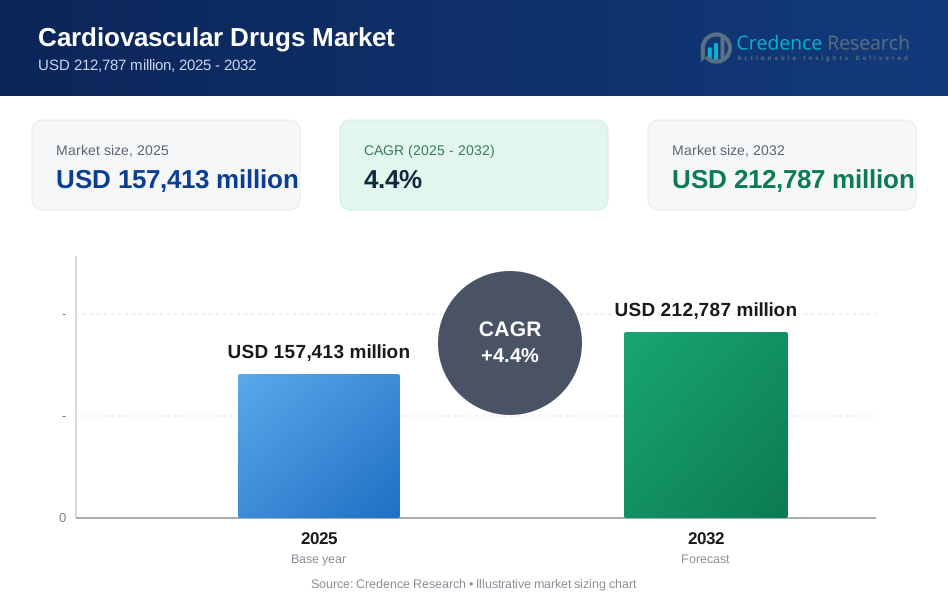
世界の心血管薬市場の規模は2025年に1,57,413百万米ドルと推定され、2032年には2,12,787百万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)4.4%で成長します。特に血圧、脂質、血栓リスクの慢性的な管理における長期的な心血管リスク管理の持続的な増加は、治療を受ける患者のプールと一次および二次予防における処方の持続性を拡大し続けています。心血管薬市場の勢いは、主要な医療システム全体でのスクリーニングの拡大、ガイドラインに基づく強化、アクセス経路の改善によっても強化されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心血管薬市場規模 2025 | 1,57,413百万米ドル |
| 心血管薬市場、CAGR | 4.4% |
| 心血管薬市場規模 2032 | 2,12,787百万米ドル |
主要な市場動向とインサイト
- 心血管薬市場は、2025年の1,57,413百万米ドルから2032年の2,12,787百万米ドルへと、CAGR 4.4%(2025–2032)で拡大すると予測されています。
- 北米は2025年に42.8%のシェアを占め、高い診断率と成熟した慢性治療の普及に支えられています。
- ヨーロッパは2025年に30.2%のシェアを占め、長期間の心血管薬物療法に対する強力な償還カバレッジを反映しています。
- 抗凝固薬は2025年に主要な薬剤クラスの中で67.8%のシェアを占め、持続的な血栓塞栓リスク管理の需要を反映しています。
- 小売薬局は2025年に66.1%のシェアを獲得し、再処方と慢性薬物治療の遵守のための近接アクセスによって促進されています。
セグメント分析
心血管薬市場の需要は、慢性治療の継続性に基づいており、患者は長期間にわたって複数の薬剤レジメンを維持することが多く、安定した再処方量と流通効率への強い依存を生み出しています。この市場は、大規模なリスク集団に対する予防薬物療法を優先し、早期の開始とエスカレーションを可能にする構造化された臨床経路から利益を得続けています。抗高血圧治療における顕著な消費パターンは、固定用量および多剤アプローチが制御を改善し投与を簡素化するためにますます使用されているため、併用療法の浸透が高まっていることです。
心血管薬市場のセグメンテーションは、高血圧や脂質異常症の疾患負担の集中、および冠動脈疾患、心不全、不整脈における治療強度の増加によって形成されています。処方者は、長期使用において予測可能な効果、耐容性、監視負担の軽減を提供する治療法をますます重視しています。時間とともに、アドヒアランスサービス、患者サポート、および手頃な価格のプログラムがブランド選択や切り替え行動に大きく影響を与えます。特に、結果が使用の一貫性に関連する維持療法においてです。
心血管薬市場のチャネルミックスは、慢性の再処方における小売調剤の優勢を反映しており、急性エピソード、退院開始、および治療調整に集中した病院薬局の影響があります。デジタル注文と自宅配送は、再処方の摩擦を減らすことで、選択された患者グループの持続性を強化しています。エンドユーザーのダイナミクスは、特にモニタリングツールと調整されたプライマリケアモデルが薬物継続性をサポートする場合、三次センター外での長期管理へのシフトをますます反映しています。
薬剤クラス別インサイト
抗凝固薬は2025年に67.8%の最大シェアを占めました。 抗凝固薬は、脳卒中予防と静脈血栓塞栓症管理が心房細動および急性後ケア経路における主要な優先事項であるため、リードしています。心血管薬市場の処方は、ガイドラインに基づく抗凝固拡大と高リスク集団に対する長期治療期間によって強化されています。出血リスクプロファイル、投与の利便性、相互作用管理における製品差別化が、このクラス内での選択に影響を与え続けています。心血管薬市場の採用は、慢性抗凝固における長期的な結果を保護する構造化されたモニタリングとアドヒアランスプログラムによっても強化されています。
疾患適応症別インサイト
高血圧は2025年に38.6%の最大シェアを占めました。 高血圧は、診断された患者の規模と、生涯にわたる治療の高い有病率のためリードしています。しばしば併用療法と段階的な強化が必要です。心血管薬市場のボリュームは、スクリーニングの改善と臨床目標の厳格化により増加し、より頻繁な開始と薬物最適化を促進します。糖尿病、肥満、慢性腎疾患との持続的な併存症の重複は、治療の複雑さを高め、患者ごとの処方数を増加させます。心血管薬市場の需要は、再処方の継続性を維持する標準化されたプライマリケアプロトコルによってさらに強化されています。
流通チャネル別インサイト
小売薬局は2025年に66.1%の最大シェアを占めました。 小売薬局は、心血管治療が再処方が多く、地域アクセス、支払者ネットワークの整合性、および調剤の継続性を好むため、支配的です。心血管薬市場の維持処方は、アドヒアランスカウンセリングと代替ワークフローをサポートするコミュニティ薬局のタッチポイントを通じて頻繁に更新されます。病院薬局は急性心血管イベント後の開始と安定化に重要ですが、長期の外来管理のために小売において継続的なボリュームが集中しています。心血管薬市場のチャネル進化は、小売環境におけるデジタル化の進展、リマインダー、自動再処方、同期ピックアップなどによっても形成されています。
エンドユーザー別インサイト
病院やクリニックは、診断、治療の開始、用量の調整、そしてより厳重な監視が必要な複雑な心血管疾患の管理の主要な場であり続けています。心血管薬市場の需要は、慢性的な管理が拡大し、患者が臨床訪問外で便利な補充とモニタリングサポートを求める中で、在宅ケアの場にもますます広がっています。外来手術センターは手術エピソード周辺の治療使用に影響を与えますが、最大の繰り返し薬剤量は慢性外来疾患管理に結びついています。したがって、心血管薬市場のエンドユーザーパターンは、エピソード的な手続き利用よりも長期的なケアの継続性によって形作られています。
心血管薬市場の推進要因
慢性心血管疾患の負担の拡大
心血管薬市場の成長は、高血圧、脂質異常症、冠動脈疾患、心不全の長期間の薬物療法を必要とする患者の増加基盤によって推進されています。早期診断と継続的なリスク層別化が開始率を高め、併用療法へのエスカレーションを加速させます。標準化された臨床目標が一貫した治療を強化し、時間とともに補充量を増加させます。心血管薬市場の需要は、統合ケアモデルが急性イベントと下流コストを削減するための予防薬を強調することで、さらに強化されます。
ガイドラインに基づく治療強化と併用療法
心血管薬市場の採用は、血圧と脂質レベルのより厳密なコントロールを達成するために、早期治療開始と強化を促進するガイドラインによって支えられています。併用療法は患者ごとの処方数を増加させ、臨床コントロールを改善し、治療の惰性を減少させます。固定用量の併用療法はレジメンを簡素化し、アドヒアランスを改善し、持続的な使用をサポートします。心血管薬市場の勢いは、予測可能な有効性と好ましい長期耐容性を持つ治療を優先する臨床医によって強化されます。
- 例えば、ベーリンガーインゲルハイムとイーライリリーは、Jardiance(エンパグリフロジン)のEMPEROR-Reduced試験を通じて、ガイドラインに沿った強化の臨床的価値を3,730人のHFrEF患者で実証しました。この治療は、心血管死または心不全による入院の相対リスクをプラセボと比較して25%削減し、心不全による初回および再発入院を30%削減しました。
アクセス経路の改善と流通効率
心血管薬市場の拡大は、多くの国での補償システム、調達メカニズム、より広範な販売網の強化から恩恵を受けています。小売薬局の規模と供給信頼性の向上により、慢性治療の補充中断が減少します。患者支援プログラムと手頃な価格の取り組みが、長期治療カテゴリーでの持続性を維持するのに役立ちます。心血管薬市場のパフォーマンスは、デジタルツールがリマインダー、自動補充、およびアドヒアランストラッキングを可能にすることでさらにサポートされます。
イノベーション、ライフサイクル管理、およびポートフォリオ最適化
心血管薬市場の競争力は、ラベル拡張、改良された製剤、組み合わせアプローチを含む継続的な製品ライフサイクル戦略によって強化されています。革新はまた、安全性、忍容性、利便性の機能を対象としており、慢性使用の場面での受け入れを向上させます。ポートフォリオの最適化は、高ボリュームの適応症での強力なポジショニングをサポートし、価格圧力に対する耐性を向上させます。心血管薬市場の差別化は、ますます実世界の有効性の証拠とケアパスウェイの統合に依存しています。
- 例えば、トランスサイレチンアミロイド心筋症におけるファイザーのタファミジス(VYNDAQEL/VYNDAMAX)のライフサイクル戦略は、持続可能な差別化に必要な証拠の深さを示しています。30か月にわたる重要なATTR-ACT試験では、死亡リスクを30%削減(全死因死亡率29.5%対42.9%; HR 0.70; 95% CI 0.51–0.96)し、プラセボと比較して心血管関連の入院率を32%削減しました。
心血管薬市場の課題
心血管薬市場は、いくつかの高ボリュームクラスでの広範なジェネリック浸透による持続的な価格圧力に直面しており、利益率を圧縮し、入札ベースの競争を激化させています。支払者の管理、ステップセラピー、代替政策は、ブランドの普及を制限し、慢性ケアでのアクセス摩擦を生む可能性があります。心血管薬市場のパフォーマンスは、治療の中断、不規則なリフィル、ポリファーマシーが実現された治療効果を減少させるアドヒアランスの課題によっても制約される可能性があります。これらの問題は、患者サポート、簡素化されたレジメン、リフィル継続プログラムの重要性を強調します。
- 例えば、ノバルティスのsiRNAベースのLeqvio(インクリシラン)は、1日目、90日目、そしてその後6か月ごとに投与され、1,561人の患者を対象としたORION-10試験で、510日目にプラセボと比較してLDL-Cを52%削減し、長期心血管治療におけるアドヒアランスとリフィル継続性の障壁にどのように対処できるかを示しました。
心血管薬市場の成長は、特に償還範囲が限られており、自己負担費用が高い地域でのアクセスと手頃な価格の多様性によって挑戦されています。供給の変動性と流通の非効率性は、資源が限られた環境での治療の継続性を妨げる可能性があります。心血管薬市場の成果は、併存疾患管理や医師の診療パターンの変動を含む臨床的な複雑さによっても影響を受けます。その結果、市場拡大はしばしばプライマリケア能力の強化と慢性疾患管理インフラの強化に依存します。
心血管薬市場のトレンドと機会
心血管薬市場のトレンドは、統合された心腎代謝管理をますます強調しており、治療法が多条件の利益と持続的なリスク削減のために位置づけられています。実世界の証拠と成果に基づく議論は、支払者との交渉やフォーミュラリー配置においてますます重要になっています。心血管薬市場の機会は、デジタルアドヒアランスツール、リモートモニタリング、リフィル自動化が持続性を向上させ、治療の中断を減少させる場所で拡大しています。これらの能力は、長期的な患者の旅にサポートを組み込むことができるチャネルとブランドを有利にします。
- 例えば、バイエルのFIDELITYプール第3相解析では、フィネレノンが慢性腎疾患と2型糖尿病の患者において、プラセボと比較して心血管イベントのリスクを14%、腎イベントのリスクを23%低下させ、心腎代謝治療戦略におけるその価値を強化しました。
心血管薬市場は、服薬負担を軽減し、服薬遵守を支援する組み合わせアプローチを含むレジメンの簡素化においても機会を見出しています。オンライン薬局と自宅配送の成長は、特にデジタルヘルスの採用が進む都市市場において、慢性リフィルの継続性をサポートします。心血管薬市場の潜在力は、診断とスクリーニングの取り組みが拡大し、より多くの患者を早期に治療経路に導くことでさらに支えられています。新興市場は、調達システムが成熟し、必須心血管薬の利用可能性が向上することで、さらなる機会を提供します。
地域別インサイト
北アメリカ
北アメリカの心血管薬市場は2025年に42.8%のシェアを持ち、強力な診断率、成熟した予防ケアの枠組み、ブランド薬とジェネリック薬の幅広いアクセスによって最大の地域貢献者であり続けます。慢性疾患管理プログラムは長期リフィルサイクルを維持し、高リスク患者の治療強化を促進します。小売調剤の強みは、一貫したアクセスと患者カウンセリングを通じて服薬遵守をサポートします。この地域はまた、強力な商業化能力とペイヤーエンゲージメント戦略から利益を得て、治療クラス全体の採用を形作ります。
ヨーロッパ
ヨーロッパの心血管薬市場は2025年に30.2%のシェアを占め、構造化された償還カバレッジ、ガイドラインに基づく処方、そして高血圧、脂質管理、抗凝固、心不全治療における安定した需要によって支えられています。健康システムは長期的なリスク削減を重視し、持続的な薬物使用を強化します。地域の調達と代替の枠組みは、特に成熟したジェネリックカテゴリーで激しい価格競争を促進します。市場のパフォーマンスは、患者の経路が治療中断を減少させ、一貫したアクセスを確保する場所で改善します。
アジア太平洋
アジア太平洋の心血管薬市場は2025年に20.5%のシェアを持ち、診断の増加、意識の向上、医療カバレッジの拡大に伴うアクセスの増加によって強化されています。都市化とライフスタイルの変化は、特に高血圧と脂質異常症における長期的なリスク要因管理の需要を増加させます。市場の拡大は、流通の改善と必須治療のより広い利用可能性によって支えられています。競争の激化は、地元および多国籍メーカーがポートフォリオを拡大し、チャネルの到達を強化する中で高まります。
ラテンアメリカ
ラテンアメリカの心血管薬市場は2025年に4.1%のシェアを持ち、公衆衛生プログラムと慢性疾患管理の取り組みが長期的な心血管薬へのアクセスを拡大する中で発展し続けています。価格感度と償還の変動性は、製品選択と持続性に影響を与えます。小売薬局ネットワークは、特に都市部でのリフィルの継続性において中心的な役割を果たします。供給の信頼性が向上し、スクリーニングの取り組みが治療を受ける患者プールを拡大するにつれて、市場の潜在力は増加します。
中東・アフリカ
中東・アフリカにおける心血管薬市場は2025年に2.4%のシェアを占めており、不均一な医療アクセスと異なる償還の深さによって形作られ、国ごとに異なる採用が行われています。病院インフラの拡大とプライマリケア能力の向上が、より広範な診断と長期療法の開始を支えています。慢性薬の入手可能性と流通効率は、リフィルの継続性を維持するために重要です。調達システムが強化され、必須の心血管薬へのアクセスが拡大することで、市場の成長が改善されます。
競争環境
心血管薬市場の競争は、広範な心血管ポートフォリオと主要地域における強力な商業化能力を持つ多国籍製薬会社によって主導されています。企業はポートフォリオの幅、ライフサイクル戦略、支払者アクセスの強さ、慢性療法における耐容性、利便性、患者サポートの差別化を通じて競争します。市場は成熟したジェネリックが多いカテゴリーでの激しい競争と、専門的な心血管適応症における選択的なイノベーション主導の競争を特徴としています。戦略的な協力、ターゲットを絞った買収、アクセスイニシアティブが競争ポジショニングをさらに形作ります。
ファイザー社は、確立された専門治療領域全体で多様化したアプローチを維持し、グローバルな規模、強力な商業実行、広範なチャネルアクセスを活用して心血管関連の収益露出を維持しています。ファイザーの心血管薬市場への参加は、厳格なポートフォリオ管理とアクセスプログラムや統合ケアパスウェイを通じた治療範囲の拡大に焦点を当てたものによって支えられています。同社の戦略は通常、支払者アクセス、処方の信頼、患者の遵守サポートを調整することで慢性療法環境での持続的な採用を強調しています。このポジショニングは、長期的なリフィルの継続性がシェアの維持に不可欠な市場での競争力を支えています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、以下を含む主要企業に関する情報が含まれています:
- ファイザー社
- ノバルティスAG
- アストラゼネカplc
- ブリストル・マイヤーズ スクイブ
- メルク社
- サノフィS.A.
- バイエルAG
- ジョンソン・エンド・ジョンソン
- アムジェン社
- ベーリンガーインゲルハイム
- アッヴィ社
- 第一三共
- グラクソ・スミスクライン (GSK)
- イーライリリー・アンド・カンパニー
- ユナイテッド・セラピューティクス・コーポレーション
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2025年3月、Alnylam Pharmaceuticalsは、心筋症を伴うATTRアミロイドーシスを持つ成人向けのAMVUTTRA(vutrisiran)が米国FDAの承認を受けたことを発表し、心血管薬市場における注目すべき新製品の発売となりました。Alnylamは、この承認によりAMVUTTRAの適応が拡大され、ATTR-CMを持つ成人における心血管死、入院、および緊急心不全訪問を減少させるために承認された初のRNAi治療薬となったと述べました。
- 2025年6月、BayerとBroad Instituteは、心血管研究の協力を5年間延長することを発表し、市場における重要なパートナーシップの更新を示しました。拡大された契約は、精密心臓病学のターゲット特定、人間の心筋細胞プラットフォームを通じた迅速な検証、および新しい心血管治療法の発見に焦点を当てています。
- 2025年6月、Alnylam Pharmaceuticalsはまた、心筋症を伴う野生型または遺伝性ATTRアミロイドーシスの治療のためにAMVUTTRAが欧州委員会の承認を受けたことを発表し、心血管薬におけるもう一つの重要な製品拡大を追加しました。会社は、この承認により、AMVUTTRAがこの適応のために欧州委員会によって承認された初のRNAi治療薬となったと述べました。
- 2025年9月、NovartisはTourmaline Bioを現金で1株あたり48ドルで買収する契約を発表し、会社の評価額を約14億ドルとし、心血管薬市場における主要な買収更新となりました。Novartisは、この取引が心血管パイプラインを補完し、取引は2025年第4四半期に通常の条件を満たした上で完了する予定であると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 157,413百万 |
| 2032年の収益予測 | USD 212,787百万 |
| 成長率 (CAGR) | 4.4% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 薬物クラスの見通しによる: 抗高血圧薬 (ACE阻害薬、ベータブロッカー、カルシウムチャネルブロッカー)、脂質低下薬 (スタチン、PCSK9阻害薬)、抗凝固薬、抗不整脈薬、心不全薬、血管拡張薬、抗血小板薬; 疾患適応の見通しによる: 高血圧、高脂血症/高コレステロール血症、冠動脈疾患 (CAD)、心不全、不整脈; 流通チャネルの見通しによる: 小売薬局、病院薬局、オンライン薬局; エンドユーザーの見通しによる: 病院およびクリニック、在宅ケア設定、外来手術センター |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Pfizer Inc.; Novartis AG; AstraZeneca plc; Bristol-Myers Squibb; Merck & Co., Inc.; Sanofi S.A.; Bayer AG; Johnson & Johnson; Amgen Inc.; Boehringer Ingelheim; AbbVie Inc.; Daiichi Sankyo; GlaxoSmithKline (GSK); Eli Lilly and Company; United Therapeutics Corporation |
| ページ数 | 342 |
セグメンテーション
薬物クラスによる
- 降圧薬
- ACE阻害薬
- ベータ遮断薬
- カルシウム拮抗薬
- 脂質低下薬
- スタチン
- PCSK9阻害薬
- 抗凝固薬
- 抗不整脈薬
- 心不全治療薬
- 血管拡張薬
- 抗血小板薬
疾患別適応
- 高血圧
- 高脂血症 / 高コレステロール血症
- 冠動脈疾患 (CAD)
- 心不全
- 不整脈
流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局
エンドユーザー別
- 病院 & クリニック
- 在宅医療環境
- 外来手術センター
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
心血管薬市場の市場規模と予測はどのくらいですか?
心血管薬市場の成長率はどのくらいですか?
心血管薬市場で最大のセグメントは何ですか?
心血管薬市場の成長を促進している要因は何ですか?
心血管薬市場の主要企業はどこですか?
どの地域が心血管薬市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心血管薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心血管薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 157,413 million → 2032: USD 212,787 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心血管薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心血管薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心血管薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心血管薬市場市場の成長要因
- 3.3 心血管薬市場市場の抑制要因および課題
- 3.4 心血管薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心血管薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心血管薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心血管薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心血管薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心血管薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心血管薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心血管薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心血管薬市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心血管薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心血管薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心血管薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心血管薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心血管薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心血管薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心血管薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心血管薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心血管薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心血管薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心血管薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
