
心臓縫合糸市場の概要:
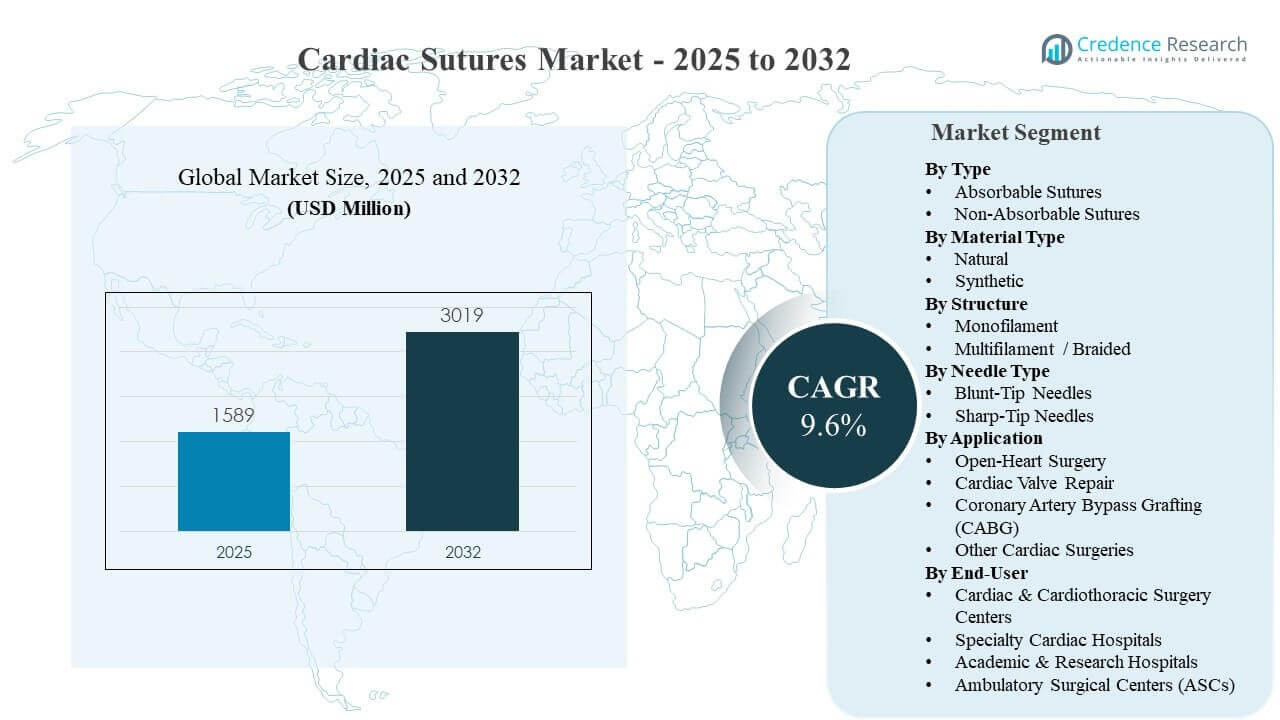
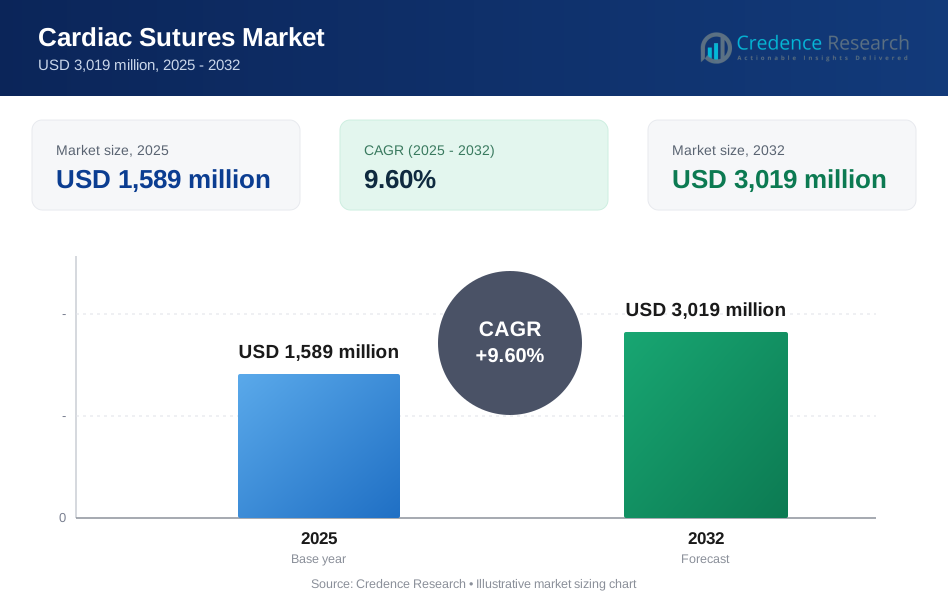
世界の心臓縫合糸市場の規模は2025年に15億8,900万米ドルと推定され、2025年から2032年にかけて年平均成長率9.6%で成長し、2032年には30億1,900万米ドルに達すると予想されています。この成長は主に、繊細な組織面での高信頼性の閉鎖を必要とする冠動脈バイパス移植術や心臓弁修復手術の増加によって支えられています。また、新興経済国での心臓手術能力の拡大や、精密な取り扱いを目的とした高級素材や針と縫合糸の組み合わせへの移行が続いていることも、心臓縫合糸市場の需要を強化しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 心臓縫合糸市場規模 2025 | 15億8,900万米ドル |
| 心臓縫合糸市場, CAGR | 9.6% |
| 心臓縫合糸市場規模 2032 | 30億1,900万米ドル |
主要な市場動向と洞察
- 北米は2025年に心臓縫合糸市場の収益の46.2%を占め、高い手術強度と高級製品の組み合わせを反映しています。
- 吸収性縫合糸は、予測可能な吸収とフォローアップ負担の軽減を好む外科医の支持を受け、2025年に62.9%のシェアを獲得しました。
- 冠動脈バイパス移植術(CABG)は、2025年に33.1%のシェアを占め、一貫した引張強度と結び目の安全性に対する需要を維持しています。
- 専門心臓病院は、2025年に77.6%のシェアを占め、高度な症例集中と標準化された調達経路によって推進されています。
- アジア太平洋地域は、心臓手術のアクセス拡大と先進的な縫合材料の採用の増加を背景に、2025年に21.1%のシェアに達しました。
セグメント分析
心臓縫合糸市場のセグメンテーションは、心臓手術の種類、閉鎖の複雑さ、施設の購買パターンにおける臨床要件を反映しています。心臓縫合糸市場の需要は、CABG、弁修復、開心術における手術量に密接に関連しており、性能要件は制御された針の貫通、信頼性のある結び目の強度、低組織外傷を重視しています。心臓縫合糸市場での調達決定は、外科医の親しみやすさ、手術キットの病院標準化、高リスク心臓患者の品質保証要件によって影響を受けます。
心臓縫合糸市場は、素材の選択やフィラメント構造によっても差別化が見られ、臨床チームは取り扱いの好みと感染管理、組織反応のバランスを取っています。心臓縫合糸市場の購買は、製品の一貫性、無菌保証、低侵襲およびロボット支援心臓手術を含む先進的な外科的アプローチとの互換性をますます重視しています。心臓縫合糸市場の成長は、専門病院や心臓胸部センターでの心臓ケアの拡大によってさらに形成されており、これらは主要な消費拠点として残っています。
タイプ別インサイト
吸収性縫合糸は2025年に62.9%の最大シェアを占めました。心臓縫合糸市場における吸収性縫合糸のリーダーシップは、心臓閉鎖における術後の治癒スケジュールに一致する予測可能な吸収プロファイルによって支えられています。吸収性縫合糸は、除去に関連する臨床的負担を軽減し、高度な医療環境での術後ケアの効率化をサポートします。吸収性縫合糸の採用は、取り扱いの改善、組織抵抗の低減、安全な治癒反応を促進する先進的なコーティングオプションなど、製品の継続的な改良から恩恵を受けています。
素材タイプ別インサイト
合成素材は、心臓縫合糸市場で広く好まれており、一貫した引張特性、予測可能な取り扱い、心血管用途に必要な滅菌互換性を提供します。合成素材の選択は、複雑な手術手順での結び目の安全性と均一な性能をサポートします。合成フォーマットは、繊細な組織面を通過する際に改良されたコーティングと精密なフィラメント設計を可能にします。天然素材は限られた使用ケースで依然として関連性がありますが、心臓縫合糸市場の採用傾向は、再現性と手順の標準化のために一般的に合成素材を支持しています。
構造別インサイト
モノフィラメント構造は、組織抵抗の低減と吸水リスクの低減が優先される場合に、心臓縫合糸市場で一般的に選ばれます。モノフィラメントフォーマットは、滑らかな通過と微細な血管および心臓組織閉鎖における一貫した性能をサポートします。多フィラメント/編組構造は、複雑な修復の特定のステップで取り扱いの向上と結び目の安全性が必要な場合に重要です。心臓縫合糸市場の購買には、補完的なオプションとして両方の構造が含まれることが多く、低侵襲技術の採用によってモノフィラメントの使用が強化されています。
針タイプ別インサイト
心臓縫合糸市場における針タイプの選択は、主に組織タイプ、アクセスルート、および手順ステップの要件によって決定されます。シャープチップ針は、より硬い組織面や血管構造で制御された貫通が必要な場合に一般的に使用されます。鈍いチップ針は、特定の軟組織取り扱いシナリオで、偶発的な組織損傷と針刺しリスクを最小限に抑えることが優先される場合に選ばれます。心臓縫合糸市場の購買は、手順セットによって針と縫合糸の組み合わせを標準化し、一貫した手術室のワークフローをサポートすることが頻繁にあります。
用途別インサイト
冠動脈バイパス術(CABG)は2025年に33.1%の最大シェアを占めました。CABGが心臓縫合糸市場でリーダーシップを取るのは、高い手術件数と吻合およびグラフト固定の各ステップでの閉鎖要求が繰り返されることによって支えられています。CABGの需要は、一貫した引張強度、信頼性のある結び目の安全性、血管閉鎖における正確な針の性能を強調しています。CABGにおける心臓縫合糸市場の消費は、多血管疾患の症例における手続きの複雑さや、高齢化社会における冠動脈疾患の負担が続くことによってさらに強化されています。
エンドユーザーの洞察によると
専門心臓病院は2025年に77.6%の最大シェアを占めました。専門心臓病院が心臓縫合糸市場で優位に立つのは、高度な手術件数の集中と、CABG、弁修復、開心術を行う高度な心臓チームによって支えられています。専門心臓病院は通常、心臓縫合糸の消費を増加させる標準化された購買契約と手術キットを維持しています。学術・研究病院は複雑な症例と先進的な閉鎖形式の採用を通じて貢献し、外来手術センターは外来心臓経路が成熟するにつれて選択的に拡大しています。
心臓縫合糸市場の推進要因
冠動脈および弁の適応症における心臓手術件数の増加
心臓縫合糸市場の成長は、高度な心臓センターで行われるCABG、弁修復、開心術の持続的な件数によって推進されています。心臓縫合糸市場の需要は、高齢化社会が冠動脈疾患や変性弁疾患の有病率を増加させるにつれて強化されます。心臓縫合糸市場の消費は、複雑な多段階の閉鎖が複数の縫合糸と特殊な針を必要とすることで増加します。心臓縫合糸市場の購買は、病院の能力拡大を通じて新興市場での外科的心臓ケアへのアクセスが広がることで利益を得ます。
- 例えば、クリーブランドクリニックは2023年に5,600件以上の心臓手術を行ったと報告しており、心臓縫合糸が大量に消費される高スループットの手術環境を強調しています。
繊細な心血管組織における先進的な閉鎖性能の優先
心臓縫合糸市場の需要は、外科チームが心血管閉鎖において信頼性のある結び目の安全性、制御された取り扱い、低組織外傷を優先するにつれて増加します。心臓縫合糸市場の採用は、船体および弁関連の修復における手続きの信頼性を向上させるために設計された縫合材料によって改善されます。心臓縫合糸市場はまた、組織の引きずりを減少させ、繊細な組織面をスムーズに通過することをサポートする製品設計から利益を得ます。心臓縫合糸市場の調達は、高リスク患者における一貫性、無菌性の保証、予測可能な臨床性能をますます強調しています。
心臓手術室における病院の標準化と手術キットの採用
心臓縫合糸市場の拡大は、手術と外科医の好みによって縫合セットを標準化する病院の調達モデルによって支えられています。心臓縫合糸市場のボリュームは、心臓センターが手術室の効率のためにバンドル購買を採用する際に増加します。心臓縫合糸市場のサプライヤーは、CABGおよび弁のワークフローに対応する互換性のある針–縫合糸の組み合わせとポートフォリオのカバレッジの幅で競争します。心臓縫合糸市場の需要はまた、心胸外科センターがスループットを拡大し、信頼性のある供給の継続性を必要とするにつれて増加します。
- 例えば、W. L. GoreのGORE-TEX® Suture技術文書では、平均結び目引張強度の制限が0.075 kg(CV-8)から2.7 kg(CV-0)までとされており、病院が心血管修復のワークフローにおけるサイズ/強度要件に基づいて縫合糸の選択を標準化することを可能にしています。
低侵襲および精密心臓手術技術の成長
心臓縫合糸市場の需要は、精密な取り扱いを必要とする低侵襲およびロボット支援心臓手術の成長によって支えられています。心臓縫合糸市場の製品選択は、より小さなアクセスポートや特殊な針ホルダーを通じて信頼性のある性能を発揮する縫合糸にシフトしています。心臓縫合糸市場のサプライヤーは、先進的なアプローチに適したフィラメントの一貫性、改良されたコーティング、針の形状に焦点を当てています。心臓縫合糸市場は、高ボリュームのセンターで精密手術が拡大し、プレミアムな閉鎖製品の採用を促進することで利益を得ています。
心臓縫合糸市場の課題
心臓縫合糸市場は、デバイスベースの閉鎖方法や経カテーテルアプローチが縫合の必要性を減少させる特定の手順ステップで代替圧力に直面しています。心臓縫合糸市場の需要は、適格な患者に対する開腹手術からカテーテルベースの弁介入への手順の移行によって制約される可能性があります。心臓縫合糸市場の購買は、特に価格に敏感な地域で、厳しい病院のコスト管理や入札ベースの調達によっても影響を受ける可能性があります。心臓縫合糸市場のサプライヤーは、多様な医療システム全体でシェアを維持するために、プレミアムな革新と競争力のある価格設定のバランスを取る必要があります。
- 例えば、Medtronicは、世界中で57万5千人以上がMedtronic TAVR手術を受けたと報告しており、カテーテルベースの弁療法の規模が治療経路を変え、一部の弁ワークフローで縫合の必要性を減少させることを示しています。
心臓縫合糸市場はまた、心臓の設定における新しい材料の検証サイクルの長さや外科医の好みの変動に関連する運用上の課題にも直面しています。心臓縫合糸市場の製品変更はしばしば外科医のトレーニング、臨床的な信頼構築、病院委員会の承認を必要とします。心臓縫合糸市場の供給の信頼性は依然として重要であり、心臓センターは閉鎖消耗品の中断を許容できません。心臓縫合糸市場の品質期待は厳しく、高度な材料形式に対する規制および製造の複雑さを増しています。
心臓縫合糸市場のトレンドと機会
心臓縫合糸市場は、高精度な閉鎖のために設計されたプレミアム吸収性フォーマットや特殊な針–縫合糸の組み合わせにおいて機会を示しています。心臓縫合糸市場の革新は、組織の引きずりを低減し、取り扱いを改善し、心血管縫合中の視認性を向上させることをますます目指しています。心臓縫合糸市場のサプライヤーはまた、高リスクの外科患者における安全な治癒経路をサポートするために、コーティングおよび抗菌の位置付けを追求しています。心臓縫合糸市場の成長は、CABGおよび弁修復のワークフローに製品セットを合わせた手順キットのカスタマイズから利益を得ています。
- 例えば、Merilは縫合針を取り付けるためにレーザー溶接を使用し、チャネルスウェージベンチマークと比較して高い針引き性能を示し、比較表(サイズ6)で平均針引きが42.281 kgf(最小43.307; 最大45.328)であるのに対し、38.038 kgf(最小38.742; 最大39.799)であると報告しました。
心臓縫合糸市場は、現地製造、ディストリビューターパートナーシップ、病院ネットワークの浸透を通じて新興市場の拡大においても機会を提供します。心臓縫合糸市場の需要は、アジア太平洋地域やラテンアメリカの一部で専門的な心臓病院が増加するにつれて増加します。心臓縫合糸市場のベンダーは、品質保証の期待を維持しながら、コスト効果の高い製品層を提供することでシェアを獲得できます。心臓縫合糸市場の採用は、高度な縫合糸取り扱いに関連する外科医の教育と臨床サポートプログラムを通じて加速できます。
地域別インサイト
北米
北米は2025年に心臓縫合糸市場の収益の46.2%を占めました。北米での心臓縫合糸市場の需要は、高い心臓手術の量、先進的な病院インフラ、プレミアムな閉鎖材料の採用によって支えられています。心臓縫合糸市場の調達は、標準化された手術室プロトコルと主要な心臓センター全体での強力なサプライヤーの可用性によって強化されています。心臓縫合糸市場はまた、専門的な針と縫合糸の組み合わせの普及を加速する先進的なトレーニングエコシステムから利益を得ています。
ヨーロッパ
ヨーロッパは2025年に心臓縫合糸市場の収益の24.4%を占めました。ヨーロッパでの心臓縫合糸市場の需要は、確立された心胸部外科の能力と手続きのスループットを維持する構造化された医療システムによって支えられています。心臓縫合糸市場の購入は、集中調達と価値に基づく評価によって形作られ、主要市場全体で安定した需要をサポートしています。心臓縫合糸市場の成長は、三次医療病院や専門センターで行われる継続的な弁および冠動脈介入によって強化されています。
アジア太平洋
アジア太平洋は2025年に心臓縫合糸市場の収益の21.1%を占めました。アジア太平洋での心臓縫合糸市場の拡大は、心臓手術へのアクセスの増加、専門病院への投資の増加、心血管疾患の負担の増加によって支えられています。心臓縫合糸市場の製品ミックスは、トップティアセンターでの高性能縫合糸に対する増加する需要と手頃な価格のバランスを取っています。心臓縫合糸市場の成長は、心胸部能力の拡大と大人口国での広範なカバレッジ拡大によって強化されています。
ラテンアメリカ
ラテンアメリカは2025年に心臓縫合糸市場の収益の5.4%を占めました。ラテンアメリカでの心臓縫合糸市場の需要は、主要な都市病院ネットワークと民間の専門施設に集中しています。心臓縫合糸市場の購入は、償還の制限と特定の地域での高度な心臓手術へのアクセスの不均一性によって影響を受けています。心臓縫合糸市場の成長は、病院インフラの近代化と専門的な心臓ケアサービスの徐々な拡大によって支えられています。
中東&アフリカ
中東・アフリカは2025年の心臓縫合糸市場の収益の2.9%を占めました。心臓縫合糸市場の需要は、GCC諸国の専門的な心臓センターや南アフリカの一部の施設によって支えられています。心臓縫合糸市場の成長は、地域全体の医療システムにおける心臓手術の不均一な提供によって制約されています。心臓縫合糸市場のサプライヤーは通常、ディストリビューター主導のモデルと特定の病院ネットワークの関与を通じて地域に対応しています。
競争環境
心臓縫合糸市場の競争は、製品ポートフォリオの幅、臨床パフォーマンスの一貫性、CABGおよび弁修復の手順特有のニーズをサポートする能力によって形成されます。心臓縫合糸市場のリーダーは、取り扱いや信頼性を向上させる高度な材料、コーティング、エンジニアードニードル–縫合糸の組み合わせを通じて差別化を図っています。心臓縫合糸市場の調達は、供給の継続性、標準化されたキット、臨床教育サポートを確保できるサプライヤーをますます好むようになっています。心臓縫合糸市場の参加者は、地域全体のプレミアムおよびバリューセグメントに対応するために価格帯でも競争しています。
ジョンソン・エンド・ジョンソン(エチコン)の心臓縫合糸市場でのポジションは、広範な外科的閉鎖ポートフォリオ、強力な病院関係、縫合糸の提供を標準化された手術室のワークフローに組み込む能力によって支えられています。ジョンソン・エンド・ジョンソン(エチコン)の心臓縫合糸市場での差別化は、吸収性および非吸収性フォーマットにわたるポートフォリオの深さと、パフォーマンスに焦点を当てた製品バリエーションの継続的な強調によって強化されています。ジョンソン・エンド・ジョンソン(エチコン)はまた、製造と流通の規模から利益を得ており、大量の心臓センターへの一貫した供給をサポートしています。ジョンソン・エンド・ジョンソン(エチコン)の能力は、トレーニングリソースと臨床サポートプログラムを通じて複雑な心臓手術の採用をサポートできます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- ジョンソン・エンド・ジョンソン(エチコン)
- メドトロニックplc
- B. Braun Melsungen AG
- テレフレックスインコーポレイテッド
- W. L. Gore & Associates
- スミス・アンド・ネフューplc
- DemeTECH Corporation
- Meril Life Sciences
- Healthium Medtech
- Peters Surgical
- Sutures India
- Gunze Limited
- Lotus Surgicals
- Dolphin Sutures
- SMI AG
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2024年1月、ジョンソン・エンド・ジョンソン(エチコン)は、手術部位の結果を改善するために位置付けられた高度な縫合糸のバリエーションに関する可視性を拡大し、高度な手術における差別化された閉鎖ポートフォリオをサポートしました。
- 2025年2月、Meril Life Sciences(インド)は、心臓手術における精度を向上させるために設計された高度な心臓縫合針と特殊縫合糸を含む拡大された心血管手術ポートフォリオを発表しました。この発売には、血管抽出中の血液損失を最小限に抑えるように設計されたHemovas Needles、組織およびプレキシガラス貫通器を備えたV-Black Needles(外傷を軽減するため)、および石灰化した血管を貫通するために最適化されたC2 Calcified Coronary Needlesが含まれています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 1589百万 |
| 2032年の収益予測 | USD 3019百万 |
| 成長率(CAGR) | 9.6%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | タイプ別見通し:吸収性縫合糸、非吸収性縫合糸;材料タイプ別見通し:天然、合成;構造別見通し:単糸、多糸/編組;針タイプ別見通し:鈍針、鋭針;用途別見通し:開心術、心臓弁修復、冠動脈バイパス移植術(CABG)、その他の心臓手術;エンドユーザー別見通し:心臓および心胸部手術センター、専門心臓病院、学術および研究病院、外来手術センター(ASCs) |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | ジョンソン・エンド・ジョンソン(エチコン);メドトロニックplc;B.ブラウンメルスンゲンAG;テレフレックスインコーポレイテッド;W.L.ゴア&アソシエイツ;スミス&ネフューplc;デメテックコーポレーション;Meril Life Sciences;Healthium Medtech;ピーターズサージカル;Sutures India;グンゼ株式会社;ロータスサージカルズ;ドルフィン縫合糸;SMI AG |
| ページ数 | 342 |
セグメンテーション
タイプ別
- 吸収性縫合糸
- 非吸収性縫合糸
材料タイプ別
- 天然
- 合成
構造別
- 単糸
- 多糸/編組
針タイプ別
- 鈍針
- 鋭針
用途別
- 開心術
- 心臓弁修復
- 冠動脈バイパス移植術 (CABG)
- その他の心臓手術
エンドユーザー別
- 心臓・心胸部外科センター
- 専門心臓病院
- 学術・研究病院
- 外来手術センター (ASCs)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の心臓縫合市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までの心臓縫合市場のCAGRはどのくらいですか?
心臓縫合市場で最も大きなセグメントはどれですか?
心臓縫合市場の成長を促進している要因は何ですか?
心臓縫合市場の主要企業はどこですか?
2025年に心臓縫合市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 心臓縫合市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の心臓縫合市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1,589 million → 2032: USD 3,019 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 心臓縫合市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 心臓縫合市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における心臓縫合市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 心臓縫合市場市場の成長要因
- 3.3 心臓縫合市場市場の抑制要因および課題
- 3.4 心臓縫合市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 心臓縫合市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 心臓縫合市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、心臓縫合市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 心臓縫合市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 心臓縫合市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は心臓縫合市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 心臓縫合市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 心臓縫合市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 心臓縫合市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 心臓縫合市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新心臓縫合市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の心臓縫合市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の心臓縫合市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の心臓縫合市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の心臓縫合市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの心臓縫合市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の心臓縫合市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの心臓縫合市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 心臓縫合市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
