
クロモ内視鏡用剤市場の概要:
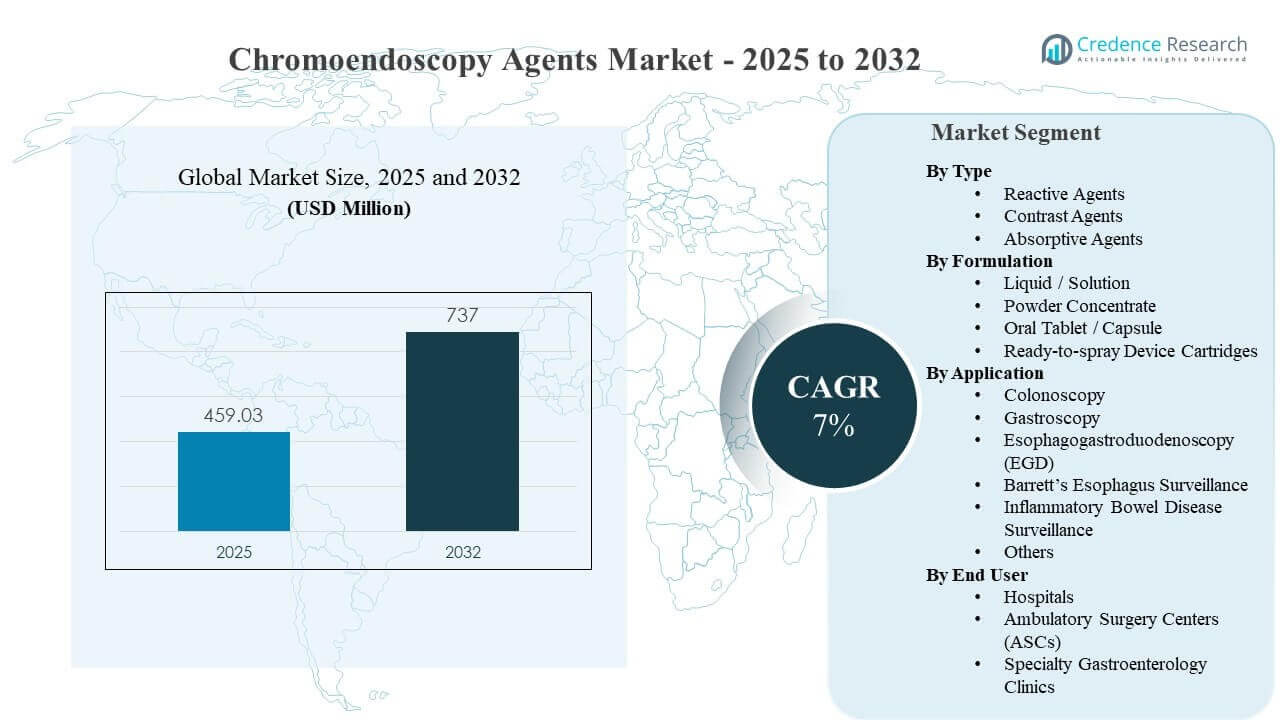
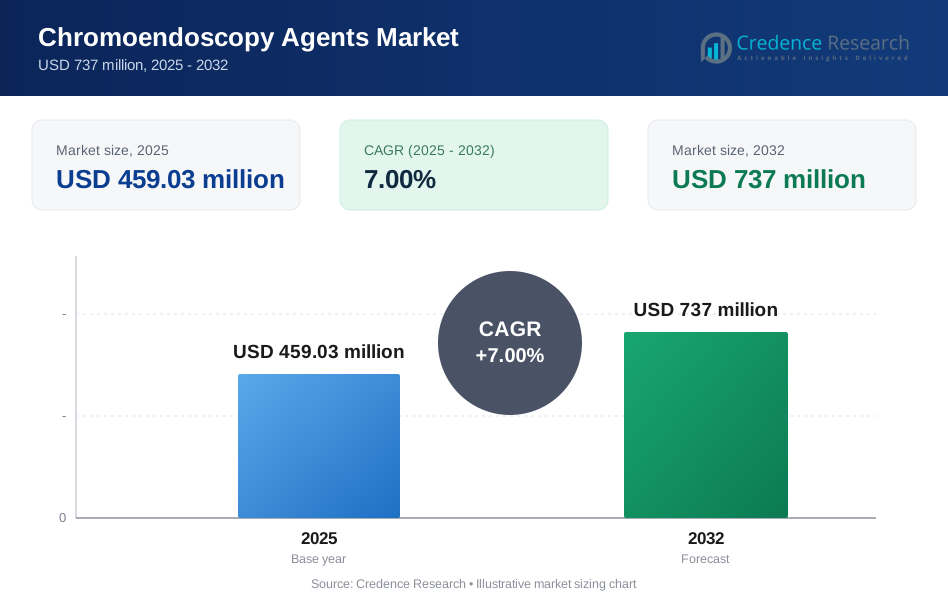
世界のクロモ内視鏡用剤市場の規模は2025年に4億5903万米ドルと推定され、2032年までに7億3700万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)7%で成長します。成長の主な要因は、内視鏡検査と監視中の粘膜の視覚化を改善するための臨床および品質の重視が高まっていることで、日常の作業フローでの染料ベースまたはコントラスト強調技術の利用が増加しています。主要地域での外来内視鏡の容量拡大と内視鏡スイートの近代化が、ハイボリュームの消化器系手術におけるクロモ内視鏡用剤の採用をさらに支援しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| クロモ内視鏡用剤市場規模 2025 | 4億5903万米ドル |
| クロモ内視鏡用剤市場、CAGR | 7% |
| クロモ内視鏡用剤市場規模 2032 | 7億3700万米ドル |
主要市場動向とインサイト
- 北米は2025年の収益の35.9%を占め、高いスクリーニング浸透率と先進的な内視鏡インフラに支えられています。
- アジア太平洋地域は2025年の収益の27.8%を占め、手術能力の拡大と早期消化器がん検出の需要増加から利益を得ています。
- 液体/溶液の製剤は2025年に51.2%のシェアを持ち、手続きの親しみやすさと内視鏡中の滴定の容易さを反映しています。
- 大腸内視鏡検査は2025年に49.3%のシェアを持ち、大腸スクリーニングがコントラスト強調の最大量の使用例であるためです。
- 病院は2025年に47.1%のシェアを占め、複雑な症例の混合、より高いスループットの内視鏡ユニット、および統合された病理学経路によるものです。
セグメント分析
クロモ内視鏡用剤の需要は、消化器系スイートでの手続きの標準化と、スクリーニングおよび監視中の病変の目立ちやすさを改善するという臨床目標によって形作られています。採用は、品質指標が検出を優先し、施設が染料の調製と適用に一貫したスタッフトレーニングを持っている場所で最も強力です。製剤の選択は、セットアップステップの削減と標準化された投与を含む作業効率とますます一致しています。購入者の好みは通常、手続き時間を中断せずに保管、準備、投与が容易な製品を好みます。
アプリケーションのダイナミクスは結腸直腸手術によって主導されていますが、慢性疾患の経路における監視の指示は、増分的なボリュームの成長をサポートします。サイトは、オペレーター間での視覚化の一貫性を向上させ、変動を減らし、疑わしい粘膜のターゲット評価をサポートするソリューションを求めています。外来設定へのエンドユーザーの拡大は、簡素化された形式、予測可能な供給、使いやすい配信オプションの需要を増加させます。全体的なセグメントの勢いは、内視鏡検査のボリュームの増加と構造化された監視プログラムへのシフトによって強化されています。
タイプ別インサイト
造影剤は2025年に34.6%の最大シェアを占めました。需要は、広範な手順の親しみやすさと、日常的な消化器検査中の粘膜コントラストの改善における確立された使用によって支えられています。臨床チームは、標準的なワークフローにスムーズに統合される予測可能な染色挙動を評価します。使用は、増分的な視認性の改善が一貫した病変の特定をサポートできる高いスクリーニングボリュームによってさらに強化されています。
製剤別インサイト
液体/ソリューションは2025年に51.2%の最大シェアを占めました。この形式は、手順中の濃度とカバレッジのリアルタイム制御を可能にするため、依然として好まれています。液体の取り扱いは内視鏡室の準備ルーチンに広く組み込まれており、迅速な採用と繰り返し購入をサポートします。調達の決定はまた、廃棄物を減らし、棚管理を改善し、一貫した性能をサポートする安定した供給と包装を好みます。
アプリケーション別インサイト
大腸内視鏡検査は2025年に49.3%の最大シェアを占めました。高い手順ボリュームとスクリーニング主導の需要により、大腸内視鏡検査はクロモ内視鏡剤の利用の最も一貫した推進力となっています。プロバイダーは、特に監視と高リスクコホートにおいて、微妙な病変の特定をサポートするために視認性の向上を優先します。標準化された実践パターン、強力な紹介パイプライン、および品質イニシアチブが繰り返しの需要を維持し、消化器センターでのルーチン使用を拡大するのに役立ちます。
エンドユーザー別インサイト
病院は2025年に47.1%の最大シェアを占めました。大規模施設は通常、高スループットの内視鏡ユニットを運営し、視覚化を強化するエージェントの使用を増加させる可能性のあるより複雑な診断経路を管理します。病院の購入はまた、確立された処方集、集中調達、および統合された病理ワークフローから利益を得ます。同時に、低コストサイトへの手順の移行は、病院が効率性、一貫性、および臨床性能を選択基準で強調することを奨励します。
市場の推進要因
内視鏡スクリーニングと監視ボリュームの増加
結腸直腸疾患のスクリーニングプログラムと構造化された監視経路は、全体的な内視鏡手順の数を拡大し、クロモ内視鏡剤のアドレス可能な需要を増加させます。消化器スイートでの高スループットは、標準化されたワークフローに適合する視覚化強化ツールのルーチン使用を強化します。プロバイダーはますます手順プロトコルを品質期待に合わせ、一貫した消費をサポートします。施設が容量を拡大するにつれて、調達の決定は、準備が簡単で、使用が予測可能で、供給が信頼できる製品を好みます。
病変検出と視覚化の一貫性に焦点を当てた品質
粘膜の視覚化を改善するための臨床的な重視は、オペレーターの変動性を減少させる染料やコントラストアプローチの採用を支持します。より一貫した検出結果を求める施設は、標準的な内視鏡検査にスムーズに統合されるソリューションを好みます。この品質重視のアプローチは、トレーニングやプロトコル開発をサポートし、再利用の増加を促進します。予測可能な染色挙動と操作の簡便さを提供するベンダーは、異なるオペレーターやサイト間でのパフォーマンスの一貫性を優先する購入者に利益をもたらします。
- 例えば、富士フイルムのELUXEO 8000内視鏡イメージングシステムは、4K解像度とトリプルノイズリダクション(3NR)を提供し、LCI、BLI、そして新たに導入されたACIモードの3つの強化イメージングモードを切り替えることで、オペレーター間でより一貫した病変の視覚化と特性評価をサポートします。
外来内視鏡検査とコスト効率の高いケア設定の拡大
外来手術施設の成長により、準備時間を短縮し、提供を簡素化する製品の需要が増加しています。外来センターは通常、スループットと再現性に焦点を当て、標準化されたフォーマットと簡単な取り扱いを促進します。この設定のシフトは、手続き量の多い専門の消化器クリニックやASC(外来手術センター)での調達も拡大します。外来インフラが成長するにつれ、供給の信頼性と便利な包装がより重要な購入要因となります。
- 例えば、PENTAX Medicalは、I-DEC十二指腸鏡の設計により、持続的な微生物汚染が11.2%から3.8%に減少し、汚染リスクが66%減少したと報告しました。また、ERCPの技術的成功率を94.6%(標準スコープの90.7%に対して)に維持し、効率的なケア設定における再現性と安全性指向の内視鏡技術の価値を強化しました。
現代の内視鏡インフラとワークフローのアップグレードへの幅広いアクセス
現代の内視鏡スイートと支援インフラへの投資は、地域全体での手続き能力を向上させ、強化された視覚化技術のより広範な採用を可能にします。ワークフローのアップグレードは、スピード、標準化、一貫した結果を強調し、クロモ内視鏡検査剤の需要をサポートします。施設はまた、日常の消毒、保管、取り扱いの実践と互換性のあるソリューションを求めています。訓練を受けたスタッフと内視鏡サービスへのアクセス拡大は、特に急速に発展する医療システムにおける市場浸透を強化します。
市場の課題
臨床採用は、追加の準備ステップ、染色技術の変動性、オペレーターの訓練の不一致を含むワークフローの摩擦によって制限されることがあります。高スループット環境では、増分ステップは、プロトコルが標準化され、スタッフが十分に訓練されていない限り、混乱を招くと見なされることがあります。調達チームは、製品が特別な取り扱い、保管、または配送アクセサリーを必要とする場合、制約に直面することもあります。これらの運用上の障壁は、主要な消化器センターや大規模病院以外での採用を遅らせる可能性があります。
- 例えば、オリンパスのPW-5V1染色スプレーカテーテルを使用した0.4%インディゴカルミンの供給に関する多施設リアルライフクロモ内視鏡検査研究では、プロトコルがセグメントごとの全大腸スプレーと盲腸からのタイミングを計った引き抜きを必要としており、染色を用いた視覚化がオペレーターの一貫性に依存する明確なワークフローステップを追加することを示しています。
価格圧力と償還感度は、特にコスト重視の外来環境やスクリーニングプログラムの資金が不均一な地域で、プレミアム化を制約する可能性があります。施設は、オペレーター全体で一貫した臨床価値が示されない場合、低コストの代替品を優先したり、定期的な使用を減らすことがあります。供給の一貫性と品質保証も重要であり、供給不足や変動が標準化されたプロトコルを混乱させる可能性があります。代替視覚化技術からの競争的代替は、一部のセグメントでの持続的な採用をさらに困難にする可能性があります。
市場動向と機会
需要は、部屋の準備を簡素化し、変動を減らすフォーマットとパッケージングに向かっており、外来施設全体での採用を支援しています。プロバイダーはますます標準化された投与、簡単な保管、迅速なセットアップを好み、手続きのスループットを保護します。これにより、取り扱いステップを最小限に抑え、異なるオペレーター間で一貫した適用をサポートする配信フォーマットの機会が生まれます。製品設計をGIスイートのワークフロー制約に合わせる企業は、配置とリピート購入を強化できます。
- 例えば、メドトロニックのNexpowder内視鏡止血システムは、CO2推進ではなくバッテリー駆動の配信プラットフォームを使用し、220 cmのカテーテルが供給され、粉末と配信コンポーネントの3年間の加速老化試験によってFDA承認の文書でサポートされました。同じ申請書には、引用された臨床データセット全体で即時止血率が94%から100%の範囲であることが報告されており、標準化されたセットアップ、保管の実用性、一貫した手続き使用に関する主張を直接サポートしています。
もう一つの機会は、強化された視覚化がより構造化された意思決定とターゲット評価をサポートできる監視適応症での使用拡大にあります。専門GIクリニックや外来ネットワークの成長は、調達ポイントの数を増やし、マルチサイトシステム全体でのポートフォリオ標準化を促進します。トレーニングサポート、プロトコルの互換性、供給の信頼性がこれらのネットワークでの差別化要因となります。強力な臨床採用経路と信頼性のある流通を構築するベンダーは、ボリュームが拡大するにつれてシェアを獲得できます。
地域別インサイト
北米
北米は、強力なスクリーニング浸透、高い内視鏡容量、専門GIサービスの広範な利用可能性に支えられ、2025年の収益の35.9%を占めました。採用は、施設全体でプロトコルを標準化する病院ネットワークや専門クリニックによって強化されています。購入者は通常、スループットを保護するために製品の信頼性、使いやすさ、一貫した視覚化性能を優先します。競争の激しさは、確立された調達プロセスと実証済みの臨床ワークフローの好みにより高まっています。
ヨーロッパ
ヨーロッパは2025年の収益の23.4%を占めており、成熟した医療システムと確立されたGI監視経路によって支えられています。需要は、構造化された紹介パターンと一貫した診断品質を重視するプロバイダーによって強化されています。調達の決定は、特に大規模な病院システムにおいて、標準化、トレーニングの整合性、一貫した供給に焦点を当てることが多いです。内視鏡検査のボリュームが高く、スクリーニングの取り組みが十分に発展している国での採用が最も強いです。
アジア太平洋
アジア太平洋は2025年の収益の27.8%を占めており、内視鏡インフラの拡大とGI疾患の早期発見への関心の高まりによって推進されています。成長は、都市部の病院システムでの能力追加と専門GIサービスの浸透の増加によって支えられています。購入者はパフォーマンス目標とコスト効率のバランスを取ることが多く、準備時間と廃棄物を削減するフォーマットを好みます。外来ネットワークが拡大するにつれて、簡素化され標準化された使用プロトコルへの需要が引き続き増加しています。
ラテンアメリカ
ラテンアメリカは2025年の収益の8.6%を占めており、需要は大規模な私立病院や能力の高い都市部に集中しています。スクリーニングの浸透と内視鏡能力は改善していますが、アクセスは依然として不均一であり、購入量に影響を与えています。施設は既存のワークフローに適合する入手可能で費用対効果の高いソリューションを優先する傾向があります。私立医療ネットワークの拡大とGIサービスの近代化は、予測期間中に採用を徐々に増加させる可能性があります。
中東・アフリカ
中東・アフリカは2025年の収益の4.3%を占めており、需要は先進的な病院インフラに投資している国に集中しています。専門GIサービスと内視鏡能力が拡大している地域での採用が最も強いです。調達は、地域全体のサービス成熟度の変動性のため、供給の信頼性と実施の容易さを強調することが多いです。広範な採用は、インフラ開発の継続と内視鏡サービスへのアクセスの拡大に依存しています。
競争環境
クロモ内視鏡用薬剤市場は、製品の信頼性、処方の取り扱い利点、内視鏡スイートのワークフローとの適合性に焦点を当てた競争によって特徴付けられています。サプライヤーは、一貫したパフォーマンス、パッケージングと配送の利便性、マルチサイトプロバイダーネットワーク全体でのプロトコル標準化のサポート能力を通じて差別化しています。手続きのスケジュールが途切れない供給に依存しているため、流通の強さと信頼できるサプライチェーンが重要な要素です。競争力のあるポジショニングは、使用の変動を減らし、施設全体での採用を改善する臨床教育と運用サポートからも利益を得ます。
コスモファーマシューティカルズN.V.は、ルーチン内視鏡環境でのワークフローの互換性と採用サポートを強調した専門的な診断ソリューションを中心に位置付けられています。同社の臨床ニーズに沿った実用的な実施を可能にすることに焦点を当てた取り組みは、スクリーニングと監視経路全体での展開をサポートしています。製品が手続きの摩擦を減らし、速度、一貫性、使いやすさなどのプロバイダーの優先事項と一致する場合、市場の牽引力が強化されます。地域全体での強力な商業化の実行は、高ボリュームのGI環境での採用の深さをさらに改善することができます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- コスモ・ファーマシューティカルズ N.V.
- アメリカン・リージェント, Inc.
- プロベファーム・ライフ・ソリューションズ
- 第一三共株式会社
- マクセン・ラボラトリーズ
- ブラッコ・ダイアグノスティクス Inc.
- 富士フイルム和光純薬株式会社
- サーモフィッシャーサイエンティフィック Inc.
- メルク KGaA
- BD (ベクトン・ディッキンソン・アンド・カンパニー)
- C2 ファーマ
- 大塚製薬株式会社
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類し、量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いに分類します。
最近の開発
- 2025年5月、コスモは、エンドビジョン・リミテッドが食道胃十二指腸内視鏡検査用のリアルタイムAIガイド「Cerebro」でEU MDR認証を取得したと発表し、この動きを内視鏡分野における高度なリアルタイムAIエコシステムの一部と説明しました。
- 2025年2月、富士フイルム・ヘルスケア・アメリカズはエンドシムと提携し、ESDやPOEMなどの高度な手技に使用される内視鏡トレーニングモデル「エンドジェル」へのアクセスを拡大し、富士フイルムは製品の独占的な米国販売権をエンドシムに移管しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 4億5903万米ドル |
| 2032年の収益予測 | 7億3700万米ドル |
| 成長率 (CAGR) | 7% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | タイプ別見通し; 製剤別見通し; 用途別見通し; エンドユーザー別見通し |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | コスモ・ファーマシューティカルズ N.V.; アメリカン・リージェント, Inc.; プロベファーム・ライフ・ソリューションズ; 第一三共株式会社; マクセン・ラボラトリーズ; ブラッコ・ダイアグノスティクス Inc.; 富士フイルム和光純薬株式会社; サーモフィッシャーサイエンティフィック Inc.; メルク KGaA; BD (ベクトン・ディッキンソン・アンド・カンパニー); C2 ファーマ; 大塚製薬株式会社 |
| ページ数 | 328 |
セグメンテーション
タイプ別
- 反応性剤
- 造影剤
- 吸収剤
製剤別
- 液体 / 溶液
- 粉末濃縮物
- 経口錠剤 / カプセル
- スプレー用デバイスカートリッジ
用途別
- 大腸内視鏡検査
- 胃内視鏡検査
- 食道胃十二指腸内視鏡検査 (EGD)
- バレット食道監視
- 炎症性腸疾患監視
- その他
エンドユーザー別
- 病院
- 外来手術センター (ASCs)
- 専門胃腸科クリニック
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のクロモエンドスコピー剤市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までのクロモエンドスコピー薬市場のCAGRは何ですか?
2025年に最も大きなシェアを持つセグメントはどれですか?
クロモエンドスコピー剤市場の成長を促進している要因は何ですか?
クロモエンドスコピー剤市場の主要企業はどこですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 クロモ内視鏡用試薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のクロモ内視鏡用試薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 459.03 million → 2032: USD 737 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 クロモ内視鏡用試薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. クロモ内視鏡用試薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるクロモ内視鏡用試薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 クロモ内視鏡用試薬市場市場の成長要因
- 3.3 クロモ内視鏡用試薬市場市場の抑制要因および課題
- 3.4 クロモ内視鏡用試薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 クロモ内視鏡用試薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 クロモ内視鏡用試薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、クロモ内視鏡用試薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 クロモ内視鏡用試薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. クロモ内視鏡用試薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はクロモ内視鏡用試薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 クロモ内視鏡用試薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 クロモ内視鏡用試薬市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 クロモ内視鏡用試薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 クロモ内視鏡用試薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新クロモ内視鏡用試薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のクロモ内視鏡用試薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のクロモ内視鏡用試薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のクロモ内視鏡用試薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のクロモ内視鏡用試薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのクロモ内視鏡用試薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のクロモ内視鏡用試薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのクロモ内視鏡用試薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. クロモ内視鏡用試薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
