
コレステロール検査製品およびサービス市場の概要:
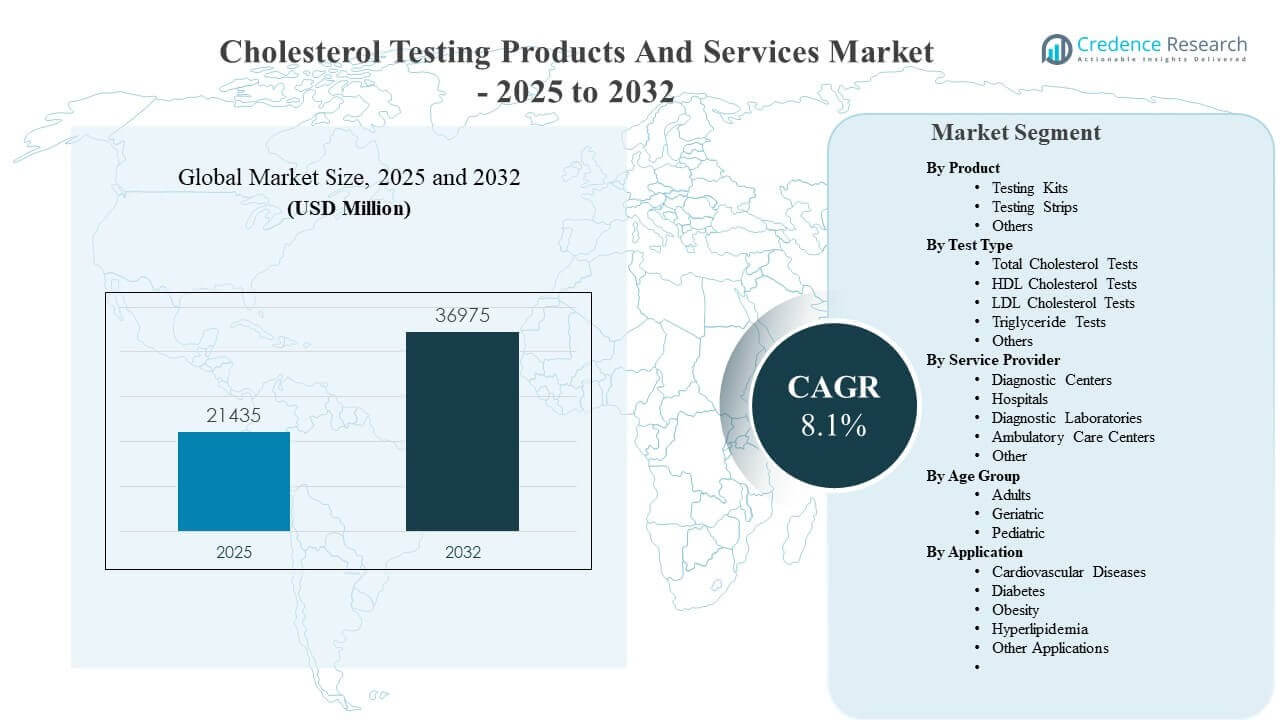
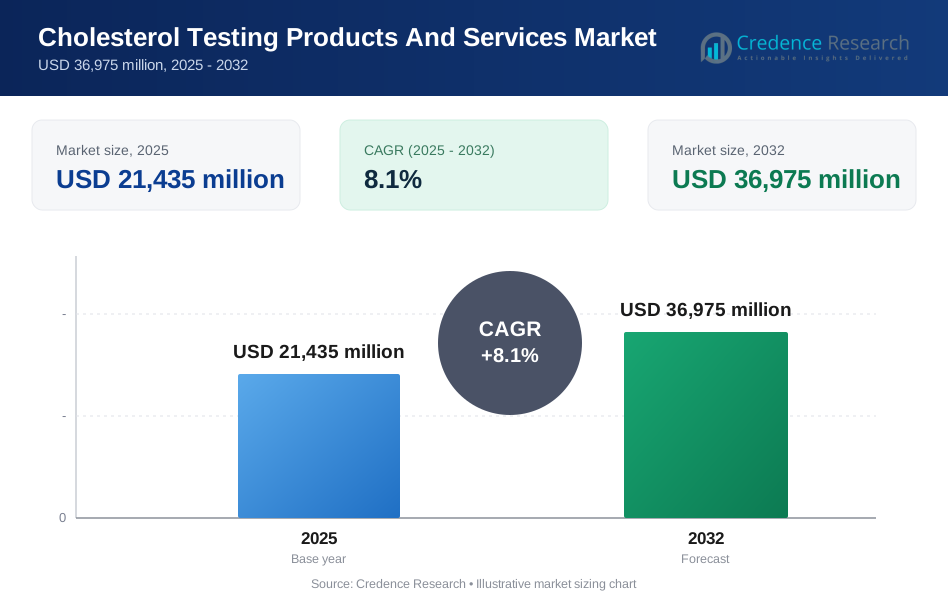
世界のコレステロール検査製品およびサービス市場の規模は2025年に2,143億5,000万米ドルと推定され、2025年から2032年にかけて年平均成長率8.1%で成長し、2032年には3,697億5,000万米ドルに達すると予想されています。定期的な脂質モニタリングは予防検診や長期的な心代謝ケアの経路にますます組み込まれており、ケアの場におけるスクリーニング頻度とフォローアップ検査のボリュームを拡大しています。迅速な結果の期待と、ポイントオブケアや在宅形式へのアクセスの拡大は、成熟した医療システムと新興医療システムの両方での検査の普及を支え続けています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のコレステロール検査製品およびサービス市場規模 | USD 21,435 million |
| コレステロール検査製品およびサービス市場、CAGR | 8.1% |
| 2032年のコレステロール検査製品およびサービス市場規模 | USD 36,975 million |
主要な市場動向とインサイト
- 北米は2025年に37.9%のシェアで最大の地域市場であり、強力な予防スクリーニングの強度と確立されたラボネットワークを反映しています。
- ヨーロッパは2025年に24.8%のシェアを占め、定期的なプライマリーケア検査と構造化された診断補償フレームワークによって支えられています。
- アジア太平洋地域は2025年に世界の収益の24.1%を占め、診断へのアクセス拡大と慢性疾患負担の増加によって推進されています。
- 検査キットは2025年に43.9%のシェアで製品の風景をリードし、ポイントオブケアのワークフローと便利な検査を好む消費者の嗜好によって支えられています。
- 総コレステロール検査は2025年に36.4%のシェアで最大の検査タイプの地位を保持し、標準的な一次スクリーニングマーカーとしての役割を反映しています。
セグメント分析
コレステロール検査の需要は、臨床グレードのラボワークフローと迅速なポイントオブケアまたは消費者主導の検査形式のバランスによって形成されています。製品の革新は、使いやすさ、迅速な結果、少量のサンプルニーズ、デジタル記録との統合の改善に焦点を当てており、定期的なモニタリングをサポートしています。スクリーニングの強度は予防プログラムや心血管リスクを管理する患者の治療モニタリングのニーズによって強化されています。検査がエピソード的な検診を超えて拡大するにつれて、消耗品主導の需要(キット、ストリップ、試薬)は医療現場全体でより反復的になります。
サービス提供は、ネットワーク規模、ターンアラウンドタイム、ケアパスウェイの統合によってますます影響を受けています。病院、クリニック、外来施設は、同じ訪問でのカウンセリングと治療の決定をサポートするために迅速な検査の恩恵を受ける一方で、診断ラボはスループット、品質保証、契約の幅広さで競争しています。アプリケーションの成長は、心血管疾患や代謝性併存症を含む慢性疾患管理への検査が日常的な入力となるところで最も強力です。高齢者の人口はより頻繁なモニタリングを必要とするため、年齢の動態は重要であり、成人のスクリーニングの成長は、より広範な健康促進と予防の受容によって支えられています。
製品別インサイト
2025年には、検査キットが43.9%の最大シェアを占めました。迅速な結果が即時のカウンセリングとケアの調整を可能にするクリニックやコミュニティ設定での利便性が広範な採用を支えています。サンプル処理、ワークフロースピード、ポイントオブケアアナライザーとの互換性における製品設計の改善が日常的な使用を強化しています。より広い小売店での入手可能性とアクセスしやすいスクリーニングを好む患者の嗜好が、キット主導の需要をさらに強化しています。繰り返しのモニタリング行動も、キットベースの消耗品の再購入をサポートしています。
検査タイプ別インサイト
2025年には、総コレステロール検査が36.4%の最大シェアを占めました。総コレステロールは、予防的な健康診断や初期リスク評価で広く使用されているため、スクリーニングの一般的なエントリーポイントとして残っています。プライマリケアおよび健康診断パッケージ全体での標準化された注文慣行が安定したボリュームを維持しています。結果がフォローアップの脂質プロファイリングや治療決定を引き起こすとき、検査需要は増加します。このセグメントは、複数のケア設定で使用される日常的な化学パネルへの統合からも恩恵を受けています。
サービスプロバイダー別インサイト
2025年には、病院&クリニックが37.2%の最大シェアを占めました。臨床設定は、医師の訪問、慢性疾患のレビュー、手術前評価と並行してコレステロール評価が頻繁に行われるため、重要な検査ボリュームをキャプチャしています。統合されたケアパスウェイは、繰り返しのモニタリングを可能にし、患者のテストスケジュールへの継続的な遵守をサポートします。カウンセリング、薬物調整、併存症管理が同じ訪問で行われる場合、プロバイダーベースの検査が好まれます。効率的なワークフローと一貫した品質管理が、病院とクリニックの優位性をさらにサポートしています。
年齢層別インサイト
2025年には、高齢者が44.8%の最大シェアを占めました。高齢者の人口は、脂質異常症や心代謝性併存症の有病率が高く、定期的なモニタリングと治療の追跡の必要性が増しています。定期的なフォローアップと多併存症管理は、他の年齢層と比較してより高い検査頻度を促進します。予防的なスクリーニングの推奨事項は、確立されたリスク要因を持つ高齢患者により一貫して適用されます。このセグメントは、より強力な臨床関与と構造化されたモニタリングスケジュールからも恩恵を受けています。
アプリケーション別インサイト
心血管疾患は2025年に33.1%で最大のシェアを占めました。コレステロール検査は、心血管リスクの層別化と、プライマリケアおよび専門ケア経路における継続的なモニタリングの中心です。管理プロトコルでは、ライフスタイルの変化や脂質低下療法への反応を評価するために繰り返しの検査が必要です。スクリーニングの取り組みや人口リスクの認識は、心血管予防に関連する検査量をさらに強化します。このセグメントはまた、併存する糖尿病や肥満との密接な関連性から利益を得ており、全体的なモニタリング基盤を拡大します。
コレステロール検査製品およびサービス市場の推進要因
予防的スクリーニングと慢性リスク管理の拡大
コレステロール検査の採用は、心血管リスクの早期発見を優先する予防医療モデルへのシフトによって強化されています。年次健康診断中の定期的なスクリーニングは、病院、クリニック、診断センター全体での基礎検査量を増加させます。慢性疾患プログラムも、時間をかけて脂質コントロールをモニターするために繰り返しの検査を促進します。標準的なケア経路への検査のより良い統合は、コンプライアンスとフォローアップ率を向上させます。これらの構造的推進要因は、任意の医療支出が減少しても安定した需要を支えます。
- 例えば、Rocheのcobas b 101システムは、19 µLのサンプルから約6分で脂質パネルを提供し、総コレステロール、HDL、トリグリセリド、LDL、非HDL、およびTC/HDL比を1つのポイントオブケアプラットフォームで報告し、脂質スクリーニングの定期的な予防および慢性ケアワークフローへの組み込みをサポートします。
ポイントオブケアおよび近接患者検査の広範な利用可能性
ポイントオブケア検査は、ターンアラウンドタイムを短縮し、同じ訪問での臨床意思決定を可能にすることで成長をサポートします。迅速な結果は患者の関与を改善し、即時のカウンセリング、治療開始、およびフォローアップのスケジューリングの可能性を高めます。近接患者フォーマットは、外来センターや地域ベースのプログラムへの検査の範囲を拡大します。ワークフローの効率は、特に高い患者数を管理し、迅速なスクリーニング入力が必要な臨床医にとって価値があります。これらの利点は、成熟した医療システムと発展途上の医療システムの両方で利用を高めます。
- 例えば、PTS DiagnosticsのCardioChek PAアナライザーは、わずか90秒で完全な脂質パネルを提供し、わずか45秒で単一の血液化学結果を提供し、総コレステロール、HDLコレステロール、トリグリセリド、グルコースを測定し、LDLおよびTC/HDL比を携帯型フォーマットで計算します。
成人集団における心代謝負担の増加
肥満、糖尿病、座りがちなライフスタイルの増加は、検査対象プールを拡大し、繰り返しのモニタリングの頻度を高めます。コレステロール評価は通常、代謝パネルと組み合わせられ、バンドル検査の行動を強化します。より多くの患者がリスクがあると特定されるにつれて、臨床医は進行と治療の影響を追跡するためにフォローアップ検査を強化します。この需要の拡大は、高齢者だけでなく、働き盛りの成人にも広がります。リスク認識の拡大は、ケア設定全体でのスクリーニング参加をさらに維持します。
消耗品駆動の繰り返し需要と拡大されたアクセス経路
市場の成長は、繰り返しのモニタリングに必要なキットやストリップなどの消耗品の定期的な購入によって支えられています。テストがウェルネスプログラムや外来ワークフローなど、より多くの接点に移行するにつれて、消耗品の使用量は利用とともに増加します。医療提供者や小売チャネルを通じた流通の拡大は、製品のアクセスと利用可能性を向上させます。標準化とパッケージングの改善も、在庫計画と定期的な在庫補充をサポートします。これらの要因は、予測可能で反復可能な需要パターンを総合的に強化します。
コレステロール検査製品とサービス市場の課題
コレステロール検査の成長は、人口グループ間でのアクセス、手頃な価格、スクリーニング参加の変動に関連する制約に直面しています。予防医療が十分に活用されていない場所や、保険のカバー範囲が定期的なスクリーニングを制限する場所では、検査の受け入れが不均一なままになることがあります。自己負担費用は、継続的なモニタリングが必要な患者の再検査頻度を減少させる可能性があります。不一致なフォローアップ行動も、初期スクリーニングから縦断的管理への転換を弱めます。これらの障壁は、サービスが行き届いていない地域での需要の完全な実現を遅らせる可能性があります。
- 例えば、アボットのFreeStyle Libre 2連続血糖モニタリングシステムは、心代謝リスクプログラムで共同展開されることが多く、工場で校正されたセンサーを最大14日間装着し、毎分血糖値を提供し、実験室参照に対して平均絶対相対誤差(MARD)が9.2%であることを示しています。これは、デバイスのコスト、校正モデル、装着期間が慢性モニタリング経路での再検査行動と手頃さにどのように影響するかを示しています。
運用および品質の課題も、サービスプロバイダーと製品の採用に影響を与えます。ポイントオブケアの設定では、信頼性のある結果を維持するために、一貫した校正、スタッフのトレーニング、および品質管理が必要です。ワークフローの中断、消耗品の供給の継続性、およびデバイスのメンテナンスは、検査の効率を低下させる可能性があります。デバイス、ラボ、および電子記録間のデータ統合のギャップは、結果の臨床的な利用可能性を制限する可能性があります。これらの摩擦は、特に断片化されたケア環境でのスケーリングを遅らせる可能性があります。
コレステロール検査製品とサービス市場のトレンドと機会
コレステロール検査は、診断、カウンセリング、および治療モニタリングを組み合わせた統合心代謝管理プログラムにますます連携しています。プロバイダーは、心血管予防および体重管理のための構造化された経路に脂質検査を組み込み、より頻繁な再モニタリングをサポートしています。ケアモデルがリスクの早期特定とテスト結果に基づく迅速な治療調整を優先するにつれて、機会が拡大します。迅速なターンアラウンドと簡単な注文を可能にするテスト形式は、高スループット環境でのシェアを獲得します。ライフスタイルおよび治療経路へのより良いリンクは、持続的な利用の成長をサポートします。
- 例えば、Quest Diagnosticsは2025年に2,200以上の患者サービスセンターでCardio IQ Advanced Lipid Panelを展開し、Martin-Hopkins方程式を使用した非空腹時LDL-C計算を可能にしました。これにより、Friedewald法と比較して精度が15%向上し、高ボリュームの心臓リハビリテーションプログラムで再試験率が22%減少しました。
デジタル対応は、製品とサービス全体でのもう一つの重要な機会です。自動報告、患者へのリマインダー、臨床記録への統合をサポートする接続機能は、遵守を改善し、管理の負担を軽減します。消費者主導の検査経路は、従来の施設外で使用できる便利なキットやストリップの需要を拡大します。サンプリングを簡素化し、使いやすさを向上させる製品デザインは、初めてのユーザーの間での受け入れを広げることができます。利便性、品質、データ統合を組み合わせたサービスプロバイダーは、競争力を強化します。
地域別インサイト
北アメリカ
北アメリカは2025年に37.9%のシェアで市場をリードし、高いスクリーニング強度と成熟した診断インフラによって支えられています。プロバイダー主導の検査は、確立された予防ケア行動と広範なラボネットワークの利用可能性により強力です。ポイントオブケアの採用は、クリニックや外来設定での迅速な結果と運用効率の需要から利益を得ています。進行中の心代謝性疾患管理は、再試験量を維持し、一貫した消耗品の需要をサポートします。
ヨーロッパ
ヨーロッパは2025年に世界収益の24.8%を占め、構造化されたプライマリケアシステムと定期的な予防スクリーニング慣行によって支えられています。需要は標準化されたラボワークフローと多くの国での診断サービスへの広範なアクセスによって強化されています。成長は心血管予防と治療モニタリングへの継続的な焦点によって支えられ、再試験を増加させます。サービスプロバイダーは、ターンアラウンドタイム、品質システム、ケア経路への統合で競争します。
アジア太平洋
アジア太平洋は2025年に24.1%のシェアを占め、医療アクセスの拡大と心代謝リスクの認識の高まりから利益を得ています。都市化とライフスタイルの変化は、成人人口全体でのスクリーニングニーズを増加させ、施設ベースおよび患者近接型の両方の検査の成長をサポートします。診断能力の拡大と民間セクターのラボネットワークの成長は、サービスの利用可能性を強化します。慢性疾患管理プログラムの拡大に伴い、需要も増加し、定期的なモニタリング行動を促進します。
ラテンアメリカ
ラテンアメリカは2025年に8.2%のシェアを獲得し、診断アクセスの漸進的な改善と心代謝性疾患負担の増加によって成長が支えられています。需要は、病院や民間ラボネットワークがより発達している都市中心部に集中する傾向があります。予防イニシアチブの拡大と雇用主主導の健康診断は、スクリーニング量を増加させることができます。サービスの拡大と手頃な価格の改善は、より広範な検査の受け入れを持続させるための鍵です。
中東・アフリカ
中東・アフリカは2025年に5.0%のシェアを保持し、国ごとに異なる診断アクセスと医療能力によって形成されています。検査需要は、民間医療システムの拡大と慢性疾患管理の焦点が高まっている市場でより強力です。診断インフラへの投資と定期的なスクリーニングへのアクセスの改善は、より高いボリュームをサポートできます。ターンアラウンドを改善し、臨床統合を強化するサービスプロバイダーは、増加する需要を捉えることができます。
競争環境
競争は、テストメニューの幅、ネットワーク規模、ターンアラウンドパフォーマンス、臨床ワークフローへの結果の統合能力によって推進されます。プロバイダーは、品質保証、自動化、支払者や医療システム全体での契約範囲を通じて差別化を図ります。製品サプライヤーは、信頼性、使いやすさ、ポイントオブケアワークフローとの互換性、および消耗品の入手可能性で競争します。地理的カバレッジを拡大し、能力利用を改善し、サービスポートフォリオを強化するために、パートナーシップと買収が重要です。
クエスト・ダイアグノスティクスは、大規模な診断業務、広範なプロバイダー接続性、日常的なスクリーニングと縦断的モニタリングをサポートする幅広いテストポートフォリオを中心に位置付けられています。運用規模は、大規模な人口に対して効率的な処理と一貫したサービスレベルを可能にします。同社のケア設定全体へのリーチは、高いテストスループットと予防および慢性ケア経路への統合をサポートします。ラボ資産と地域ネットワークの継続的な拡大は、日常的な脂質検査サービスにおけるアクセスとパフォーマンスを強化することができます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含む:
- クエスト・ダイアグノスティクス
- SpectraCell Laboratories / Spectra Laboratories
- Randox Laboratories
- Thermo Fisher Scientific
- Cell Biolabs
- Laboratory Corporation of America Holdings (Labcorp)
- Eurofins Scientific
- SYNLAB AG
- Clinical Reference Laboratory
- BioReference Health
- Elabscience Bionovation
- Novartis AG
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2024年3月、LabcorpはBioReference Healthの診断事業から選定された資産を買収すると発表しました。この買収には、ニューヨークとニュージャージー以外のアメリカ全土における臨床診断および生殖・女性の健康事業が含まれています。この取引は、Labcorpのラボサービスネットワークを拡大し、高品質な検査サービスへのアクセスを改善することを目的としており、これは広範なコレステロールおよび脂質検査サービスの分野に関連しています。
- 2024年6月、Quest DiagnosticsはAllina Healthから選定されたラボ資産を買収するための最終契約を発表しました。Questは、この取引がミネソタ州とウィスコンシン州西部の提供者および患者に対して革新的で費用対効果の高いラボサービスへのアクセスを広げることを意図しており、買収は2024年9月16日に完了しました。
- 2024年9月、Family Heart FoundationはAmgenとの協力で、無料の自宅での脂質スクリーニングと個別サポートプログラムであるCholesterol Connectを開始しました。このプログラムは、自宅での脂質検査とケアナビゲーションサポートを組み合わせており、LDLコレステロールおよびリポタンパク質(a)のスクリーニングへのアクセスを改善することを目的としており、コレステロール検査分野における注目すべきパートナーシップの更新となっています。
- 2024年9月、Verichem Laboratoriesは、コレステロールアッセイの校正検証テストのための液体安定参照材料を発売しました。これには、総コレステロール、HDL、およびLDLテストが含まれています。この発売は、ラボの品質保証および品質管理のワークフローをサポートし、コレステロール検査製品における関連する新製品開発となっています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 21435百万 |
| 2032年の収益予測 | USD 36975百万 |
| 成長率 (CAGR) | 8.1% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品展望別: テストキット、テストストリップ、その他; テストタイプ展望別: 総コレステロールテスト、HDLコレステロールテスト、LDLコレステロールテスト、トリグリセリドテスト、その他; サービスプロバイダー展望別: 診断センター、病院、診断ラボ、外来ケアセンター、その他のエンドユーザー; 年齢層展望別: 成人、高齢者、小児; アプリケーション展望別: 心血管疾患、糖尿病、肥満、高脂血症、その他のアプリケーション |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Quest Diagnostics、SpectraCell Laboratories / Spectra Laboratories、Randox Laboratories、Thermo Fisher Scientific、Cell Biolabs、Laboratory Corporation of America Holdings (Labcorp)、Eurofins Scientific、SYNLAB AG、Clinical Reference Laboratory、BioReference Health、Elabscience Bionovation、Novartis AG |
| ページ数 | 337 |
セグメンテーション
製品別
- テストキット
- テストストリップ
- その他
テストタイプ別
- 総コレステロールテスト
- HDLコレステロールテスト
- LDLコレステロールテスト
- トリグリセリドテスト
- その他
サービスプロバイダー別
- 診断センター
- 病院
- 診断ラボ
- 外来ケアセンター
- その他のエンドユーザー
年齢層別
- 成人
- 高齢者
- 小児
用途別
- 心血管疾患
- 糖尿病
- 肥満
- 高脂血症
- その他の用途
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
コレステロール検査製品およびサービス市場の現在の規模と予測規模はどのくらいですか?
2025年から2032年までのコレステロール検査製品およびサービス市場のCAGRは何ですか?
市場で最も大きなセグメントは何ですか?
この市場の成長を促進している要因は何ですか?
市場の主要な企業はどこですか?
どの地域がコレステロール検査製品およびサービス市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 コレステロール検査製品およびサービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のコレステロール検査製品およびサービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 21,435 million → 2032: USD 36,975 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 コレステロール検査製品およびサービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. コレステロール検査製品およびサービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるコレステロール検査製品およびサービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 コレステロール検査製品およびサービス市場市場の成長要因
- 3.3 コレステロール検査製品およびサービス市場市場の抑制要因および課題
- 3.4 コレステロール検査製品およびサービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 コレステロール検査製品およびサービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 コレステロール検査製品およびサービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、コレステロール検査製品およびサービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 コレステロール検査製品およびサービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. コレステロール検査製品およびサービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はコレステロール検査製品およびサービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 コレステロール検査製品およびサービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 コレステロール検査製品およびサービス市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 コレステロール検査製品およびサービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 コレステロール検査製品およびサービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新コレステロール検査製品およびサービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のコレステロール検査製品およびサービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のコレステロール検査製品およびサービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のコレステロール検査製品およびサービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のコレステロール検査製品およびサービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのコレステロール検査製品およびサービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のコレステロール検査製品およびサービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのコレステロール検査製品およびサービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. コレステロール検査製品およびサービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
