
市場概要
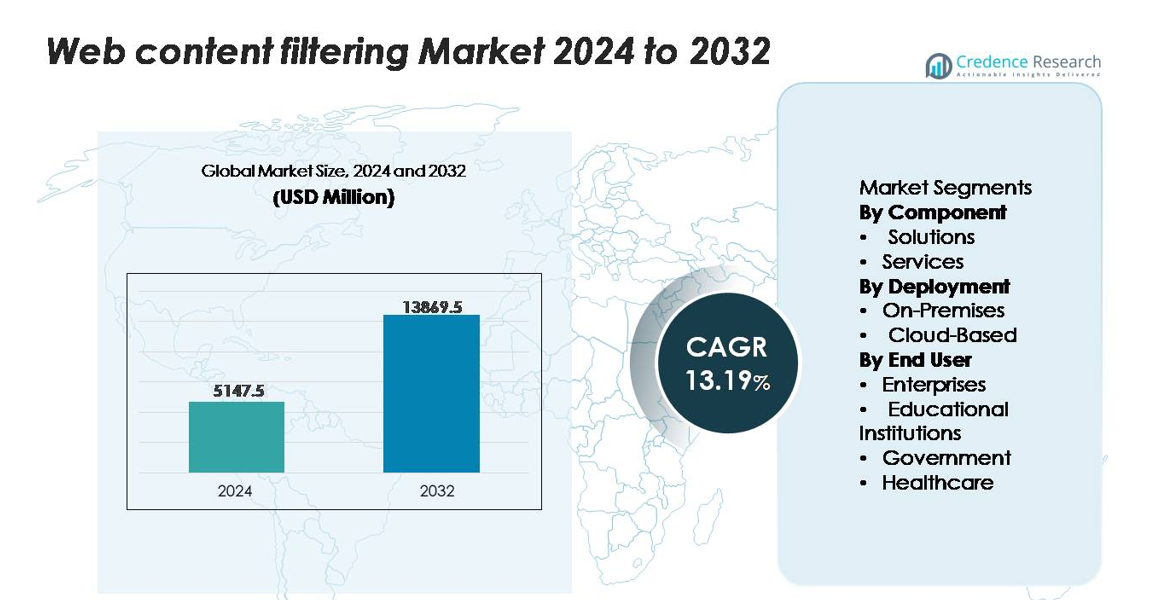
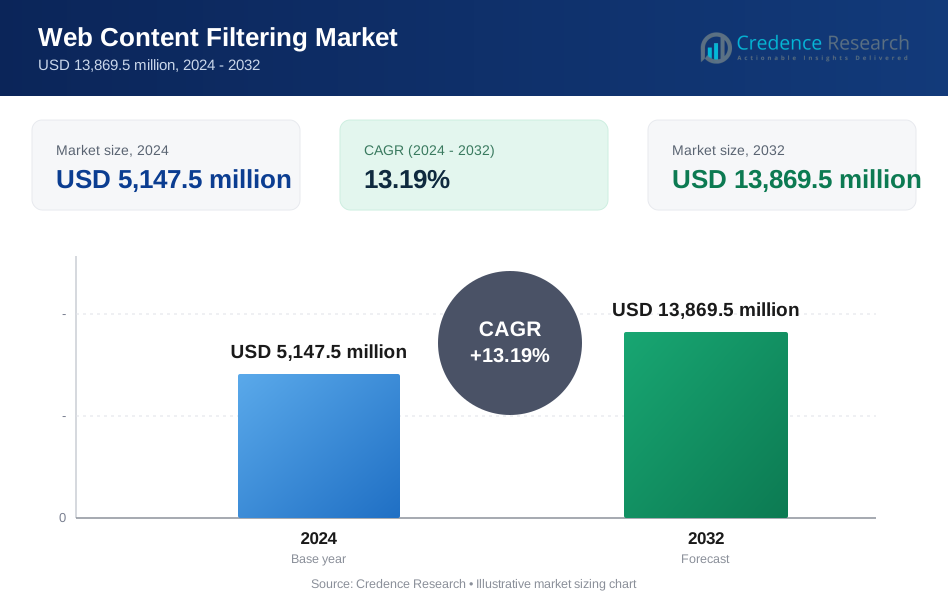
ウェブコンテンツフィルタリング市場は2024年に51億4,750万米ドルと評価され、2032年までに138億6,950万米ドルに達すると予測されており、予測期間(2025年~2032年)において年平均成長率13.19%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のウェブコンテンツフィルタリング市場規模 | 51億4,750万米ドル |
| ウェブコンテンツフィルタリング市場、CAGR | 13.19% |
| 2032年のウェブコンテンツフィルタリング市場規模 | 138億6,950万米ドル |
ウェブコンテンツフィルタリング市場は、Cisco、Fortinet、Broadcom(Symantec)、Trend Micro、Barracuda Networks、Forcepoint、Webrootなどの主要なサイバーセキュリティプロバイダー、およびZscalerやAkamaiなどのクラウドネイティブセキュリティリーダーによって支配されています。これらの企業は、高度なDNSレイヤー保護、AI駆動のURL分類、SSL/TLS検査、SASEおよびゼロトラストフレームワークとの統合を通じて競争しています。北米は成熟したサイバーセキュリティインフラ、厳格なコンプライアンス規制、高い企業のクラウド配信フィルタリングの採用に支えられ、正確に38%の市場シェアを保持しており、最も影響力のある地域です。ヨーロッパは28%で続き、アジア太平洋は24%を占めており、地域全体で急速なデジタル拡大と脅威の露出増加を反映しています。
市場の洞察
- ウェブコンテンツフィルタリング市場は2024年に51億4,750万米ドルに達し、2032年までに138億6,950万米ドルに達すると予測されており、サイバー脅威の増加と安全なデジタル環境への需要の高まりにより、13.19%のCAGRで拡大しています。
- 市場の成長は、マルウェア、フィッシング、ランサムウェアの発生件数の増加と、企業が高度なURLフィルタリング、DNS保護、暗号化トラフィック検査ツールに向かうよう促す厳格なコンプライアンス規制によって推進されています。
- 主要なトレンドには、AI対応の分類エンジンの急速な採用、SASEアーキテクチャに沿ったクラウド配信フィルタリング、および以前に見られなかった脅威を検出するための強化された行動分析が含まれます。
- 競争の激しさはCisco、Fortinet、Broadcom(Symantec)、Trend Micro、Zscaler、Akamaiの間で高く、クラウドベースの展開がスケーラビリティとリモートワークの互換性により60%以上のシェアでセグメントをリードしています。
- 地域別では、北米が38%を占め、ヨーロッパが28%、アジア太平洋が24%を占めており、企業は大規模なネットワークトラフィックとコンプライアンスに基づくセキュリティニーズのために支配的なエンドユーザーセグメントとなっています。
市場セグメンテーション分析:
コンポーネント別
ソリューションは、Webコンテンツフィルタリング市場における主要なサブセグメントを表し、URLフィルタリング、DNSフィルタリング、マルウェアブロッキング、ポリシーベースのアクセス制御が統合された統合脅威管理エコシステムの広範な採用により、最大のシェアを占めています。企業は、集中管理を強化し、悪意のあるドメインへの露出を減らし、分散した労働力全体でのコンプライアンスを確保するために、先進的なソリューションスイートをますます展開しています。サービスは、構成、ポリシーチューニング、脅威分析サポートのためにマネージドセキュリティプロバイダーに依存する組織が増えるにつれて成長を続けています。しかし、ソリューションプラットフォームの規模、自動化の深さ、リアルタイム検出機能が、このサブセグメントをリードする地位に保ち続けています。
- 例えば、Palo Alto NetworksのAdvanced URL Filteringサービスは、AI駆動の分類エンジンを使用して、新たな回避型のWebベースの脅威をリアルタイムで検出し防止します。このシステムは膨大なデータを処理し、2025年11月時点でグローバル展開において7.35億以上の新しいユニークオブジェクトを分析し、11.3億以上の攻撃をリアルタイムで防止しています。
導入方法別
クラウドベースの導入は、スケーラブルでレイテンシ最適化されたフィルタリングアーキテクチャの急速な採用により、リモートユーザー、モバイルエンドポイント、ハイブリッドネットワークを保護するため、主要なサブセグメントとしての地位を維持しています。クラウドプラットフォームは、動的な脅威インテリジェンスの更新、自動化されたポリシー施行、SASEおよびゼロトラストフレームワークとのシームレスな統合を可能にし、セキュリティスタックを近代化する企業に好まれています。オンプレミスモデルは、厳格なデータ居住性と内部トラフィック検査を必要とする規制環境での関連性を維持していますが、クラウド導入の機動性、複数拠点カバレッジ、メンテナンス要件の軽減が、全体的な市場シェアにおけるリーダーシップを固め続けています。
- 例えば、Zscalerのクラウドセキュリティプラットフォームは、1日あたり3000億以上のWebおよびアプリケーショントランザクションを処理し、分散クラウドアーキテクチャ全体でグローバル規模でのリアルタイム検査とURLフィルタリングを可能にしています。
エンドユーザー別
企業は主要なエンドユーザーサブセグメントを形成し、分散チーム、クラウドワークロード、高ボリュームネットワークトラフィックを保護する努力を強化する中で、最大の市場シェアを保持しています。企業の需要は、フィッシング攻撃の増加、内部リスク、コンプライアンス要件、多様なデジタル環境全体でのユーザーアクセス管理の必要性によって駆動されています。教育機関は、不適切なコンテンツをブロックし、学生ネットワークを保護するためにフィルタリングに大きく依存しており、政府機関は脅威のブロックとデータ保護を優先しています。医療機関はプライバシー規制への準拠を重視していますが、企業は規模と継続的なデジタルトランスフォーメーションにより、依然として主要な成長エンジンとなっています。
主要な成長要因
ウェブベースの脅威と高度なサイバー攻撃の頻度の増加
フィッシングやランサムウェアから悪意のあるドメインやゼロデイ攻撃まで、サイバー攻撃の量と高度化の増加は、高度なウェブコンテンツフィルタリングソリューションの需要を大きく促進しています。従業員がクラウドアプリケーション、外部ウェブサイト、分散デジタルリソースにアクセスすることで、組織は継続的に露出し、自動フィルタリングが侵入試行を防ぐために重要です。現代の脅威アクターは、多形マルウェア、暗号化されたペイロード、ドメイン生成アルゴリズムなどの回避戦術をますます使用しており、リアルタイムの検査と行動分析能力が必要です。企業がリモートおよびハイブリッド運用を拡大するにつれて、露出ポイントが増加し、集中管理されたポリシー駆動型フィルタリングメカニズムの必要性が加速しています。この脅威の複雑さの増加は、業界全体の企業に境界およびエンドポイント保護を強化することを強制し、ウェブコンテンツフィルタリングを重要なサイバーセキュリティ層として確立しています。攻撃パターンの継続的な進化は、高ボリュームのトラフィックを処理し、損害が発生する前に異常なブラウジング活動を特定できる適応フィルタリング技術への持続的な投資を保証します。
- 例えば、Zscalerは、クラウドセキュリティプラットフォーム全体で1日あたり90億以上のウェブベースの脅威をブロックしたと報告しており、その中には80億の悪意のあるHTTPSトランザクションが含まれており、暗号化された攻撃ベクトルの規模を強調しています
厳格なコンプライアンス要件とデータ保護規制
ますます厳格化する世界的および地域的な規制フレームワークは、ウェブコンテンツフィルタリングの採用を促進する主要な要因です。GDPR、HIPAA、CIPA、PCI DSS、国家サイバーセキュリティ指令などの基準は、組織にコンテンツアクセス制御の実施、データ漏洩の防止、安全なデジタル環境の維持を要求しています。これらの規制は、アウトバウンドおよびインバウンドトラフィックの監視を義務付けており、無許可のコンテンツをブロックし、リスクのあるドメインへのアクセスを制限し、監査対応のログを維持できるソリューションの緊急性を生み出しています。企業、教育機関、医療システム、政府機関はすべて、非準拠に対する罰則に直面しており、自動フィルタリングが運用上の必須事項となっています。さらに、データローカライゼーションと国境を越えたデータ転送ルールは、地域の要件に合わせたポリシーベースのフィルタリングを実装するよう組織を促しています。規制の監視が強化される中、企業はクラウド、オンプレミス、ハイブリッドインフラ全体でリアルタイムの可視性、分類精度、ガバナンスの継続性を提供する技術を優先しています。この規制環境は、強力で長期的な市場の勢いを持続させ続けています。
- 例えば、Cisco Umbrella は、グローバルセキュリティネットワーク全体で1日あたり6200億以上のDNSリクエストを処理しており、高ボリュームのリアルタイム可視性を持って組織が規制のログ記録およびアクセス制御要件を満たすことを可能にしています。
リモートワーク、BYOD、および分散型ワークフォースモデルの拡大
リモートおよびハイブリッドワークモデルの加速は、クラウドサービス、モバイルデバイス、および分散型アクセスポイントへの依存を大幅に増加させ、新たな脆弱性を生み出しています。これらは、ウェブコンテンツフィルタリングソリューションが独自に軽減できるものです。組織は、従来の境界コントロールが効果的でない管理されていないデバイス、家庭ネットワーク、および公共Wi-Fi環境からのトラフィックを保護する必要があります。ウェブコンテンツフィルタリングは、場所に関係なくブラウジングポリシーの一貫した施行、脅威のブロック、およびユーザー固有のコントロールを提供し、セキュリティチームが分散エンドポイント全体で可視性を維持できるようにします。BYOD(Bring-your-own-device)ポリシーは、企業が従業員所有のデバイスを保護するために軽量のエージェントベースまたはクラウド提供のフィルタリングシステムを求める中で、さらなる採用を促進します。SaaSプラットフォーム、コラボレーションツール、およびリモートデスクトップへの安全なアクセスの需要は、リアルタイムのURL分類、DNSレイヤーフィルタリング、および暗号化されたトラフィック検査の要件を増幅します。分散型ワーク環境が恒久化するにつれて、組織は柔軟な展開と統一されたポリシー管理をサポートするスケーラブルなフィルタリング技術にますます投資しています。
主要なトレンドと機会
AI、機械学習、および行動分析の統合
市場を形成する主要なトレンドは、異常なブラウジング行動、新規登録ドメイン、およびこれまでに見たことのない脅威を検出できるAI駆動のフィルタリングモデルの採用です。機械学習エンジンは、大規模なデータセットを分析してURLを分類し、悪意のある意図を特定し、脅威ベクトルの出現を予測します。行動分析はコンテキストインテリジェンスを追加し、システムが通常のユーザーアクションと疑わしいアクセスパターンを区別できるようにします。これらの機能は、検出精度を向上させ、誤検知を大幅に減少させ、生産性とユーザーエクスペリエンスを向上させます。ベンダーはますますAIモジュールをDNSフィルタリング、プロキシゲートウェイ、クラウドベースのフィルタリングエンジン、およびセキュアウェブゲートウェイに組み込んでいます。この進化は、ゼロトラストの原則に沿った適応的で自律的なセキュリティコントロールを提供する機会を生み出します。組織がプロアクティブで予測的なセキュリティ姿勢を優先する中で、AI強化コンテンツフィルタリングは、次世代ソリューションの開発と長期的な採用を促進する中核的な競争差別化要因として浮上しています。
- 例えば、WebrootのBrightCloud® Threat Intelligenceプラットフォームは、AIモデルを使用して1日あたり9500万以上のURLを分類し、50億以上のウェブリクエストを毎日分析し、フィルタリングシステムにリアルタイムの脅威スコアを提供しています。
クラウドセキュリティアーキテクチャ、SASE、ゼロトラストの採用の成長
クラウドネイティブなセキュリティフレームワーク、特にSecure Access Service Edge(SASE)とゼロトラストネットワークアーキテクチャへのシフトは、統合されたクラウド配信のウェブコンテンツフィルタリングに強力な機会を生み出します。現代の企業は、分散環境全体でアクセス制御、脅威保護、可視性を組み合わせた統一プラットフォームを求めています。クラウドベースのフィルタリングはSASEとシームレスに一致し、オンプレミスのアプライアンスに依存せずにスケーラブルでグローバルに分散した検査能力を提供します。組織が従来のVPNアーキテクチャから離れるにつれて、フィルタリングはクラウドへの直接トラフィックを保護し、モバイルおよびリモートエンドポイントを保護するために不可欠になります。ゼロトラストの採用は、より細かいアイデンティティベースのフィルタリング、継続的な検証、最小特権の実施の需要をさらに加速させます。クラウドネイティブのフィルタリングエンジン、API駆動の統合、リアルタイムの脅威テレメトリを提供するベンダーは戦略的な優位性を得ます。企業がデジタルインフラを近代化する中で、クラウド中心のフィルタリングは革新と拡張の大きな機会として残ります。
- 例えば、Zscalerは世界中に160以上のクラウドデータセンターを運営し、1日あたり5000億以上のトランザクションを処理し、リモートおよびモバイルエンドポイントのリアルタイムポリシー施行を可能にしています。
暗号化トラフィック検査とSSL/TLS可視化ツールの使用増加
現在、ウェブトラフィックの90%以上が暗号化されているため、組織はHTTPSストリーム内に隠された有害なコンテンツを監視およびフィルタリングする上で増大する課題に直面しています。この傾向は、ネットワークパフォーマンスを低下させることなくトラフィックを復号、分析、再暗号化できる高度なSSL/TLS検査技術を開発するベンダーにとって大きな機会を生み出します。企業は、高スループット、分散ユーザー、レイテンシーに敏感なアプリケーションを処理しながらプライバシーコンプライアンスを維持できるソリューションを求めています。攻撃者がSSL暗号化を意図的に利用して防御を回避する暗号化マルウェアキャンペーンの増加は、ディープパケットインスペクションと証明書検証ツールの関連性をさらに高めます。高速復号エンジン、ハードウェアアクセラレーション、インテリジェントバイパス制御に投資するベンダーは、市場で強い立場を築きます。暗号化された脅威の状況が拡大する中で、検査能力はウェブコンテンツフィルタリングプロバイダーにとって重要な差別化要因および拡張機会となります。
主要な課題
プライバシーの懸念、データ処理の問題、および規制の制約
採用が進む一方で、トラフィック検査、データログ、ユーザー行動の監視に関連するプライバシーの懸念が大きな課題となっています。SSL/TLSの復号化は脅威を検出するために不可欠ですが、厳格なガバナンスコントロールがないと規制上のリスクを引き起こす可能性があります。一部の地域ではユーザー監視に厳しい制限を課しており、組織はセキュリティの必要性とプライバシーの義務をバランスさせる必要があります。教育機関や政府機関は、データ保持や身元追跡に関して厳しい監視を受けています。暗号化されたトラフィックを適切に管理しないと、法的な問題やコンプライアンス違反にさらされる可能性があります。そのため、ベンダーはプライバシー・バイ・デザインの原則、匿名化機能、ポリシーベースのコントロールを統合して、合法的な処理を確保する必要があります。これらの制限は、多様な規制を乗り越える多国籍企業において、展開のタイムラインや複雑さを遅らせることがよくあります。データ保護法が世界的に厳しくなる中、可視性とプライバシーの間の緊張を解決することが市場の中心的な課題として残っています。
高トラフィック環境におけるパフォーマンスのオーバーヘッドと複雑さ
特に大規模なユーザーベースと大量の暗号化トラフィックを持つ環境でのウェブコンテンツフィルタリングの展開は、ユーザーエクスペリエンスに影響を与えるパフォーマンスのオーバーヘッドを引き起こします。深い検査、SSL/TLSの復号化、リアルタイムの分類には多大な計算資源が必要であり、遅延の増加、帯域幅の消費、システム負荷につながることがよくあります。レイテンシーに敏感なアプリケーションや分散アーキテクチャを運用する組織は、スケーラブルなインフラストラクチャへの多大な投資なしに最適なパフォーマンスを維持するのに苦労するかもしれません。セキュリティチームが詳細なポリシーを設定し、バイパスルールを管理し、クラウドサービス、リモートエンドポイント、モバイルデバイスとの互換性を確保する必要があるため、実装の複雑さも増します。レガシーシステムを持つ企業は統合の障害に直面し、完全な展開が遅れることがあります。この包括的なフィルタリングと運用効率のバランスは依然として大きな課題であり、より最適化されたクラウドベースおよびハードウェアアクセラレートされたフィルタリング技術の需要を促進しています。
地域分析
北アメリカ
北アメリカは、Webコンテンツフィルタリング市場の約38%を占めており、強力なサイバーセキュリティ支出、クラウド配信セキュリティプラットフォームの急速な採用、CIPA、HIPAA、州レベルのデータ保護義務などの厳格な規制フレームワークによって支えられています。技術、BFSI、ヘルスケアの企業は、AI強化フィルタリング、DNSレイヤー保護、暗号化トラフィック検査の大量展開を推進しています。リモートワークの拡大と主要なサイバーセキュリティベンダーの支配が採用をさらに強化しています。教育機関も主要な貢献者であり、地区が学生ネットワーク全体で安全なブラウジングポリシーを施行することで、この地域のリーダーシップを強化しています。
ヨーロッパ
ヨーロッパは、GDPR、NIS2指令、デジタル主権イニシアチブの下での厳格なコンプライアンス義務によって推進され、世界市場の約28%を占めています。EU全体の組織は、安全なブラウジング、機密データ管理、高リスクコンテンツカテゴリへの制御されたアクセスをサポートするプライバシー中心のフィルタリングソリューションを優先しています。強力な企業のデジタル化、クラウド移行の成長、ゼロトラストフレームワークの採用の増加が需要を加速させています。政府、教育、BFSIなどのセクターは、特にDNSフィルタリングとSSL検査のために高い導入量を維持しています。ヨーロッパの多国間サイバーセキュリティ調和努力と脅威インテリジェンスへの投資の増加は、その重要な市場シェアをさらに強化しています。
アジア太平洋
アジア太平洋は市場の約24%を占めており、インターネット普及の拡大、サイバー攻撃の増加、クラウドファーストアーキテクチャの採用の増加により、最も急成長している地域です。中国、インド、日本、韓国などの国々では、製造業、ITサービス、教育、金融セクター全体でデジタルトランスフォーメーションが加速する中、スケーラブルなフィルタリングソリューションに対する企業の需要が強まっています。政府主導のサイバーセキュリティフレームワーク、大規模なリモートワークフォース、オンライン学習環境の急速な成長が導入をさらに促進しています。モバイルファーストの企業運営へのシフトと大量データトラフィックがクラウドベースのフィルタリングの採用を推進し、アジア太平洋を将来の成長の中核エンジンとして位置付けています。
ラテンアメリカ
ラテンアメリカは世界市場の約6%を占めており、企業が脅威防御戦略を強化し、政府が国家サイバーセキュリティ規制を導入するにつれて採用が加速しています。ブラジル、メキシコ、コロンビア、チリなどの国々は、ランサムウェアやフィッシング事件の増加に対処するために、DNSフィルタリング、ウェブゲートウェイソリューション、クラウドベースの検査をますます導入しています。この地域の中小企業セクターの拡大が、コスト効果の高いクラウドネイティブフィルタリングツールの需要を促進し、教育機関はデジタル学習プラットフォームを保護するためにフィルタリングを採用しています。限られたサイバーセキュリティ予算は制約となっていますが、デジタルインフラへの投資の増加が地域全体の市場貢献を着実に増加させています。
中東・アフリカ
中東・アフリカ地域は市場の約4%を占めており、政府、石油・ガス、銀行、通信セクター全体でのサイバーセキュリティの近代化の進展によって支えられています。GCC諸国は、安全なウェブアクセス、暗号化トラフィックの可視性、ポリシー駆動のブラウジングコントロールを優先する国家サイバーレジリエンスプログラムを通じて採用をリードしています。急速なクラウド採用、脅威露出の増加、デジタル政府サービスの拡大が需要をさらに刺激しています。アフリカでは、インターネット普及の高まりと新興のデータ保護法が、特に教育および公共部門の機関での初期導入を推進しています。インフラの格差があるにもかかわらず、この地域の採用率は着実に上昇し続けています。
市場セグメンテーション:
コンポーネント別
- ソリューション
- サービス
導入方法別
- オンプレミス
- クラウドベース
エンドユーザー別
- 企業
- 教育機関
- 政府
- 医療
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
Webコンテンツフィルタリング市場の競争環境は、グローバルなサイバーセキュリティリーダー、専門的なフィルタリングベンダー、クラウドネイティブのセキュリティサービスプロバイダーが、精度、スケーラビリティ、先進的な脅威インテリジェンス能力で競い合う構成となっています。主要なプレイヤーは、AI駆動のURL分類、DNSレイヤー保護、暗号化トラフィックの検査、リアルタイムの行動分析を拡大し、ますます高度化するウェブベースの脅威に対抗することに注力しています。ベンダーは、SASE、ゼロトラストアーキテクチャ、クラウドセキュリティエコシステムとの統合を通じてポートフォリオを強化し、リモートワークフォースや分散ネットワークのニーズに対応し続けています。戦略的パートナーシップ、買収、R&D投資は、検出速度の向上、誤検知の削減、クラウドベースのポリシーオーケストレーションの改善において中心的な役割を果たしています。企業はまた、地域のデータガバナンス法に準拠したプライバシー重視の設計とコンプライアンス対応機能を通じて差別化を図っています。企業がクラウド移行を加速し、統合されたセキュリティプラットフォームを採用するにつれて、多様なエンドポイントと大量トラフィック環境をサポートする軽量で高性能、シームレスに統合されたフィルタリングソリューションの提供を巡る競争が激化しています。
主要プレイヤー分析
- Palo Alto Networks
- Barracuda Networks
- Forcepoint
- TitanHQ (CopperFasten Technologies)
- Zscaler Inc
- DrayTek
- Kaspersky Lab
- Trend Micro
- ContentKeeper Technologies
- Bloxx Ltd.
最近の開発
- 2025年に、同社はAIを活用した新しいサブカテゴリーをAdvanced URL Filteringソリューションに導入し、より詳細な制御と可視性を提供しました。
- 2025年1月に、BarracudaはEmail Protectionスイートの強化を発表しました(厳密にはWebコンテンツフィルタリングではありませんが、Web/メールセキュリティに関連しています)。これは柔軟な展開とアカウント乗っ取りの予防に焦点を当てています。
- 2024年10月に、DrayTekは14の脆弱性(CVSS 10.0のリモートコード実行の欠陥を含む)に対処するためのセキュリティアップデートを発行し、70万台以上の露出したルーターに影響を与え、Webインターフェースとコンテンツフィルタリングモジュールを修正しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、展開、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、および業界を形作る技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、企業がハイブリッドおよびリモートワーク環境を拡大するにつれて、クラウドネイティブなフィルタリングプラットフォームにますますシフトしていくでしょう。
- AIおよび機械学習による脅威検出が標準となり、新たに出現する悪意のあるドメインの迅速な特定を可能にします。
- 攻撃者がSSL/TLSトラフィック内にペイロードを隠すことが増えるにつれて、暗号化トラフィックの検査が優先されるでしょう。
- SASEおよびゼロトラストフレームワークの採用が進み、統合されたセキュリティアーキテクチャへのWebフィルタリングの統合が加速します。
- 組織が分散エンドポイント全体で軽量でスケーラブルなフィルタリングを優先するにつれて、DNSレイヤーの保護が拡大します。
- 企業は、規制遵守と深い検査のバランスを取るために、より大きなプライバシーコントロールを求めるでしょう。
- 教育、医療、政府部門は、デジタルセーフティの要件が高まる中、導入を増やすでしょう。
- 高度な行動分析がコンテキストフィルタリングを強化し、複雑なネットワーク全体での誤検知を減少させます。
- ベンダーは、高ボリュームのトラフィックを管理しながら、遅延を最小限に抑える高性能フィルタリングに注力するでしょう。
- サイバーセキュリティベンダーとクラウドサービスプロバイダーの間のパートナーシップが、マルチレイヤーのコンテンツフィルタリングエコシステムを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のウェブコンテンツフィルタリング市場の規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間に、Webコンテンツフィルタリング市場はどの程度の年平均成長率で成長すると予測されていますか?
ウェブコンテンツフィルタリング市場の主要な地域はどこですか?
Webコンテンツフィルタリング市場の成長の主要な要因は何ですか?
Webコンテンツフィルタリング市場において、アプリケーション別の主要なセグメントはどれですか?
ウェブコンテンツフィルタリング市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ウェブコンテンツフィルタリング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のウェブコンテンツフィルタリング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,147.5 million → 2032: USD 13,869.5 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ウェブコンテンツフィルタリング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ウェブコンテンツフィルタリング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるウェブコンテンツフィルタリング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ウェブコンテンツフィルタリング市場市場の成長要因
- 3.3 ウェブコンテンツフィルタリング市場市場の抑制要因および課題
- 3.4 ウェブコンテンツフィルタリング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ウェブコンテンツフィルタリング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ウェブコンテンツフィルタリング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ウェブコンテンツフィルタリング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ウェブコンテンツフィルタリング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ウェブコンテンツフィルタリング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はウェブコンテンツフィルタリング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ウェブコンテンツフィルタリング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ウェブコンテンツフィルタリング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ウェブコンテンツフィルタリング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ウェブコンテンツフィルタリング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ウェブコンテンツフィルタリング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のウェブコンテンツフィルタリング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のウェブコンテンツフィルタリング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のウェブコンテンツフィルタリング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のウェブコンテンツフィルタリング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのウェブコンテンツフィルタリング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のウェブコンテンツフィルタリング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのウェブコンテンツフィルタリング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ウェブコンテンツフィルタリング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
