
市場概要:
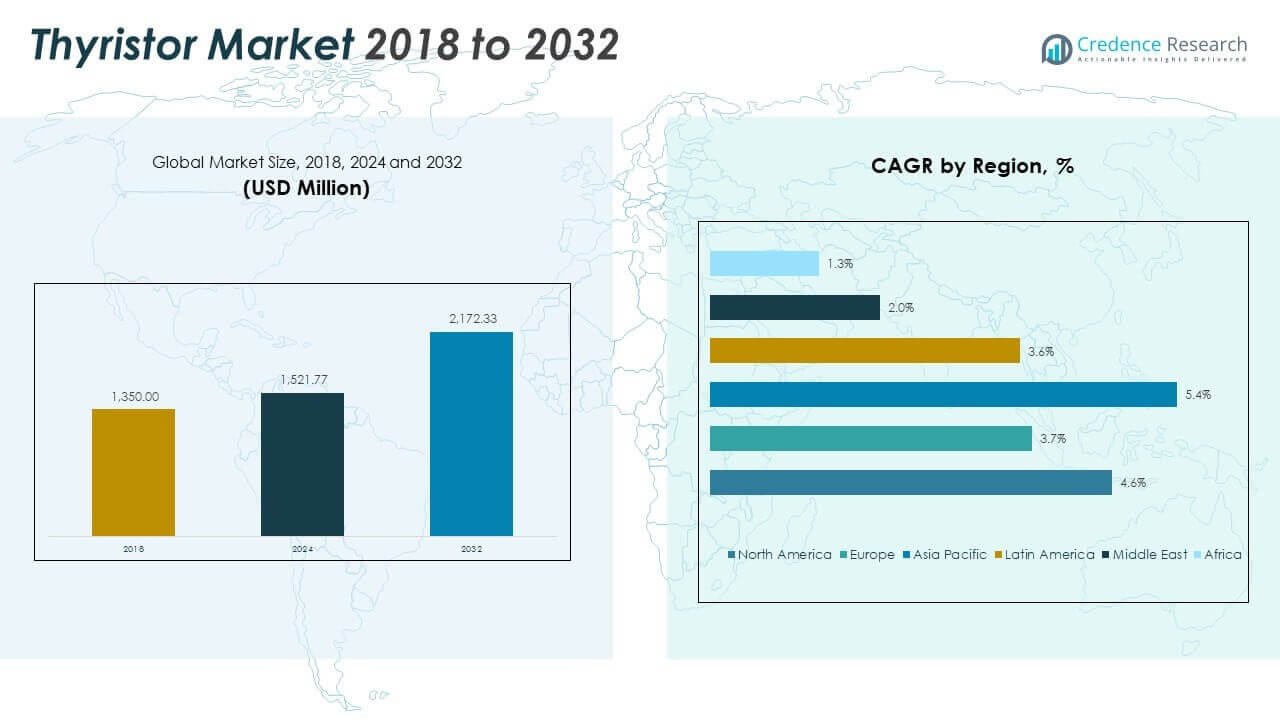
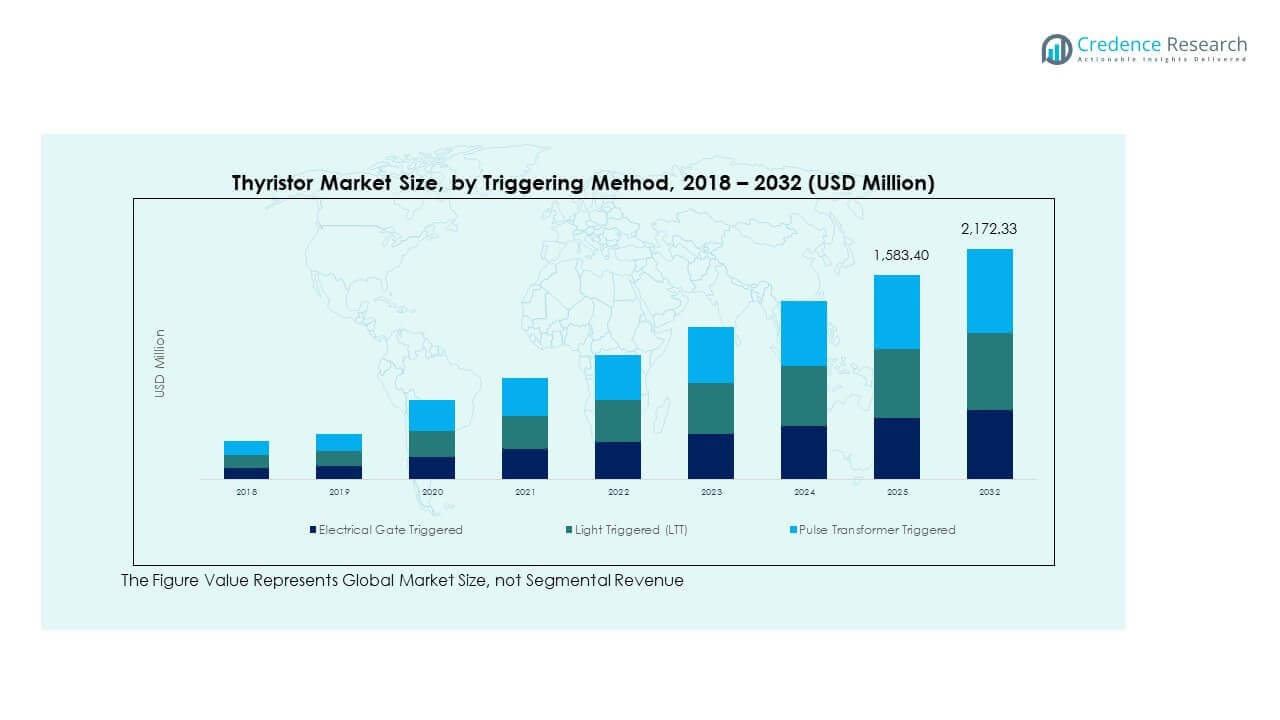
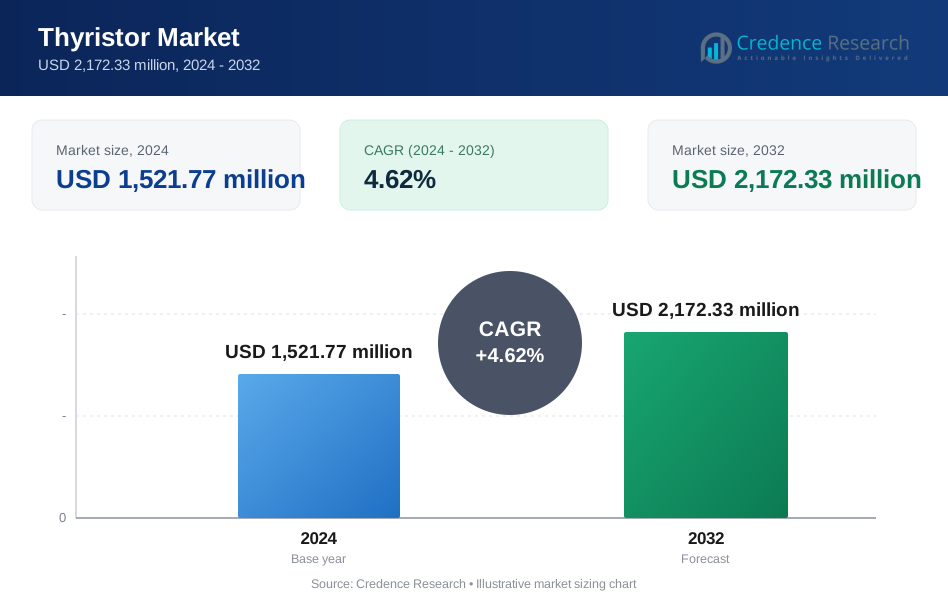
世界のサイリスタ市場 の規模は、2018年に13億5,000万米ドル、2024年に15億2,177万米ドルと評価され、予測期間中に 年平均成長率4.62% で2032年には21億7,233万米ドルに達すると予想されています。市場は電力エレクトロニクスの用途で安定した拡大を示しています。成長は産業および公共事業セクターからの需要の増加を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のサイリスタ市場規模 | 15億2,177万米ドル |
| サイリスタ市場、年平均成長率 | 4.62% |
| 2032年のサイリスタ市場規模 | 21億7,233万米ドル |
世界のサイリスタ市場は、電力制御のニーズの高まりから支持を得ています。産業オートメーションは制御整流器の使用を増加させています。電力網は電圧調整のための信頼性のあるスイッチングを必要としています。電気鉄道システムは高電流処理デバイスに依存しています。再生可能エネルギーインバーターは安定した変換のためにサイリスタを採用しています。重工業は高負荷条件下での耐久性を評価しています。製造工場は旧式の電力システムをアップグレードしています。モータードライブや溶接機器からの需要が増加しています。長い動作寿命は、セクター全体での再採用をサポートしています。
アジア太平洋地域は強力な電子機器製造により世界のサイリスタ市場をリードしています。中国は大規模な産業および電力プロジェクトを通じて支配しています。日本と韓国は先進的な半導体生産で需要を支えています。インドは電力網の拡大と鉄道電化を通じて台頭しています。ヨーロッパは再生可能エネルギーの統合から安定した需要を維持しています。ドイツとフランスは産業オートメーションのアップグレードに焦点を当てています。北米は電力ユーティリティからの中程度の成長を示しています。新興地域はインフラ開発を通じてサイリスタを採用しています。
市場の洞察:
- 世界のサイリスタ市場規模は、2018年に13億5,000万米ドル、2024年に15億2,177万米ドルに達し、予測期間中に年平均成長率4.62%で成長し、2032年には21億7,233万米ドルに達すると予測されています。
- アジア太平洋地域は、大規模な電力インフラと製造規模により約44%のシェアを占め、次いで北米がグリッドの近代化により約26%、ヨーロッパが産業オートメーションと鉄道電化に支えられ約20%を占めています。
- アジア太平洋地域は、中国とインドからの強い需要、鉄道ネットワークの拡大、継続的なグリッド容量の追加に支えられ、年平均成長率5.4%で最も成長が速い地域です。
- 電気ゲートトリガーサイリスタは、産業用電力制御、モータードライブ、標準グリッドアプリケーションで広く使用されており、約55%のシェアを占めています。
- 光トリガーサイリスタは約30%のシェアを持ち、パルストランスフォーマートリガーデバイスは高電圧およびノイズに敏感な電力システムでの需要に支えられ、約15%を占めています。
市場の推進要因:
産業システムにおける信頼性の高い電力制御の需要増加
世界のサイリスタ市場は、産業用電力制御のニーズの高まりから力を得ています。工場は重機のための安定した電流制御を必要としています。鉄鋼、セメント、鉱業プラントは高負荷耐性デバイスに依存しています。サイリスタは過酷な電気条件下での一貫した性能をサポートします。電力の安定性は産業全体の生産効率を向上させます。設備のダウンタイムの削減は採用決定をサポートします。長寿命は交換頻度を減少させます。コスト効率は大規模な展開をサポートします。
- 例えば、ABBは、計画外のシャットダウンなしで連続炉操作を可能にする、6 kA以上の定格のフェーズコントロールサイリスタを製鉄所に供給しています。
電気鉄道と都市交通インフラの拡大
電気鉄道ネットワークは制御された電力変換システムに依存しています。サイリスタは高い信頼性で牽引電力を管理します。メトロプロジェクトは世界中の都市中心部で拡大しています。鉄道電化プログラムはコンポーネントの需要を増加させます。電圧制御は安全な列車運行を保証します。高電流容量は鉄道牽引システムに適しています。公共交通機関への投資は安定した調達をサポートします。インフラのアップグレードは長期的な需要を維持します。
- 例えば、Siemens Mobilityは、ロンドン、ニュルンベルク、デリーの主要ネットワークを含むヨーロッパとアジアのメトロシステムで、MoCompシリーズのようなIGBTおよびシリコンカーバイド(SiC)ベースの牽引コンバータを展開し、マルチメガワットの負荷を処理します。
高電圧直流送電の展開増加
HVDCシステムは正確な電力スイッチングコンポーネントを必要とします。サイリスタは効率的な長距離電力送電を可能にします。グリッドオペレーターはエネルギーセキュリティのためにHVDCリンクを拡大しています。国境を越えた電力取引はシステムの設置を増加させます。グリッドの近代化プロジェクトは実証済み技術を採用しています。高電圧処理は運用の安全性を保証します。ユーティリティは成熟したテスト済みのコンポーネントを好みます。信頼性はグリッドレベルでの採用をサポートします。
重負荷モータードライブと産業用機器での使用増加
モータードライブは正確な速度とトルク制御を必要とします。サイリスタは負荷下での安定したモーターパフォーマンスをサポートします。産業オートメーションは制御されたドライブの設置を増加させます。石油とガス施設は堅牢なパワーデバイスを使用します。海洋およびオフショアシステムは高い耐久性を要求します。機器の標準化は既知のコンポーネントを好みます。メンテナンスの簡素化は運用の継続性をサポートします。産業の成長は一貫した需要を支えます。
市場動向:
コンパクトで高効率なパワー半導体設計へのシフト
メーカーはコンパクトなサイリスタモジュール設計に注力しています。スペースの制約が機器のアーキテクチャ決定に影響を与えます。小さなフットプリントは現代のパワーキャビネットをサポートします。熱管理は高度なパッケージングによって改善されます。効率の向上はエネルギー損失を減少させます。設計の最適化はより高いパワー密度をサポートします。機器メーカーは柔軟な統合オプションを重視します。革新は製品の段階的な進化を促進します。
- 例えば、インフィニオンは接合温度制限が135°Cに達するプレスパックサイリスタを導入し、コンパクトなHVDCバルブアセンブリにおける信頼性とパワー密度を向上させました。
ハイブリッドパワー制御アーキテクチャ内でのサイリスタの統合
パワーシステムはハイブリッド半導体構成を採用しています。サイリスタはIGBTと組み合わせてパフォーマンスのバランスを取ります。ハイブリッド設計はスイッチングと伝導の役割を最適化します。システム設計者はコンポーネントの組み合わせを通じて効率を向上させます。パワーエレクトロニクスはモジュラーなレイアウトへと進化します。柔軟性は多様な電圧要件をサポートします。エンジニアリングチームは適応可能なシステム設計を好みます。アーキテクチャの変更はコンポーネントの選択に影響を与えます。
- 例えば、三菱電機はトラクションインバータにおいて、オールシリコンカーバイド(SiC)パワーモジュールと高電圧IGBT(HVIGBT)を利用し、高電流負荷を処理しながらエネルギー消費を最大40%削減します。
標準化と認証コンプライアンスへの関心の高まり
グローバルプロジェクトは認証されたパワーコンポーネントを要求します。標準は安全性と相互運用性を保証します。メーカーは製品を国際基準に合わせます。認証はユーティリティの承認期間を短縮します。コンプライアンスはグローバル市場へのアクセスをサポートします。エンドユーザーは標準化されたコンポーネントを好みます。品質保証はサプライヤーの選択に影響を与えます。規制の整合性は調達のトレンドを形作ります。
パワーデバイスにおけるデジタルモニタリングの段階的な採用
デジタルセンサーがパワー制御システムに導入されています。状態監視は予測保守を改善します。サイリスタモジュールは基本的な診断を統合します。オペレーターは熱的および電気的ストレスを追跡します。データの可視性は資産管理をサポートします。デジタル機能はシステムの信頼性を向上させます。ユーティリティは早期の故障検出を重視します。モニタリングの採用はライフサイクルの最適化をサポートします。
市場課題分析:
先進的なパワー半導体代替品からの競争の激化
グローバルサイリスタ市場は新しいデバイスからの圧力に直面しています。IGBTとMOSFETは高速スイッチング用途でシェアを拡大しています。これらの代替品はより高いスイッチング周波数をサポートします。コンパクトな設計は現代の機器メーカーを引き付けます。パフォーマンスの期待は引き続き高まっています。コスト比較は購入者の決定に影響を与えます。技術の変化は従来の用途に影響を与えます。競争圧力は長期的なポジショニングに挑戦します。
高出力用途における複雑な熱管理と設計制約
高出力の運転は、かなりの熱負荷を生み出します。熱制御はシステム設計の複雑さを増します。冷却要件は設置コストを上昇させます。不適切な熱制御はデバイスの故障を引き起こすリスクがあります。エンジニアリングの精度が重要になります。システム統合には熟練した専門知識が必要です。設計ミスは信頼性の結果に影響を及ぼします。これらの制約はコンパクトシステムでの採用を制限します。
市場機会:
再生可能エネルギーグリッドインフラプロジェクトの拡大
再生可能グリッドは安定した電力変換デバイスを必要とします。サイリスタは大規模システムでの電圧制御をサポートします。太陽光と風力の統合はグリッドの複雑さを増します。電力会社は実績のある電力部品に投資します。長寿命はインフラ資産に適しています。グリッドバランシングのニーズは採用をサポートします。エネルギー移行プロジェクトは部品需要を拡大します。大規模な展開から利益を得ます。
新興産業経済における電化の進展
新興市場は産業用電力容量を拡大します。製造業の成長は制御デバイスの需要を増加させます。グリッドの拡張は信頼性のあるスイッチングニーズをサポートします。インフラプロジェクトはコスト効率の高い技術を採用します。地元産業は耐久性のある部品を好みます。電化プログラムは設備のアップグレードを推進します。電力の安定性は経済発展をサポートします。長期投資を通じて勢いを得ます。
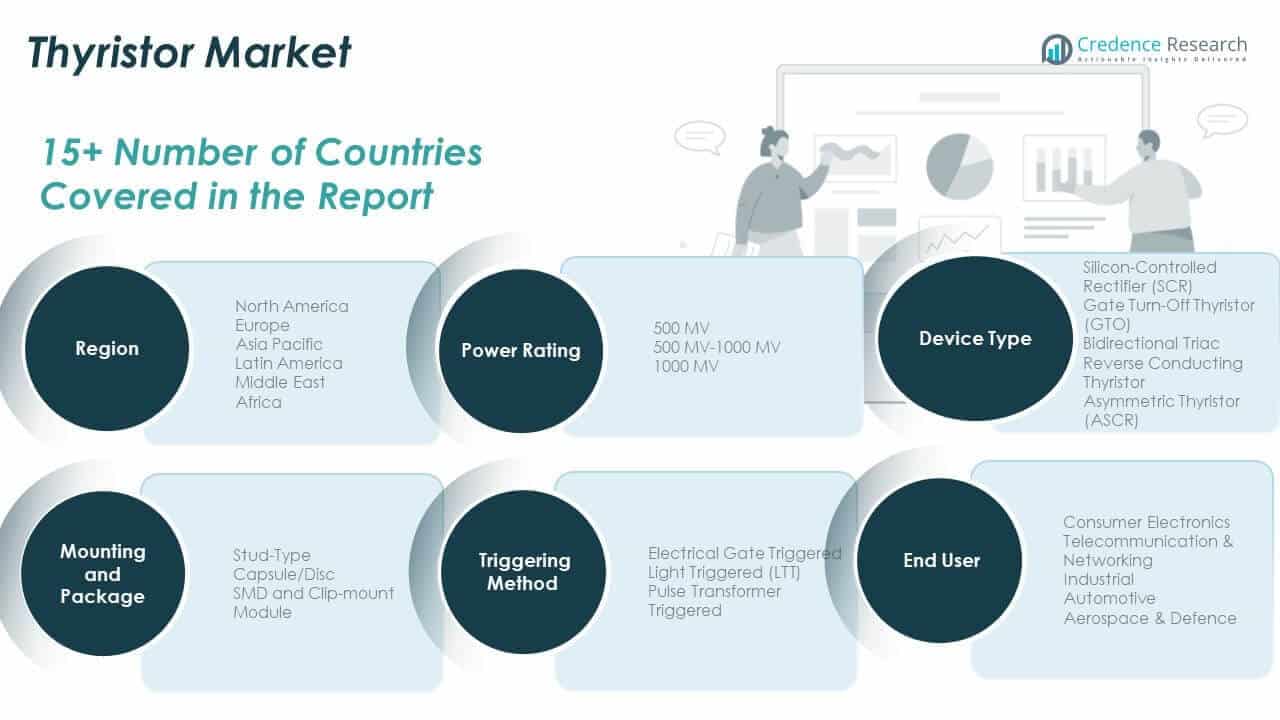
市場セグメンテーション分析:
電力定格別
グローバルサイリスタ市場は電力定格によって明確に差別化されています。500 MVセグメントは消費者向け電子機器と軽工業用途をサポートします。この範囲は中程度の負荷ニーズを持つコンパクトシステムに適しています。500 MV–1000 MVセグメントは鉄道牽引とグリッド制御機器に対応します。高電圧耐性は安定した電力変換をサポートします。1000 MVセグメントは重工業およびHVDC用途に対応します。電力会社や大規模プラントはこのカテゴリーを好みます。極端な条件下での長時間の運転をサポートします。
- 例えば、日立エナジーは極端な電気的ストレス下での連続運転用に設計されたHVDCシステムに超高出力サイリスタを展開しています。
デバイスタイプ別
シリコン制御整流器はコスト効率のため広く採用されています。SCRは整流とモーター制御用途をサポートします。ゲートターンオフサイリスタは高度な牽引および電力システムに対応します。GTOは高出力下での制御されたターンオフを可能にします。双方向トライアックは家電製品でのACスイッチングをサポートします。逆導通サイリスタは回路の複雑さを軽減します。非対称サイリスタは高電圧DC送電をサポートします。デバイスの選択は制御と負荷のニーズに依存します。
- 例えば、STマイクロエレクトロニクスは、世界中の製造工場でモータードライブや制御整流器に広く使用されている産業用グレードのSCRを供給しています。
取り付けおよびパッケージ別
スタッドタイプのパッケージは機械的安定性と容易な交換をサポートします。カプセルおよびディスク形式は非常に高い電流を処理します。SMDおよびクリップマウントデザインはコンパクトな電子機器に適しています。モジュールパッケージは統合された熱管理をサポートします。パッケージの選択は冷却と設置の容易さに影響します。機器の設計がパッケージの選択を導きます。
トリガー方法による分類
電気ゲートトリガー型サイリスタは標準システムを支配しています。光トリガー装置は高電圧の絶縁をサポートします。パルストランスフォーマートリガーはノイズに敏感なシステムをサポートします。トリガーの選択は安全性と制御精度に影響します。
エンドユーザーによる分類
産業ユーザーは重電力需要のために需要をリードしています。自動車用途は電力制御モジュールをサポートします。通信システムは安定したスイッチングに依存しています。消費者向け電子機器はコンパクトなデザインを好みます。航空宇宙および防衛は高い信頼性を要求します。
セグメンテーション:
電力定格による分類
- 500 MV
- 500 MV–1000 MV
- 1000 MV
- シリコン制御整流器 (SCR)
- ゲートターンオフサイリスタ (GTO)
- 双方向トライアック
- 逆導通サイリスタ
- 非対称サイリスタ (ASCR)
- スタッドタイプ
- カプセル/ディスク
- SMDおよびクリップマウント
- モジュール
- 電気ゲートトリガー
- 光トリガー (LTT)
- パルストランスフォーマートリガー
- 消費者向け電子機器
- 通信 & ネットワーキング
- 産業用
- 自動車
- 航空宇宙 & 防衛
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米のグローバルサイリスタ市場規模は、2018年に3億5883万米ドルから2024年に3億9778万米ドルと評価され、2032年までに5億6677万米ドルに達すると予測されており、予測期間中のCAGRは4.6です。北米は約26%の市場シェアを持っています。北米のグローバルサイリスタ市場は、強力な産業オートメーション需要から恩恵を受けています。電力ユーティリティはグリッドの近代化プロジェクトに投資しています。鉄道や地下鉄のアップグレードは牽引システムの需要を支えています。製造工場は安定した電力制御装置に依存しています。電気自動車インフラはパワーエレクトロニクスの使用をサポートしています。防衛および航空宇宙分野は高信頼性のコンポーネントを求めています。成熟した半導体サプライチェーンは安定した生産を支えています。コアアプリケーション全体で安定した需要を維持しています。
ヨーロッパ
ヨーロッパのグローバルサイリスタ市場規模は、2018年に2億8836万米ドルから2024年に3億0949万米ドルと評価され、2032年までに4億1134万米ドルに達すると予測されており、予測期間中のCAGRは3.7です。ヨーロッパは約20%の市場シェアを占めています。ヨーロッパのグローバルサイリスタ市場は強力な産業基準を反映しています。ドイツとフランスはオートメーション投資を通じてリードしています。再生可能エネルギーの統合がグリッドのアップグレードを促進しています。鉄道電化プロジェクトはコンポーネント需要を維持しています。電力品質規制は制御整流器の使用をサポートしています。産業の改修は交換サイクルを支えています。地元の製造業者は効率改善に焦点を当てています。セクター全体でバランスの取れた成長を示しています。
アジア太平洋
アジア太平洋のグローバルサイリスタ市場規模は、2018年に5億7780万米ドルから2024年に6億6782万米ドルと評価され、2032年までに10億1079万米ドルに達すると予測されており、予測期間中のCAGRは5.4です。アジア太平洋は約44%の市場シェアを持っています。アジア太平洋のグローバルサイリスタ市場は規模でリードしています。中国は電力インフラの拡大を通じて支配しています。インドは鉄道とグリッドプロジェクトを通じて需要を支えています。日本と韓国は先進的な電子機器製造に依存しています。産業能力の成長はボリューム需要を維持しています。都市交通投資は牽引システムをサポートしています。コスト効率の良い生産が地域供給を強化しています。最も急成長している地域であり続けています。
ラテンアメリカ
ラテンアメリカのグローバルサイリスタ市場規模は、2018年に7830万米ドルから2024年に8733万米ドルと評価され、2032年までに1億1485万米ドルに達すると予測されており、予測期間中のCAGRは3.6です。ラテンアメリカは約6%の市場シェアを持っています。ラテンアメリカのグローバルサイリスタ市場はインフラ開発とともに成長しています。ブラジルは産業の近代化を通じてリードしています。電力グリッドの安定性が優先事項です。鉱業と金属が高負荷機器の使用を促進しています。鉄道のアップグレードは牽引需要を支えています。輸入依存が供給のダイナミクスを形成しています。政府プロジェクトが調達サイクルに影響を与えています。徐々に安定した拡大を示しています。
中東
中東のグローバルサイリスタ市場規模は、2018年に2835万米ドルから2024年に2830万米ドルと評価され、2032年までに3281万米ドルに達すると予測されており、予測期間中のCAGRは2.0です。この地域は約2%の市場シェアを持っています。中東のグローバルサイリスタ市場はユーティリティに依存しています。グリッドの信頼性プロジェクトは制御された電力システムをサポートしています。石油とガスの施設は堅牢な電子機器を必要としています。インフラ投資は選択的に行われています。輸入依存が価格構造に影響を与えています。産業の多様化が限られた成長を支えています。電力品質が注目分野であり続けています。慎重な需要パターンを示しています。
アフリカ
アフリカのグローバルサイリスタ市場規模は、2018年に1,836万米ドルから2024年には3,105万米ドルと評価されており、2032年までに3,578万米ドルに達すると予測されており、予測期間中のCAGRは1.3です。アフリカは約2%の市場シェアを持っています。アフリカにおけるグローバルサイリスタ市場は初期段階の採用を反映しています。グリッド拡張プロジェクトが基本的な需要を促進します。南アフリカは産業活動を通じてリードしています。電力の信頼性の課題が制御システムの使用をサポートします。輸入依存が供給の可用性を形作ります。インフラ資金が急速な成長を制限します。ユーティリティのアップグレードが調達決定に影響を与えます。長期的な潜在能力を持ち、徐々に進展しています。
主要プレイヤー分析:
- ABB Ltd
- Siemens AG
- シュナイダーエレクトリックSE
- イートンコーポレーションPlc.
- ハネウェルインターナショナルInc.
- アナログデバイセズInc.
- STマイクロエレクトロニクスN.V.
- インフィニオンテクノロジーズAG
- オンセミコンダクター
- 富士電機株式会社
- 三菱電機
- 日本インターエレクトロニクス株式会社
競争分析:
グローバルサイリスタ市場は、強力なグローバルプレイヤーによる統合された競争構造を示しています。大手メーカーはパワーエレクトロニクスポートフォリオと長期顧客契約に注力しています。企業は製品の信頼性と熱性能の向上に投資しています。電力定格にわたるポートフォリオの深さが市場での地位を強化します。戦略的焦点は産業、グリッド、トラクションアプリケーションにあります。確立されたブランドは強力な認証記録から利益を得ています。製造規模がコスト効率をサポートします。地域の存在が顧客との近接性を向上させます。統合された半導体能力を持つプレイヤーに有利です。競争は耐久性、電圧処理、システム互換性に集中しています。ユーティリティやOEMとのパートナーシップが需要の安定性をサポートします。市場リーダーは技術アップグレードを通じてシェアを保護します。
最近の展開:
- 2025年10月、シーメンスは産業オートメーションにおけるデジタルトランスフォーメーションの要求に応えるために設計された新しい高性能ドライブシステム「Sinamics S220」を発表しました。このシステムは新しい制御ユニット(CU320-3)を備え、シーメンスのXceleratorポートフォリオにシームレスに統合され、シミュレーションと分析能力が強化されています。S220システムには再生可能なアクティブインフィードが含まれ、安全性を高めるアーキテクチャに基づいており、サイクルタイムを12msから4msに短縮し、高出力産業用途の生産性と安全性を大幅に向上させます。
- 2025年10月、シュナイダーエレクトリックは「2025年のオファリング」を発表し、中電圧ドライブポートフォリオをAltivar Process ATV6100で拡張しました。このドライブシステムは、鉱業、鉱物、金属などのエネルギー集約型産業向けに設計されており、資産管理とエネルギー効率を向上させるためにコンパクトなフットプリントと最適化された設計を特徴としています。このシステムは、新しいAltivar Predictセンサーなしの監視技術を通じて予測保守をサポートし、高度なアルゴリズムを使用して早期に故障を検出し、電力制御アプリケーションのパフォーマンスを最適化します。
- 2025年10月、イートンはElecramaイベントで9395 XR無停電電源装置(UPS)システムを発表し、ミッションクリティカルなインフラストラクチャのためのフラッグシップソリューションとして位置づけました。この先進的な電力バックアップシステムは、データセンターや産業施設のエネルギー効率と信頼性を最大化するように設計されており、堅牢な電力管理のための世界的な需要の高まりに対応しています。この発表は、再生可能エネルギーへの移行と安定したグリッド運用をサポートする高出力密度ソリューションに対するイートンの注力を強調しています。
レポートのカバレッジ:
この調査レポートは、電力定格別、デバイスタイプ別、取り付けおよびパッケージ別、トリガー方法別、エンドユーザー別、地域別に基づいた詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- グリッドの近代化イニシアチブは、サイリスタベースの電力制御システムへの安定した需要を引き続き促進します。
- 産業オートメーションの拡大により、信頼性の高い大電流スイッチングデバイスの需要が増加します。
- 鉄道電化プログラムは、高出力サイリスタの長期採用を支援します。
- 再生可能エネルギーの統合により、安定したグリッドレベルのパワーエレクトロニクスの需要が強化されます。
- メーカーは、熱性能と運用の信頼性の向上に注力します。
- アジア太平洋地域は、強力なインフラと製造活動によりリーダーシップを維持します。
- モジュラーおよび統合パッケージ形式は、業界全体でより広く受け入れられます。
- 世界的な安全性および性能基準への準拠が、サプライヤーの選択に影響を与えます。
- ハイブリッド電力アーキテクチャは、将来のシステム設計とコンポーネント統合を形作ります。
- 長い機器のライフサイクルが、持続的な交換および改修需要を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルサイリスタ市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、グローバルサイリスタ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのグローバルサイリスタ市場のセグメントが最も大きなシェアを持っていましたか?
グローバルサイリスタ市場の成長を促進している主な要因は何ですか?
グローバルサイリスタ市場の主要企業はどこですか?
2024年にグローバルサイリスタ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サイリスタ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサイリスタ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,521.77 million → 2032: USD 2,172.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サイリスタ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サイリスタ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサイリスタ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サイリスタ市場市場の成長要因
- 3.3 サイリスタ市場市場の抑制要因および課題
- 3.4 サイリスタ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サイリスタ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サイリスタ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サイリスタ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サイリスタ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サイリスタ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサイリスタ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サイリスタ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サイリスタ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サイリスタ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サイリスタ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サイリスタ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサイリスタ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサイリスタ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサイリスタ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサイリスタ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサイリスタ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサイリスタ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサイリスタ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サイリスタ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
