
市場概要:
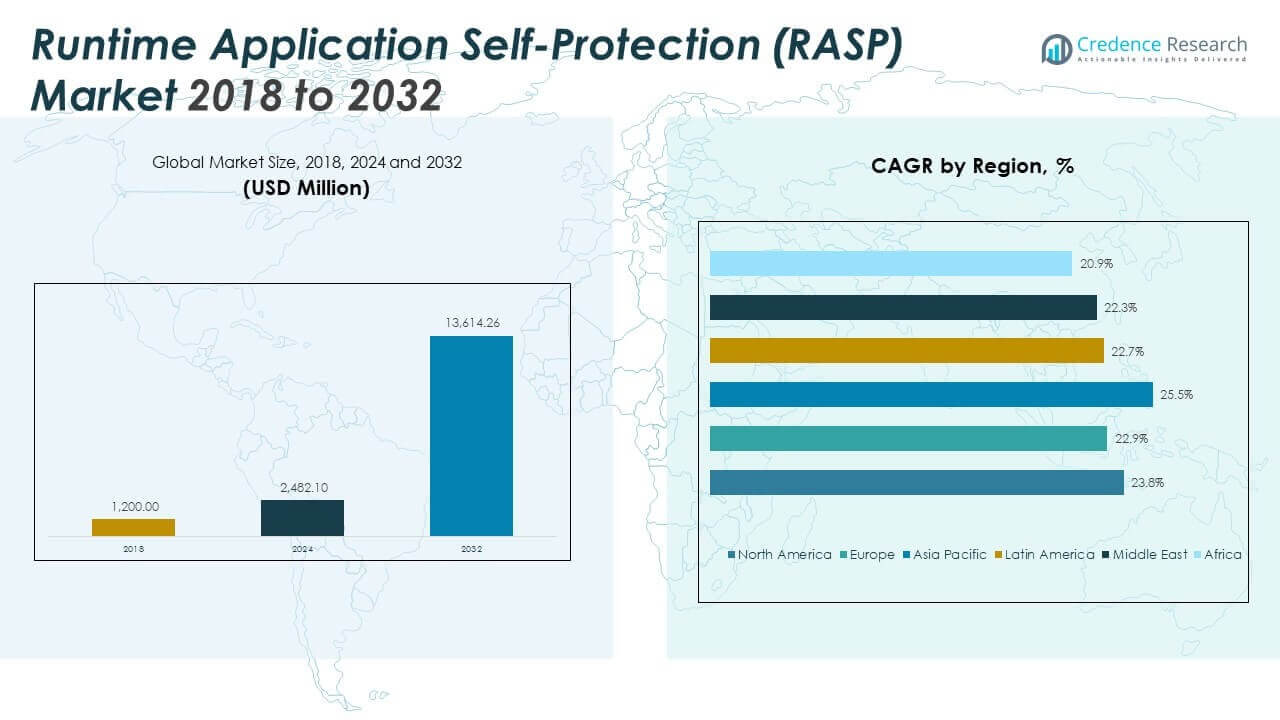
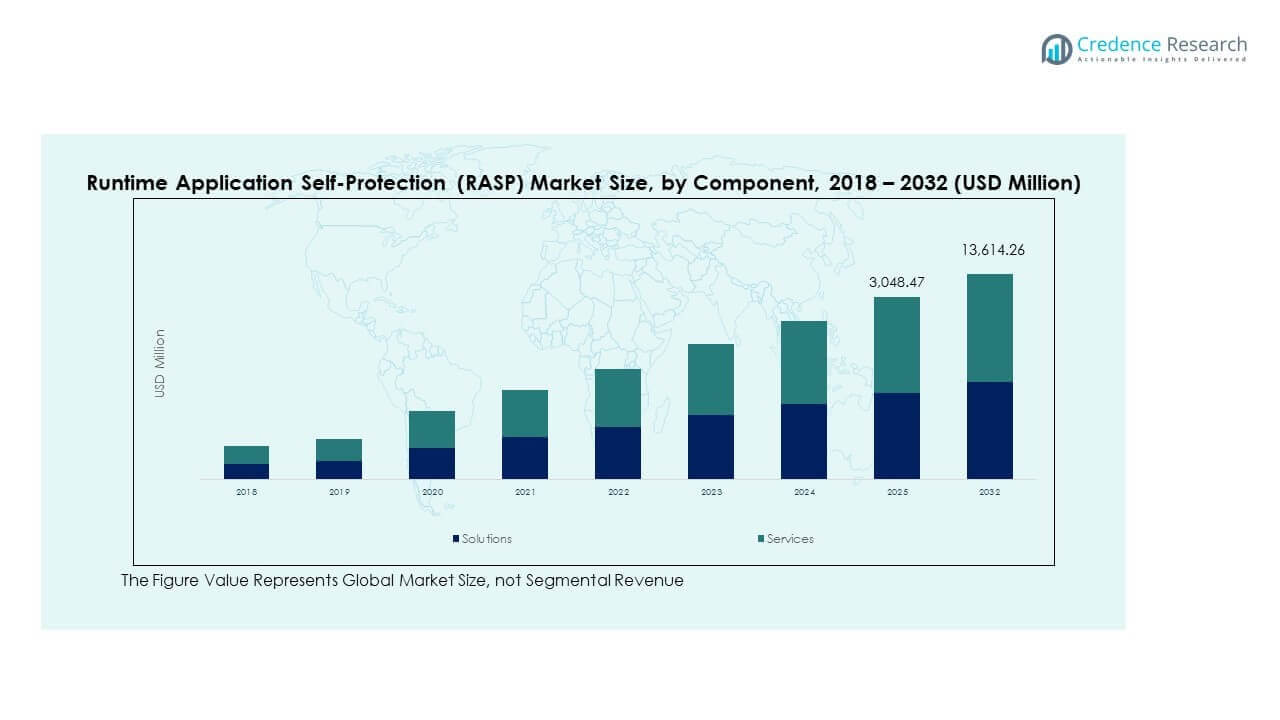
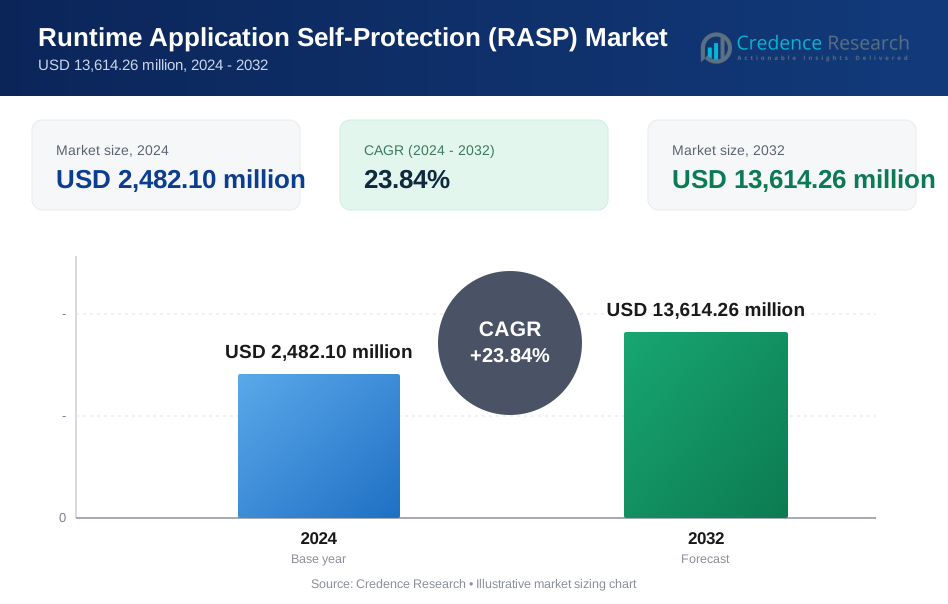
ランタイムアプリケーションセルフプロテクション(RASP)市場の規模は、2018年に12億米ドルから2024年に24億8210万米ドルと評価され、2032年までに136億1426万米ドルに達すると予測されており、予測期間中のCAGRは23.84%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ランタイムアプリケーションセルフプロテクション(RASP)市場規模 2024 | 24億8210万米ドル |
| ランタイムアプリケーションセルフプロテクション(RASP)市場、CAGR | 23.84% |
| ランタイムアプリケーションセルフプロテクション(RASP)市場規模 2032 | 136億1426万米ドル |
RASP市場の成長は、従来のセキュリティがリアルタイムで対応できないアプリケーション層を狙った脅威の増加によって促進されています。組織は、実行時に脅威を検出してブロックするために、セキュリティをアプリケーションに直接組み込んでいます。市場は、DevSecOps、クラウドネイティブプラットフォーム、API駆動のエコシステムの採用拡大から利益を得ています。RASPツールは、外部システムに依存せずにリアルタイム保護を可能にし、遅延を減らし、応答精度を向上させます。大企業は、規制基準に準拠し、機密取引を保護するために、実行時保護を優先しています。リモートワークとデジタルトランスフォーメーションの拡大は、アプリケーション層の防御の緊急性をさらに高めています。
地域的には、北米が強力なサイバーセキュリティインフラ、DevSecOpsの早期採用、規制遵守要件によりRASP市場をリードしています。ヨーロッパは、GDPRや国内のデータ保護法に支えられ、金融サービスやヘルスケアで大きな牽引力を持っています。アジア太平洋地域は、インド、中国、東南アジアでのクラウド採用の増加とモバイルファーストの企業モデルにより急速に台頭しています。ラテンアメリカと中東は、デジタルバンキングと政府の技術プログラムの拡大により勢いを増しています。アフリカは初期段階の市場であり、通信やeコマースなどの分野で採用が徐々に増加しています。
市場の洞察:
- ランタイムアプリケーションセルフプロテクション(RASP)市場は、2018年に12億米ドル、2024年に24億8210万米ドルと評価され、2032年には136億1426万米ドルに達すると予測されており、予測期間中に23.84%のCAGRで成長しています。
- 2024年には北米が41.66%の最高シェアを持ち、強力な企業のサイバーセキュリティ採用と規制の施行により牽引されています。ヨーロッパが23.27%で続き、アジア太平洋地域は急速なデジタル化とAPIセキュリティのニーズにより22.69%を占めました。
- アジア太平洋地域は、拡大するモバイルエコシステム、増加するクラウドネイティブの導入、インド、中国、東南アジア全体での強力なサイバーセキュリティ投資に支えられ、最も急成長している地域です。
- 2024年には、ソリューションがRASP市場のコンポーネントセグメントを支配し、埋め込み型保護の需要により総市場シェアの60%以上を占めました。
- アプリケーションの中では、ウェブベースのソリューションがRASP市場をリードし、エンタープライズが高トラフィックで外部に露出した資産のランタイムセキュリティに焦点を当てていることを反映しています。
市場の推進要因:
企業のデジタル資産に対するアプリケーションレベルのサイバー攻撃の増加
企業はクラウドおよびオンプレミス環境でのライブアプリケーションに対する継続的な攻撃に直面しています。従来のペリメーターツールは、アプリケーションロジック内のランタイムエクスプロイトを阻止できません。ランタイムアプリケーションセルフプロテクション(RASP)市場は、埋め込み型セキュリティコントロールでこのギャップに対処します。RASPツールは、外部依存なしにコード実行中に脅威を検出します。セキュリティチームはアプリケーションの動作を直接可視化できます。企業は機密データの取引をより効果的に保護します。金融、医療、eコマースプラットフォームは、より強力なランタイム防御を求めています。この推進要因は、企業の安定した採用を支えています。
- 例えば、Imperva RASPはSIEMプラットフォームと統合し、コンテキストに基づいたランタイム脅威分析を提供し、企業が機密ユーザーデータを標的とするアプリ内エクスプロイトを検出およびブロックするのを支援します。
DevSecOpsとアジャイルソフトウェア開発手法の採用の増加
DevSecOpsの採用は、企業がアプリケーションセキュリティを展開する方法を再構築します。迅速なリリースサイクルは、手動のセキュリティレビューに対する許容度を低下させます。RASPはアプリケーションのランタイム環境に直接統合されます。セキュリティコントロールは、デプロイメントパイプラインを遅らせることなく機能します。開発チームは、重い設定作業なしに保護を得ることができます。セキュリティは開発者やアプリケーションオーナーに近づきます。企業はセキュリティと開発チーム間の摩擦を減少させます。この整合性が、現代のDevOpsスタック全体でのRASPの展開を推進します。
クラウドネイティブ、API駆動、およびマイクロサービスアーキテクチャの使用の増加
現代のアプリケーションは、分散型マイクロサービスと公開APIに依存しています。これらのアーキテクチャは攻撃面を大幅に拡大します。従来のツールは、東西トラフィックフローを監視するのに苦労します。RASPツールは、ランタイムプロセス内からアプリケーションロジックを観察します。セキュリティチームは、実行レベルで悪意のある呼び出しをブロックします。クラウドネイティブの採用は、埋め込み型保護モデルの需要を強化します。企業は、ゲートウェイの依存なしにAPIを保護します。このアーキテクチャのシフトがRASPの需要を加速させます。
- 例えば、2025年には、Contrast SecurityがDatadogと提携し、ランタイムアプリケーションの脅威テレメトリをDatadog Cloud SIEMに統合し、クラウドネイティブアプリケーション全体でリアルタイムの可視性と行動防御をサポートしました。
アプリケーションセキュリティとデータ保護の強化に対する規制圧力
世界的な規制は、個人情報と金融データの強力な保護を要求しています。企業はアプリケーションレベルの侵害に対して罰則を受けます。RASPは機密操作の継続的な保護を可能にします。セキュリティチームはリアルタイムの脅威防止を通じてコンプライアンスを実証します。組み込みのコントロールは、規制されたセクター全体で監査の準備を改善します。BFSIおよび医療セクターは早期採用を推進します。企業は反応的な検出よりも積極的なランタイムコントロールを好みます。規制圧力は依然として強力な成長の触媒です。
市場動向:
アプリケーションパフォーマンス監視プラットフォームとのRASPの統合
セキュリティチームは、パフォーマンスと保護層全体の統一された可視性を好みます。ベンダーはRASPをAPMツールと統合し、共有テレメトリを提供します。このトレンドはアプリケーションの動作に関するコンテキストを改善します。チームは別々のダッシュボードなしで脅威を特定します。相関された洞察はインシデント対応アクションを迅速化します。運用チームはセキュリティユニットとより緊密に協力します。企業は収束を通じて監視スタックを簡素化します。このトレンドは運用効率を改善します。
軽量エージェントと低オーバーヘッド展開モデルへのシフト
企業はパフォーマンスへの影響が最小限のセキュリティツールを求めています。ベンダーはリソース使用量を抑えるためにRASPエージェントを最適化します。軽量の展開は、高トラフィックのプロダクションワークロードをサポートします。セキュリティチームは顧客向けアプリでの遅延リスクを回避します。採用は大規模なデジタルプラットフォーム全体で増加しています。このトレンドはより広範な企業の受け入れをサポートします。ベンダーは効率とフットプリント削減で競争します。パフォーマンス重視が製品差別化を形成します。
- 例えば、ImpervaのRASPは最小限の遅延を目指して設計されており、アプリケーションランタイムに直接統合され、金融や小売などのセクターで高トラフィック環境に適したパフォーマンスを提供します。
APIとサーバーレスセキュリティへのRASP機能の拡張
APIトラフィックの成長はアプリケーションの脅威パターンを再形成します。ベンダーはRASPのカバレッジをモノリシックアプリを超えて拡張します。ランタイム保護は現在、サーバーレス機能をサポートしています。セキュリティコントロールは短命の実行モデルに適応します。企業はイベント駆動型アーキテクチャをより効果的に保護します。クラウドプロバイダーはこの機能拡張に影響を与えます。RASPは現代の実行環境に適合します。このトレンドはアプリケーションの進化を反映しています。
シグネチャ方式よりも行動ベースの検出への需要の増加
静的シグネチャは進化する攻撃手法に対抗できません。RASPツールは行動ベースの検出モデルを重視します。ランタイムコンテキストは正確な脅威判断を可能にします。アプリケーションロジック内で誤検知が大幅に減少します。セキュリティチームは自動ブロック判断を信頼します。ベンダーは適応型検出エンジンに投資します。企業はアラート量よりも精度を重視します。行動重視がRASPの関連性を強化します。
- 例えば、Micro Focus FortifyはJavaおよび.NETアプリケーションにおけるランタイムデータフロー分析をサポートしており、コンテキストに応じたランタイム保護によってインジェクションやロジックベースの脅威を検出することができます。
市場の課題分析:
多様なアプリケーションスタックとプログラミング言語における複雑な統合
企業は多くの言語やフレームワークでアプリケーションを運用しています。RASPの統合はランタイム環境によって異なります。レガシーシステムは展開の課題を引き起こします。セキュリティチームは専門的な設定知識を必要とします。統合の努力は複雑なIT環境での採用を遅らせます。企業は明確な実装ガイダンスがないとためらいます。ベンダーのサポート品質が展開の成功に影響を与えます。複雑さは依然として採用の主要な障壁です。
中小企業における限定的なセキュリティ意識
中小企業はしばしば周辺セキュリティへの投資を優先します。ランタイム保護の意識は小規模企業では限定的です。予算の制約が高度なセキュリティの採用を制限します。セキュリティチームはRASPツールに関する内部専門知識を欠いています。ベンダーは教育サイクルが長くなります。企業はアプリケーション層のリスクを過小評価しています。市場浸透は組織の規模によって不均一です。意識のギャップが短期的な拡大を制約しています。
市場機会:
デジタルバンキング、フィンテック、およびオンライン決済プラットフォームからの需要増加
デジタル金融プラットフォームは大量の機密取引を処理します。ランタイム攻撃は重大な財務リスクをもたらします。ランタイムアプリケーションセルフプロテクション(RASP)市場はアプリ内での脅威ブロックを直接提供します。金融機関はリアルタイムの防御能力を求めています。組み込みのセキュリティは詐欺の露出を大幅に減少させます。コンプライアンス主導のセクターは積極的なコントロールを好みます。フィンテックの成長はアドレス可能な需要を拡大します。このセグメントは長期的な強力な機会を提供します。
急速なアプリケーションの近代化を伴う新興市場での拡大
新興経済国はデジタルインフラに多額の投資をしています。企業は加速したペースでアプリケーションを近代化しています。クラウドの採用はアプリケーションの露出リスクを増加させます。RASPは重いインフラの必要なしにスケーラブルなセキュリティを提供します。ベンダーはアジア太平洋およびラテンアメリカ市場をターゲットにしています。地域のデジタルエコシステムが採用の勢いを促進します。デジタル成長とともにセキュリティの成熟度が上昇します。新興地域は高成長の可能性を提供します。
市場セグメンテーション分析:
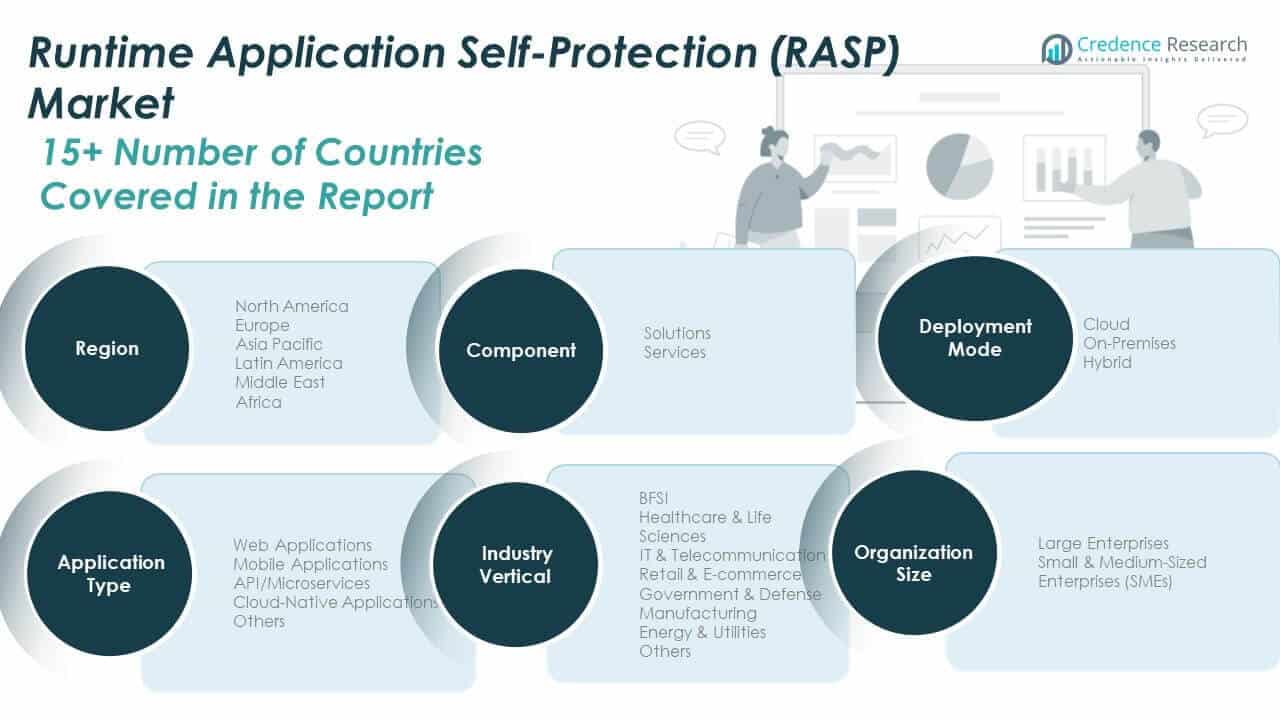
ランタイムアプリケーションセルフプロテクション(RASP)市場は、展開モデル、アプリケーション、コンポーネント、業界の垂直、組織の規模を反映した5つの主要カテゴリーに分かれています。
コンポーネント別では、市場はソリューションとサービスに分かれており、ソリューションはアプリケーションランタイムとの直接統合によって支配的です。コンサルティングやサポートを含むサービスは、企業が展開後の最適化を求める中で着実に成長しています。
- 例えば、Contrast SecurityのRASPソリューションは、Javaおよび.NETランタイムにエージェントを埋め込み、コード変更なしでリアルタイムに攻撃を検出してブロックします。
アプリケーション別では、外部の脅威に対する高い露出のため、ウェブアプリケーションが最大のセグメントを占めています。モバイルファーストの企業シフトとコンテナ化されたデプロイメントの増加により、モバイルアプリケーションとクラウドネイティブアプリケーションが勢いを増しています。API/マイクロサービスのセキュリティは、業界全体での分散アーキテクチャの拡大により、重要な成長セグメントを形成しています。
デプロイメントモード別では、クラウドベースのRASPソリューションが、柔軟性、スケーラビリティ、DevOpsパイプラインとの統合の容易さから、大きなシェアを占めています。オンプレミスのデプロイメントは規制されたセクターで依然として重要であり、ハイブリッドモデルは完全な移行をせずにクラウド環境へ移行する企業をサポートします。
業界縦断別では、BFSI、IT&通信、ヘルスケアが、高いコンプライアンス要件と機密データ保護のために導入をリードしています。小売&eコマース、政府&防衛、製造業は、業務のデジタル化と増加する脅威に直面しながら続きます。
- 例えば、Imperva RASPは、AARPに対して、SIEMシステムに供給されるコンテキスト強化された攻撃分析を提供し、メンバーデータの脅威に関するより良いインテリジェンスを提供しました。
組織規模別では、大企業がより大きな予算と複雑なアプリケーション環境のために導入を支配しています。しかし、中小企業は、より軽量でコスト効果の高いRASPツールの利用可能性により、新たなユーザーとして浮上しています。
セグメンテーション:
コンポーネント別:
- ソリューション
- サービス
アプリケーション別:
- ウェブアプリケーション
- モバイルアプリケーション
- API/マイクロサービス
- クラウドネイティブアプリケーション
- その他
デプロイメントモード別:
- クラウド
- オンプレミス
- ハイブリッド
業界縦断別:
- BFSI
- ヘルスケア&ライフサイエンス
- IT&通信
- 小売&eコマース
- 政府&防衛
- 製造業
- エネルギー&ユーティリティ
- その他
組織規模別(販売チャネル):
- 大企業
- 中小企業(SMEs)
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米のランタイムアプリケーション自己防御(RASP)市場規模は、2018年に5億520万米ドルから2024年に10億340万3000米ドルと評価され、2032年までに56億6492万米ドルに達すると予想され、予測期間中のCAGRは23.8%です。北米は2024年に41.66%の最大の市場シェアを保持しました。この地域は、先進的なデジタルインフラと強力なサイバーセキュリティ規制により、RASPの採用でリードしています。米国とカナダの企業は、金融、ヘルスケア、クラウドプラットフォーム全体でランタイム保護を優先しています。主要なRASPベンダーの存在が市場浸透を強化しています。高いクラウド使用率とDevSecOpsへの早期シフトが、組み込みアプリケーションセキュリティの需要を促進しています。BFSIおよび技術セクターは、コンプライアンスが厳しい環境のため、導入を支配しています。サイバーセキュリティの革新に対する強力な資金提供が、長期的なRASP投資を支えています。市場は、規制および運用リスクの低減によって一貫した成長を維持しています。
ヨーロッパ
ヨーロッパのランタイムアプリケーション自己防御(RASP)市場規模は、2018年に2億9160万米ドルから2024年に5億7777万7000米ドルと評価され、2032年までに29億7815万米ドルに達すると予想され、予測期間中のCAGRは22.9%です。ヨーロッパは2024年に世界市場シェアの23.27%を占めました。GDPRを含む強力なプライバシー規制が、企業にアプリ内セキュリティコントロールの強化を促しています。市場は、デジタル金融とヘルステックセクターの拡大から恩恵を受けています。ドイツ、フランス、英国は、銀行、通信、防衛分野での主要な採用者です。RASPツールは、ヨーロッパのリスクを意識したソフトウェアライフサイクルフレームワークとよく一致しています。組織は、内部の侵害や外部の攻撃を防ぐためにこれらのソリューションを採用しています。EUベースのインテグレーターとのベンダーパートナーシップが市場拡大を支援しています。サイバー保険要件も、継続的なアプリケーション監視ツールへの関心を高めています。
アジア太平洋
アジア太平洋のランタイムアプリケーション自己防御(RASP)市場規模は、2018年に2億5920万米ドルから2024年に5億6305万米ドルと評価され、2032年までに34億4850万米ドルに達すると予想され、予測期間中のCAGRは25.5%です。アジア太平洋は2024年に世界市場シェアの22.69%を占めました。インド、中国、日本、東南アジア全体での急速なクラウド採用とアプリケーションの近代化が需要を促進しています。企業は、モバイルファーストおよびマイクロサービスベースのアーキテクチャを保護するためにランタイム保護に投資しています。金融およびヘルスセクターでの規制の強化が、リアルタイムの脅威緩和を促しています。スタートアップエコシステムと中小企業のクラウド移行がRASPの関連性を高めています。地域政府はサイバーセキュリティの資金提供とコンプライアンス監視を強化しています。国内およびグローバルベンダーが、展開とサポートサービスをローカライズするために協力しています。市場は、高いスケーラビリティのニーズと急速なITインフラ成長から恩恵を受けています。
ラテンアメリカ
ラテンアメリカのランタイムアプリケーション自己防御(RASP)市場規模は、2018年に7440万米ドルから2024年に1億5238万米ドルと評価され、2032年までに7億7424万米ドルに達すると予想され、予測期間中のCAGRは22.7%です。ラテンアメリカは2024年に世界市場の6.14%を占めました。ブラジルとメキシコは、デジタルバンキングとeコマースプラットフォームの成長により、採用をリードしています。企業は、リアクティブな監視からプロアクティブなランタイムセキュリティへとシフトしています。地域のクラウド成長とサイバー犯罪の増加がRASPの展開を支えています。予算の制約が中小企業の採用を遅らせていますが、大企業はアプリケーション層の防御に投資しています。政府と通信セクターは、デジタルサービスの利用増加に伴い、アプリ内セキュリティを強化しています。地元のパートナーシップがベンダーのアクセスと顧客サポートを改善しています。市場の成熟度は、DevSecOpsとランタイムリスクに対する認識の拡大に伴い向上しています。
中東
中東のランタイムアプリケーション自己防御(RASP)市場の規模は、2018年に4,560万米ドル、2024年に8,835万米ドルと評価され、2032年までに4億3,709万米ドルに達すると予測されており、予測期間中のCAGRは22.3%です。2024年には世界市場の3.56%を占めました。GCC諸国は、国家のデジタルインフラを保護するためにサイバーセキュリティに投資しています。BFSIおよび政府部門は、リアルタイムのアプリケーションレベルの防御の需要を牽引しています。RASPソリューションは、進化するデータ保護法へのコンプライアンスをサポートします。クラウドファーストの公共部門プロジェクトは、埋め込み型ランタイム制御の関連性を高めています。デジタルヘルスとスマートシティプログラムは、安全なアプリケーションへの依存を増加させています。採用はUAE、サウジアラビア、イスラエルに集中しています。国際的なベンダーは、RASPの展開とトレーニングを現地化するためのパートナーシップを確立しています。市場の見通しは、政府の高い技術投資により強力です。
アフリカ
アフリカのランタイムアプリケーション自己防御(RASP)市場の規模は、2018年に2,400万米ドル、2024年に6,653万米ドルと評価され、2032年までに3億1,135万米ドルに達すると予測されており、予測期間中のCAGRは20.9%です。2024年には世界市場の2.68%を占めました。南アフリカとエジプトは、金融部門のデジタル化を通じて採用をリードしています。地域のクラウド拡大は、アプリケーション層全体のセキュリティアップグレードをサポートしています。サイバー攻撃の発生は、通信およびユーティリティ部門を埋め込み型保護へと向かわせました。RASPツールは、限られた境界セキュリティを持つモバイル重視の環境に適しています。中規模企業の間では、認識がまだ発展途上です。予算の敏感さが広範な展開を遅らせていますが、多国間の資金提供がギャップを埋めるのに役立っています。グローバルベンダーは、プレゼンスを拡大するためにトレーニングとチャネルサポートに注力しています。市場の成長は、アプリベースの公共サービスプラットフォームの増加に伴い安定しています。
主要プレイヤー分析:
- Contrast Security
- Imperva
- Arxan Technologies / Digital.ai
- Micro Focus (OpenText)
- Guardsquare
- Pradeo
- Signal Sciences (Fastly)
- Veracode
- Waratek
- Jscrambler
- AppSealing
- Check Point Software Technologies
- Trend Micro
- IBM Security
競争分析:
ランタイムアプリケーション自己防御(RASP)市場は、アプリケーションレベルの脅威防御に焦点を当てたグローバルなサイバーセキュリティベンダー間の強力な競争が特徴です。主要プレイヤーには、Contrast Security、Imperva、Micro Focus (OpenText)、Digital.ai、Guardsquare、IBM Securityが含まれます。各ベンダーは、リアルタイムの行動脅威検出、API保護、DevSecOpsパイプラインとの統合を通じて製品能力を拡大することに注力しています。ベンダーは、低レイテンシーのパフォーマンス、環境全体でのスケーラビリティ、規制コンプライアンスのサポートで競争しています。戦略的な開発には、プラットフォーム拡張を目的とした製品の発売、パートナーシップ、買収が含まれます。FastlyによるSignal Sciencesの買収とOpenTextによるMicro Focusの統合は、統合の意図を示しています。市場のリーダーは、AIを活用した脅威検出の研究開発に投資し、製品の差別化を図っています。PradeoやJscramblerのような中堅プレイヤーは、モバイルやJavaScriptセキュリティのニッチなニーズに対応しています。市場はダイナミックで、プレイヤーは革新のスピード、展開の簡便さ、顧客サポートの質で競争しています。特定の業種や地域市場をターゲットにした新規参入者を引き続き惹きつけています。
最近の開発:
- 2025年8月、Contrast Securityは、GitHub CopilotとSumo Logicとの統合により、Northstarプラットフォームのランタイムアプリケーションセルフプロテクション機能を強化する新しい統合を発表しました。このアップデートにより、アプリケーションセキュリティにおける統一された検出、修正、および可観測性のためのプラットフォームの範囲が拡大されます。
- 2025年12月、Contrast SecurityはDatadogと提携し、Datadog Cloud SIEMに検証済みのアプリケーションランタイム脅威検出を統合し、リアルタイムの行動モデリングを通じてRASPを進化させました。この提携は、ソフトウェアライフサイクル全体にわたる包括的なアプリおよびAPIセキュリティをサポートします。
レポートのカバレッジ:
この調査レポートは、展開モデル、アプリケーション、コンポーネント、業界の垂直市場、組織の規模に基づいた詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探求しています。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 企業は、アプリケーション攻撃が従来の境界防御を回避し、ライブ実行層を標的とするため、ランタイムレベルのセキュリティを優先するでしょう。
- DevSecOpsの採用は、開発および展開ワークフローに直接組み込まれるセキュリティツールの需要を加速させます。
- クラウドネイティブおよびマイクロサービスアーキテクチャは、分散アプリケーション環境全体でのアプリ内保護の必要性を拡大させます。
- API駆動のデジタルエコシステムは、ロジックの悪用や不正アクセス試行をブロックするためにランタイム検査への依存を増加させます。
- ベンダーは、アプリケーションのパフォーマンスやユーザーエクスペリエンスに影響を与えないセキュリティを確保するために、低オーバーヘッドのエージェントに焦点を当てます。
- 行動脅威検出は、正確なリアルタイム攻撃防止のためにシグネチャベースの方法よりも優先されるでしょう。
- 規制された業界は、コンプライアンスおよび監査要件をより効率的に満たすためにランタイムコントロールを強化します。
- 新興市場は、クラウド移行とモバイルアプリケーションの使用が急速に拡大する中で、RASPソリューションを採用します。
- プラットフォームの統合は、ベンダーがRASPをより広範なアプリケーションセキュリティおよびモニタリングスイートと統合するにつれて続くでしょう。
- 自動化と分析における継続的な革新は、長期的な競争力と企業の採用パターンを形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のランタイムアプリケーション自己保護(RASP)市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ランタイムアプリケーション自己保護(RASP)市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたランタイムアプリケーション自己保護(RASP)市場のセグメントはどれですか?
ランタイムアプリケーションセルフプロテクション(RASP)市場の成長を促進している主な要因は何ですか?
ランタイムアプリケーション自己保護(RASP)市場の主要企業はどこですか?
2024年にRuntime Application Self-Protection(RASP)市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ランタイムアプリケーション自己防御(RASP)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のランタイムアプリケーション自己防御(RASP)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,482.10 million → 2032: USD 13,614.26 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ランタイムアプリケーション自己防御(RASP)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ランタイムアプリケーション自己防御(RASP)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるランタイムアプリケーション自己防御(RASP)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ランタイムアプリケーション自己防御(RASP)市場市場の成長要因
- 3.3 ランタイムアプリケーション自己防御(RASP)市場市場の抑制要因および課題
- 3.4 ランタイムアプリケーション自己防御(RASP)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ランタイムアプリケーション自己防御(RASP)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ランタイムアプリケーション自己防御(RASP)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ランタイムアプリケーション自己防御(RASP)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ランタイムアプリケーション自己防御(RASP)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ランタイムアプリケーション自己防御(RASP)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はランタイムアプリケーション自己防御(RASP)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ランタイムアプリケーション自己防御(RASP)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ランタイムアプリケーション自己防御(RASP)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ランタイムアプリケーション自己防御(RASP)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ランタイムアプリケーション自己防御(RASP)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ランタイムアプリケーション自己防御(RASP)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のランタイムアプリケーション自己防御(RASP)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のランタイムアプリケーション自己防御(RASP)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のランタイムアプリケーション自己防御(RASP)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のランタイムアプリケーション自己防御(RASP)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのランタイムアプリケーション自己防御(RASP)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のランタイムアプリケーション自己防御(RASP)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのランタイムアプリケーション自己防御(RASP)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ランタイムアプリケーション自己防御(RASP)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
