
市場概要:
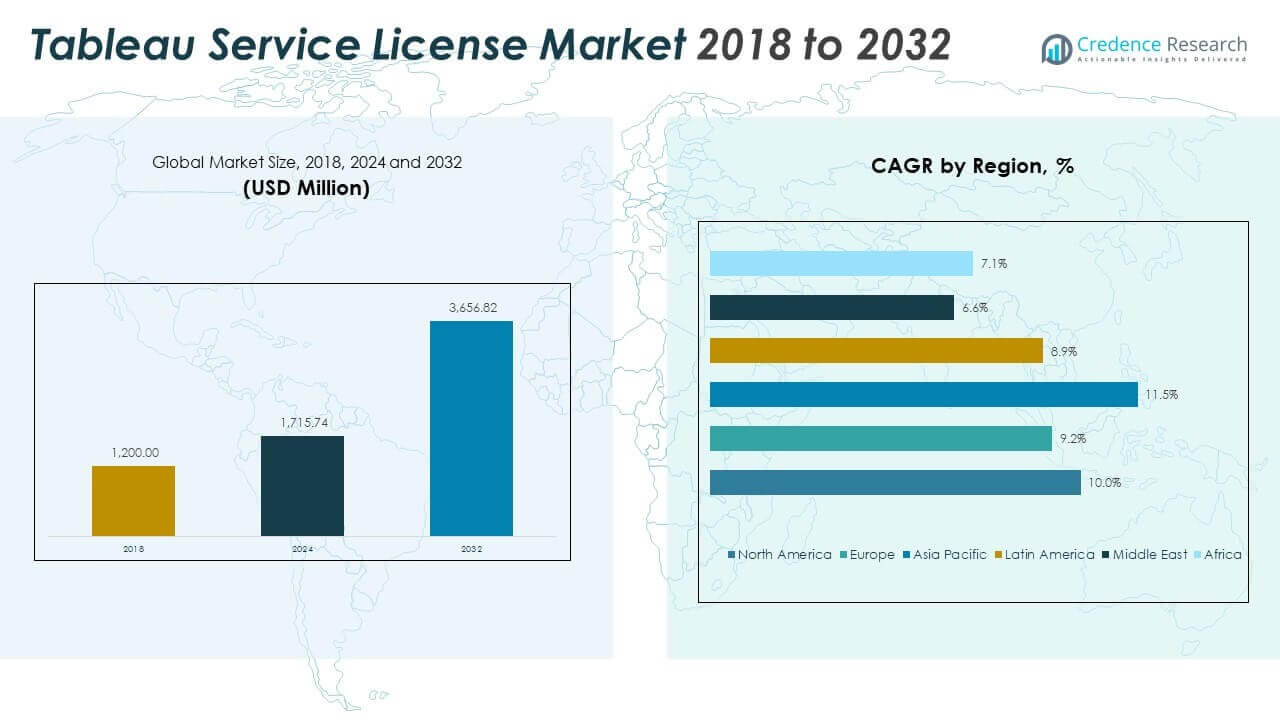
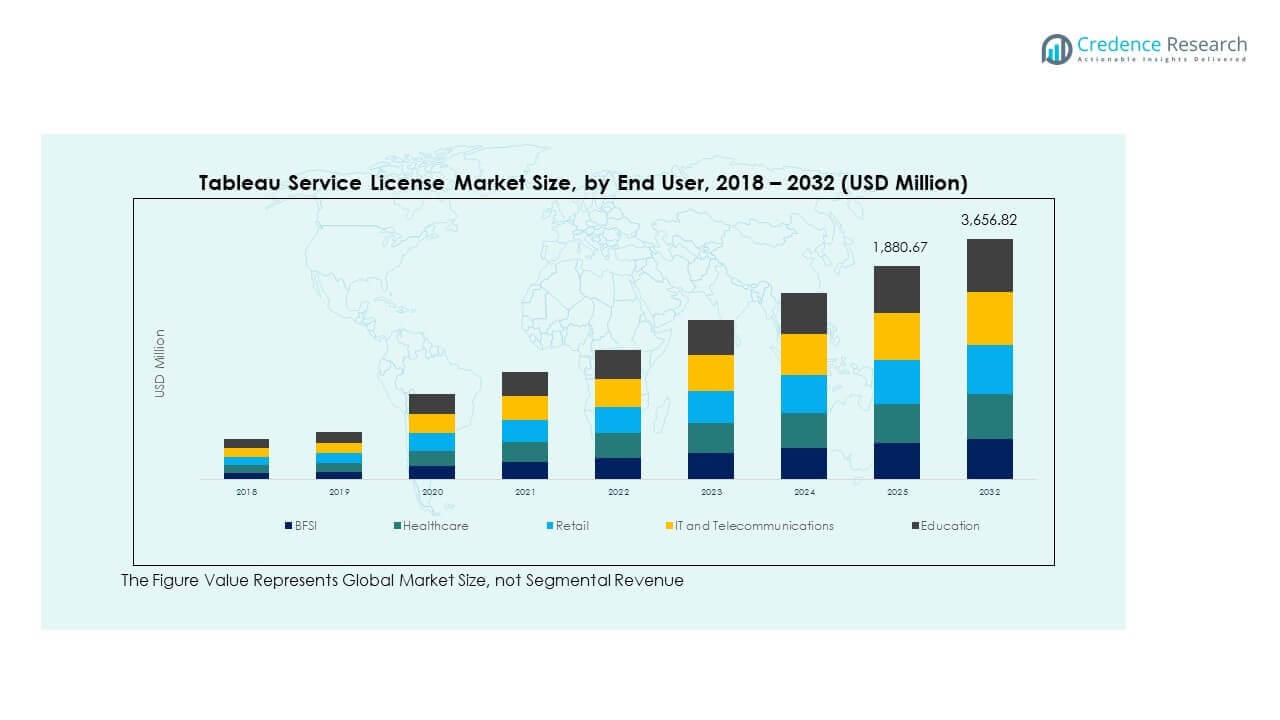
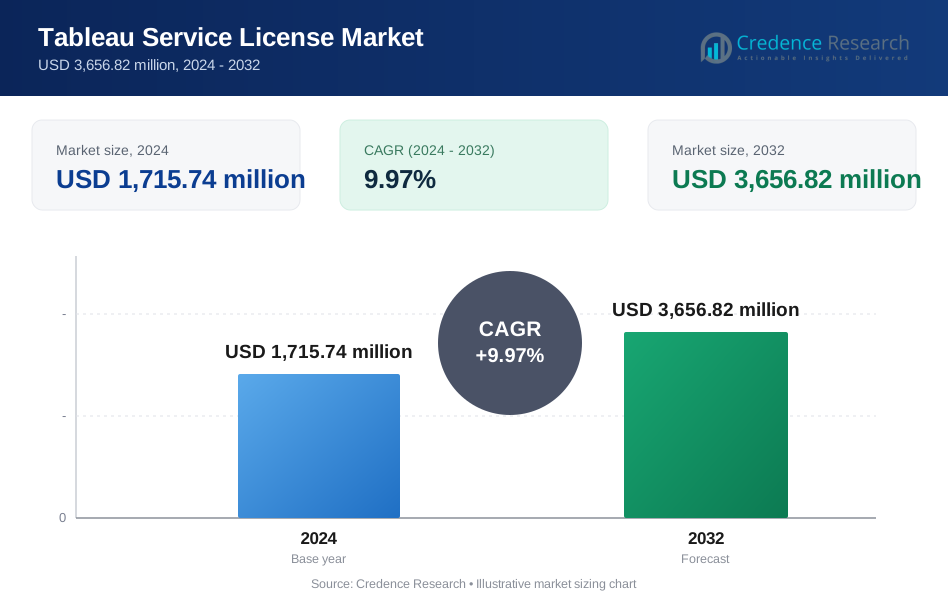
Tableauサービスライセンス市場の規模は、2018年に12億米ドルから2024年に17億1574万米ドルと評価され、予測期間中にCAGR 9.97%で成長し、2032年には36億5682万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| Tableauサービスライセンス市場規模 2024 | 17億1574万米ドル |
| Tableauサービスライセンス市場、CAGR | 12.8% |
| Tableauサービスライセンス市場規模 2032 | 36億5682万米ドル |
市場は、リアルタイムの洞察、データビジュアライゼーション、ユーザーフレンドリーな分析ツールに対する企業の関心の高まりにより成長を続けています。組織はセルフサービスBIを優先し、非技術ユーザーがデータにアクセスして行動できるようにしています。TableauのCRM、クラウドプラットフォーム、AIツールとの統合は、ビジネス機能全体での実用性を強化します。企業は、部門全体での使用に応じてスケールするライセンスモデルを好みます。管理された分析、予測モデリング、オートメーション機能への注目の高まりが、プレミアムライセンスタイプへのアップグレードを促進しています。
北米は、強力な企業のデジタル化と早期のTableau採用により市場をリードしています。ヨーロッパは、BFSIやヘルスケアなどの規制産業での広範な使用により続いています。アジア太平洋は、中規模企業の急速なクラウド採用とデジタルトランスフォーメーションにより、最も急成長している地域として浮上しています。ラテンアメリカ、中東、アフリカは、公共部門の分析イニシアチブとスケーラブルなBIツールへの中小企業の関心の高まりに支えられ、徐々に成長しています。地域の需要パターンは、デジタルインフラの成熟度、規制環境、企業規模の分布を反映しています。
市場の洞察:
- Tableauサービスライセンス市場は、2018年に12億米ドル、2024年に17億1574万米ドルに達し、2032年までに36億5682万米ドルに達すると予測されており、予測期間中に9.97%のCAGRを記録しています。
- 北米は2024年に42.35%のシェアで市場をリードし、次いでヨーロッパが25.29%、アジア太平洋が22.16%を占めています。これは、強力な企業BIの採用、堅牢なクラウドインフラストラクチャ、大規模組織におけるデジタルトランスフォーメーションによって推進されています。
- アジア太平洋は11.5%のCAGRで最も成長している地域であり、中小企業からの高い需要、拡大する技術エコシステム、インド、中国、東南アジアにおける急速なデジタル化によって支えられています。
- クリエイターライセンスセグメントは、ダッシュボードの作成、分析、コラボレーションをサポートする包括的な機能により、最大の収益シェアを占めました。
- クラウド導入は、スケーラブルでメンテナンスが少なく、リモートアクセス可能な分析プラットフォームへのシフトにより、2024年に市場セグメントシェアを支配しました。
市場の推進要因
部門横断的なセルフサービスビジネスインテリジェンストツールの需要増加
組織は、ITチームに依存せずにインサイトに迅速かつ容易にアクセスしたいと考えています。Tableauは、非技術的なユーザーが独立してデータを探索し視覚化することを可能にします。このセルフサービス分析へのシフトは、ビジネス機能全体でのライセンス需要を高めます。マーケティング、財務、人事、運用は、日常的な意思決定にTableauダッシュボードをますます依存しています。企業は、部門のニーズに応じてスケールするライセンスモデルを好みます。Tableauサービスライセンス市場は、このデータアクセスの分散化から利益を得ています。柔軟な導入オプションは、部門レベルでの展開をさらにサポートします。ユーザーフレンドリーなインターフェースは、トレーニング時間を短縮し、採用を加速します。ライセンスのアップグレードは、ユーザーの役割の拡大に合わせて行われます。
- 例えば、JPMorgan Chaseは、500チームにわたる3万人以上のユーザーにTableauを導入し、セルフサービス分析の企業全体での採用を可能にしました。この実装は、報告の合理化を助け、多様なデータニーズを持つ部門全体でのダッシュボードアクセスを拡大しました。
企業およびクラウドプラットフォーム全体でのデータエコシステムの拡大
企業のデータ量は、CRM、ERP、IoTプラットフォームから引き続き増加しています。Tableauは、複数のデータベース、クラウドストレージ、およびビッグデータツールとスムーズに統合されます。そのコネクタは、ハイブリッド環境全体でのデータへのシームレスなアクセスを可能にします。企業は、AWS、Azure、Google CloudとTableauを接続するためにライセンスに依存しています。Salesforceとの強力な互換性が、企業ライセンスの需要を促進しています。Tableauサービスライセンス市場は、このような広範なエコシステム統合から利益を得ています。企業は、カスタマイズなしで多様なデータソースをサポートするライセンスを求めています。事前構築されたテンプレートとAPIは、運用規模をサポートします。ライセンスの更新は、インフラストラクチャの拡大が続く中で増加します。
- 例えば、Red Hatは、Tableau BlueprintとTableau Cloudを採用し、1年未満で4500人以上のスタッフにわたってデータ文化を深め、クラウドおよびハイブリッド環境全体での広範なエコシステム統合を示しました。
リアルタイム分析と迅速な意思決定フレームワークへの重点
企業は、ライブデータの洞察に基づいた迅速な意思決定を求めています。Tableauはリアルタイムのダッシュボードを可能にし、KPI、顧客の動向、運用上の問題を監視するのに役立ちます。製造、物流、小売業界は、運用の継続性のためにライブダッシュボードに依存しています。組織は、リアルタイムのコネクタとリフレッシュサイクルをサポートするライセンスを好みます。ライセンスには、リアルタイムのアクセスと更新を管理するためのガバナンスコントロールが含まれています。企業がアジャイルなデータ駆動型戦略を採用するにつれて、Tableauサービスライセンス市場は成長しています。ドリルダウンやフィルターのようなインタラクティブな機能がビジネス価値を追加します。リアルタイムアラートは、リスクを予測し、対応時間を改善するのに役立ちます。事業継続性の目標は、長期的なライセンス契約を推進します。
AI駆動の分析および予測モデリングプラットフォームとの統合
Tableauは、Python、R、Einstein AIとの統合を通じて、ますます高度な分析をサポートしています。ユーザーは、Tableauダッシュボード内で予測モデルやAI駆動の予測を利用しています。これにより、分析チームは高度なサービスライセンスへのアップグレードを促進されます。企業はデータビジュアライゼーションと処方分析を組み合わせることを目指しています。AI駆動の洞察に対する需要の高まりに伴い、Tableauサービスライセンス市場は拡大しています。ライセンスは、データ準備やモデル展開のような高度な機能へのアクセスを提供します。組織はこのような機能を解放するために、より高い階層のプランを選択します。AI統合は更新価値と長期的なサブスクリプションを増加させます。この要因は、企業ライセンスのプレミアム価格をサポートします。
市場動向
グローバル企業全体でのサブスクリプションベースのライセンスへの移行
従来の一回限りのソフトウェア購入は、年間または複数年のサブスクリプションモデルに移行しています。組織は、予測可能なコストと定期的な機能更新をサブスクリプションプランを通じて好みます。Tableauは、サブスクリプションフレームワークの下で、柔軟なCreator、Explorer、Viewerライセンスタイアを提供しています。このモデルは、前払いコストを削減し、中小企業のアクセス性を向上させます。クラウドファースト戦略のグローバル展開は、サブスクリプションの好みに一致しています。Tableauサービスライセンス市場は、この傾向を反映し、増加する定期収入ストリームを通じて成長しています。ベンダーは顧客維持と付加価値サービスに焦点を当てています。コンサルティングやトレーニングとのライセンスバンドルが増加しています。このモデルは、アカウントの拡大と更新をサポートします。
企業アプリケーション内での組み込み分析への注目の高まり
企業は、Tableauダッシュボードを内部およびクライアント向けアプリケーションに組み込んでいます。これにより、ユーザーはプラットフォームを切り替えることなく、ビジュアライゼーションと対話できます。ヘルスケア、金融、物流などの分野で、Tableau組み込み分析の需要が高まっています。企業は、組み込み機能を使用して、クライアントエクスペリエンスと運用報告を改善しています。Tableauサービスライセンス市場は、OEMおよびAPI統合をサポートするライセンスタイプから利益を得ています。Tableauの拡張性は、業界特化のソリューションの成長を促進しています。ベンダーは、ISVやプラットフォーム開発者向けにカスタマイズされたライセンスを提供しています。この傾向は、B2B SaaSプラットフォームでのライセンス拡大を加速させます。組み込みダッシュボードは、ユーザーのエンゲージメントと粘着性を向上させます。
- 例えば、チャールズ・シュワブは、Tableauダッシュボードをクライアント報告プラットフォームに組み込み、金融アドバイザーが日常的に使用するツール内で直接分析と対話できるようにし、数千人のアドバイザーがシステムを切り替えることなく洞察を提供できるようにしました。
アクセスとガバナンスを合理化するための役割ベースのライセンスの採用
組織は役割に応じてTableauライセンスを展開します。Creatorはダッシュボードを構築し、Explorerはデータと対話し、Viewerはインサイトを消費します。役割ベースのライセンスはコストを最適化し、アクセスを制御し、コンプライアンスをサポートします。企業は大規模なユーザーベースを管理するための柔軟性をこのモデルに評価しています。Tableauサービスライセンス市場は使用権のセグメンテーションから利益を得ています。ITチームはライセンスの使用を監視し、活動に基づいて役割を調整できます。ライセンスティアはビジネスユニットのニーズと予算管理に合わせられています。このモデルは部門間でのインサイトの安全な共有をサポートします。厳格なデータガバナンスを必要とする規制産業での採用が増加しています。役割の明確化はユーザーの生産性も向上させます。
Tableau Publicとコミュニティ主導の学習エコシステムの成長
Tableauの広範な採用は、活発なオンラインコミュニティと公開ダッシュボードギャラリーによって支えられています。無料の学習リソース、フォーラム、認定プログラムが製品の親しみを向上させます。Tableau Publicは、開発者やアナリストのためのショーケースプラットフォームとして機能します。企業はエコシステムの規模と成熟度から自信を得ます。Tableauサービスライセンス市場はユーザー主導のプロモーションから利益を得ています。コミュニティ主導のトレーニングは、組織のオンボーディングコストを削減します。公開ダッシュボードの例は、各セクターでの新しいユースケースを刺激します。認定はプロフェッショナルの採用と企業の信頼を高めます。この強力なエコシステムの関与が市場の成長を支えています。
- 例えば、研究者のYifan Wu、Yifan Zhou、Zhicheng Liuは、Tableau Publicからキュレーションされた25,620のダッシュボードのデータセットを分析し、デザインパターンと一般的なビジュアライゼーションの実践を特定し、ユーザー生成コンテンツの深さとTableauコミュニティエコシステムの強さを強調しました。
市場の課題分析
大規模または長期的な企業展開におけるライセンスコストの高さ
大規模な展開を管理する企業は、高い継続的なライセンスコストに直面しています。数千人のユーザーを持つ組織は、ユーザーごとの価格設定を正当化するのに苦労することがよくあります。予算の制約が小規模な部門や公共部門ユニットでの採用を制限します。Tableauサービスライセンス市場は、拡張計画中の調達の反発に直面しています。CFOは、過剰支出を削減するためにアクティブユーザーごとのライセンスコストを評価します。複数のライセンスタイプを管理する複雑さがコスト管理の問題を増大させます。ベンダーは、機能の更新と価格の透明性をバランスさせる必要があります。長期契約への抵抗が収益予測に影響を与える可能性があります。このコスト感度が価格に敏感な業界での市場浸透を制限します。
レガシーITシステムおよびオンプレミスアーキテクチャとの統合の複雑さ
すべての企業が最新のクラウドファースト環境で運営しているわけではありません。古いITシステムは、Tableauの統合フレームワークとの互換性を欠いていることがよくあります。Tableauをレガシーデータベースやオンプレミスソフトウェアに接続することは技術的に難しい場合があります。Tableauサービスライセンス市場は、統合の障害により採用の遅れに直面しています。社内チームは、Tableauサービスを構成し最適化する専門知識を欠いているかもしれません。カスタムコネクタやミドルウェアがプロジェクトの複雑さとコストを増大させます。政府や銀行のセキュリティポリシーが展開をさらに複雑にします。これらの課題がパイロットからフルスケールライセンスへの転換を遅らせます。ベンダーはオンボーディングサポートと移行ツールを通じてこれに対処します。
市場機会
スケーラブルで手頃な分析ソリューションを求める中小企業からの需要増加
中小企業は、フルデータサイエンスチームに投資せずに分析ツールを求めています。Tableauは、成長するデータニーズに合ったスケーラブルなライセンスを提供します。クラウドベースの配信により、複雑なITインフラが不要になります。Tableauサービスライセンス市場は、階層化されたライセンスを通じて中小企業での採用が増加しています。価格の柔軟性とユーザー単位のアクセスがこの傾向をサポートしています。ベンダーは、スタートアップや中規模企業にバンドルサービスを提供することで、フットプリントを拡大できます。小規模チーム向けに調整されたライセンスにより、アクセスしやすさが向上します。中小企業セグメントは、強力な複数年の成長の可能性を提供します。
公共部門のデジタル化とデータ透明性イニシアチブの高まり
政府や公共機関は、データの透明性とデジタルダッシュボードを受け入れています。Tableauは、オープンデータプラットフォームと市民向け分析をサポートします。ライセンスは、中央政府や地方自治体の契約を通じて勢いを増しています。Tableauサービスライセンス市場は、公共部門の入札や複数部門での採用から利益を得ています。医療、教育、都市ガバナンスにおけるプロジェクトがライセンスボリュームを牽引しています。ベンダーは、公共機関と提携して長期的なスケーラブルパッケージを提供します。このセグメントは、安定した需要と高い更新率を提供します。
市場セグメンテーション分析:
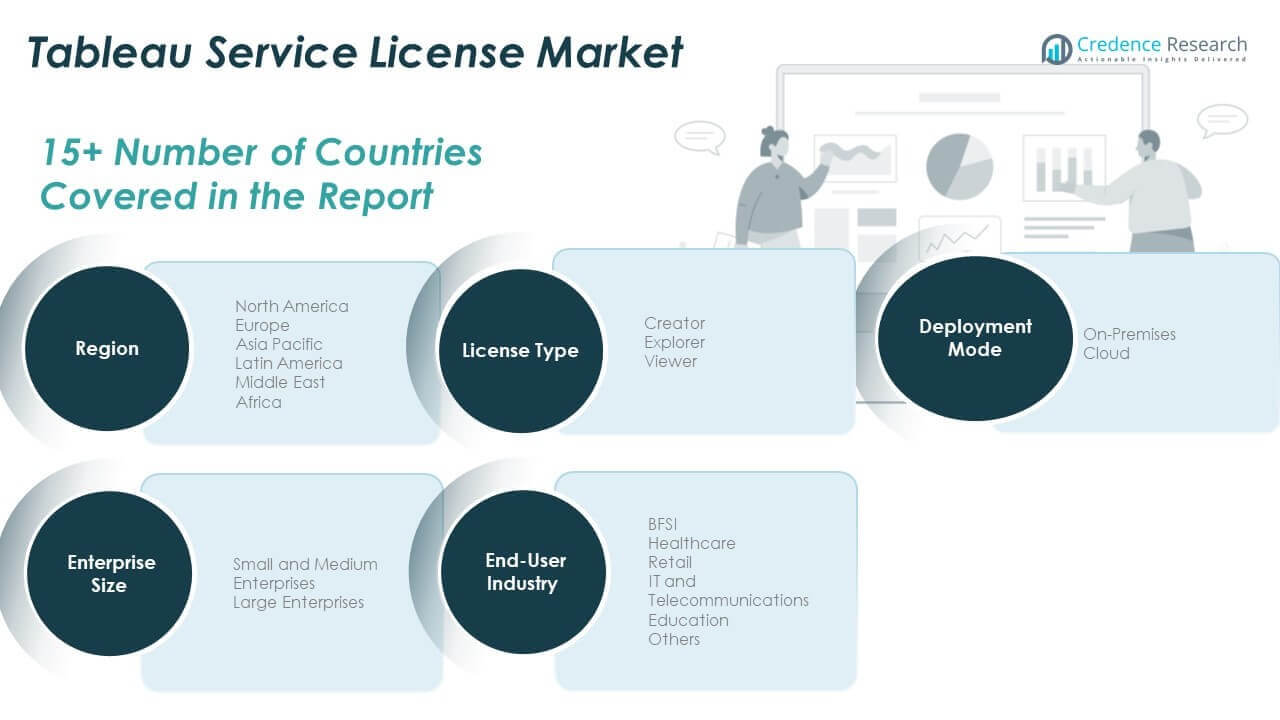
Tableauサービスライセンス市場は、ライセンスタイプ、展開モード、企業規模、エンドユーザー産業によってセグメント化されています。
ライセンスタイプ別では、ユーザーがダッシュボードを構築し、深い分析を行うことができるフル機能を持つクリエイターセグメントが支配しています。エクスプローラーライセンスは、既存のダッシュボードと対話し、基本的な分析を行うことができる中間層として強い存在感を持っています。ビューアライセンスは、ユーザーごとのコストを抑えつつインサイトを拡大したい組織にアピールする、最もコスト効果の高い層として残っています。このセグメンテーションは、多様なビジネス機能にわたる柔軟な展開をサポートします。
展開モード別では、スケーラビリティ、リアルタイムコラボレーション、リモートアクセスへの需要が高まる中、クラウドセグメントが市場をリードしています。クラウド展開は、デジタルトランスフォーメーションを進める企業に好まれています。オンプレミスセグメントは、厳格なデータガバナンス要件やレガシーインフラを持つ大企業の間で関連性を維持しています。ライセンスの好みは、両方のモードが共存するハイブリッド環境にシフトしています。この柔軟性は、業界全体でのTableauの採用を広げるのをサポートします。
企業規模別では、複雑なデータ環境と高い分析成熟度により、大企業が多数のシェアを持っています。しかし、中小企業はTableauをより速いペースで採用しています。柔軟なライセンスとクラウド展開により、中小企業の参入障壁が低くなっています。Tableauサービスライセンス市場は、両セグメントにわたる需要の増加から利益を得ています。階層化されたライセンスにより、企業は成長に応じてスケールアップできます。
- 例えば、インディアナ州のマネジメントパフォーマンスハブは、Tableauを使用して州全体の分析を推進し、92の郡全体で41のパフォーマンス指標に対する150以上の計算をサポートするダッシュボードを作成し、データの機動性とユーザーの相互作用を改善しながら、視覚化のレンダリング時間を大幅に短縮しています。
エンドユーザー産業別では、BFSI、IT&通信、医療がデータへの依存度が高いために支配的です。小売業と教育部門も強い採用を示しています。他には製造業、物流、公共部門が含まれ、Tableauのユースケースは拡大し続けています。各産業セグメントは、世界市場全体で安定したライセンス需要に貢献しています。
- 例えば、チャールズ・シュワブは、Tableauを使用して内部分析と視覚化能力を強化し、複雑な金融データからより効率的に洞察を得ることができるようにしています。これにより、富と投資業務全体でより情報に基づいた意思決定がサポートされています。
セグメンテーション:
ライセンスタイプ別
- クリエイター
- エクスプローラー
- ビューアー
導入モード別
- オンプレミス
- クラウド
企業規模別
- 中小企業
- 大企業
エンドユーザー産業別
- BFSI
- 医療
- 小売
- ITおよび通信
- 教育
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米のTableauサービスライセンス市場規模は、2018年に5億1,360万米ドルから2024年に7億2,678万米ドルと評価され、2032年には15億4,721万米ドルに達すると予想されており、予測期間中のCAGRは10.0%です。北米は2024年にTableauサービスライセンス市場で42.35%の最大のシェアを占めています。強力な企業のデジタル化、クラウドの採用、早期のセルフサービスBIの採用が市場成長を促進します。米国は、大規模な企業ユーザーベース、高度なITインフラ、広範なSalesforceエコシステムによりリードしています。この地域のほとんどの企業は、クロスファンクショナルチームのために役割ベースのTableauライセンスを使用しています。サブスクリプションモデルは、金融、医療、技術業界で注目を集めています。AWSやAzureでの展開がクラウドライセンスの需要を増加させています。カナダとメキシコは特に中小企業の間で安定した採用を示しています。強力な地域需要が高いライセンスの更新とアップグレード率を確保します。
ヨーロッパ
ヨーロッパのTableauサービスライセンス市場規模は、2018年に3億1,584万米ドルから2024年に4億3,404万米ドルと評価され、2032年には8億7,381万米ドルに達すると予想されており、予測期間中のCAGRは9.2%です。ヨーロッパは2024年の市場シェアの25.29%を占めています。ドイツ、英国、フランスの企業が高度な分析とダッシュボーディングの需要を牽引しています。GDPRの遵守が展開モードの選択に影響を与え、多くの企業がハイブリッドまたはオンプレミスモデルを選んでいます。BFSI、製造業、公共部門がこの地域でのTableauの採用をリードしています。政府はデータの透明性と報告ツールに投資し、ライセンス量を増加させています。ヨーロッパの企業はカスタマイズと統合の柔軟性を重視しています。Tableauの多言語サポートは地域の多様性にうまく対応しています。西ヨーロッパのイノベーションハブが製品の安定した拡大に貢献しています。
アジア太平洋
アジア太平洋のTableauサービスライセンス市場規模は、2018年に2億5,320万米ドルから2024年に3億8,063万米ドルと評価され、2032年には9億799万米ドルに達すると予想されており、予測期間中のCAGRは11.5%です。アジア太平洋は2024年に22.16%の市場シェアを持ち、最も急速な地域成長を示しています。インド、中国、ベトナムの新興経済国がスケーラブルでコスト効果の高い分析ソリューションの需要を牽引しています。中小企業はインフラ要件が低いため、クラウドベースのTableauライセンスを採用しています。BFSI、小売、通信セクター全体での急速なデジタルトランスフォーメーションが採用を加速させています。政府は公共サービスにおけるデータの近代化と可視化ツールを推進しています。日本と韓国は大企業での採用を支援しています。東南アジア全体でのクラウドファースト戦略がサブスクリプション量の増加に寄与しています。地域市場は強力なベンダーパートナーシップとトレーニングエコシステムの拡大を見ています。
ラテンアメリカ
ラテンアメリカのTableauサービスライセンス市場規模は、2018年に7,440万米ドルから2024年に1億533万米ドルと評価され、2032年には2億796万米ドルに達すると予想されており、予測期間中のCAGRは8.9%です。ラテンアメリカは2024年の市場シェアの6.13%を占めています。ブラジルはビジネス分析と企業クラウドプラットフォームへの投資の増加により市場活動をリードしています。企業は運用報告、販売業績、財務追跡を改善するためにTableauを採用しています。メキシコは小売と通信セクターで強い採用を示しています。地域の経済改革が企業ITの拡大を支援し、サブスクリプションベースのモデルを支持しています。公共部門の需要はデジタルガバナンスに焦点を当てて成長しています。オンプレミスの展開は銀行業でのコンプライアンスに関連して依然として重要です。言語のローカリゼーションと地域のパートナーネットワークが成長を支援しています。データ駆動型文化の採用は遅いですが、着実に増加しています。
中東
中東のTableauサービスライセンス市場の規模は、2018年に2,160万米ドルから2024年に2,675万米ドルと評価され、2032年までに4,427万米ドルに達すると予測されており、予測期間中のCAGRは6.6%です。この地域は2024年の市場の1.56%を占めています。UAEとサウジアラビアでの政府主導のデジタル化が企業のBI需要を促進しています。石油・ガス、通信、銀行セクターがTableauライセンスの採用をリードしています。スマートシティプロジェクトは、リアルタイムのダッシュボードと市民サービスの分析をサポートしています。企業はデータの居住要件のため、ハイブリッド展開モデルを好みます。TableauのCRMおよびERPプラットフォームとの統合は、ユースケースの関連性を高めます。カタールとバーレーンではクラウドの採用が加速しています。現地のトレーニングとリセラーサポートが市場浸透を可能にしています。予算の制約とスキルのギャップは、地域全体での普及の主要な障壁として残っています。
アフリカ
アフリカのTableauサービスライセンス市場の規模は、2018年に2,136万米ドルから2024年に4,221万米ドルと評価され、2032年までに7,558万米ドルに達すると予測されており、予測期間中のCAGRは7.1%です。アフリカは2024年に世界市場の2.46%を占めています。南アフリカが採用をリードし、次いでエジプトとケニアが続きます。企業は、金融、物流、通信のためのダッシュボードソリューションに投資しています。政府プログラムは、BIツールを使用したデジタル公共サービスプラットフォームをサポートしています。中小企業は、参入障壁が低いため、クラウドベースのライセンスの需要を促進しています。地域のトレーニングハブとパートナーシップがユーザーのオンボーディングをサポートしています。Tableauは、教育と医療分析における多言語ニーズをサポートしています。インフラの制約が、地方や未開発地域での展開を遅らせています。市場は、国際援助によるデータ透明性プロジェクトで拡大しています。
主要プレイヤー分析:
- Salesforce, Inc.
- Microsoft Corporation
- IBM Corporation
- Oracle Corporation
- SAP SE
- Amazon Web Services, Inc.
- QlikTech International AB
- TIBCO Software Inc.
- Sisense Inc.
- MicroStrategy Incorporated
- Domo, Inc.
- Looker Data Sciences, Inc.
- Alteryx, Inc.
- SAS Institute Inc.
- Zoho Corporation Pvt. Ltd.
- Infor, Inc.
- Yellowfin International Pty Ltd
- GoodData Corporation
- Board International S.A.
- Birst, Inc.
競争分析:
Tableauサービスライセンス市場は、グローバルなソフトウェアリーダーと専門的な分析ベンダーの混合によって形成され、高度に競争的な状態が続いています。Salesforceは、Tableauの親会社として、CRMエコシステムへの深い統合と継続的な機能更新でリードしています。Microsoftは、Power BIを通じて、Officeエコシステムとのバンドルと積極的な価格設定により強力な競争を提供しています。IBM、Oracle、SAP、AWSは、規制されたセクターをターゲットにしたエンタープライズBIプラットフォームを通じて市場の圧力を拡大しています。Qlik、Sisense、MicroStrategyからの競争も見られ、これらはニッチなユースケースと業界に対応しています。ベンダーは、展開の柔軟性、組み込み分析、役割ベースのライセンスを通じて差別化に注力しています。クラウドネイティブプラットフォームは、急成長する中小企業市場とAPAC市場で優位性を持っています。市場のプレイヤーは、トレーニング、顧客成功プログラム、業界特化のユースケースに投資し、顧客を維持しています。戦略的な買収とAIの統合が競争力を強化しています。この状況は、スケーラブルなライセンスとエンタープライズシステム全体でのシームレスなデータ統合を提供する企業に有利です。
最近の動向:
- 2025年11月、TableauはMCPサーバーと改善された公開データソースを特徴とする最新リリースを発表し、分析ワークフローを高速化しました。
- 2025年4月、SalesforceはTableau Nextを発表しました。これは、エージェンティックAI機能を備えた新しい分析プラットフォームで、組織がダッシュボードやワークフロー内でデータを使用する方法を変革します。このプラットフォームは、AI駆動のセマンティック理解と、自動化によってユーザーをインサイトから推奨アクションへと導くプロセスを加速するために導入されました。
レポートのカバレッジ:
この調査レポートは、ライセンスタイプ、展開モード、企業規模、エンドユーザー業界に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。さらに、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 企業の需要は、組織がセルフサービス分析を事業部門全体に拡大し、集中化されたITチームへの依存を減らすにつれて増加します。
- クラウドファースト戦略は、成熟した企業環境と新興企業環境の両方でサブスクリプションベースのライセンス採用を強化します。
- CRM、ERP、およびデータレイクプラットフォームとの統合は、長期的なライセンス更新の決定に影響を与える重要な要因であり続けます。
- AI支援の分析機能は、企業を高度なモデリングと自動化機能を備えた上位ライセンスへと促します。
- 企業がより厳格なガバナンスと最適化されたユーザーごとの分析支出を求めるにつれて、役割ベースのライセンスの重要性が増します。
- 中小企業の採用は、柔軟なクラウド展開と小規模チーム向けに調整されたスケーラブルなライセンス構造を通じて加速します。
- ソフトウェアベンダーが顧客向けアプリケーションにTableauダッシュボードを統合するにつれて、組み込み分析のユースケースが増加します。
- 公共部門のデジタル化プログラムは、透明性とパフォーマンス監視の取り組みのための安定したライセンス需要を支援します。
- アジア太平洋地域では、急速なデジタル変革とクラウド採用の勢いにより、地域の成長が最も強く続きます。
- ベンダー間の競争は、価格の柔軟性、エコシステムの統合、および顧客成功プログラムをめぐって激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
Tableauサービスライセンス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、Tableauサービスライセンス市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたTableauサービスライセンス市場セグメントはどれですか?
Tableauサービスライセンス市場の成長を促進している主な要因は何ですか?
Tableauサービスライセンス市場の主要企業はどこですか?
2024年にTableauサービスライセンス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 タブローサービスライセンス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のタブローサービスライセンス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,715.74 million → 2032: USD 3,656.82 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 タブローサービスライセンス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. タブローサービスライセンス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるタブローサービスライセンス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 タブローサービスライセンス市場市場の成長要因
- 3.3 タブローサービスライセンス市場市場の抑制要因および課題
- 3.4 タブローサービスライセンス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 タブローサービスライセンス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 タブローサービスライセンス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、タブローサービスライセンス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 タブローサービスライセンス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. タブローサービスライセンス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はタブローサービスライセンス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 タブローサービスライセンス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 タブローサービスライセンス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 タブローサービスライセンス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 タブローサービスライセンス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新タブローサービスライセンス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のタブローサービスライセンス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のタブローサービスライセンス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のタブローサービスライセンス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のタブローサービスライセンス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのタブローサービスライセンス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のタブローサービスライセンス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのタブローサービスライセンス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. タブローサービスライセンス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
