
市場概要:
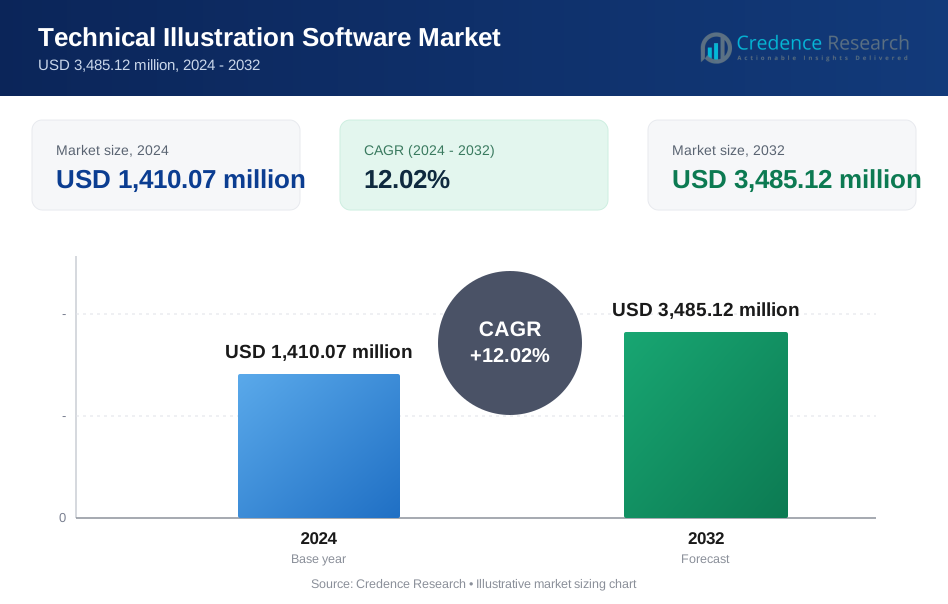
テクニカルイラストレーションソフトウェア市場の規模は、2018年に9億2000万米ドルと評価され、2024年には14億1007万米ドルに達し、2032年までに34億8512万米ドルに達すると予測されており、予測期間中のCAGRは12.02%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| テクニカルイラストレーションソフトウェア市場規模 2024 | 14億1007万米ドル |
| テクニカルイラストレーションソフトウェア市場、CAGR | 12.02% |
| テクニカルイラストレーションソフトウェア市場規模 2032 | 34億8512万米ドル |
市場の成長は、製造、航空宇宙、自動車部門における正確なビジュアルドキュメントの需要増加によって促進されています。企業は、サービスマニュアル、トレーニングコンテンツ、コンプライアンス資料を効率化するためにソフトウェアに依存しています。統合されたCADツール、AR機能、クラウドベースのプラットフォームが使いやすさを向上させ、ドキュメントエラーを減少させます。デジタルトランスフォーメーション戦略と製品の複雑さが採用を押し進め続けています。トレーニング時間の短縮と初回修正の改善によるコスト削減も導入を支えています。テクニカルイラストレーションツールは、多言語出版とバージョン管理にも役立ちます。ベンダーは、多様な企業ニーズに応えるため、コラボレーション、スケーラビリティ、モジュラーインターフェースを優先しています。
北米は、先進的な産業基盤とデジタルツールの早期採用により市場をリードしており、米国とカナダからの強力な貢献があります。ヨーロッパは、ドイツ、フランス、英国における自動車およびエンジニアリングセグメントでの強力な利用に支えられ、これに続きます。アジア太平洋地域は、中国、インド、東南アジアでの産業拡大により急速に台頭しています。ラテンアメリカと中東は、クラウド採用の増加に伴い適度な成長を示しています。アフリカはまだ初期採用段階にありますが、デジタルインフラと産業プロジェクトの成長により可能性を示しています。

市場の洞察:
- テクニカルイラストレーションソフトウェア市場は、2018年に9億2,000万米ドル、2024年に14億1,007万米ドルに達し、2032年には34億8,512万米ドルに達すると予測されており、CAGRは12.02%で成長しています。
- 北米は、先進的な産業インフラ、強力な防衛支出、デジタルドキュメントツールの高い採用に支えられ、32.4%のシェアで市場をリードしました。
- ヨーロッパは21.1%のシェアで2番目に大きな市場を持ち、ドイツ、フランス、英国の自動車および機械メーカーからの強い需要に支えられています。
- アジア太平洋地域は17.5%のシェアで続き、急速な工業化、デジタルトランスフォーメーション、中国とインドでのクラウドベースのソリューションの利用増加により、13.6%の最速CAGRを記録しました。
- ソフトウェアセグメントは、CADツールとの統合により最大のシェアを占め、クラウドベース(SaaS)の展開モデルは、そのスケーラビリティとコスト効率で勢いを増しています。
市場の推進要因
製造および産業工学アプリケーションでの視覚的ドキュメント化の採用拡大
製造企業は、機器の組み立てとメンテナンスガイドを簡素化するためにテクニカルイラストレーションツールを採用しています。このソフトウェアは、複雑な工学データを読みやすいビジュアルに変換するのに役立ちます。これにより、労働力の効率が向上し、トレーニング時間が短縮されます。製品ライフサイクル管理は、一貫した視覚的ドキュメント化から利益を得ます。これは、エンジニアリング、サービス、マーケティングチーム間のクロスファンクショナルなコミュニケーションを強化します。企業が静的マニュアルをデジタル手法で置き換えようとする中で、テクニカルイラストレーションソフトウェア市場は成長しています。特に航空宇宙や防衛のような規制された業界では、コンプライアンスにおいて役割を果たします。製品の変更に伴うスムーズな更新は、デジタルイラストレーションツールの需要をさらに支えます。
- 例えば、Siemens Power Generation Servicesは、DiSTIのVE Studioを使用してSGT-8000Hガスタービンのバーチャルメンテナンストレーナー(VMT)を開発し、従来の5日間の実地トレーニングを初心者向けに8時間の自己ペース探索に短縮しました。
高リスクセクターにおける製品表現の精度と正確性の需要増加
航空、軍事、重機産業などは、正確な技術文書を必要とします。これらのセクターは、運用の安全性とコンプライアンスのために正確なイラストに依存しています。このソフトウェアは、システムやアセンブリの一貫した表現を保証します。オペレーターは、運用リスクとダウンタイムを減らすためにイラストを使用します。部品の識別、トラブルシューティング、修理における曖昧さを排除するのに役立ちます。高リスクセクターでは、視覚的な明確さがユーザーの信頼とシステムの信頼性を向上させます。機器の複雑さが高い詳細を要求する場合、テクニカルイラストレーションソフトウェア市場は勢いを増します。アフターサービスと技術サポートの効率を強化します。
- 例えば、Lockheed Martinは、F-35ジョイントストライクファイターのメンテナンスマニュアルにおいて、CADと統合されたテクニカルイラストレーションソフトウェアを使用し、フィールドオペレーションでの初回修正率を90%以上に達成しました。
CADおよび3Dモデリングソフトウェアとの統合によるシームレスなワークフロー管理の実現
CADプラットフォームとの相互運用性の向上がイラストレーションソフトウェアの使用を促進しています。エンジニアは3Dデザインを直接イラストレーションツールにインポートし、迅速なビジュアルレンダリングを行います。これにより、ワークフローの速度が向上し、手作業のやり直しが減少します。統合により、エンジニアリングチームとドキュメンテーションチーム間のバージョン管理が簡素化されます。テクニカルイラストレーションソフトウェア市場は、このCAD互換性のトレンドから恩恵を受けています。ハードウェアプラットフォーム全体で複数のファイルタイプとフォーマットをサポートします。ソフトウェア間のコラボレーションにより、グローバルチーム間でのドキュメンテーションの一貫性が向上します。メーカーは、この統合が製品の準備を加速する方法を評価しています。
デジタルトランスフォーメーションとペーパーレス技術コミュニケーション環境へのシフト
企業は持続可能性の目標を達成するためにデジタルファーストのドキュメンテーション戦略を採用しています。印刷されたマニュアルはインタラクティブなデジタルイラストに置き換えられています。このシフトにより、ユーザーアクセスが改善され、マルチプラットフォーム展開がサポートされます。テクニカルイラストレーションソフトウェア市場はこれらのデジタルトレンドに対応して進化しています。リアルタイムでの更新を可能にし、エンドユーザーの精度を向上させます。チームはクラウドベースのプラットフォームと注釈ツールを使用してリモートでコラボレーションします。企業は静的なドキュメンテーションを排除することで運用コストを削減します。これらのツールは、産業4.0環境における広範なデジタル化と一致しています。
市場動向
フィールドサービスにおける拡張現実(AR)とインタラクティブな技術イラストの使用の増加
拡張現実は、フィールドエンジニアがリアルタイムでビジュアルガイドにアクセスする方法を強化します。技術者はARヘッドセットを使用して、修理中の機械に指示を重ねます。このトレンドにより、新入社員のエラー率とトレーニング時間が削減されます。インタラクティブなイラストは、静的なビジュアルよりもユーザーを引き付けます。テクニカルイラストレーションソフトウェア市場は、ARコンテンツ統合を追加することで対応しています。企業はこのアプローチを航空宇宙、自動車、公共事業などの分野で使用しています。リモート診断とガイド付きメンテナンスタスクをサポートします。AR対応のドキュメンテーションは、サービス成果を改善するための重要なトレンドとなっています。
リアルタイムコラボレーションとリモートオーサリング機能への注目の高まり
地理的に離れたチームがクラウドホスティングされたイラストレーションプラットフォームを使用してコラボレーションします。デザイナー、エンジニア、コンテンツ開発者が同時に共有プロジェクトに取り組みます。リアルタイムツールはバージョン管理を改善し、更新の遅延を減少させます。テクニカルイラストレーションソフトウェア市場は、統合されたコラボレーション機能を通じてこれらの変化をサポートしています。迅速な注釈、マークアップ、および公開ワークフローを可能にします。リモートアクセスは、グローバルな製品発売時にチームを強化します。クライアントは、大規模なイラストライブラリを管理するためのスケーラブルなソリューションを求めています。このトレンドは、分散した労働力全体の効率をサポートします。
- 例えば、Siemens Teamcenterは、ガスタービンのような複雑なプロジェクトでグローバルチーム間のリアルタイムコラボレーションを可能にし、共有デジタルスレッドを通じてバージョン管理を合理化します。
多言語および地域固有のドキュメンテーションのカスタマイズニーズの急増
グローバル企業は、現地の言語および規制基準に適合するカスタマイズされたマニュアルを必要としています。ソフトウェアには現在、翻訳サポートとマルチフォーマット出力オプションが含まれています。企業は、全体の設計プロセスを複製することなく、ローカライズされたイラストを生成します。テクニカルイラストレーションソフトウェア市場は、これらのカスタマイズ需要に伴い成長しています。これにより、製品ライン全体のローカリゼーション時間が短縮されます。ユーザーは、インターフェース要素、注釈、およびシンボルが地域ごとに適応することを期待しています。企業はこれをユーザーエクスペリエンスを向上させる方法と見なしています。これにより、世界中でのコンプライアンスとエンドユーザーの満足度が向上します。
サブスクリプションベースのライセンスモデルとスケーラブルな展開オプションの出現
企業は、永久ライセンスから柔軟なサブスクリプションモデルに移行しています。これにより、プロジェクトや部門全体でソフトウェアの使用をスケーリングできます。テクニカルイラストレーションソフトウェア市場は、この価格設定と配信モデルの好みを反映しています。ソフトウェアプロバイダーは、ユーザーの役割に基づいて段階的なアクセスを提供します。組織は予測可能な請求サイクルを通じてコストをよりよく管理します。クラウドネイティブツールは、展開とメンテナンスを簡素化します。このトレンドは、スケーラビリティを必要とするアジャイルなドキュメンテーションチームをサポートします。中規模企業やスタートアップの採用を促進します。
- 例えば、Autodesk Fusion 360のサブスクリプションモデルは、エンジニアリングチーム向けにスケーラブルなクラウド展開をサポートし、大きな初期費用なしでオンデマンドアクセスを可能にします。
市場の課題分析
非デザイン専門家によるソフトウェア採用の高い学習曲線と複雑性
需要が増加しているにもかかわらず、多くのユーザーはテクニカルイラストレーションソフトウェアの複雑さに苦労しています。技術ライターやサービススタッフなどの非デザイン専門家は、トレーニングの障害に直面しています。CADインポート、レイヤーコントロール、3Dマークアップを習得するにはスキルと時間が必要です。テクニカルイラストレーションソフトウェア市場は、この使いやすさのギャップに対処して、より速く拡大する必要があります。複雑なユーザーインターフェースは、小規模企業での採用を減少させます。企業はしばしば、ドキュメンテーションチームをトレーニングするために高いオンボーディングコストを負担します。機能豊富なプラットフォームは、基本的なイラストツールのみを必要とするユーザーを圧倒することがあります。これにより、特に低技術環境や地域での採用が遅れます。
クラウドベースのワークフローにおけるデータセキュリティリスクと知的財産保護
クラウドプラットフォームは生産性を向上させますが、データ保護の懸念を引き起こします。企業は、第三者のサーバーに独自の製品データをホストすることをためらいます。テクニカルイラストレーションソフトウェア市場は、知的財産に敏感な業界でのセキュリティの精査に直面しています。ソフトウェアベンダーは、暗号化、アクセス制御、およびデータガバナンスに投資する必要があります。侵害や漏洩は、製品の設計図や機密図面を露出させる可能性があります。これらのリスクは、軍事、航空宇宙、防衛請負業者のクラウド採用を制限します。規制の遵守は、国境を越えた業務で困難になります。セキュリティの制約は、デジタルドキュメンテーションへの移行を遅らせる可能性があります。

市場の機会
新興経済国の中小企業からの手頃なツールに対する需要の増加
新興経済国の中小企業は、文書の近代化のために手頃なデジタルツールを求めています。これらの企業は、簡単に導入できる軽量のクラウドベースのプラットフォームを探しています。テクニカルイラストレーションソフトウェア市場は、この需要をターゲットにすることで拡大できます。簡素化されたツールを低価格で提供するベンダーは注目を集めます。ラテンアメリカ、東南アジア、アフリカでの市場拡大には大きな可能性があります。ローカライゼーション、使いやすさ、統合サポートが鍵となります。
サービスおよびフィールドチーム間でのモバイル最適化されたイラストレーション閲覧の需要増加
フィールド技術者やモバイルワーカーは、修理ビジュアルへの即時アクセスを必要としています。ズーム、マークアップ、オフラインアクセスを可能にするモバイルフレンドリーなツールの重要性が増しています。テクニカルイラストレーションソフトウェア市場は、これらのユーザー行動に対応するために進化しています。レスポンシブデザインフォーマットや軽量ビューアーの作成に機会があります。このトレンドは、より良いサービス成果をサポートし、フィールドの精度を向上させます。
市場セグメンテーション分析:
コンポーネント別に、テクニカルイラストレーションソフトウェア市場は、ソフトウェアとサービスに分かれています。ソフトウェアは、高度なオーサリングツール、3Dモデリング、統合パブリッシング機能の需要増加により主要なシェアを占めています。サービスは、展開、カスタマイズ、ユーザー研修をサポートし、スムーズな実装とワークフローの整合を求める企業間で注目を集めています。
展開タイプ別に、デスクトップ/オンプレミスソリューションは、防衛や航空宇宙などの厳しいデータ管理ニーズを持つ業界で優勢です。しかし、クラウドベース(SaaS)の展開は、低い初期コスト、リモートアクセスの容易さ、クロスファンクショナルチームのためのスケーラビリティの向上により急速に拡大しています。
- 例えば、Dassault Systèmesの3DEXPERIENCEプラットフォームは、Vertical Aerospaceによって使用され、設計、シミュレーション、製品データ管理ツールを統合し、航空機全体の構造開発と文書化を効率化します。プラットフォーム内のCATIA Composerは、3Dモデルから直接テクニカルイラストレーションを作成することを可能にします。
エンドユーザー別に、自動車セグメントは、修理マニュアル、トレーニングコンテンツ、コンプライアンス文書の一貫した需要によりリードしています。航空宇宙と防衛は、運用の安全性とメンテナンスのために精密なビジュアルを必要とします。機械製造は、部品カタログと組立ガイドを簡素化するためにテクニカルイラストレーションを採用しています。テクニカルドキュメンテーションと医療機器セグメントは、使いやすさ、安全性、規制ニーズをサポートするために視覚的な明確さに依存しています。
- 例えば、Zuri Helicopterは、Dassault Systèmesの3DEXPERIENCEクラウドプラットフォームとCATIAを使用してVTOL航空機を設計し、エンジニアとサプライヤー間のコラボレーションを開発と文書化ワークフロー全体で効率化しています。
企業規模別に、大企業は、より多くの文書量と複雑なワークフロー要件のために最大のシェアを占めています。中小企業(SME)は、クラウドベースのツールがより手頃で使いやすくなるにつれて、強い成長の可能性を示しています。市場は、簡素化されたインターフェースとモジュール式の価格モデルを通じてSMEのニーズに適応しています。
セグメンテーション:
コンポーネントセグメント別
- ソフトウェア
- サービス
展開タイプセグメント別
- デスクトップ/オンプレミス
- クラウドベース (SaaS)
エンドユーザーセグメント別
- 自動車
- 航空宇宙 & 防衛
- 機械製造
- 技術文書および医療機器
企業規模セグメント別
- 中小企業 (SMEs)
- 大企業
地域セグメント別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ

地域分析:
北米
北米の技術イラストレーションソフトウェア市場規模は、2018年に3億8180万米ドルから2024年に5億7897万米ドルと評価され、2032年までに14億2925万米ドルに達すると予測されており、予測期間中に12.0%のCAGRを記録します。北米は2024年に世界の技術イラストレーションソフトウェア市場の32.4%を占め、最大の市場シェアを持っています。この地域は、航空宇宙、自動車、先進製造業の強力な存在から恩恵を受けています。主要なソフトウェアベンダーが米国で活動し、革新と早期技術採用を推進しています。クラウドベースのソリューションとインタラクティブマニュアルの高い需要が成長を促進しています。防衛部門は正確な視覚的文書化への支出を支援しています。企業全体で技術トレーニングとサポート機能がデジタル化されつつあります。カナダとメキシコは産業の近代化を通じて地域の拡大に貢献しています。この地域はARベースのサービスツールとモバイルファーストの技術コミュニケーションへの投資を続けています。
ヨーロッパ
ヨーロッパの技術イラストレーションソフトウェア市場規模は、2018年に2億5466万米ドルから2024年に3億7589万米ドルと評価され、2032年までに8億8018万米ドルに達すると予測されており、予測期間中に11.3%のCAGRを記録します。ヨーロッパは2024年に世界市場シェアの21.1%を占めています。この地域は、自動車、機械、航空宇宙部門での強力な採用を示しています。ドイツ、フランス、イギリスは、デジタル製造ワークフロー内でのイラストレーションツールの導入をリードしています。ヨーロッパの企業は、複雑な規制基準を満たすためにリアルタイムの文書化に投資しています。持続可能性の目標が印刷マニュアルからデジタル資産への移行を促しています。エンジニアリングチームは多言語技術出版のためにCAD統合ソフトウェアを使用しています。中小企業はスケーラブルなクラウドベースのプラットフォームをますます採用しています。東ヨーロッパは、ローカライズされたソフトウェア提供を通じて新たな成長機会を提供しています。
アジア太平洋
アジア太平洋のテクニカルイラストレーションソフトウェア市場の規模は、2018年に1億9412万米ドルから2024年に3億1282万米ドルと評価され、2032年までに8億6536万米ドルに達すると予想されており、予測期間中のCAGRは13.6%です。アジア太平洋は2024年に市場の17.5%を占め、最も急速な成長を示しています。中国、インド、東南アジアでの急速な工業化がソフトウェアの需要を促進しています。製造業者は、アフターサービスと機器マニュアルをサポートするためにイラストレーションツールを採用しています。政府主導のデジタルイニシアチブが地元産業でのソフトウェア浸透を加速させています。クラウドプラットフォームは中規模企業の間で人気を集めています。多国籍OEMは地域化された技術コンテンツを必要とし、現地の業務を拡大しています。モバイルファーストのソリューションはフィールドチームの間で需要が高まっています。日本と韓国はARベースのイラストレーションプラットフォームの採用で先行しています。アジア太平洋は世界的なボリューム拡大において重要な役割を果たします。
ラテンアメリカ
ラテンアメリカのテクニカルイラストレーションソフトウェア市場の規模は、2018年に5428万米ドルから2024年に8233万米ドルと評価され、2032年までに1億8774万米ドルに達すると予想されており、予測期間中のCAGRは10.9%です。ラテンアメリカは2024年に市場の4.6%を占めています。ブラジルは成長する機械および自動車基盤に支えられて地域の採用を主導しています。製造業者は文書の正確性を向上させ、サービスコストを削減するために技術的なイラストレーションツールを使用しています。地元企業は展開の障壁が低いため、クラウドベースのモデルを採用しています。スペイン語およびポルトガル語市場で言語ローカライズ機能が注目されています。この地域ではデジタルデザインエコシステムへの投資が安定しています。サービス会社はこれらのプラットフォームをメンテナンスガイドや顧客向け資料に使用しています。アルゼンチンとチリは産業中小企業の間で需要が増加しています。ベンダーは地域の再販業者とのパートナーシップを通じて市場アクセスを強化しています。
中東
中東のテクニカルイラストレーションソフトウェア市場の規模は、2018年に1932万米ドルから2024年に2622万米ドルと評価され、2032年までに5264万米ドルに達すると予想されており、予測期間中のCAGRは9.2%です。中東は2024年に市場シェアの1.5%を占めています。この地域ではエネルギー、航空宇宙、インフラセクターからの関心が高まっています。政府は湾岸諸国でデジタルトランスフォーメーションのアジェンダを推進しています。防衛および航空プログラムは視覚的な文書化とメンテナンストレーニングに投資しています。テクニカルイラストレーションソフトウェア市場は公共部門の近代化努力から注目を集めています。UAEとサウジアラビアはソフトウェア採用の面で先行しています。データセキュリティの懸念が規制されたセクターでのクラウド移行を遅らせています。地元のシステムインテグレーターが企業の展開をサポートしています。将来の成長は技術パートナーシップとカスタマイズされた機能に依存します。
アフリカ
アフリカのテクニカルイラストレーションソフトウェア市場の規模は、2018年に1582万米ドルから2024年に3385万米ドルと評価され、2032年までに6994万米ドルに達すると予想されており、予測期間中のCAGRは9.0%です。アフリカは2024年に世界市場の1.9%を占めています。南アフリカは自動車、鉄道、鉱業産業での需要により地域活動を主導しています。企業は機器のメンテナンスと労働力トレーニングを改善するために技術的なイラストレーションツールを採用しています。成長はインフラのギャップと低いデジタル成熟度のために緩やかです。SaaSベースのモデルは中小企業の参入障壁を下げています。ナイジェリア、ケニア、エジプトは次の成長ノードとして浮上しています。国際的なソフトウェアベンダーはディストリビューター主導の拡張戦略を模索しています。現地語サポートとモバイルアクセスが採用の重要な推進力となっています。アフリカの市場は産業の近代化を通じて長期的な可能性を示しています。
主要プレイヤー分析:
- PTC(パラメトリック・テクノロジー・コーポレーション)
- Corel Corporation
- Adobe Inc.
- Dassault Systèmes
- Autodesk, Inc.
- Siemens AG
- QuadriSpace Corporation
- Canvas GFX, Inc.
- Lattice Technology, Inc.
- Cortona3D
- SAP SE
- EON Reality
競争分析:
テクニカルイラストレーションソフトウェア市場は、グローバルなソフトウェア大手とニッチなプレイヤーが革新、統合、スケーラビリティで競争しています。PTC、Adobe、Corel、Autodeskは、3Dモデリング、AR機能、CAD互換性をサポートする包括的なプラットフォームでリードしています。Dassault SystèmesとSiemensは、エンジニアリング重視のユースケースに強力な産業統合を提供しています。Canvas GFX、QuadriSpace、Cortona3Dは、防衛、航空宇宙、製造業セクターの専門的なニーズに応えています。テクニカルイラストレーションソフトウェア市場は、クラウドベースの展開、リアルタイムコラボレーション、モバイルフレンドリーなツールに対するベンダーの関心が高まっています。企業は、UIの簡素化とクロスプラットフォーム機能に投資し、企業規模全体でのリーチを拡大しています。戦略的な動きには、製品の強化、地域拡大、OEMやシステムインテグレーターとのパートナーシップが含まれます。競争の激化は、モジュラーでサブスクリプションベースのオファリングを持つベンダーの参入により高まっています。グローバル企業は、機能豊富なスイートと多言語出版能力で差別化を図り、小規模なプレイヤーはコスト効率とカスタマイズに焦点を当てています。市場は継続的な更新とエンドユーザーのフィードバック統合を通じて進化しています。
最近の動向:
- 2025年11月、PTCは産業接続性とIoTビジネスに関する大規模な買収契約を発表しました。TPGは、製造接続性の成長を加速するために、PTCのKepwareおよびThingWorxビジネスを買収することに合意しました。
- 2025年10月、Adobe Inc.はGoogle Cloudとの戦略的パートナーシップを拡大しました。このコラボレーションは、GoogleのAIモデルであるGeminiをFireflyやPhotoshopなどのAdobeアプリに統合し、高度なクリエイティブコンテンツ生成を可能にします。
- 2025年4月、PTCはIncQuery Groupを買収し、アプリケーションライフサイクル管理能力を強化し、AI統合とSaaSソリューションに焦点を当てたCodebeamer 3.0を発表しました。
レポートのカバレッジ:
この調査レポートは、コンポーネントセグメント、展開タイプセグメント、エンドユーザーセグメント、企業規模セグメントに基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- クラウドベースの導入が、新しい実装において支配的になり、スケーラブルでリモート対応のソリューションへの需要によって推進されます。
- 技術的なイラストレーションツールは、没入型のメンテナンスとトレーニング体験をサポートするために、ARと3Dビジュアライゼーションをますます統合します。
- 自動車、航空宇宙、機械セクターは、サービスマニュアルとコンプライアンス文書に焦点を当て、引き続き最大のユーザーとなります。
- 中小企業は、コストと使いやすさの期待に応えるために、簡素化されたインターフェースを持つモジュラープラットフォームを採用します。
- モバイルファーストの技術イラストレーションツールは、フィールド技術者や分散サービスチームの間で注目を集めます。
- リアルタイムのコラボレーション機能が標準となり、クロスファンクショナルおよび国境を越えた文書化チームをサポートします。
- ベンダーは、多言語の技術コンテンツに対する世界的な需要の高まりに応えるため、ローカリゼーション機能を拡充します。
- 航空宇宙および医療セクターの規制環境が、正確でコンプライアンスに準拠したビジュアル文書への投資を促進します。
- 競争上の差別化は、CAD統合、UI/UXデザイン、およびコンテンツ更新の自動化に依存します。
- アジア太平洋のような新興地域が、産業の拡大とデジタル化の取り組みに支えられ、ボリューム成長をリードします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
技術的イラストレーションソフトウェア市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、技術イラストレーションソフトウェア市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた技術イラストレーションソフトウェア市場のセグメントはどれですか?
技術イラストレーションソフトウェア市場の成長を促進している主な要因は何ですか?
テクニカルイラストレーションソフトウェア市場の主要企業はどこですか?
2024年に技術イラストレーションソフトウェア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 テクニカルイラストレーションソフトウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のテクニカルイラストレーションソフトウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,410.07 million → 2032: USD 3,485.12 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 テクニカルイラストレーションソフトウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. テクニカルイラストレーションソフトウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるテクニカルイラストレーションソフトウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 テクニカルイラストレーションソフトウェア市場市場の成長要因
- 3.3 テクニカルイラストレーションソフトウェア市場市場の抑制要因および課題
- 3.4 テクニカルイラストレーションソフトウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 テクニカルイラストレーションソフトウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 テクニカルイラストレーションソフトウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、テクニカルイラストレーションソフトウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 テクニカルイラストレーションソフトウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. テクニカルイラストレーションソフトウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はテクニカルイラストレーションソフトウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 テクニカルイラストレーションソフトウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 テクニカルイラストレーションソフトウェア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 テクニカルイラストレーションソフトウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 テクニカルイラストレーションソフトウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新テクニカルイラストレーションソフトウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のテクニカルイラストレーションソフトウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のテクニカルイラストレーションソフトウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のテクニカルイラストレーションソフトウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のテクニカルイラストレーションソフトウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのテクニカルイラストレーションソフトウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のテクニカルイラストレーションソフトウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのテクニカルイラストレーションソフトウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. テクニカルイラストレーションソフトウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
