
ペネトレーションテスト市場の概要:
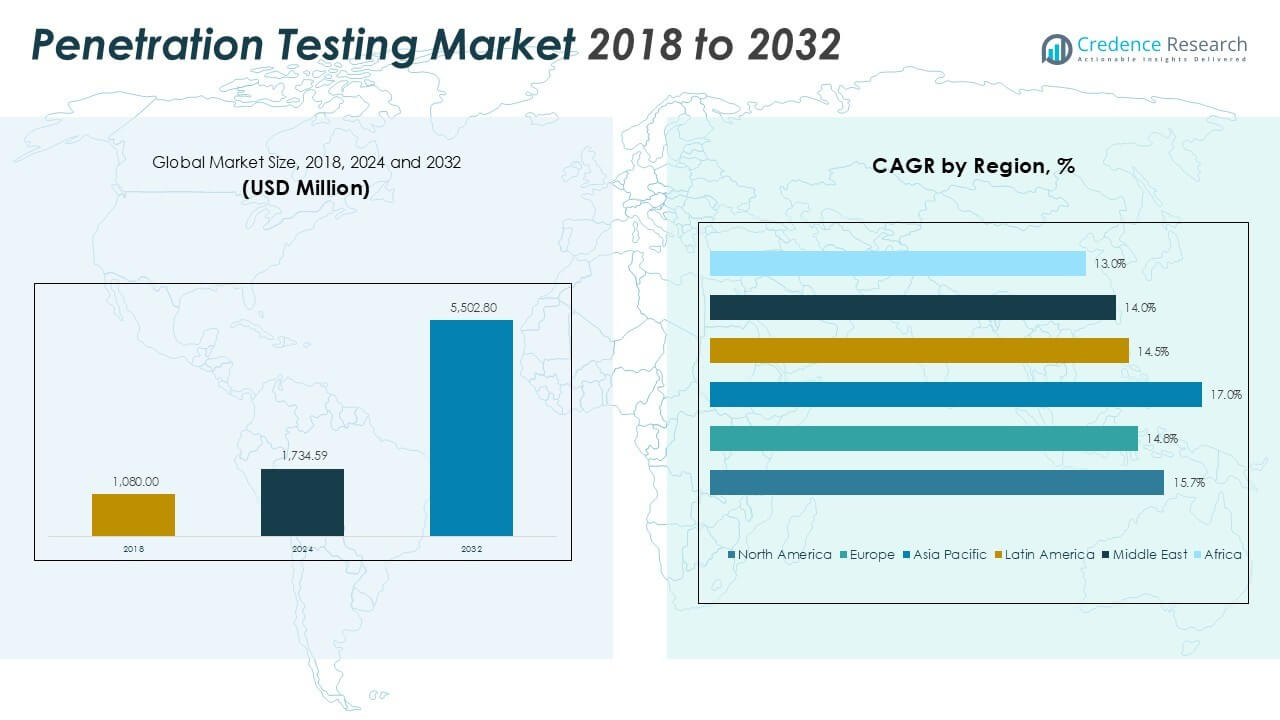
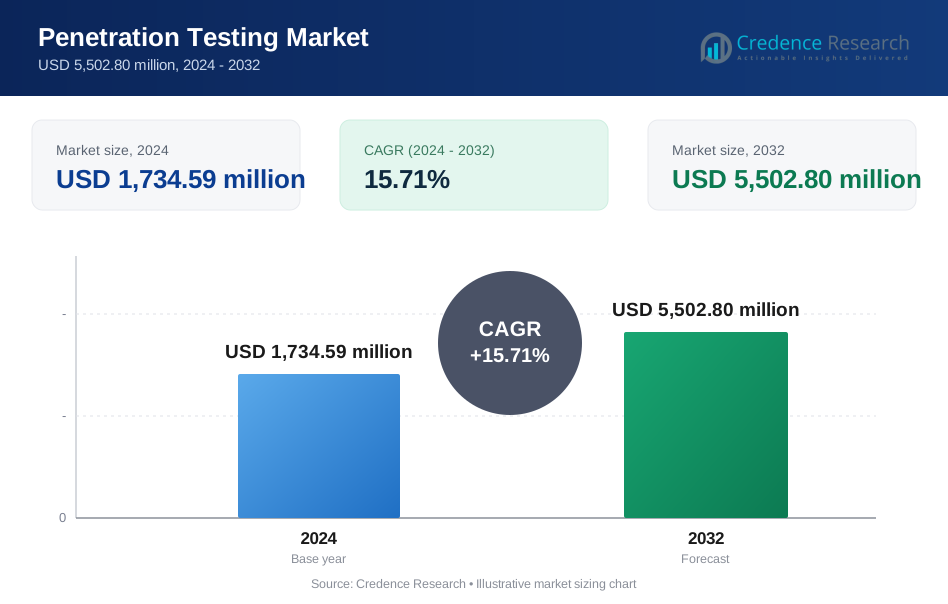
ペネトレーションテスト市場の規模は、2018年に10億8,000万米ドルと評価され、2024年には17億3,459万米ドルに増加し、2032年には55億280万米ドルに達すると予測されており、予測期間中のCAGRは15.71%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2024-2032 |
| 2024年ペネトレーションテスト市場規模 | 17億3,459万米ドル |
| ペネトレーションテスト市場、CAGR | 15.71% |
| 2032年ペネトレーションテスト市場規模 | 55億280万米ドル |
ペネトレーションテスト市場は、Cisco Systems, Inc.、IBM Corporation、Fortinet, Inc.、CrowdStrike, Inc.、Rapid7、およびSecureworks, Inc.などの主要企業によってリードされています。これらの企業は、リアルタイムの脅威検出とコンプライアンスサポートを可能にする、より広範なサイバーセキュリティプラットフォームと統合された高度なテストソリューションを提供しています。Coalfire Systems、Trustwave Holdings、Synopsys, Inc.のような専門家は、レッドチーミングやセキュアコードテストを含むカスタマイズされたサービスに焦点を当てています。北米は、2024年に37.9%のシェアを持ち、高いサイバーセキュリティ投資、厳格な規制の義務、およびBFSIやヘルスケア分野での強力な採用によって世界市場を支配しています。アジア太平洋地域は、企業間でのデジタル化とクラウド移行の増加により、最も急成長している地域として浮上しています。主要プレーヤーは、プラットフォームの革新、クラウドネイティブツール、およびAI駆動の自動化を通じて、拡張可能で継続的なテストソリューションに対する企業の需要を満たすために競争しています。
市場の洞察
- ペネトレーションテスト市場は、2018年に10億8,000万米ドルと評価され、2024年には17億3,459万米ドルに達し、2032年には55億280万米ドルに達すると予想されており、CAGRは15.71%です。
- サイバー攻撃の増加、規制コンプライアンスの必要性、ITシステムの複雑化が、業界全体での市場需要を促進しています。
- AI駆動の自動化、DevSecOpsの統合、レッドチーミングサービスの需要が、ソリューションの採用を促進する主要なトレンドです。
- 北米は2024年に37.9%のシェアを持ち、次いでアジア太平洋が27.9%、ヨーロッパが22.9%のシェアを持ちます。クラウド導入は60%以上を占め、ソリューションは提供の65%のシェアを占めています。
- 中小企業にとってのコスト障壁や熟練したサイバーセキュリティ専門家の不足が、新興市場での全面的な採用を制限しています。
ペネトレーションテスト市場のセグメンテーション分析:
提供:
ソリューションセグメントは、ペネトレーションテスト市場で支配的なシェアを持ち、総収益の65%以上を占めています。組織は、脆弱性評価、コンプライアンスチェック、リアルタイムの脅威シミュレーションのために自動化ツールを優先しています。複雑なサイバー攻撃の増加と進化する脅威ベクトルが、スケーラブルなテストプラットフォームの需要を促進しています。企業は、セキュリティ姿勢と規制遵守を向上させるために統合テストソリューションを採用しています。一方、サービスセグメントは、より深い分析のために専門家主導のテストをアウトソーシングする企業が増える中で、着実に成長しています。内部のセキュリティ専門知識が不足している企業にとって、カスタマイズされた評価、レッドチーミング、管理されたテストサービスが魅力的です。
- 例えば、Rapid7 Nexposeは18万以上のチェックを持つ脆弱性データベースを維持しており、ネットワークやアプリケーション全体にわたる広範なカバレッジを可能にしています。
タイプ別:
ウェブアプリケーションは依然として主要なタイプセグメントであり、市場シェアの35%以上を占めています。銀行、小売、医療などの顧客向けアプリケーションの継続的な展開が脆弱性の露出を増加させています。組織は、インジェクションの欠陥、認証問題、セッション管理の不備を防ぐために、頻繁にウェブベースのテストを実施しています。ネットワークソリューションは、内部インフラストラクチャを標的とする脅威の増加とデータ流出リスクによって推進されています。モバイルアプリケーションとクラウド環境も、リモートアクセスの増加、ハイブリッドITモデル、データプライバシーの義務により急速に拡大しています。フィッシングやなりすまし攻撃の増加に伴い、ソーシャルエンジニアリングテストの重要性が高まっています。
- 例えば、ZAP(旧OWASP ZAP)は、世界で最も人気のある無料のウェブセキュリティツールの1つであり、2025年には毎月何百万回も起動されており、手動および自動のウェブ脆弱性スキャンに広く使用されていることを示しています。
展開モード別:
クラウド展開モードは市場を支配し、2024年には60%以上のシェアを占めています。クラウドネイティブアプリケーションとリモートワークインフラストラクチャが、クラウドベースのペネトレーションテストプラットフォームの需要を促進しています。これらのソリューションは、オンプレミスモデルと比較して、より迅速な展開、リモートアクセス、スケーラビリティ、低い初期コストを提供します。組織は、ハイブリッド環境全体での継続的な評価のためにSaaSベースのテストツールを好みます。オンプレミス展開は、防衛や金融のような高度に規制されたセクターで、データの所在とシステム制御が重要なため、依然として関連性があります。しかし、運用の柔軟性とリアルタイムのテストニーズのために、クラウドの採用は引き続き進んでいます。
ペネトレーションテスト市場の主要成長ドライバー
企業全体でのサイバーセキュリティ脅威の増加
ペネトレーションテスト市場は、企業を標的とするサイバー攻撃の頻度と複雑さの増加により、強い成長を遂げています。高度な持続的脅威、ランサムウェア、ゼロデイ脆弱性の増加に伴い、組織はセキュリティギャップを事前に特定するためにペネトレーションテストを採用しています。ビジネス運営はますますデジタルプラットフォームに依存しており、重要なシステムが悪用リスクにさらされています。BFSI、医療、製造などのセクターは、データインフラストラクチャを保護するために厳しい規制の圧力に直面しています。ペネトレーションテストは、GDPR、HIPAA、PCI-DSSなどの国際基準へのコンプライアンスをサポートします。企業は、現実の侵害への準備状況を評価し、コストのかかる混乱を軽減するために定期的なテストに投資しています。ハイブリッドワーク環境への移行は、攻撃面をさらに拡大し、スケーラブルで継続的なセキュリティ検証ツールの需要を促進しています。
- 例えば、CrowdStrikeはFalconプラットフォームを通じて1日あたり1兆以上のセキュリティイベントを処理し、攻撃パターンを特定しています。
規制およびコンプライアンスの義務の増加
地域を超えた厳格なデータ保護規制は、ペネトレーションテスト市場を大きく推進しています。政府および業界団体は、消費者情報を保護するために定期的なセキュリティ監査と脆弱性評価を実施することを義務付けています。EUのGDPR、カリフォルニアのCCPA、インドのDPDP法のような規制は、積極的なサイバーセキュリティ対策の証明を要求します。金融、医療、eコマースを運営する組織は、監査要件を満たすために定期的なテストを実施しなければなりません。コンプライアンスを怠ると、高額な罰金や評判の損失を招き、構造化されたテストプログラムの緊急性を生み出します。ペネトレーションテストは、組織がセキュリティ対策を検証し、コンプライアンスリスクを軽減し、規制当局向けの文書化された証拠を生成するのに役立ちます。NISTやISO/IEC 27001のようなサイバーセキュリティフレームワークの強化された施行は、市場の採用をさらに促進します。
- 例えば、PCIセキュリティ基準評議会は、カードホルダーデータを扱うすべての事業体に対して年次ペネトレーションテストを義務付けています。
クラウドとモバイルインフラの普及
クラウドの広範な採用とモバイルアプリケーションの展開の急増は、ペネトレーションテストの必要性を加速させます。企業はワークロードをマルチクラウド環境に移行し、設定ミス、不正アクセス、不安全なAPIへの露出を増加させています。同時に、モバイルファーストのビジネスモデルは、さまざまなセキュリティの懸念を持つモバイルアプリの流入をもたらします。ペネトレーションテストは、これらの動的な環境全体のリスクを評価し、企業がエンドポイント、モバイルインターフェース、バックエンドクラウドプラットフォームを保護するのを支援します。テストソリューションは現在、アプリ開発中のリアルタイムの脆弱性チェックのためにCI/CDパイプラインと統合されています。企業が業務をデジタル化し、リモートアクセスを可能にするにつれて、ペネトレーションテストは攻撃面の可視性、脅威の優先順位付け、適応的な修正を保証します。このインフラのシフトは、主要な成長促進要因であり続けています。
ペネトレーションテスト市場の主要トレンドと機会
AI駆動および自動化されたテストツールの採用
人工知能と自動化は、ペネトレーションテストの効果を高める主要なトレンドとして浮上しています。AI駆動のツールは、高度な攻撃パターンをシミュレートし、隠れた脆弱性を発見し、進化する脅威から学びます。自動化により、テストサイクルの実行が迅速化され、手作業の労力が削減され、スケーラビリティが向上します。組織は、自動化されたテストを採用して、拡大するデジタルエコシステム全体で定期的な評価を実施します。DevSecOpsパイプラインとの統合により、ソフトウェア展開中のリアルタイムフィードバックが保証されます。これらの革新は、サイバーセキュリティ専門家の不足に対処し、費用対効果の高い継続的なテストを提供します。ベンダーは現在、リスクを優先し、修正手順を推奨する自己学習ツールを提供しています。このトレンドは、スピード、正確性、柔軟性を求める企業向けにインテリジェントなプラットフォームを提供するソリューションプロバイダーにとっての機会を提示します。
- 例えば、Darktraceは、10,000以上の企業環境で訓練された自己学習型AIを使用して、事前に定義されたルールなしで異常な脅威パターンを検出します。
レッドチームとソーシャルエンジニアリングテストの需要の増加
企業が技術的な欠陥を超えて人間やプロセスの脆弱性を理解しようとする中で、レッドチームとソーシャルエンジニアリング評価が注目を集めています。レッドチームの作戦は、敵の戦術、技術、手順を模倣することで、実際の攻撃シナリオをシミュレートします。これにより、組織の検出および対応能力を評価するのに役立ちます。ソーシャルエンジニアリングテストは、フィッシング、プレテキスティング、内部脅威への感受性を明らかにします。これらの領域は、従来のセキュリティ監査では見過ごされがちです。サイバー攻撃がより標的化され、欺瞞的になるにつれ、企業は行動リスクテストを優先します。金融や医療など、機密データや顧客とのやり取りを扱う業界は、これらのサービスに対する関心が高まっています。この傾向は、ペネトレーションテストベンダーがカスタマイズされた脅威シミュレーションパッケージを提供するための新しいサービスベースの機会を生み出します。
ペネトレーションテスト市場の主要な課題
熟練したサイバーセキュリティ専門家の不足
ペネトレーションテスト市場の主要な課題は、熟練したサイバーセキュリティ専門家の世界的な不足です。資格を持つ倫理的ハッカー、レッドチームのスペシャリスト、および認定されたペネトレーションテスターは供給が限られています。この人材不足はプロジェクトの実行を遅らせ、サービスコストを増加させ、大規模なテストの展開を妨げます。中小企業や中小企業は、社内のセキュリティ専門家を引き付けたり維持したりするのに苦労し、外部委託サービスに大きく依存しています。現代のITシステム、クラウド環境、およびアプリケーションアーキテクチャの複雑さは、深いドメイン知識を必要とします。ベンダーは、このギャップに対処するために、スキルアップの取り組み、認定、および知識共有プラットフォームに投資する必要があります。適切な人材がいなければ、組織は評価の遅延、不完全なカバレッジ、および進化する脅威に対する回復力の低下のリスクがあります。
高度なテストツールとサービスの高コスト
特に中小企業が高度なペネトレーションテストソリューションを採用する際に、コストは重要な障壁となります。レッドチーミング、クラウド評価、リアルタイムシミュレーションを含む包括的なテストは、高額な費用がかかります。自動化されたツールは迅速ですが、ライセンスや統合に前もって投資が必要です。サイバーセキュリティ企業が提供するカスタマイズされたサービスは、しばしば限られたセキュリティ予算を超えます。さらに、規制に基づくテスト義務は、定期的に資金を割り当てるプレッシャーを増加させます。多くの組織はコストの懸念から評価を遅らせたり制限したりし、潜在的な脆弱性を未解決のままにします。ベンダーは、アクセスしやすさを向上させるために、スケーラブルでコスト効果の高いパッケージやモジュール式のオファリングを開発する必要があります。新興市場での価格感度は採用をさらに複雑にし、地域に応じた価格モデルやサブスクリプションベースのサービスが必要です。
ペネトレーションテスト市場の地域分析
北アメリカ
北米は、2024年において世界のペネトレーションテスト市場をリードし、約37.9%の収益を占めています。この市場は2018年の4億1,472万米ドルから2024年には6億5,844万米ドルに成長し、2032年には20億8,612万米ドルに達すると予測されており、年平均成長率(CAGR)は15.7%です。この地域は、高いサイバーセキュリティ支出、早期のクラウド導入、BFSI、ヘルスケア、防衛などの分野での強力な規制執行の恩恵を受けています。組織はデジタルインフラを保護するために継続的なテストに多額の投資を行っています。米国は成熟した脅威の状況と高度なITセキュリティフレームワークによって地域の成長を支配しています。
ヨーロッパ
ヨーロッパは、2024年において世界のペネトレーションテスト市場の22.9%を占めています。この市場は2018年の2億5,812万米ドルから2024年には3億9,683万米ドルに増加し、2032年には11億8,174万米ドルに達すると予想されており、CAGRは14.8%です。GDPRなどの厳格なデータプライバシー規制が、産業全体での定期的なセキュリティテストを促進しています。ドイツ、英国、フランスは、強力な産業および金融セクターによって地域の需要をリードしています。企業はEU規範に準拠し、増加するサイバー脅威から保護するために脆弱性評価を優先しています。特に大陸全体でのデジタル変革が広がる中で。
アジア太平洋
アジア太平洋は、ペネトレーションテスト市場で最も成長が速い地域であり、2024年にはCAGRが17.0%、市場シェアが27.9%です。この市場は2018年の2億8,944万米ドルから2024年には4億8,368万米ドルに拡大し、2032年には16億8,001万米ドルに達すると予測されています。中国、インド、日本、オーストラリアなどの経済における急速なデジタル化、クラウド導入、規制の強化が需要を促進しています。BFSI、eコマース、製造業セクター全体でサイバーセキュリティ意識が高まっています。政府は国家サイバー防衛に投資し、企業は拡大する攻撃面を管理し、進化するデータ保護法に準拠するために積極的なテストを採用しています。
ラテンアメリカ
ラテンアメリカは、2024年において世界のペネトレーションテスト市場の5.4%を占めています。この地域の市場は2018年の5,864万米ドルから2024年には9,313万米ドルに成長し、2032年には2億7,057万米ドルに達すると予測されており、CAGRは14.5%です。ブラジルとメキシコは、金融および公共サービスセクターにおける脅威の増加により採用をリードしています。企業はスケジュールされたペネトレーションテストとコンプライアンス重視の監査を通じてデジタル防御を強化しています。政府のサイバーセキュリティイニシアチブと国際的な協力もテスト需要を支えています。しかし、中小企業(SME)の予算制約と限られた地元の専門知識が、より広範な市場拡大を引き続き妨げています。
中東
中東は、2024年において世界のペネトレーションテスト市場の3.2%を占めています。2018年には3,672万米ドルと評価されていた市場は、2024年には5,480万米ドルに上昇し、2032年には1億5,466万米ドルに達すると予測されており、CAGRは14.0%です。UAE、サウジアラビア、カタールでのデジタルトランスフォーメーションプロジェクトが需要を牽引しています。政府支援のサイバーセキュリティフレームワークとセクター固有のデータ保護法が、石油・ガス、金融、インフラ分野でのテスト投資を促進しています。企業はコンプライアンス基準を満たし、地政学的緊張の中で標的型サイバー脅威を軽減するために定期的な評価を求めています。
アフリカ
アフリカは2024年のグローバルなペネトレーションテスト市場で2.8%のシェアを占めています。市場は2018年の2,236万米ドルから2024年には4,771万米ドルに拡大し、2032年までに1億2,970万米ドルに達すると予測されており、CAGRは13.0%です。南アフリカ、ナイジェリア、ケニアが地域成長を牽引しており、デジタルバンキングと通信の拡大に支えられています。サイバーセキュリティに関する意識が着実に高まり、外部ペネトレーションテストサービスの採用を促進しています。しかし、市場は限られたインフラや認定専門家の不足といった課題に直面しています。国際的なパートナーシップと政策支援が将来の成長可能性を解き放つために重要です。
ペネトレーションテスト市場のセグメンテーション:
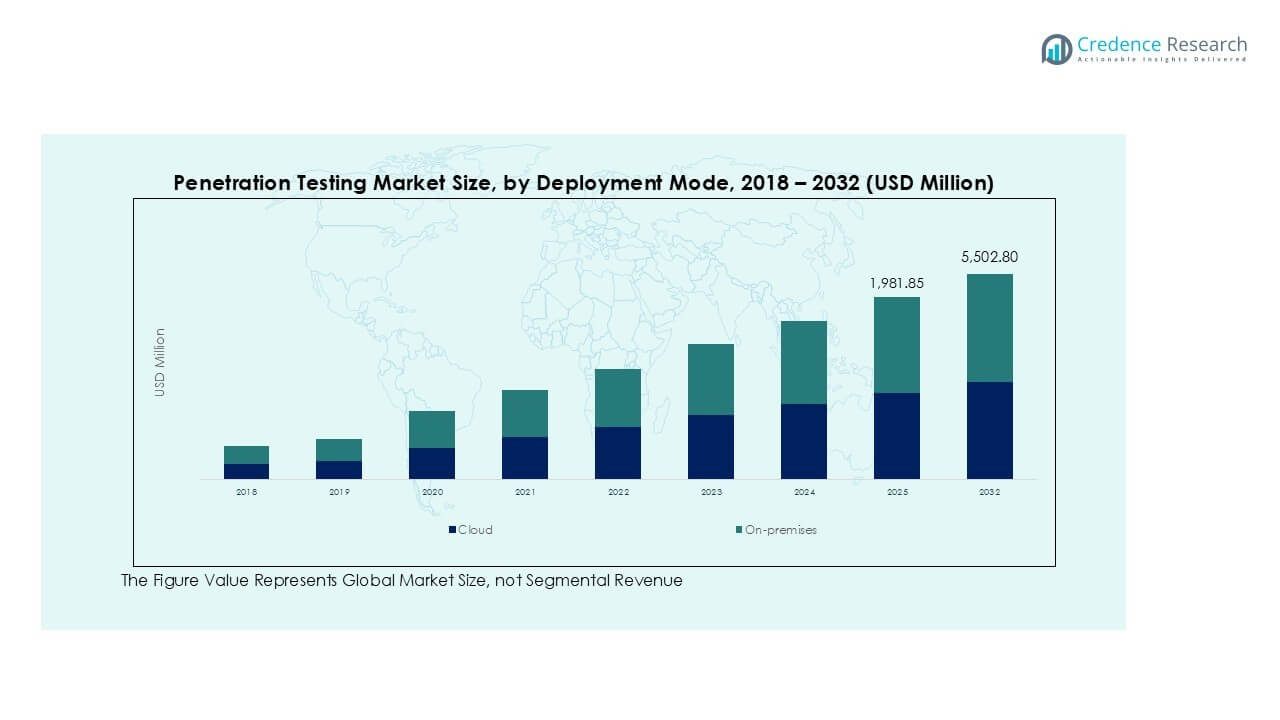
提供内容別:
- ソリューション
- サービス
タイプ別:
- ウェブアプリケーション
- モバイルアプリケーション
- ネットワークソリューション
- クラウド
- ソーシャルエンジニアリング
導入モード別:
- クラウド
- オンプレミス
組織規模別:
- 大企業
- 中小企業
業種別:
- BFSI
- ヘルスケア
- 小売 & eコマース
- 製造業
- 教育
- その他
地域別:
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
ペネトレーションテスト市場の競争環境
グローバルなペネトレーションテスト市場は、脆弱性評価と脅威シミュレーションの異なる側面に焦点を当てた、グローバルなサイバーセキュリティリーダーと専門サービスプロバイダーの混合が特徴です。Cisco Systems、IBM Corporation、Fortinet、CrowdStrikeなどの主要企業は、エンドポイント、ネットワーク、クラウド保護ソリューションとペネトレーションテストを統合するために、幅広いサイバーセキュリティポートフォリオを活用しています。Coalfire Systems、Rapid7、Secureworksのような企業は、レッドチーミングやコンプライアンステストを含むカスタマイズされたサービスに焦点を当てています。Isecurionのような新興企業は、費用対効果の高い地域特化型ソリューションを提供することで、ニッチ市場での地位を確立しています。戦略的パートナーシップ、製品の強化、AI駆動の自動化は、競争環境全体で採用されている主要なアプローチです。例えば、ベンダーはDevSecOpsをサポートするために、テストツールをCI/CDパイプラインと統合することに投資しています。市場の統合は、サービスの深さとプラットフォームの統合を強化する買収を通じても見られます。規制遵守の継続的な必要性と、脅威の複雑さの増加が、ソリューションプロバイダー間の激しい競争を維持しています。
主要プレイヤー分析
- シスコシステムズ株式会社
- コールファイアシステムズ株式会社
- クラウドストライク株式会社
- フォーティネット株式会社
- インターナショナル・ビジネス・マシーンズ・コーポレーション
- アイセキュリオン
- ラピッド7
- セキュアワークス株式会社
- シノプシス株式会社
- トラストウェーブ・ホールディングス株式会社
最近の動向
- 2023年12月、上場している損害保険会社のチャブは、攻撃面管理とペネトレーションテストソリューションの改善を通じて顧客のサイバーリスクプロファイルを向上させるため、プロアクティブセキュリティプロバイダーのNetSPIとの提携を発表しました。
- 2023年8月、コールファイアは、脆弱性管理ライフサイクル全体でリスクを監視および評価するための包括的な攻撃的セキュリティソフトウェアとしてのサービス(SaaS)であるHexeonの立ち上げを発表しました。このソリューションは、脅威露出に対する強化されたコンテキストを提供し、ペンテスターとの継続的な対話を可能にします。
- 2023年、ペンテストサービスプロバイダーのBreachLockは、Red Teaming as a Service(RTaaS)と呼ばれる最新のソリューションを開始しました。コストを削減しながら包括的な評価を提供することで、この革新的なソリューションはRed Teamingサービスの提供方法を根本的に変えることを目指しています。
レポートのカバレッジ
この調査レポートは、提供、タイプ、展開モード、組織規模、業種および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業への戦略的推奨を提供します。
将来の展望
- 厳格な世界的なデータ保護規制により、市場は拡大を続けるでしょう。
- クラウドベースのペネトレーションテストソリューションは、企業のIT環境でより広く採用されるでしょう。
- 自動化およびAI駆動のテストツールは、セキュリティ評価ワークフローの標準となるでしょう。
- DevSecOpsプラクティスの成長に伴い、継続的なテストの需要が高まるでしょう。
- レッドチーミングおよびソーシャルエンジニアリングサービスは、高リスク産業での採用が増加するでしょう。
- アジア太平洋地域は、主要経済のデジタルトランスフォーメーションにより、最も急速な成長を目撃するでしょう。
- 中小企業は、より手頃な価格のサブスクリプションベースのペネトレーションテストソリューションを採用するでしょう。
- サイバー保険の要件により、企業は定期的なテストを通じてセキュリティを検証するよう促されるでしょう。
- CI/CDパイプラインとのテストツールの統合は、アジャイルチームにとって重要になるでしょう。
- 熟練したサイバーセキュリティ専門家の必要性が、トレーニングとパートナーシップへの投資を促進するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ペネトレーションテスト市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ペネトレーションテスト市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたペネトレーションテスト市場のセグメントはどれですか?
ペネトレーションテスト市場の成長を促進している主な要因は何ですか?
ペネトレーションテスト市場の主要な企業はどこですか?
2024年にペネトレーションテスト市場で最も大きなシェアを持っていた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ペネトレーションテスト市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のペネトレーションテスト市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,734.59 million → 2032: USD 5,502.80 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ペネトレーションテスト市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ペネトレーションテスト市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるペネトレーションテスト市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ペネトレーションテスト市場市場の成長要因
- 3.3 ペネトレーションテスト市場市場の抑制要因および課題
- 3.4 ペネトレーションテスト市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ペネトレーションテスト市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ペネトレーションテスト市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ペネトレーションテスト市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ペネトレーションテスト市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ペネトレーションテスト市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はペネトレーションテスト市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ペネトレーションテスト市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ペネトレーションテスト市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ペネトレーションテスト市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ペネトレーションテスト市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ペネトレーションテスト市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のペネトレーションテスト市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のペネトレーションテスト市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のペネトレーションテスト市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のペネトレーションテスト市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのペネトレーションテスト市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のペネトレーションテスト市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのペネトレーションテスト市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ペネトレーションテスト市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
