
市場の概要:
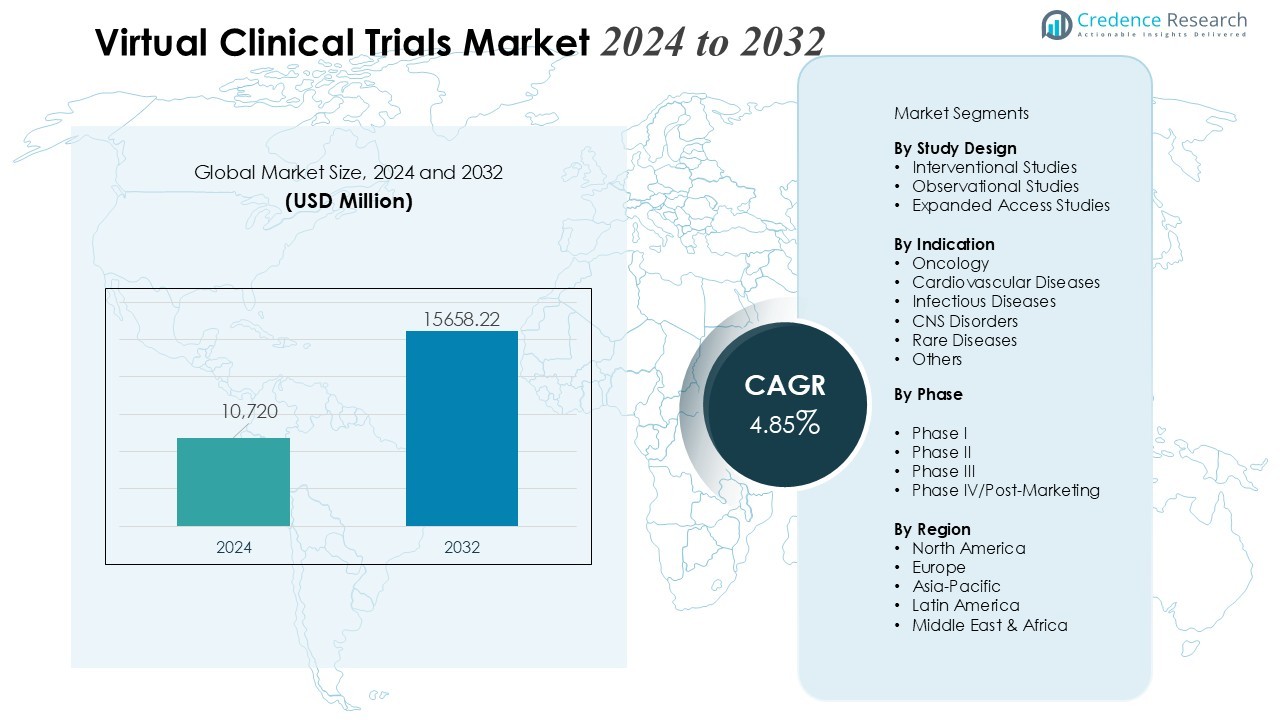
バーチャル臨床試験市場の規模は2024年に107億2,000万米ドルと評価され、2032年までに156億5,822万米ドルに達すると予想され、予測期間中のCAGRは4.85%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のバーチャル臨床試験市場規模 | USD 10,720 Million |
| バーチャル臨床試験市場、CAGR | 4.85% |
| 2032年のバーチャル臨床試験市場規模 | USD 15658.22 Million |
市場の勢いは、試験コストの削減、患者の多様性の向上、保持率の向上の必要性によって形作られています。スポンサーは、データ収集を効率化し、地理的な範囲を拡大し、患者の負担を最小限に抑えるために、バーチャルおよびハイブリッドアプローチを優先しています。ウェアラブルバイオセンサー、リアルタイムデータ分析、クラウドベースの電子臨床アウトカム評価(eCOA)の進歩により、データの正確性と運用効率が向上します。患者中心の研究モデルへの重視の高まりと規制当局からの支援の増加が、さらに採用を促進しています。
地域的には、北米は強力なデジタルヘルスインフラ、高い研究開発投資、分散型試験プラットフォームの早期統合により、主要なシェアを占めています。ヨーロッパは、規制の調和を支援し、リモート試験能力の拡大によって重要な参加を維持しています。アジア太平洋地域は、大規模な患者プール、インターネット普及率の拡大、製薬業務のアウトソーシング活動の増加に支えられ、最も急速な成長を記録しています。
市場 インサイト:
- バーチャル臨床試験市場は、2024年に10,720百万米ドルから2032年までに15,658.22百万米ドルに成長する予定であり、CAGR 4.85%に支えられ、分散型研究モデルの世界的な採用が着実に進んでいます。
- 患者中心の研究への需要の高まりが採用を加速させ、遠隔参加が複雑な治療分野全体での募集、維持、そして多様性を向上させます。
- コスト効率の圧力が強い採用を促進し、分散型デザインがサイトのオーバーヘッドを削減し、ワークフローを合理化し、スポンサーの試験期間を短縮します。
- ウェアラブル、遠隔医療、モバイルアプリ、リアルタイムモニタリングを含むデジタルヘルステクノロジーの進歩がデータの正確性と運用の可視性を向上させます。
- 規制当局は分散型およびハイブリッドモデルをますます支持し、デジタルエンドポイント、eConsent、遠隔データ収集に関するより明確なガイダンスを提供しています。
- 規制の不均一性、データの整合性に関する懸念、標準化の限界、そして世界各地でのデジタルインフラの不整合により、主要な課題が依然として存在します。
- 北米が採用をリードし、ヨーロッパは強力な規制調和で拡大し、アジア太平洋地域は大規模な患者プールとデジタル接続の向上により最も急速な成長を記録しています。
 市場 ドライバー:
患者中心の研究モデルへの需要の高まり
バーチャル臨床試験市場は、業界の患者中心性へのシフトから強い勢いを得ています。スポンサーは、移動の負担、長時間のサイト訪問、限られたスケジュールの柔軟性を減らすことを目指しています。遠隔での関与とリアルタイムのコミュニケーションを可能にすることで、より広範な参加をサポートします。患者の利便性が募集結果を改善し、複雑な治療分野全体での維持率を強化します。
- 例えば、Sage BionetworksのmPower研究は、iPhoneアプリを使用してパーキンソン病の進行を追跡し、観察試験全体を遠隔で実施し、インフォームドコンセントと測定を行いました。この取り組みは、9,500人の参加者を成功裏に巻き込みました。
コスト効率と迅速な試験期間への需要の高まり
製薬およびバイオテクノロジー企業は、運用コストを削減するために分散型アプローチの採用を増やしています。バーチャル臨床試験市場は、サイトのオーバーヘッド削減、ワークフローの合理化、リソース配分の最適化から利益を得ています。データ収集サイクルを加速し、スポンサーと研究者のための試験の可視性を向上させます。迅速な登録と遅延の減少が全体の開発生産性を強化します。
- 例えば、Gen Liが詳細に説明したように、並行サイト活性化を使用したフェーズII試験のスポンサーは、サイトを29から20に削減し、活性化と維持コストで25万ドル以上を節約しました。
デジタルヘルステクノロジーとリアルタイムモニタリングの進歩
遠隔医療プラットフォーム、バイオセンサー、モバイルアプリケーション、遠隔モニタリングデバイスの統合が試験の実行を変革します。バーチャル臨床試験市場は、これらのソリューションを活用してデータの正確性と患者の遵守を向上させます。生理学的指標の継続的な追跡を可能にし、臨床評価のためのより豊かな証拠セットを提供します。強化された相互運用性とクラウドベースのシステムが、大規模研究のためのより強力なデジタルエコシステムを構築します。
規制のサポートと分散型モデルの世界的な受け入れの拡大
主要市場の規制当局は、試験のアクセス性と回復力を向上させるために、ハイブリッドおよび完全なバーチャルプロトコルを推奨しています。バーチャル臨床試験市場は、明確なガイダンスフレームワーク、強化されたデータガバナンス、デジタルツールの検証基準の改善から利益を得ています。これにより、業界全体の信頼が向上し、分散型アプローチのグローバル展開が加速します。調和された基準と国境を越えた協力が、複数の治療領域にわたるスポンサーの採用を増加させます。
市場の動向:
ハイブリッド試験モデルの拡大とリモート患者技術の利用増加
ハイブリッドモデルは、リモートおよび現地ベースのプロセスの広範な統合に支えられた、バーチャル臨床試験市場の主要なトレンドを表しています。スポンサーは、デジタルの利便性と必要な対面評価をバランスさせるために柔軟な試験フレームワークを実施します。これにより、多様な患者グループの募集が強化され、地理的に分散した人口への試験アクセスが拡大します。ウェアラブルデバイス、モバイル健康アプリケーション、リモート診断ツールはデータフローを改善し、フォローアップのギャップを減少させます。患者の進捗状況をリアルタイムで可視化することで、研究チームの迅速な意思決定が可能になります。クラウド接続されたエンドポイントの成長もプロトコルの遵守をサポートし、運用摩擦を低減します。
- 例えば、ファイザーの主要なグローバルフェーズII/III COVID-19ワクチン試験(BNT162b2)は、約150のサイトで44,000人以上の参加者を登録し、予想される反応に対する参加者報告の電子日記や、サイトスタッフと独立したデータおよび安全監視委員会によるすべての有害および重篤な有害事象の観察盲検臨床監視を含む方法の組み合わせを使用して安全性を監視しました。
AI駆動の分析、オートメーション、および高度なデータ検証技術の採用
人工知能、機械学習、自動化データ管理システムが、バーチャル臨床試験市場の次の段階を形成します。スポンサーは予測分析を展開して、患者のマッチングを最適化し、リスクパターンを特定し、プロトコルの複雑さを洗練します。これにより、データ品質チェックが加速され、結果評価の信頼性が向上します。オートメーションは手動介入を減少させ、規制の期待に対するコンプライアンスを強化します。デジタルプラットフォームは、eCOA、ePRO、センサーに基づくデータセットのための強力な検証レイヤーを導入します。分散型プラットフォームの広範な統合は、グローバルな試験のスケーラビリティをサポートし、リモート証拠生成への信頼を高めます。
- 例えば、ClinionのAI駆動プラットフォームは、複数のデータソースを統合し、100以上のグローバル研究でデータの整合性を維持しながら、インテリジェントなオートメーションを通じて試験のタイムラインを短縮します。
市場の課題分析:
規制の複雑さ、データの整合性の懸念、および標準化の限界
バーチャル臨床試験市場は、地域ごとに異なる規制の解釈により、持続的な課題に直面しています。スポンサーは、デジタルエンドポイント、リモートコンセント、およびデバイス検証に対する多様な期待を管理します。これにより、正確な文書化と強力な監査トレイルの必要性が増加します。複数のデジタルツールが断片化されたシステムで動作する際に、データの整合性の懸念が生じます。バーチャルワークフローの標準化が限られているため、プロトコルの整合が遅れ、コンプライアンスリスクが増加します。統合の遅延と一貫性のないガイドラインが、完全に分散されたモデルの広範な採用を制限します。
技術的障壁、患者のデジタル格差、および運用制約
デジタルリテラシー、デバイスアクセス、接続性の違いが、患者の参加に大きな障害を生み出しています。バーチャル臨床試験市場の関係者は、多様な人口に対するトレーニング、オンボーディング、技術サポートのギャップを特定しています。患者のエンゲージメントを維持するためには、一貫したトラブルシューティングとより多くのリソースの割り当てが必要です。デジタルプラットフォームが相互運用性や安全なデータ交換経路を欠いている場合、スポンサーは運用上の制約に直面します。サイバーセキュリティのリスクは、継続的なアップグレードと厳格なガバナンスフレームワークを要求します。限られたサイトの準備状況と不均一な技術インフラが、大規模なバーチャル展開の勢いを遅らせます。
市場の機会:
デジタル治療法、リモートモニタリング機能、精密医療試験の拡大
バーチャル臨床試験市場は、デジタル治療法と精密治療モデルの台頭を通じて強力な機会を生み出しています。スポンサーは、多様な患者グループからより豊富で継続的なデータを収集するためにリモートモニタリング戦略を追求しています。これにより、高頻度の評価と個別化された介入を必要とするプロトコル設計がサポートされます。ウェアラブル技術とAI駆動の分析の成長は、慢性疾患や希少疾患のエビデンス生成を強化します。分散型モデルのより広範な受け入れにより、従来の試験ではしばしば除外される世界的な人口へのアクセスが可能になります。より強力なデジタルエコシステムは、eCOA、センサーデータ、遠隔医療サービスのシームレスな統合を可能にします。
ハイブリッド試験フレームワークの拡大、グローバルなリクルートメントの到達、リアルタイムデータプラットフォーム
ハイブリッドモデルは、サイトベースの監視とデジタル対応のエンゲージメントを組み合わせることで新たな機会を提供します。バーチャル臨床試験市場の参加者は、地理的制限を超えて拡大し、代表されていない人口をリクルートする柔軟性を得ます。継続的なコミュニケーションとリモートフォローアップをサポートすることで、研究の効率が向上します。リアルタイムデータプラットフォームは、臨床エンドポイントの迅速な解釈を可能にし、意思決定を加速します。より強力な相互運用性は、多国間試験をサポートし、運用の遅延を減少させます。医療システム全体のデジタル成熟度が、分散型アプローチのより広範な展開への道を開きます。
市場のセグメンテーション分析:
研究デザイン別
バーチャル臨床試験市場は、観察的、介入的、拡大アクセスモデル全体で強力な採用を記録しています。スポンサーは、最小限のサイト要件と広範な患者到達のために観察研究を優先します。介入研究は、リモートモニタリングツールの改善と構造化されたデータワークフローにより勢いを増しています。これにより、参加者の負担を軽減しながらプロトコルの遵守がサポートされます。拡大アクセスプログラムは、より迅速な登録と広範な地理的包括を享受します。
- たとえば、Science 37のRPMスイートは、分散型試験でのリアルタイムのバイタルモニタリングのためにウェアラブルと統合され、AI駆動のアラートがグローバルなフェーズII–IV試験全体で早期のリスクシグナルを特定します。
適応症別
慢性疾患、腫瘍学、希少疾患が、継続的なデータキャプチャと患者中心のモデルへの高い需要のために適応症の風景を支配しています。バーチャル臨床試験市場は、複雑なエンドポイントがリアルタイムのモニタリングを必要とする腫瘍学で強い牽引力を経験しています。これにより、患者のコンプライアンスが向上し、リモートまたは移動制限のあるグループの適格性が広がります。慢性疾患試験は、ウェアラブルバイオセンサーとデジタル遵守ツールから利益を得ます。希少疾患研究は、従来のサイトがほとんど到達しない世界的な人口へのアクセスを得ます。
- たとえば、Dexcom G6の持続的血糖モニターは、糖尿病管理試験での血糖値読み取りにおいて9.0%の平均絶対相対差(MARD)を達成しました。
フェーズ別
初期段階および後期段階の試験は、効率性と証拠生成の向上のために、どちらも分散型アプローチを活用しています。バーチャル臨床試験市場は、フェーズIIおよびフェーズIIIの研究において強い参加を見せており、大規模なサンプルサイズと長期的なフォローアップの必要性に支えられています。これにより、データの迅速な検証と安定した保持率が可能になります。フェーズIの研究では、安全性の監視とデジタルツールのバランスを取るためにハイブリッドデザインを採用しています。市販後の研究では、多様な集団にわたる実世界の結果を監視するためにバーチャルプラットフォームを利用しています。
セグメンテーション:
研究デザイン別
- 介入研究
- 観察研究
- 拡大アクセス研究
適応症別
- 腫瘍学
- 心血管疾患
- 感染症
- 中枢神経系障害
- 希少疾患
- その他
フェーズ別
- フェーズI
- フェーズII
- フェーズIII
- フェーズIV/市販後
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカにおける強力な市場リーダーシップと高いデジタルヘルス統合
北アメリカは、強力なデジタルヘルスインフラと主要製薬企業による高い研究開発費に支えられ、バーチャル臨床試験市場でのリーダー的地位を維持しています。アメリカのスポンサーは、登録を強化し試験の遅延を減らすために分散型およびハイブリッドモデルの採用を加速しています。成熟した遠隔医療ネットワーク、広範なEHR統合、強力な相互運用性基準から恩恵を受けています。FDAからの規制の明確さは業界の信頼を強化し、バーチャルプロトコルの受容を拡大します。AI駆動の分析、リアルタイム監視ツール、接続された医療機器の高度な利用が大規模な展開をサポートしています。カナダは協力的な研究ネットワークと医療機関全体のデジタル準備の改善を通じて安定した成長に貢献しています。
ヨーロッパにおける規制支援の拡大と急速な分散化
ヨーロッパは、調和された規制枠組みと強力な国民医療制度によって推進される重要な参加を記録しています。この地域は、患者アクセスを改善し、国境を越えた試験実行を合理化するために分散型モデルを進めています。バーチャル臨床試験市場の利害関係者は、データガバナンスと安全なデジタルプラットフォームへの地域の強調から利点を得ています。高いデジタル成熟度のため、ドイツ、イギリス、北欧での強力な採用から恩恵を受けています。リモート監視ツールとeConsentプラットフォームの成長が効率的な研究ワークフローをサポートしています。精密医療と希少疾患研究への投資の増加が、バーチャルおよびハイブリッド試験デザインの機会を拡大しています。
アジア太平洋における大規模な患者プールと拡大する接続性による最速の成長
アジア太平洋地域は、大規模で多様な患者集団とアクセス可能な臨床研究の需要の高まりに支えられ、最も高い成長率を示しています。中国、日本、インド、韓国などの国々は、分散型試験の採用を加速するためにデジタルヘルスインフラを強化しています。バーチャル臨床試験市場の参加者は、この地域の強力な募集能力と急速な都市化を活用しています。ブロードバンドアクセスの改善、スマートフォン普及率の向上、遠隔医療ネットワークの拡大が恩恵をもたらしています。政府のイニシアチブと官民の協力がデジタル証拠の生成を支援し、規制の整合性を強化しています。アウトソーシング活動の増加とバイオ医薬品投資の増加により、アジア太平洋地域はバーチャル試験拡大の戦略的拠点として位置づけられています。
主要プレイヤー分析:
- ICON, plc
- Parexel International Corporation
- IQVIA
- Covance
- PRA Health Sciences
- LEO Innovation Lab
- Medidata
- Oracle
- CRF Health
- Clinical Ink
- Medable, Inc.
- Signant Health
- Halo Health Systems
- Croprime
競争分析:
バーチャル臨床試験市場の競争環境には、主要なCRO、技術プロバイダー、デジタルヘルスの革新者が含まれ、先進的なプラットフォームと強力なグローバルネットワークを通じて分散型能力を拡大しています。主要プレイヤーには、ICON plc、Parexel International Corporation、IQVIA、Covance、PRA Health Sciences、LEO Innovation Lab、Medidataが含まれます。これらの企業は、AI対応の分析、リモートモニタリングツール、統合eClinicalプラットフォームに投資し、試験の効率とデータの正確性を強化しています。これにより、より迅速な登録、広範な地理的到達、複雑な治療領域における患者の保持が改善されます。バイオテクノロジー企業、デバイスメーカー、技術ベンダーとの戦略的パートナーシップにより、サービスポートフォリオを拡大し、バーチャルプロトコルの提供を強化しています。競争の焦点は、相互運用性、規制の整合性、差別化された患者エンゲージメントツールにあり、スケーラビリティを改善し、市場リーダーシップを強化しています。
最近の開発:
- 2025年8月、IQVIAはVeeva Systemsとの長期的な臨床および商業パートナーシップを発表しました。
- 2025年10月、Parexelはグローバルサイトアライアンスプログラムを拡大し、サイトの活性化を40%速め、サイトごとの患者登録を4倍にしました。
レポートのカバレッジ:
この調査レポートは、研究デザイン、適応症、フェーズ、地域に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制シナリオ、業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ハイブリッドモデルと完全に分散化されたモデルの増加は、治療分野全体での長期的な採用を強化します。
- リモートモニタリングデバイスとAIツールの拡張により、データの質が向上し、意思決定サイクルが加速します。
- スポンサーがデジタルプラットフォームを通じて多様な患者集団と関わることで、グローバルなリクルートメントの範囲が改善されます。
- eClinicalシステム間の相互運用性が進み、証拠のシームレスな統合をサポートします。
- 規制の枠組みは、デジタルエンドポイントとリモート手続きの明確な検証基準に向けて進化します。
- 精密医療試験の成長により、高頻度でリアルタイムのデータ収集の需要が増加します。
- サイバーセキュリティと信頼性向上技術への投資が、仮想モデルに対する利害関係者の信頼を向上させます。
- CRO、技術ベンダー、バイオ製薬会社間の強力な協力がイノベーションを推進します。
- 患者エンゲージメントプラットフォームが、複雑な研究における保持率を改善し、プロトコル逸脱率を低減します。
- 新興市場での拡大が、仮想試験のスケーラビリティを加速し、グローバルな展開を増加させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バーチャル臨床試験市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、バーチャルクリニカルトライアル市場はどのくらいの年平均成長率で成長すると予想されていますか?
2024年のバーチャル臨床試験市場で最も大きなシェアを持っていたセグメントはどれですか?
バーチャルクリニカルトライアル市場の成長を促進している主な要因は何ですか?
バーチャル臨床試験市場の主要企業はどこですか?
2024年にバーチャル臨床試験市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バーチャル臨床試験市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバーチャル臨床試験市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 10,720 million → 2032: USD 15,658.22 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バーチャル臨床試験市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バーチャル臨床試験市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバーチャル臨床試験市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バーチャル臨床試験市場市場の成長要因
- 3.3 バーチャル臨床試験市場市場の抑制要因および課題
- 3.4 バーチャル臨床試験市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バーチャル臨床試験市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バーチャル臨床試験市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バーチャル臨床試験市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バーチャル臨床試験市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バーチャル臨床試験市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバーチャル臨床試験市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バーチャル臨床試験市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バーチャル臨床試験市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バーチャル臨床試験市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バーチャル臨床試験市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バーチャル臨床試験市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバーチャル臨床試験市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバーチャル臨床試験市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバーチャル臨床試験市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバーチャル臨床試験市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバーチャル臨床試験市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバーチャル臨床試験市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバーチャル臨床試験市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バーチャル臨床試験市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
